Thứ bảy 19/09/2026 15:45
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

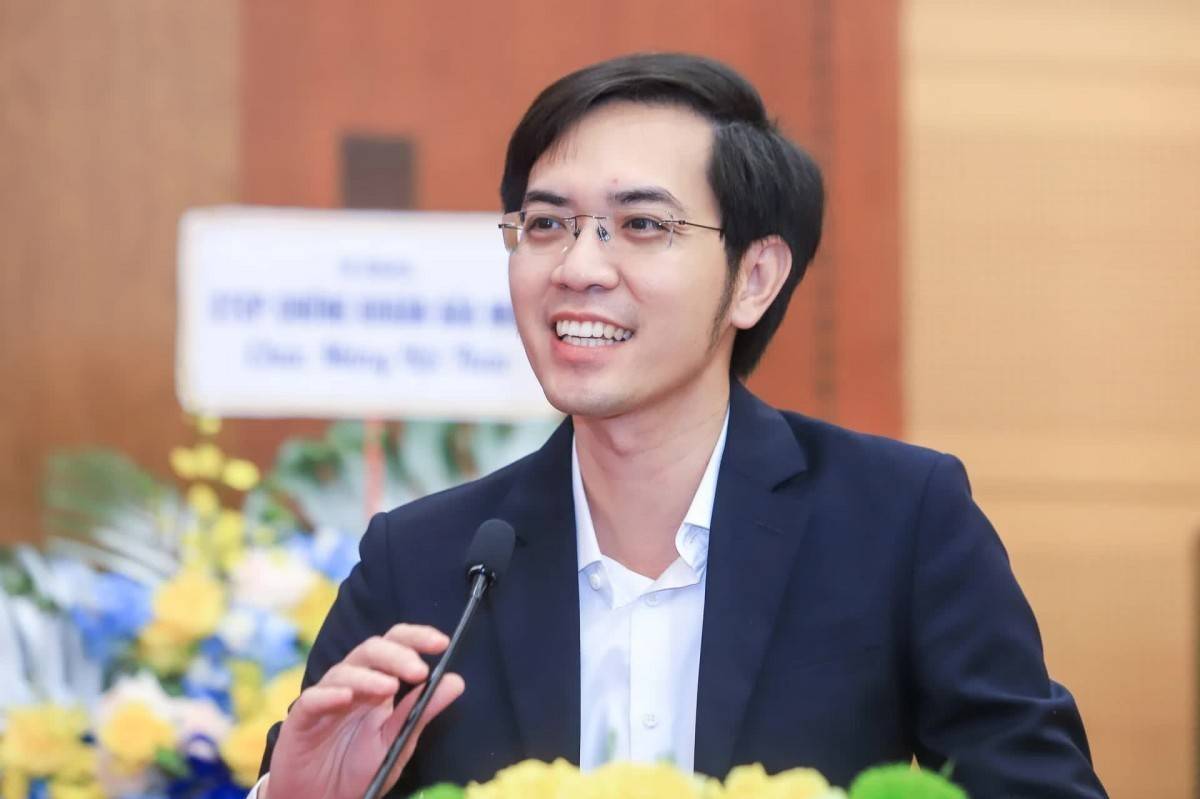
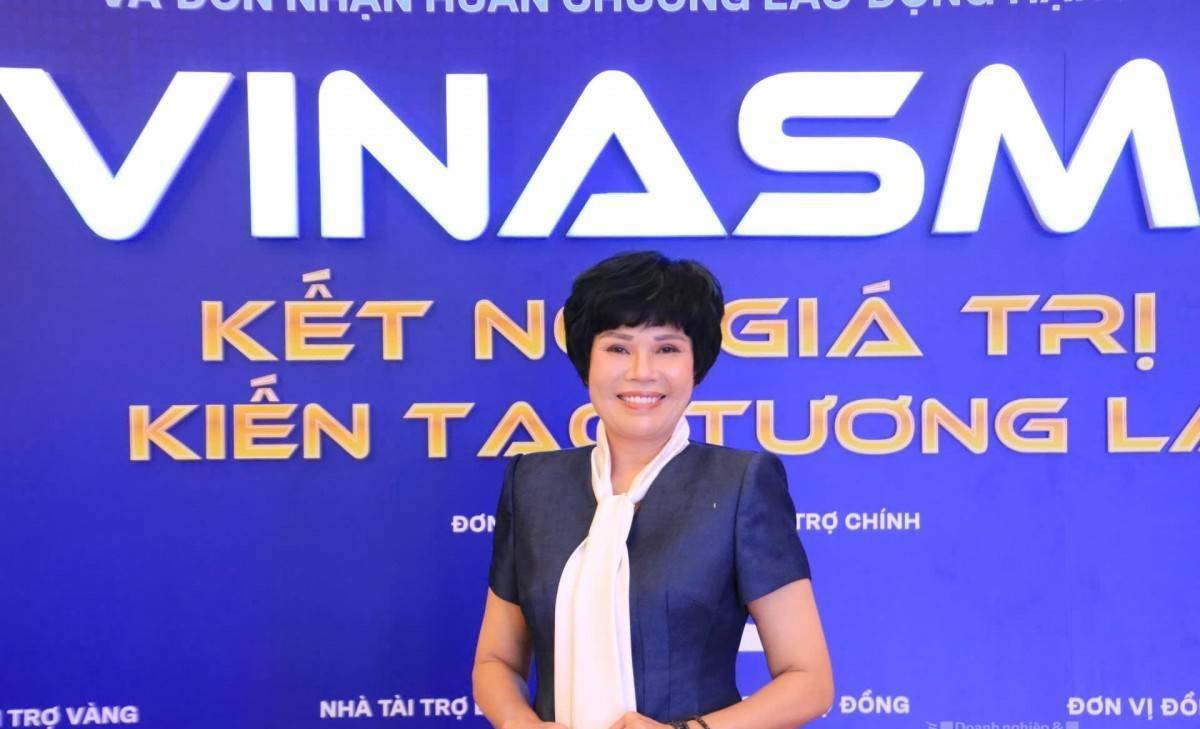
Để làm rõ những điểm mới trong quy định về chủ sở hữu hưởng lợi và những vướng mắc doanh nghiệp có thể gặp trong quá trình xác định, kê khai, Tạp chí Doanh nghiệp và Hội nhập đã có cuộc trao đổi với Luật sư Nguyễn Sơn Tùng, Chủ tịch Công ty Luật TNHH Legal United Law, Chủ tịch Trung tâm Trọng tài Thương mại Sài Gòn (SCAC).
Với nhiều năm kinh nghiệm trong lĩnh vực pháp lý và giải quyết tranh chấp thương mại, ông đã chia sẻ những góc nhìn chuyên sâu về việc nhận diện chủ sở hữu hưởng lợi, quyền kiểm soát thực tế, các so sánh về quy định pháp luật và trách nhiệm, rủi ro của doanh nghiệp có CSHHL trong quá trình kê khai.
Thưa Luật sư, Nghị định số 296/2026/NĐ-CP đã bổ sung, làm rõ hơn các tiêu chí xác định chủ sở hữu hưởng lợi (CSHHL) của doanh nghiệp. Xin ông cho biết những dấu hiệu, tiêu chí nào được sử dụng để nhận diện CSHHL theo quy định mới? Trên thực tế, đâu là những trường hợp khiến doanh nghiệp gặp khó khăn nhất khi xác định và kê khai CSHHL?
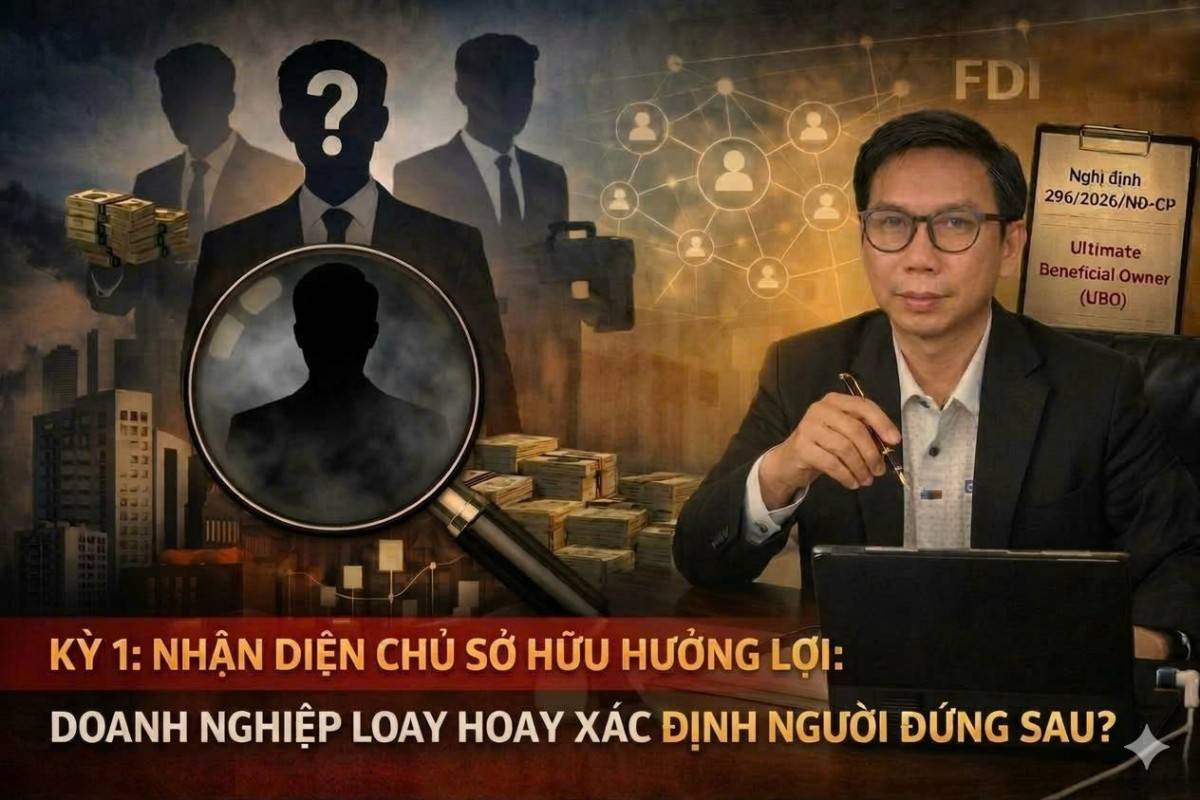
Luật sư Nguyễn Sơn Tùng: Theo Nghị định 296/2026/NĐ-CP, CSHHL (Beneficial Owner - BO) được xác định là cá nhân thực tế hưởng lợi hoặc có quyền kiểm soát đối với doanh nghiệp, nhằm hướng tới nhận diện người hưởng lợi cuối cùng (Ultimate Beneficial Owner - UBO) mà trước đó Nghị định số 168/2025/NĐ-CP chưa đưa ra được những nhận diện rõ ràng.
Xét về mặt tiêu chí trong xác định CSHHL thì có thể phân làm hai nhóm chính: Nhóm tiêu chí về Sở hữu hoặc kiểm soát từ 25% lợi ích được sở hữu trở lên và Nhóm Tiêu chí về thực thi quyền kiểm soát trong thực tế hay quyền kiểm soát đáng kể (Substantial Control) trong xác định CSHHL.
 |
| Đồ họa AI |
Quy định áp dụng với doanh nghiệp có tư cách pháp nhân như công ty TNHH, công ty cổ phần, công ty hợp danh; không áp dụng với doanh nghiệp tư nhân. Trường hợp cá nhân trực tiếp sở hữu từ 25% vốn điều lệ hoặc 25% tổng số cổ phần có quyền biểu quyết trở lên tương đối dễ xác định. Tuy nhiên, việc nhận diện phức tạp hơn khi quyền sở hữu được thực hiện gián tiếp thông qua tổ chức trung gian hoặc các thỏa thuận pháp lý, đặc biệt là những thỏa thuận có điều khoản bảo mật chưa được công bố.
Ngoài ra, cá nhân mà đại diện quản lý phần vốn nhà nước trong doanh nghiệp khác không được xem là CSHHL và đối với công ty hợp danh, thì tất cả thành viên hợp danh mà không phụ thuộc vào tỷ lệ góp vốn hay quyền biểu quyết của họ thì pháp luật có ghi nhận tất cả họ đều là CSHHL của của doanh nghiệp.
Quy định về CSHHL, các doanh nghiệp không chỉ lưu tâm đến các quy định trong Luật Doanh nghiệp mà còn cần đến việc xác định các tiêu chí và hành vi được quy định trong Luật Phòng, Chống Rửa Tiền năm 2022.
| Các trường hợp về gián tiếp sở hữu hoặc kết hợp giữa hình thức vừa sở hữu trực tiếp và vừa sở hữu gián tiếp của một nhóm cá nhân để cùng nhau nắm giữ từ 25% trở lên vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết trở lên mà mà nhóm cá nhân này có mối quan hệ gia đình trong doanh nghiệp, ví như từ của vợ, chồng, bố, mẹ…, các quan hệ gia đình được xác định theo Khoản 22, Điều 4 Luật Doanh nghiệp năm 2020 cũng được đánh giá là khó xác định trong kê khai về CSHHL. |
Nghị định số 296/2026/NĐ-CP ngày 23/7/2026 có quy định bổ sung yếu tố “quyền kiểm soát thực tế”, vậy thế nào là kiểm soát thực tế, và liệu có tạo ra cách hiểu khác nhau giữa doanh nghiệp và cơ quan đăng ký kinh doanh về vấn đề được cho là kiểm soát thực tế này hay không?
Hiện nay, Luật Doanh nghiệp, Luật Đầu tư và các văn bản hướng dẫn thi hành chưa đưa ra một định nghĩa cụ thể về thuật ngữ “quyền kiểm soát thực tế” trong doanh nghiệp. Tuy nhiên, pháp luật đã quy định một số dấu hiệu, hành vi để nhận diện quyền chi phối hoặc kiểm soát thực tế đối với doanh nghiệp khi mà cá nhân hay những cá nhân mặc dù là nắm quyền sở hữu cổ phần, phần vốn góp dưới 25% nhưng lại là CSHHL khi thực tế kiểm soát doanh nghiệp.
Theo Nghị định số 168/2025/NĐ-CP và Nghị định số 296/2026/NĐ-CP, quyền kiểm soát thực tế có thể được thể hiện thông qua một hoặc nhiều quyền như: bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên Hội đồng quản trị, Hội đồng thành viên, Chủ tịch Hội đồng Quản trị, Chủ tịch Hội đồng Thành viên, Giám đốc hoặc Tổng giám đốc; quyết định sửa đổi, bổ sung điều lệ; thay đổi cơ cấu tổ chức; quyết định các chính sách về tài chính, đầu tư và hoạt động của doanh nghiệp; hoặc quyết định việc tổ chức lại, giải thể doanh nghiệp.
Nếu chỉ căn cứ vào các quy định này thì có thể hiểu quyền kiểm soát thực tế được nhận diện chủ yếu thông qua những quyền chi phối nêu trên. Tuy nhiên, Nghị định số 296/2026/NĐ-CP đồng thời quy định doanh nghiệp có thể xác định chủ sở hữu hưởng lợi thông qua “các phương thức khác theo pháp luật hoặc trên thực tế”. Đây là điểm có thể dẫn đến cách hiểu rộng hơn khi xác định ai là người thực sự có quyền chi phối hoặc kiểm soát hoạt động doanh nghiệp.
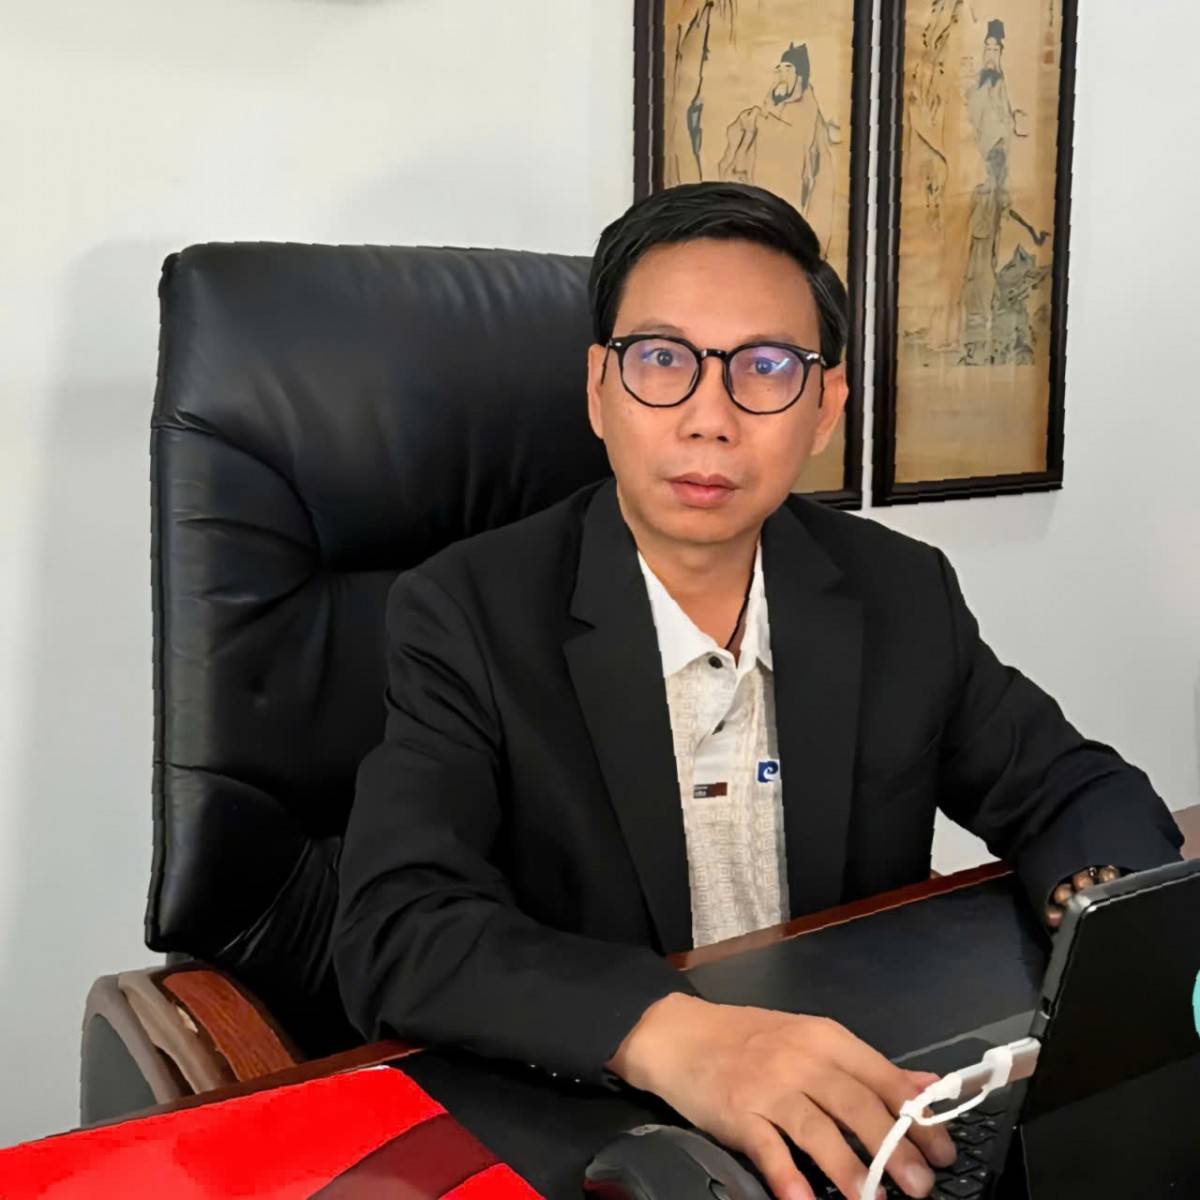 |
| Luật sư Nguyễn Sơn Tùng, Chủ tịch Công ty Luật TNHH Legal United Law, Chủ tịch Trung tâm Trọng tài Thương mại Sài Gòn (SCAC). Ảnh: NVCC |
Theo tôi được biết, trên thực tế, một số cơ quan đăng ký kinh doanh khi xem xét thông tin về chủ sở hữu hưởng lợi đã không chỉ căn cứ vào nhóm cá nhân có quan hệ gia đình theo Khoản 22, Điều 4 Luật Doanh nghiệp mà còn xem xét cả những “người có liên quan” là cá nhân theo quy định tại Khoản 23, Điều 4 Luật Doanh nghiệp.
Với quyền kiểm soát thực tế, nếu pháp luật Việt Nam có đưa thêm vào tiêu chí trong xác định CSHHL đối với những cá nhân có quyền quyết định chiến lược kinh doanh, chiến lược phát triển của Công ty hoặc các hợp đồng quan trọng chiếm từ 35% vốn điều lệ trong doanh nghiệp trở lên như pháp luật ở một số quốc gia khác thì tôi nghĩ them phần hoàn thiện và đầy đủ hơn với nhóm tiêu chí về quyền kiểm soát thực tế này.
| Nói cách khác, người có quyền kiểm soát doanh nghiệp không nhất thiết phải là người đứng tên sở hữu hoặc giữ chức vụ quản lý. Trong một số trường hợp, quyền chi phối có thể được thực hiện thông qua các mối quan hệ hoặc phương thức khác, từ đó đặt ra yêu cầu phải xem xét rộng hơn khi xác định chủ sở hữu hưởng lợi. |
Trong trường hợp quyền kiểm soát doanh nghiệp được thực hiện không trực tiếp mà thông qua các cá nhân có liên quan, đặc biệt trong những cấu trúc sở hữu phức tạp hoặc doanh nghiệp có vốn FDI, việc xác định CSHHL nên được thực hiện như thế nào? Theo ông, việc xem xét cả “người có liên quan” theo Khoản 23, Điều 4 Luật Doanh nghiệp khi xác định CSHHL có phù hợp với tinh thần của quy định mới hay không?
Nếu một cá nhân được xác định là “người có liên quan”, có quan hệ trực tiếp hoặc gián tiếp với doanh nghiệp và có khả năng chi phối hoạt động của doanh nghiệp thì cũng cần xem xét khi xác định CSHHL. Chẳng hạn, cá nhân đó là người quản lý hoặc người đại diện theo pháp luật của công ty mẹ; có thẩm quyền bổ nhiệm người quản lý doanh nghiệp; hoặc có khả năng chi phối doanh nghiệp thông qua việc sở hữu, thâu tóm cổ phần, phần vốn góp hay tham gia quyết định những vấn đề quan trọng của doanh nghiệp. Trường hợp cá nhân là người có liên quan và sở hữu từ 25% vốn điều lệ trở lên, qua đó có khả năng chi phối doanh nghiệp, cũng cần được xem xét để xác định là CSHHL.
Ngoài ra, theo tinh thần của các quy định về xác định CSHHL, pháp luật Việt Nam cho phép tham chiếu các điều ước và thông lệ quốc tế trong việc xác định CSHHL và/ hoặc CSHHL cuối cùng- UBO, đặc biệt đối với doanh nghiệp có vốn FDI. Vì vậy, theo tôi, việc xem xét các cá nhân là “người có liên quan” theo Khoản 23, Điều 4 Luật Doanh nghiệp khi xác định và kê khai CSHHL là phù hợp với các nguyên tắc chung của pháp luật.
Nhận diện được CSHHL là một chuyện, nhưng nếu người thực sự hưởng lợi hoặc kiểm soát doanh nghiệp không được xác định đầy đủ thì trách nhiệm sẽ thuộc về ai? Doanh nghiệp phải đối mặt với những rủi ro pháp lý nào khi thông tin về CSHHL không được kê khai đúng, đủ và minh bạch? Xin mời xem tiếp kỳ 2
Kỳ 2: Chủ sở hữu hưởng lợi: Khi “bức bình phong” che khuất người kiểm soát thực sự