Thứ bảy 10/10/2026 22:50
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Góc nhìn Chuyên gia

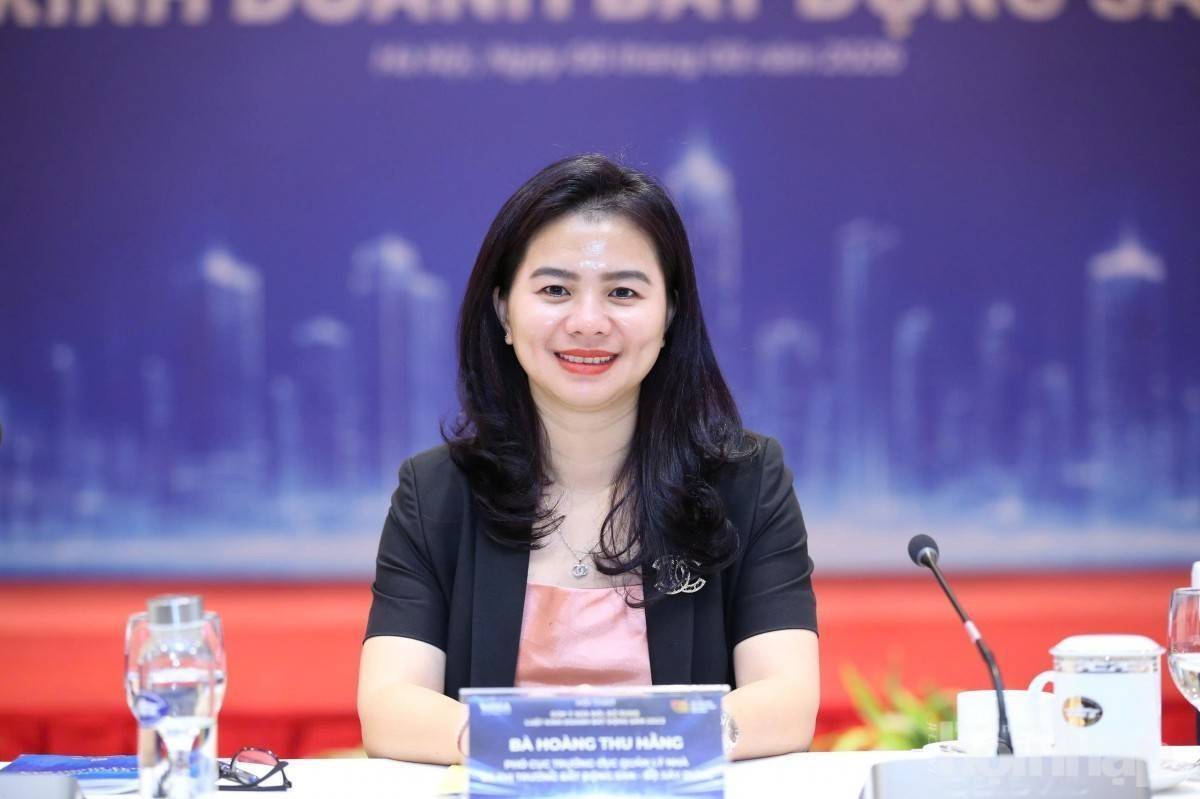
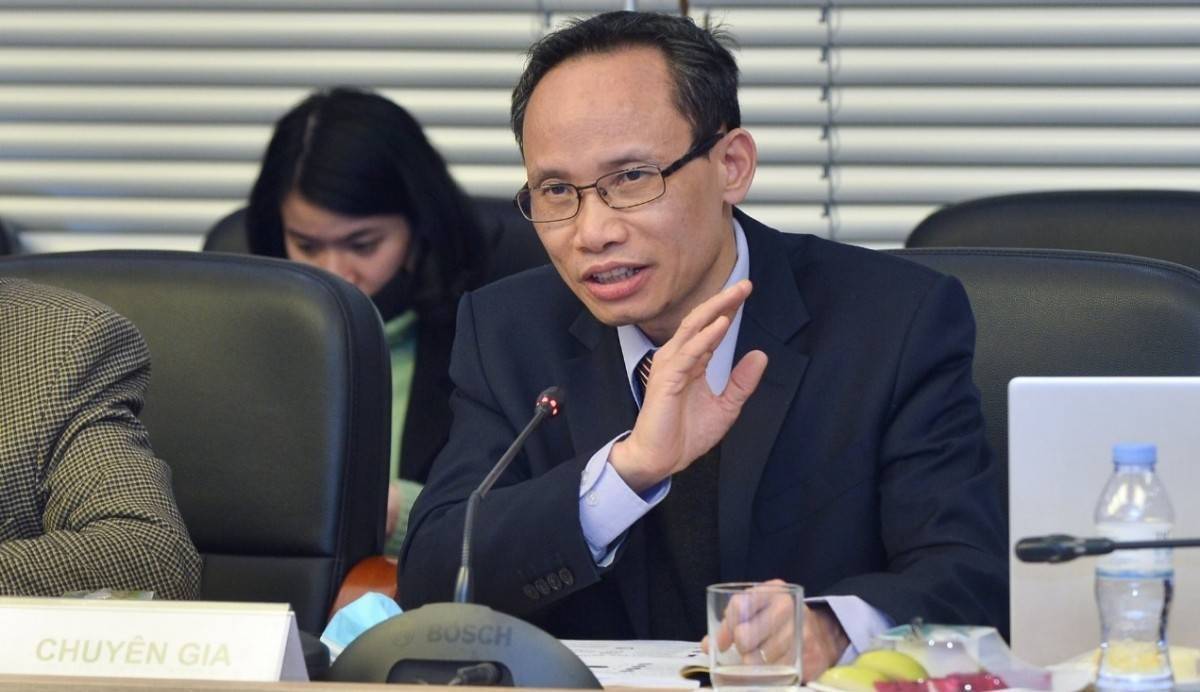
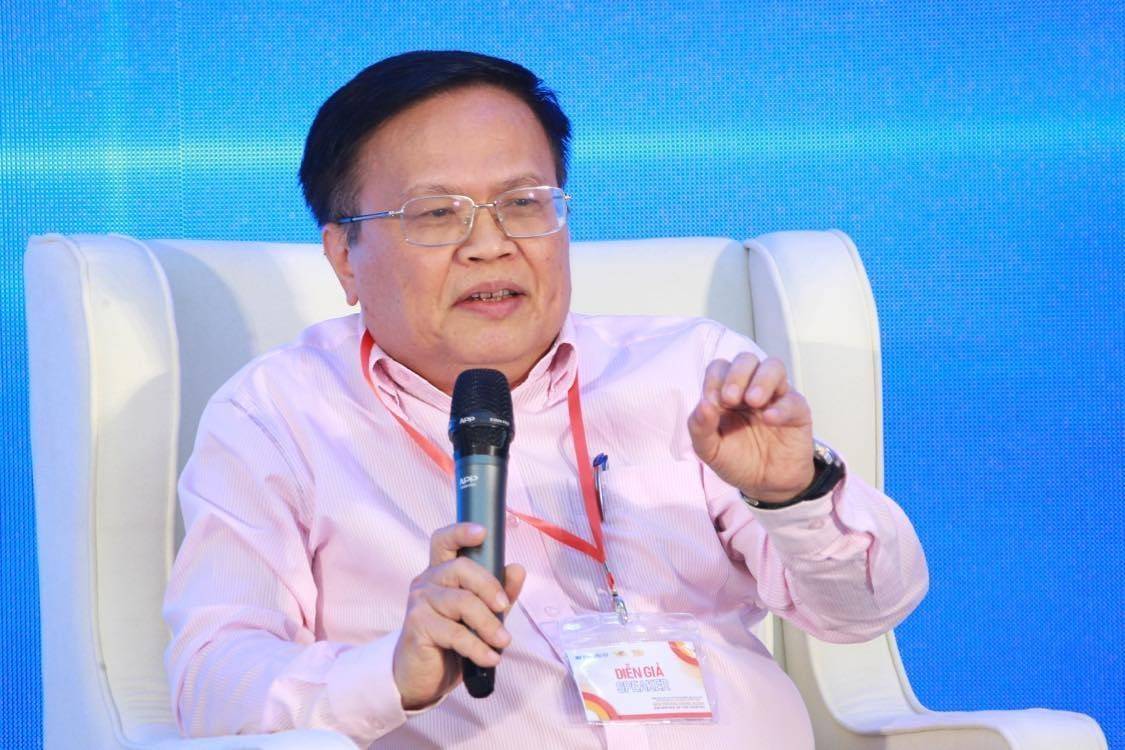
PGS.TS Nguyễn Hữu Huân: Trung tâm tài chính Quốc Tế Việt Nam có thể hút 10-30 tỷ USD /năm

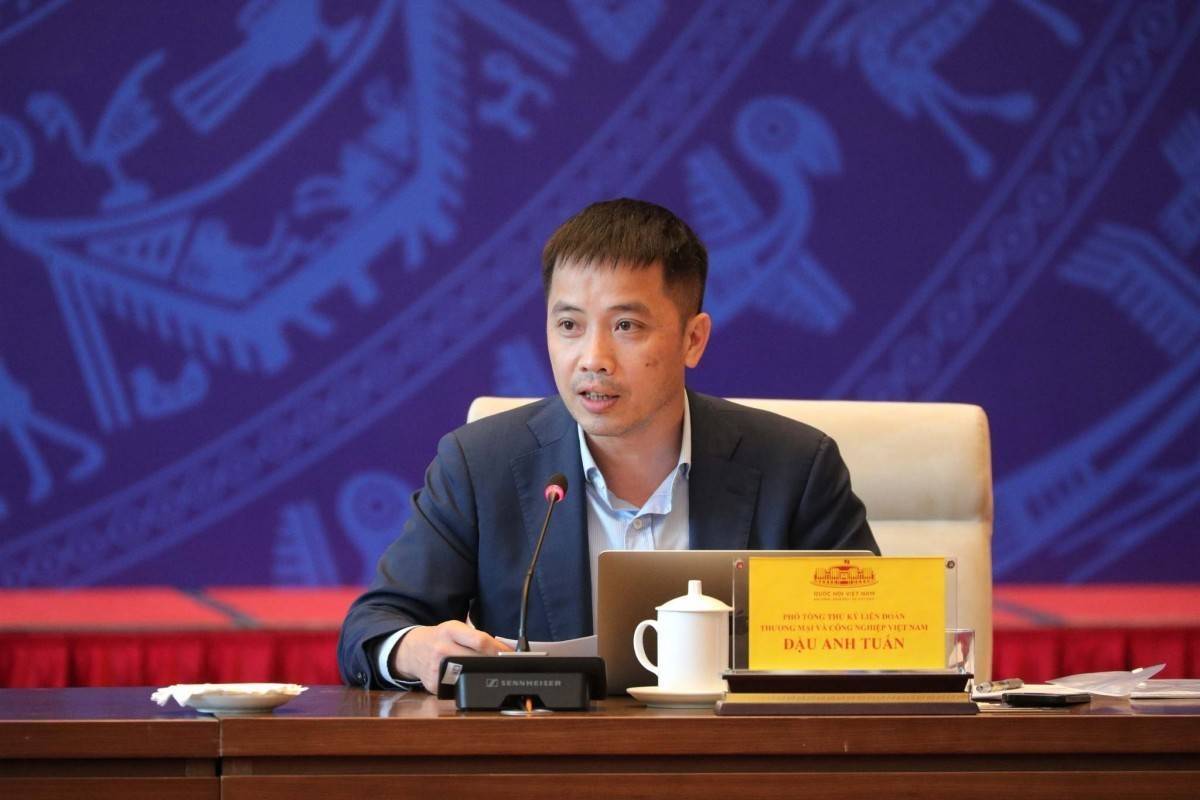
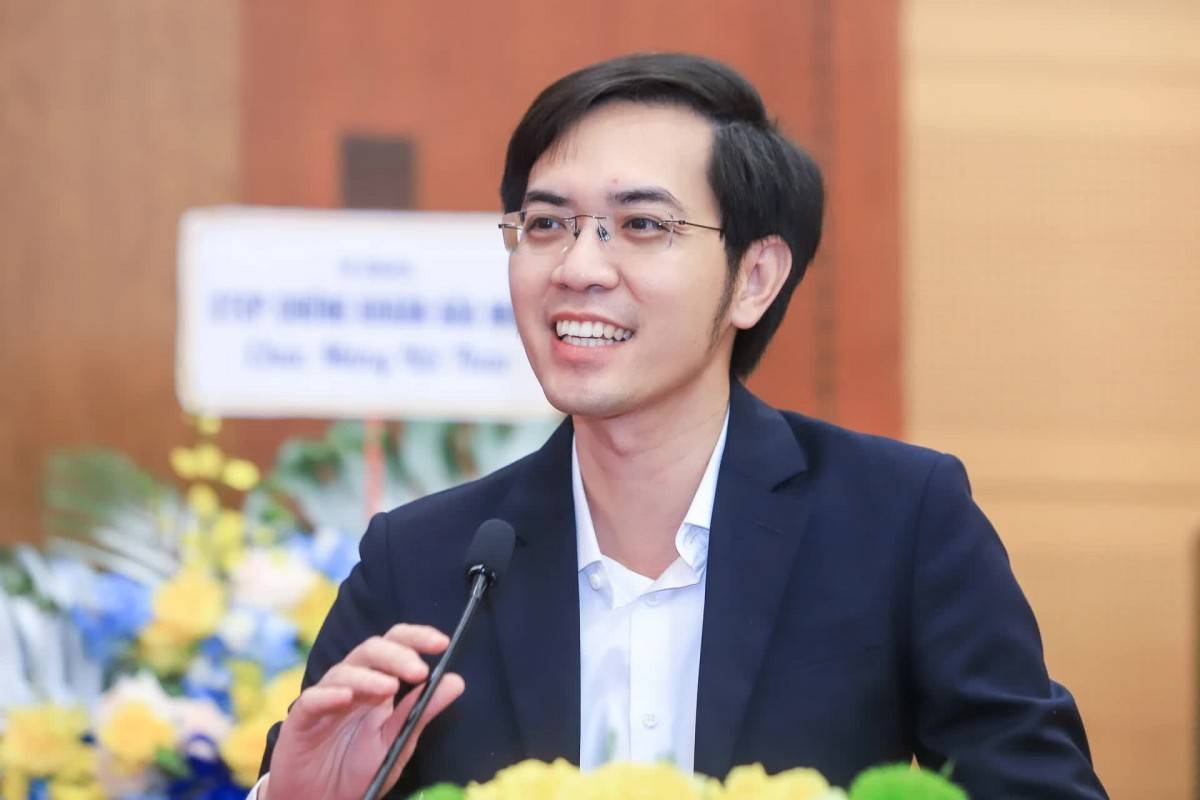
Theo PGS.TS Nguyễn Hữu Huân, VIFC không thay thế ngân hàng hay chứng khoán mà mở ra kênh dẫn vốn mới, giúp Việt Nam tiếp cận dòng vốn quốc tế mà thị trường hiện tại chưa khai thác hết.
PGS.TS Nguyễn Hữu Huân: Trung tâm tài chính quốc tế mở khóa dòng vốn tăng trưởng mới PGS. TS Nguyễn Hữu Huân: Trung tâm tài chính kỳ vọng hút 30 tỷ USD mỗi năm

Giai đoạn 2026-2030, Việt Nam cần huy động tối thiểu khoảng 38,5 triệu tỷ đồng vốn đầu tư phát triển, tương đương 40% GDP. Trong khi ngân sách nhà nước chỉ có thể đáp ứng khoảng 20%, phần còn lại - hơn 30 triệu tỷ đồng - phải trông cậy vào khu vực ngoài ngân sách. Đây là bài toán không nhỏ, và theo PGS.TS Nguyễn Hữu Huân, Phó chủ tịch Cơ quan điều hành VIFC tại TP.HCM, Trung tâm Tài chính Quốc tế Việt Nam (VIFC) chính là một trong những lời giải quan trọng.

Nền kinh tế quá phụ thuộc vào tín dụng ngân hàng

PGS. TS Nguyễn Hữu Huân cho rằng, áp lực huy động vốn của giai đoạn này lớn hơn nhiều so với trước, khi bình quân mỗi năm nền kinh tế cần khoảng 6,16 triệu tỷ đồng từ doanh nghiệp, thị trường vốn, hệ thống tài chính và các nguồn quốc tế. Trong khi đó, dù thị trường trái phiếu và chứng khoán đã có bước phát triển đáng kể - quy mô vốn hóa thị trường chứng khoán hiện tương đương 82,3% GDP - nhưng quy mô vốn hóa không đồng nghĩa với khả năng cung ứng vốn mới cho nền kinh tế.

Ông chỉ ra, năng lực IPO, phát hành thêm cổ phiếu, phát hành trái phiếu doanh nghiệp, hình thành quỹ đầu tư dài hạn và kết nối với nhà đầu tư tổ chức quốc tế của Việt Nam vẫn còn khoảng cách lớn so với nhu cầu thực tế. Hệ quả là nền kinh tế vẫn phụ thuộc rất nặng vào tín dụng ngân hàng, với dư nợ cho vay đã tương đương 145% GDP - một trong những tỷ lệ cao nhất thế giới.
PGS.TS Nguyễn Hữu Huân: Trung tâm tài chính Quốc Tế Việt Nam có thể hút 10-30 tỷ USD /năm
PGS.TS Nguyễn Hữu Huân: Trung tâm tài chính Quốc Tế Việt Nam có thể hút 10-30 tỷ USD /năm.

"Nền kinh tế phụ thuộc quá lớn vào ngân hàng dễ dẫn đến rủi ro, an toàn hệ thống tài chính quốc gia và cả nền kinh tế khi gặp cú sốc từ bên ngoài, vì nhà băng buộc phải sử dụng quá nhiều nguồn vốn ngắn hạn cho vay trung và dài hạn," ông Huân phân tích.

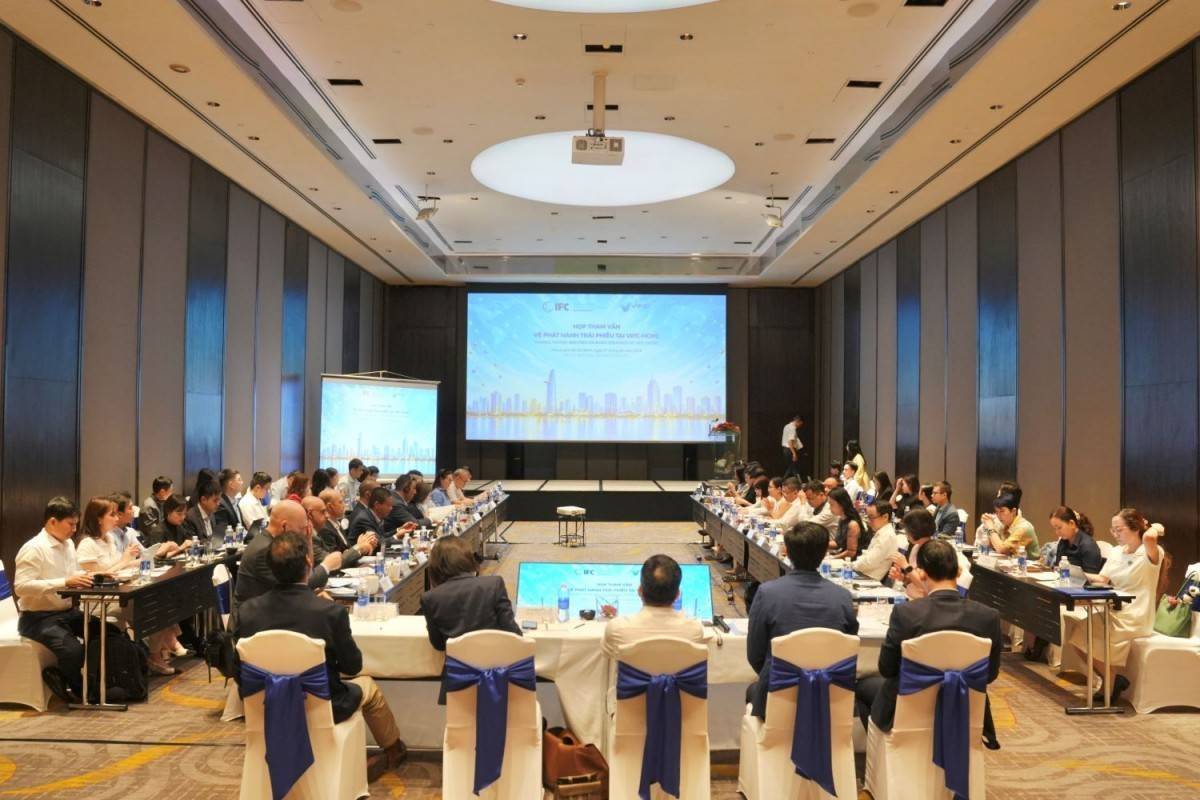
Chính từ thực trạng này, cùng mục tiêu tăng trưởng bền vững 10% trở lên, Quốc hội đã ban hành Nghị quyết 222/2025/QH15 và Chính phủ ban hành Nghị định 323/2025/NĐ-CP về việc thành lập VIFC tại TP.HCM và Đà Nẵng. VIFC-HCMC hiện đang chuẩn bị đi vào hoạt động sau khi Quy chế hoạt động được ban hành.

Về mục tiêu thu hút vốn nước ngoài theo Nghị quyết 10-NQ/TW - đạt 200-300 tỷ USD vốn FDI đăng ký và 150-200 tỷ USD vốn thực hiện trong giai đoạn 2026-2030 - ông Huân cho biết 7 tháng đầu năm 2026, Việt Nam đã thu hút trên 38 tỷ USD vốn đăng ký, tăng 58% so với cùng kỳ, và vốn thực hiện đạt 15,2 tỷ USD, tăng 11,8%. Nếu duy trì được tốc độ này, mục tiêu của Nghị quyết 10-NQ/TW hoàn toàn khả thi.

Tuy nhiên, ông Huân cũng lưu ý đến một thực tế từ Báo cáo Đầu tư thế giới 2026 của UNCTAD: dòng vốn FDI toàn cầu tuy đã phục hồi từ năm 2025, nhưng chỉ tập trung vào 20 nền kinh tế hàng đầu, chiếm hơn 80% tổng FDI - và Việt Nam chưa nằm trong nhóm này. Dòng vốn thế hệ mới hiện lựa chọn địa điểm dựa trên độ tin cậy của thể chế, khả năng chuyển đổi ngoại tệ, chất lượng hạ tầng, năng lực quản trị dữ liệu và khả năng triển khai dự án đúng tiến độ.

VIFC - kênh dẫn vốn mới, không thay thế hệ thống hiện có

Trước thách thức đó, PGS. TS Nguyễn Hữu Huân khẳng định VIFC chính là công cụ để hiện thực hóa mục tiêu thu hút FDI, khi trở thành kênh giúp nhà đầu tư nước ngoài đi từ tìm kiếm cơ hội, cấu trúc giao dịch, cấp phép đến phát hành, thanh toán, lưu ký và thoái vốn. Ông tin rằng mục tiêu 30-40 tỷ USD vốn nước ngoài mỗi năm có thể đạt được, khi xu hướng FDI toàn cầu đang tập trung vào các lĩnh vực chiến lược như hạ tầng trí tuệ nhân tạo, bán dẫn, khoáng sản quan trọng và công nghệ chuyển dịch năng lượng - đều là những lĩnh vực Việt Nam đang ưu tiên phát triển.

Điều quan trọng, theo ông, VIFC không thay thế hệ thống ngân hàng, thị trường chứng khoán hay dòng vốn FDI hiện có, mà tạo ra các kênh huy động vốn mà thị trường hiện tại chưa cung cấp đầy đủ: vốn ngoại tệ và đa tiền tệ, vốn kỳ hạn dài, quỹ hưu trí và tài sản quốc gia, tín dụng tư nhân, tài chính dự án, trái phiếu quốc tế.

Trả lời câu hỏi về khả năng cạnh tranh với hơn 120 trung tâm tài chính khác trên thế giới, ông Huân cho biết đã nghiên cứu kỹ các mô hình lớn như Singapore và Hong Kong. Theo ông, hai trung tâm này có lợi thế vị trí địa lý đắc địa nhưng lại hạn chế về diện tích, dân số và cơ cấu kinh tế thiên về dịch vụ. Trong khi đó, Việt Nam sở hữu vị trí "ngã tư quốc tế" giữa các tuyến hàng hải Bắc - Nam, Đông - Tây, với TP.HCM chỉ cách khoảng 3 giờ bay tới nhiều nền kinh tế năng động châu Á.

Đặc biệt, ông nhấn mạnh lợi thế "riêng có" của VIFC tại cả TP.HCM và Đà Nẵng là múi giờ khác biệt so với 21 trung tâm tài chính lớn nhất toàn cầu - yếu tố có thể giúp thu hút dòng vốn nhàn rỗi trong thời gian các trung tâm khác nghỉ giao dịch. Là trung tâm "sinh sau đẻ muộn", VIFC còn có lợi thế tận dụng công nghệ hiện đại và bài học kinh nghiệm từ các trung tâm tài chính đi trước.

Về con số cụ thể, ông Huân cho biết đã xây dựng 3 kịch bản đóng góp của VIFC vào GDP: kịch bản thận trọng, cơ sở và tăng tốc, tương ứng với mức huy động 10, 20 và 30 tỷ USD mỗi năm, cùng tỷ lệ giải ngân lần lượt 50%, 60% và 70%. Theo tính toán này, vốn thực giải ngân mỗi năm sẽ đạt tương ứng 130.000 tỷ đồng, 312.000 tỷ đồng và 546.000 tỷ đồng, giúp GDP tăng thêm lần lượt 28.900 tỷ đồng, 69.300 tỷ đồng và 121.300 tỷ đồng.

Ngoài tác động trực tiếp về lượng vốn, ông cho rằng VIFC còn tạo ra ba hiệu ứng chất lượng quan trọng: kéo dài kỳ hạn vốn, giảm rủi ro kỳ hạn của hệ thống ngân hàng; giảm chi phí vốn nhờ cạnh tranh, xếp hạng tín nhiệm và minh bạch; đồng thời tạo áp lực nâng chuẩn quản trị doanh nghiệp, báo cáo tài chính và công bố thông tin theo tiêu chuẩn ESG.

"Việc xây dựng, vận hành và phát triển VIFC có tính cạnh tranh tại Việt Nam sẽ góp phần thực hiện mục tiêu tăng trưởng hai con số," ông Huân khẳng định, đồng thời nhấn mạnh đây cũng là bước đi giúp nâng cao vị thế, uy tín của Việt Nam trên thị trường tài chính quốc tế, bảo đảm an ninh tài chính từ sớm, từ xa.
Tin bài khác
Đánh thuế đất bỏ hoang cần đúng đối tượng

Đánh thuế đất bỏ hoang cần đúng đối tượng

Đề xuất áp thuế 0,2% với đất bỏ hoang, không sử dụng hoặc chậm đưa vào sử dụng đang đặt ra yêu cầu quan trọng: phân biệt rõ hành vi găm giữ đất với những dự án chậm triển khai vì nguyên nhân khách quan.
Thị trường điện cạnh tranh đã đến lúc bước ra khỏi "phòng thí nghiệm"

Thị trường điện cạnh tranh đã đến lúc bước ra khỏi "phòng thí nghiệm"

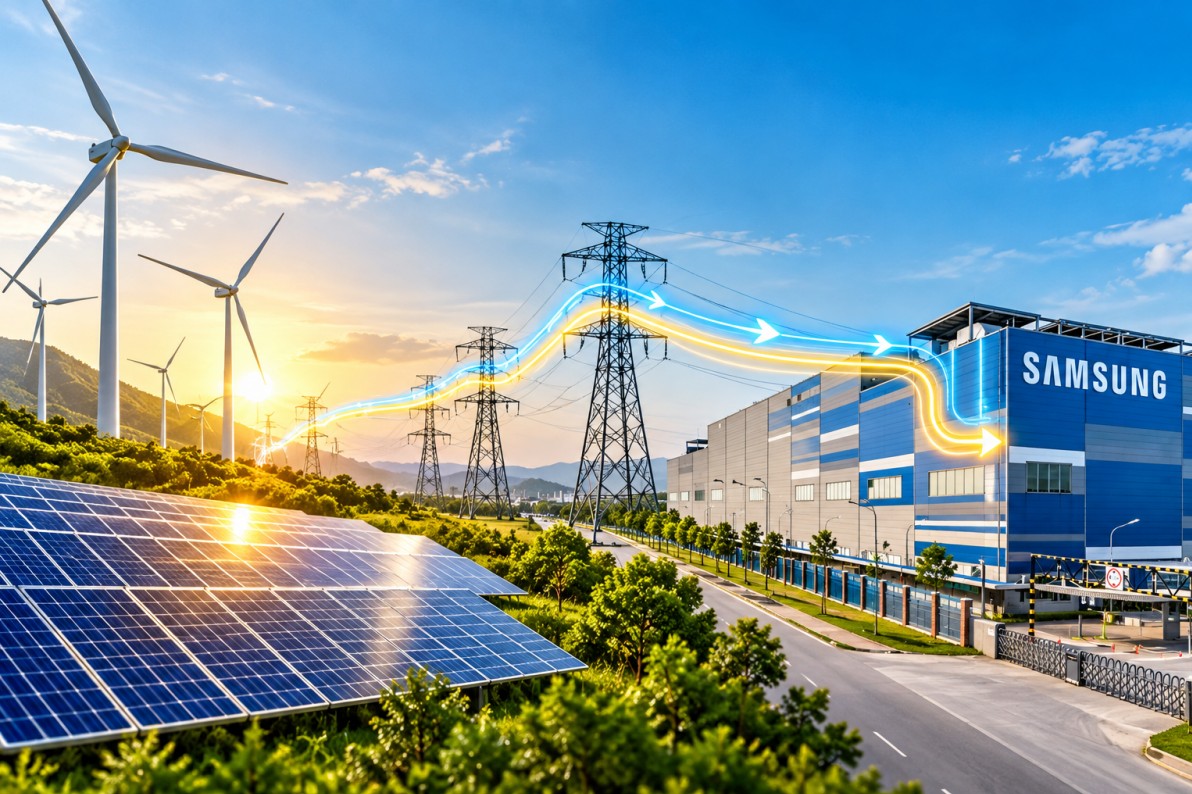
Việc Nhà máy điện mặt trời TTC Đức Huệ 2 ở Tây Ninh chính thức bán điện trực tiếp cho Samsung Electronics Việt Nam Thái Nguyên ở tỉnh Thái Nguyên từ ngày 1-6-2026 có thể xem là một cột mốc đáng chú ý của ngành điện lực(***). Sau nhiều năm tranh luận, cơ chế mua bán điện trực tiếp (DPPA) cuối cùng đã đi từ chính sách trên giấy sang giao dịch thực tế.
Cần đổi cách nhìn về sụt lún và ngập lụt ở TP. Hồ Chí Minh

Cần đổi cách nhìn về sụt lún và ngập lụt ở TP. Hồ Chí Minh

Sụt lún và ngập lụt TP. Hồ Chí Minh đang chịu tác động đồng thời từ sụt lún mặt đất, mưa cực đoan, triều cường, nước biển dâng và đô thị hóa. Các chuyên gia đề xuất chuyển sang quan trắc, dự báo sớm và quản trị rủi ro bằng dữ liệu.
Tín dụng mở thêm dư địa, du lịch cần gì để giữ dòng tiền?

Tín dụng mở thêm dư địa, du lịch cần gì để giữ dòng tiền?

Quy định mới của Ngân hàng Nhà nước tạo thêm dư địa tín dụng cho khách sạn, khu nghỉ dưỡng và các dự án gắn với du lịch. Nhưng vốn chỉ là một mắt xích, hiệu quả cuối cùng phụ thuộc vào khả năng hình thành sản phẩm, kéo dài thời gian lưu trú và tăng mức chi tiêu của du khách.
Nhà nước mua lại dự án bất động sản: Định giá thế nào để không lãng phí ngân sách?

Nhà nước mua lại dự án bất động sản: Định giá thế nào để không lãng phí ngân sách?

Đề xuất Nhà nước mua lại những dự án nhà ở thương mại mà chủ đầu tư không còn khả năng thực hiện hoặc không thể chuyển nhượng đang mở thêm một hướng xử lý các dự án bất động tồn đọng. Nhưng khi Nhà nước trở thành bên mua, câu hỏi quan trọng không chỉ là mua dự án nào mà còn là mua với giá nào, dựa trên căn cứ nào và kiểm soát ra sao để không biến việc giải cứu tài sản đình trệ thành gánh nặng ngân sách.
Chủ sở hữu hưởng lợi: Khi “bức bình phong” che khuất người kiểm soát thực sự

Chủ sở hữu hưởng lợi: Khi “bức bình phong” che khuất người kiểm soát thực sự

Những lớp sở hữu, pháp nhân trung gian hay người đại diện có thể khiến việc nhận diện chủ sở hữu hưởng lợi (CSHHL) trở nên phức tạp, đặc biệt tại các doanh nghiệp FDI và tập đoàn có cấu trúc sở hữu nhiều tầng. Bài toán này không chỉ đặt ra trách nhiệm cho doanh nghiệp mà còn liên quan đến yêu cầu minh bạch, phòng chống rửa tiền và bảo vệ quyền lợi của chính người hưởng lợi cuối cùng.
Làm sạch mã số thuế: Đề xuất phân loại tình trạng  doanh nghiệp để xử lý phù hợp

Làm sạch mã số thuế: Đề xuất phân loại tình trạng doanh nghiệp để xử lý phù hợp

Chiến dịch làm sạch mã số thuế đang đặt ra yêu cầu hoàn thiện cơ chế xử lý đối với tình trạng thực tế cụ của doanh nghiệp đã ngừng hoạt động, bỏ địa chỉ kinh doanh hoặc còn tồn tại nghĩa vụ thuế trên hồ sơ.
Nhận diện chủ sở hữu hưởng lợi: Doanh nghiệp loay hoay xác định người đứng sau?

Nhận diện chủ sở hữu hưởng lợi: Doanh nghiệp loay hoay xác định người đứng sau?

Quy định về chủ sở hữu hưởng lợi được bổ sung, làm rõ tại Nghị định 296/2026/NĐ-CP, nhưng với doanh nghiệp có cấu trúc sở hữu nhiều tầng, sở hữu chéo hoặc có yếu tố vốn FDI, việc xác định cá nhân kiểm soát cuối cùng vẫn là bài toán không đơn giản.
Dự thảo Luật Nhà ở cần làm rõ chính sách cho thuê

Dự thảo Luật Nhà ở cần làm rõ chính sách cho thuê

Tại hội thảo góp ý hoàn thiện dự thảo Luật Nhà ở (sửa đổi), Chủ tịch Hiệp hội Tư vấn Xây dựng Việt Nam Nguyễn Thị Duyên kiến nghị cơ quan soạn thảo làm rõ các quy định về nhà ở cho thuê, trong đó có thời hạn cho thuê theo thiết kế công trình, khái niệm “thuê mua” và cơ chế quản lý đối với các dự án sử dụng nguồn vốn khác nhau.
Fed tăng lãi suất và bài toán giữ nhịp tăng trưởng của Việt Nam

Fed tăng lãi suất và bài toán giữ nhịp tăng trưởng của Việt Nam

Áp lực tỷ giá được đánh giá chưa lớn, nhưng dư địa giảm lãi suất trong nước, dòng vốn và chi phí ngoại tệ đều có thể chịu sức ép nếu Fed tiếp tục thắt chặt.
Liên kết vùng là yêu cầu tất yếu của quá trình phát triển

Liên kết vùng là yêu cầu tất yếu của quá trình phát triển

Phó Chủ tịch UBND TP. Hồ Chí Minh Bùi Minh Thạnh nhấn mạnh, liên kết vùng không còn là lựa chọn mà đã trở thành yêu cầu tất yếu của quá trình phát triển; đồng thời đề nghị chuyển mạnh từ liên kết theo địa giới hành chính sang liên kết theo không gian phát triển, từ xúc tiến từng dự án sang kiến tạo chuỗi giá trị.
Bài toán mới của FDI là giữ giá trị trong nền kinh tế Việt

Bài toán mới của FDI là giữ giá trị trong nền kinh tế Việt

Dữ liệu VNTAX 2026 cho thấy một khoảng cách đáng chú ý giữa quy mô xuất khẩu của khu vực FDI và vị trí trong nhóm doanh nghiệp nộp ngân sách lớn nhất. Đây cũng là lúc chính sách FDI chuyển trọng tâm từ thu hút vốn sang giá trị gia tăng, công nghệ và liên kết với doanh nghiệp Việt.
Thị trường mua bán nợ cần một hạ tầng đủ sức kéo nhà đầu tư

Thị trường mua bán nợ cần một hạ tầng đủ sức kéo nhà đầu tư

Nợ xấu vẫn là nguồn lực lớn cần được giải phóng. Để biến các khoản nợ thành tài sản có thể giao dịch, thị trường cần dữ liệu chuẩn, định giá rõ và thêm nhà đầu tư chuyên nghiệp.
Du lịch Việt Nam đứng trước bài toán nâng giá trị mỗi du khách

Du lịch Việt Nam đứng trước bài toán nâng giá trị mỗi du khách

Quy mô khách du lịch của Việt Nam đang tăng nhanh, nhưng chặng đường phía trước đòi hỏi nhiều hơn những kỷ lục về lượng khách. Nghị quyết số 26-NQ/TW ngày 22/8/2026 của Bộ Chính trị mở ra định hướng chuyển mạnh sang du lịch chất lượng cao, thông minh, xanh, sáng tạo và có giá trị gia tăng lớn.
Đừng để “lớn lên” trở thành nỗi sợ của hộ kinh doanh!

Đừng để “lớn lên” trở thành nỗi sợ của hộ kinh doanh!

Hộ kinh doanh không thiếu năng lực làm ăn. Điều họ cần là một môi trường đủ đơn giản, minh bạch và dễ dự đoán để từ một cửa hàng nhỏ có thể trở thành một cơ sở sản xuất, một doanh nghiệp và xa hơn là một mắt xích trong chuỗi giá trị.
Trên thị trường hiện nay có khá nhiều lựa chọn khi nhắc đến các loại ví trả sau , mỗi sản phẩm có hạn mức và điều kiện phê duyệt khác nhau, phù hợp với từng nhu cầu tài chính cá nhân.