Thứ hai 16/11/2026 05:35
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Góc nhìn Chuyên gia

145.000 tỷ đồng tín dụng nhà ở xã hội vì sao mới giải ngân 12.440 tỷ?

Khoảng cách giữa 145.000 tỷ đồng tín dụng nhà ở xã hội được bố trí và 12.440 tỷ đồng đã giải ngân cho thấy bài toán của thị trường bất động sản không đơn giản là thiếu vốn. Dòng tiền chỉ thực sự phát huy tác dụng khi gặp đúng dự án, đúng nhu cầu và một cấu trúc tài chính đủ an toàn.
Tín dụng bất động sản đang đứng trước yêu cầu khó: vừa phải khơi thông dòng vốn cho những dự án có khả năng tạo ra sản phẩm, vừa phải ngăn rủi ro tích tụ trong ngân hàng và thị trường.

Con số của chương trình tín dụng nhà ở xã hội là một minh chứng rõ rệt. Chương trình có quy mô 145.000 tỷ đồng, huy động từ 9 ngân hàng thương mại, nhưng đến tháng 6/2026 mới giải ngân lũy kế khoảng 12.440 tỷ đồng.

Khoảng cách rất lớn giữa nguồn vốn được bố trí và vốn thực tế đến được thị trường cho thấy tiền không phải nút thắt duy nhất. Vấn đề nằm ở pháp lý dự án, sản phẩm, khả năng hấp thụ, năng lực tài chính của chủ đầu tư và khả năng trả nợ của người mua.

Không thể nhìn toàn bộ tín dụng bất động sản bằng một thước đo

Tín dụng phục vụ người mua nhà, phát triển dự án, kinh doanh bất động sản hay các hoạt động đầu tư có đặc điểm hoàn toàn khác nhau về dòng tiền và rủi ro.

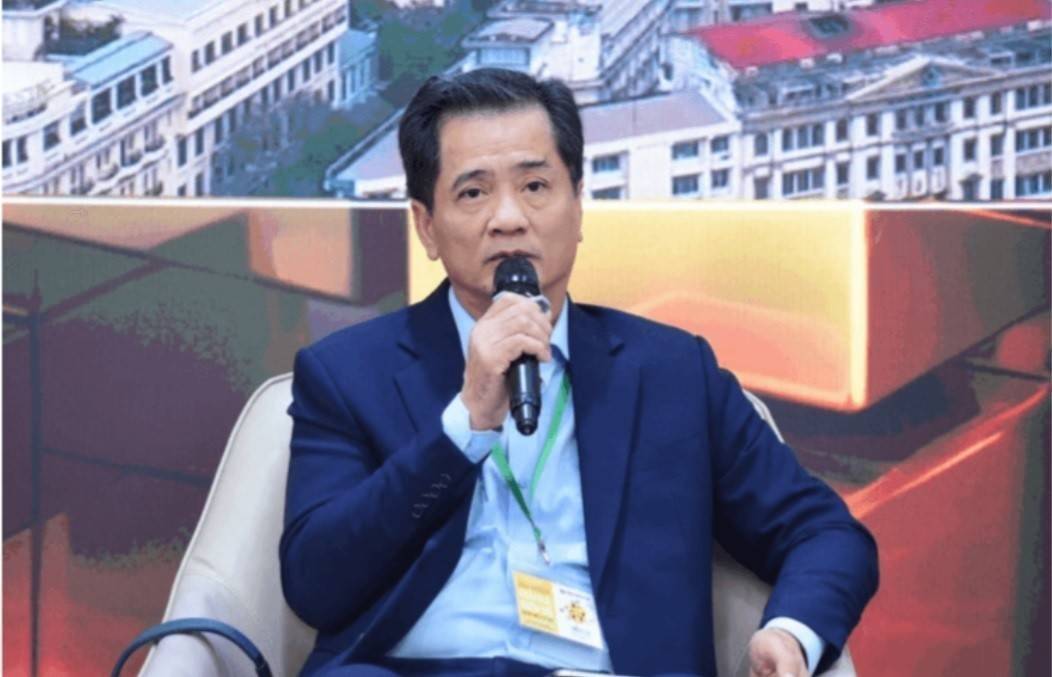
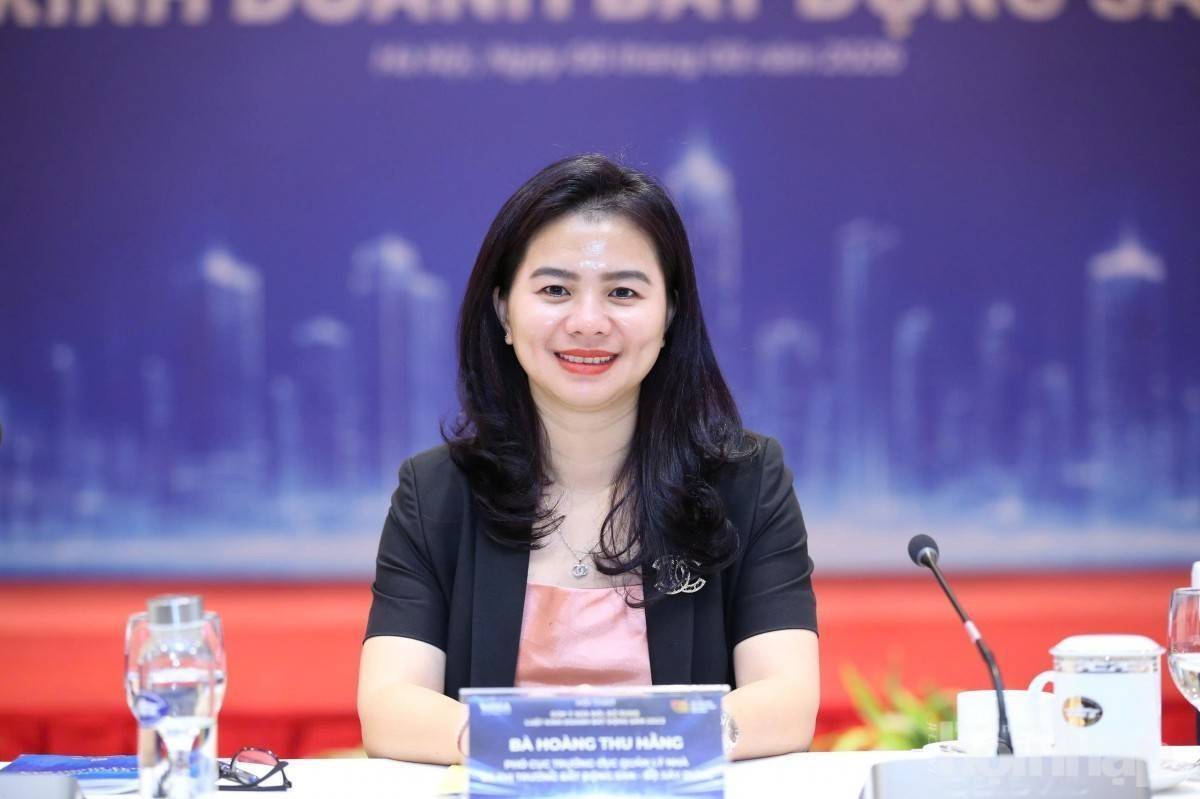
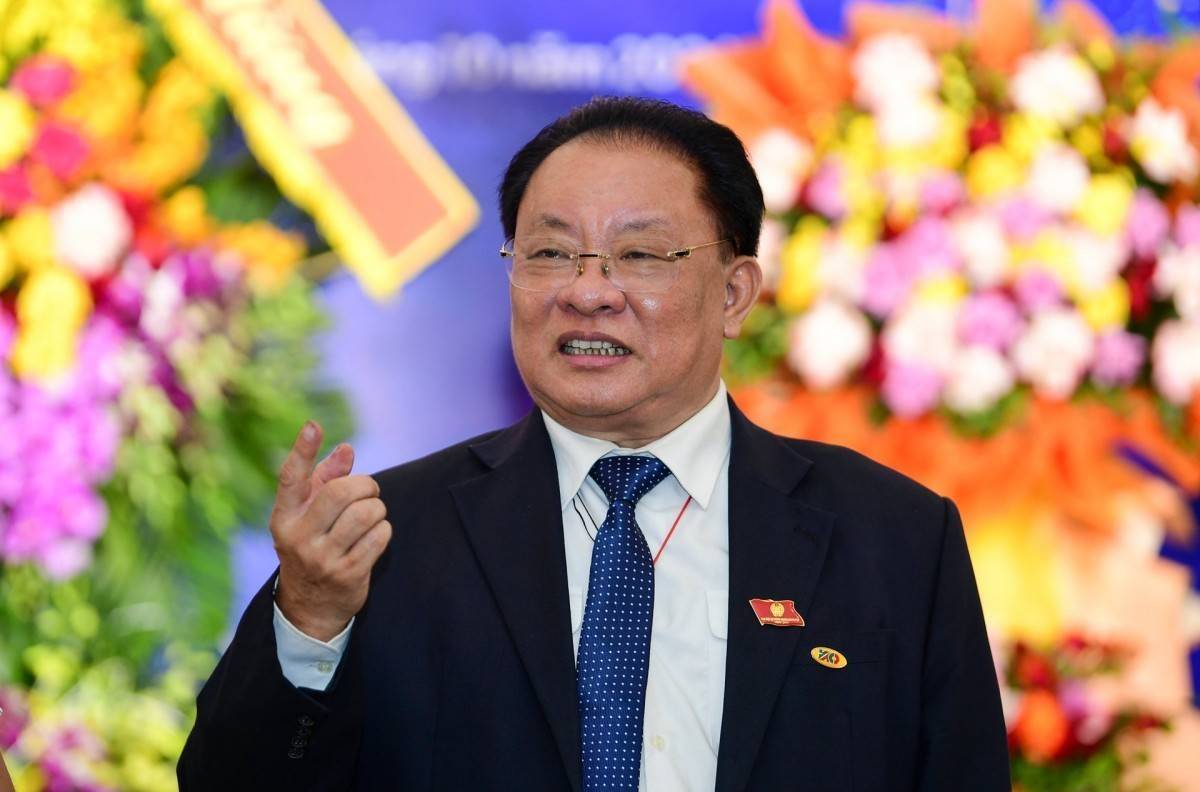
TS. Nguyễn Văn Đính, Phó chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS).

Theo Phó Chủ tịch Hiệp hội Bất động sản Việt Nam (Vnrea) Nguyễn Văn Đính, nguồn vốn cần được ưu tiên cho những dự án đủ pháp lý, có khả năng hoàn thành, tạo thêm nguồn cung nhà ở và đáp ứng nhu cầu thực.

Ngược lại, những dòng vốn phục vụ đầu cơ hoặc kéo dài các dự án không còn khả năng phục hồi cần được kiểm soát.

Nếu nới tín dụng đồng loạt, rủi ro có thể quay trở lại hệ thống ngân hàng. Nhưng nếu siết đồng loạt, những dự án đang có khả năng hoàn thành nhưng thiếu vốn lại có thể tiếp tục đình trệ, kéo theo nguy cơ nợ xấu.

Điểm mấu chốt vì thế không phải nới hay siết, mà là phân loại.

Ba nhóm dự án cần được nhìn khác nhau

Một hướng tiếp cận được các chuyên gia bất động sản đề xuất là phân loại dự án theo khả năng triển khai và phục hồi.

Nhóm thứ nhất là những dự án đủ pháp lý, có khả năng hoàn thành, có tác động lan tỏa lớn nhưng chủ yếu thiếu vốn. Đây là nhóm cần được ưu tiên tiếp cận tín dụng để hoàn thành công trình, đưa sản phẩm ra thị trường và tạo dòng tiền trả nợ.

Nhóm thứ hai là dự án còn khả năng phục hồi nhưng phải tái cấu trúc. Doanh nghiệp có thể phải bổ sung vốn chủ sở hữu, điều chỉnh phương án kinh doanh hoặc cơ cấu lại nghĩa vụ nợ trước khi tiếp tục huy động tín dụng.

Nhóm thứ ba là những dự án không còn khả năng phục hồi. Với nhóm này, việc tiếp tục bơm vốn không giải quyết được vấn đề mà chỉ kéo dài rủi ro. Các phương án chuyển nhượng, thanh lý hoặc xử lý theo quy định cần được tính đến.

Cách phân tầng như vậy giúp dòng vốn tránh được tình trạng cùng mang tên “tín dụng bất động sản” nhưng có mức độ an toàn hoàn toàn khác nhau.

Dự án có tiền vẫn chưa chắc bán được

Thực tế của chương trình tín dụng nhà ở xã hội cho thấy một nghịch lý: có nguồn vốn ưu đãi nhưng vốn chưa thể giải ngân nhanh.

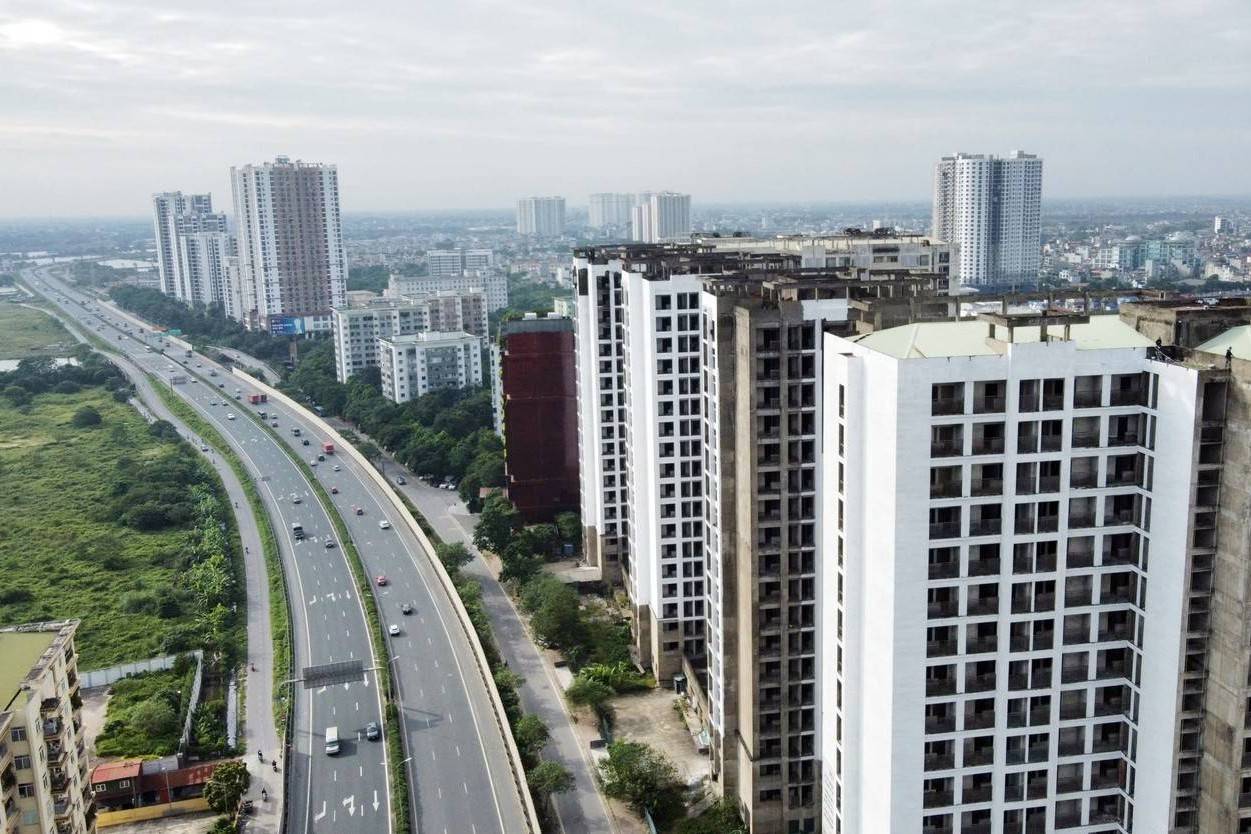
Từ nay tới năm 2030, nhà ở cho thuê là trụ cột chiến lược, nhất là tại các đô thị lớn, khu công nghiệp.
Từ nay tới năm 2030, nhà ở cho thuê là trụ cột chiến lược, nhất là tại các đô thị lớn, khu công nghiệp (Ảnh: https://baochinhphu.vn).

Nguyên nhân có thể xuất phát từ nhiều mắt xích. Dự án chưa hoàn thiện pháp lý thì ngân hàng khó giải ngân. Giá bán không phù hợp thì người mua khó tiếp cận. Sản phẩm không đúng nhu cầu thì nguồn cầu không đủ mạnh. Người vay không chứng minh được khả năng trả nợ thì lãi suất ưu đãi cũng chưa đủ để biến nhu cầu thành giao dịch.

Điều này cho thấy chính sách tín dụng không thể tách khỏi quá trình tháo gỡ pháp lý, phát triển nguồn cung và nâng khả năng tiếp cận nhà ở của người dân.

Với doanh nghiệp, đây cũng là lời cảnh báo quan trọng: không thể xem tín dụng là phương án thay thế cho một dự án có cấu trúc tài chính và phương án kinh doanh yếu.

Dữ liệu phải đi trước dòng vốn

Một rào cản đáng kể khác là dữ liệu giữa ngân hàng, doanh nghiệp, dự án và người mua vẫn còn phân mảnh. Khả năng nhận diện sớm một dự án có nguy cơ mất khả năng thanh toán cũng chưa đủ rõ.

Nếu không cải thiện được dữ liệu, việc “ưu tiên tín dụng” rất dễ trở thành phân bổ vốn theo tiêu chí hành chính thay vì đánh giá rủi ro thực tế.

Theo hướng này, Ngân hàng Nhà nước cần tăng cường đánh giá các tiêu chí như tỷ lệ dư nợ trên giá trị tài sản bảo đảm (LTV), tổng nghĩa vụ nợ và khả năng trả nợ của người vay. Người mua nhà lần đầu, nhà ở xã hội, nhà ở cho thuê và những tài sản tạo dòng tiền cần có cơ chế tiếp cận tín dụng phù hợp hơn.

Các ngân hàng cũng cần thường xuyên đánh giá khả năng chịu đựng trước những kịch bản như giá bất động sản giảm, dự án chậm bàn giao, trái phiếu đến hạn hoặc giá trị tài sản bảo đảm suy giảm.

Khơi thông vốn nhưng không chuyển rủi ro

Từ năm 2023 đến nay, chính sách tín dụng bất động sản đã từng bước chuyển từ tháo gỡ thanh khoản sang định hướng dòng vốn có mục tiêu. Các chính sách trước đó tập trung xử lý vòng xoáy giữa pháp lý, trái phiếu và tín dụng; sau đó hướng vốn cụ thể hơn vào nhà ở xã hội, nhà ở cho thuê, người trẻ mua nhà và các dự án có tính khả thi.

Định hướng này cần tiếp tục được hoàn thiện bằng tiêu chí rõ ràng, thời hạn cụ thể và cơ chế hậu kiểm.

Ông Nguyễn Văn Đính cho rằng: “Việc kiểm soát tín dụng theo cách cào bằng sẽ làm mất đi động lực tăng trưởng bền vững cho thị trường BĐS đang trong giai đoạn phân hóa cao giữa dự án đáp ứng nhu cầu thực và các dự án treo để huy động vốn của nhà đầu tư.”

Dòng vốn vì thế cần được tái cấp cho những dự án có đủ điều kiện, an toàn về pháp lý, đồng thời kiểm soát mức độ tập trung tín dụng và khả năng trả nợ.

Mục tiêu cuối cùng không phải đưa thật nhiều tiền vào bất động sản. Đó là đưa đúng đồng vốn vào đúng tài sản, tạo ra sản phẩm thực, dòng tiền thực và khả năng trả nợ thực, qua đó phục hồi thị trường mà không đẩy rủi ro sang hệ thống tài chính.
Tin bài khác
Chờ thị trường phục hồi hay luật chơi đã thay đổi?

Chờ thị trường phục hồi hay luật chơi đã thay đổi?

Có những lúc doanh nghiệp khó khăn vì thị trường đi xuống, nhưng cũng có khi thị trường đã âm thầm đổi khác, chỉ có doanh nghiệp vẫn đang chờ những ngày tháng cũ quay về. Nhận diện được đâu là suy giảm chu kỳ, đâu là chuyển dịch cấu trúc có thể là câu hỏi quan trọng nhất đối với các nhà lãnh đạo hôm nay.
Bất động sản bước vào chu kỳ sàng lọc bằng dòng tiền và năng lực quản trị

Bất động sản bước vào chu kỳ sàng lọc bằng dòng tiền và năng lực quản trị

Nguồn cung trở lại nhưng giao dịch chậm, tồn kho tăng và chi phí vốn tiếp tục gây sức ép. Theo các chuyên gia, chu kỳ mới của thị trường bất động sản sẽ không còn dễ dàng thưởng cho quỹ đất lớn hay kỳ vọng tăng giá, mà ngày càng phụ thuộc vào pháp lý, dòng tiền, nhu cầu thực và năng lực quản trị.
Chủ tịch VARS: Hệ số K kéo chi phí đất tăng 2-2,6 lần nhưng người dân được lợi

Chủ tịch VARS: Hệ số K kéo chi phí đất tăng 2-2,6 lần nhưng người dân được lợi

Góp ý dự án Luật Đất đai (sửa đổi), TS.Nguyễn Văn Đính, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS) cho rằng, bảng giá đất nhân hệ số K cần được điều chỉnh sát thực tế nhằm đảm bảo hài hòa lợi ích ba bên: Nhà nước - người dân - doanh nghiệp.
Doanh nghiệp Việt phải giữ lại nhiều giá trị hơn trong chuỗi sản xuất

Doanh nghiệp Việt phải giữ lại nhiều giá trị hơn trong chuỗi sản xuất

Muốn tiến tới nền kinh tế thu nhập cao vào năm 2045, Việt Nam không thể chỉ dựa vào mở rộng sản xuất và xuất khẩu. Thách thức lớn hơn là giúp doanh nghiệp trong nước tham gia sâu vào chuỗi cung ứng, làm chủ công nghệ và giữ lại nhiều giá trị gia tăng hơn.
Nhà khoa học đứng sau công nghệ lọc nước giá rẻ: “Tôi thực sự ngưỡng mộ tầm nhìn của VinFuture”

Nhà khoa học đứng sau công nghệ lọc nước giá rẻ: “Tôi thực sự ngưỡng mộ tầm nhìn của VinFuture”

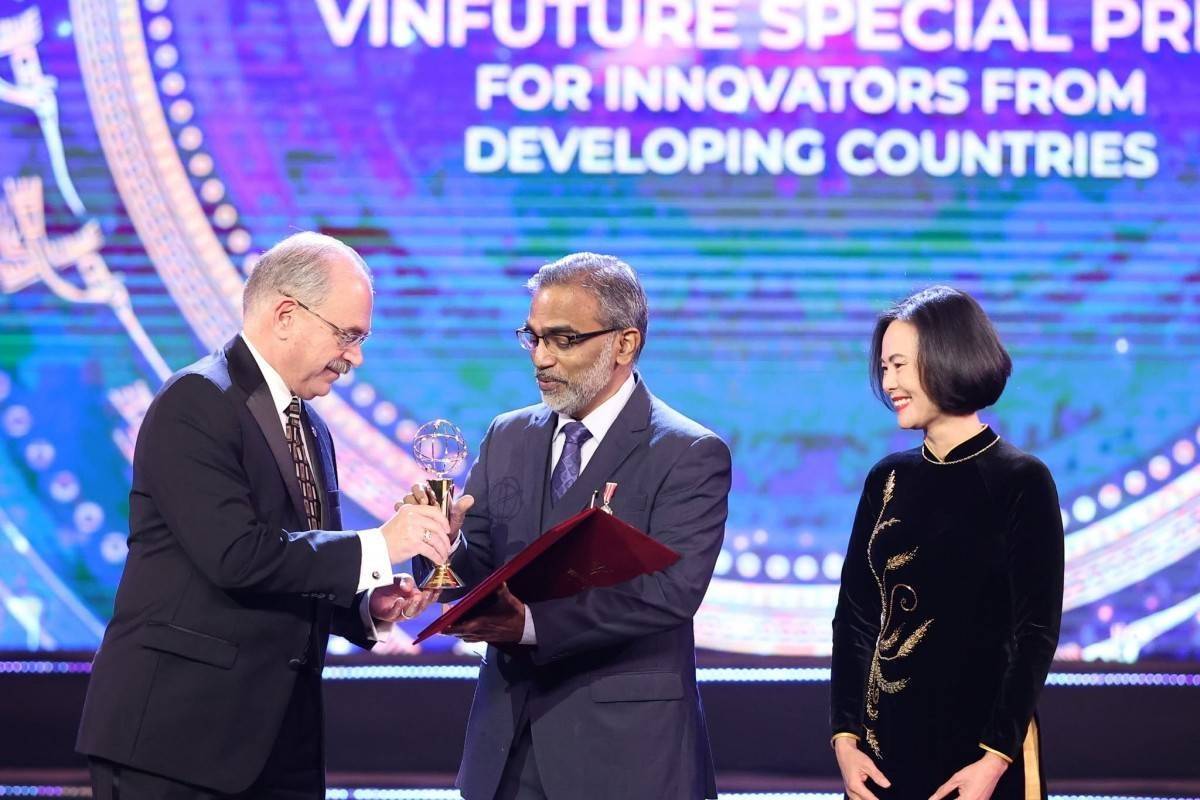
Bốn năm sau khi được vinh danh với Giải Đặc biệt VinFuture dành cho Nhà khoa học đến từ các nước đang phát triển, GS. Thalappil Pradeep trở lại VinFuture với tư cách thành viên Hội đồng Giải thưởng. Trong vai trò mới, nhà khoa học đứng sau những công nghệ giúp hàng triệu người tiếp cận nguồn nước sạch với chi phí thấp nhấn mạnh rằng tác động xã hội mới là thước đo quan trọng của một nền khoa học phụng sự nhân loại.
Giảm lãi suất cần đi cùng khơi thông khả năng hấp thụ vốn

Giảm lãi suất cần đi cùng khơi thông khả năng hấp thụ vốn

Giảm lãi suất là tín hiệu tích cực đối với doanh nghiệp, song hiệu quả của chính sách còn phụ thuộc vào sức cầu thị trường, khả năng tiếp cận tín dụng và sự phối hợp giữa chính sách tiền tệ với chính sách tài khóa.
Gỡ nút thắt, mở đường cho điện xanh trong khu công nghiệp

Gỡ nút thắt, mở đường cho điện xanh trong khu công nghiệp

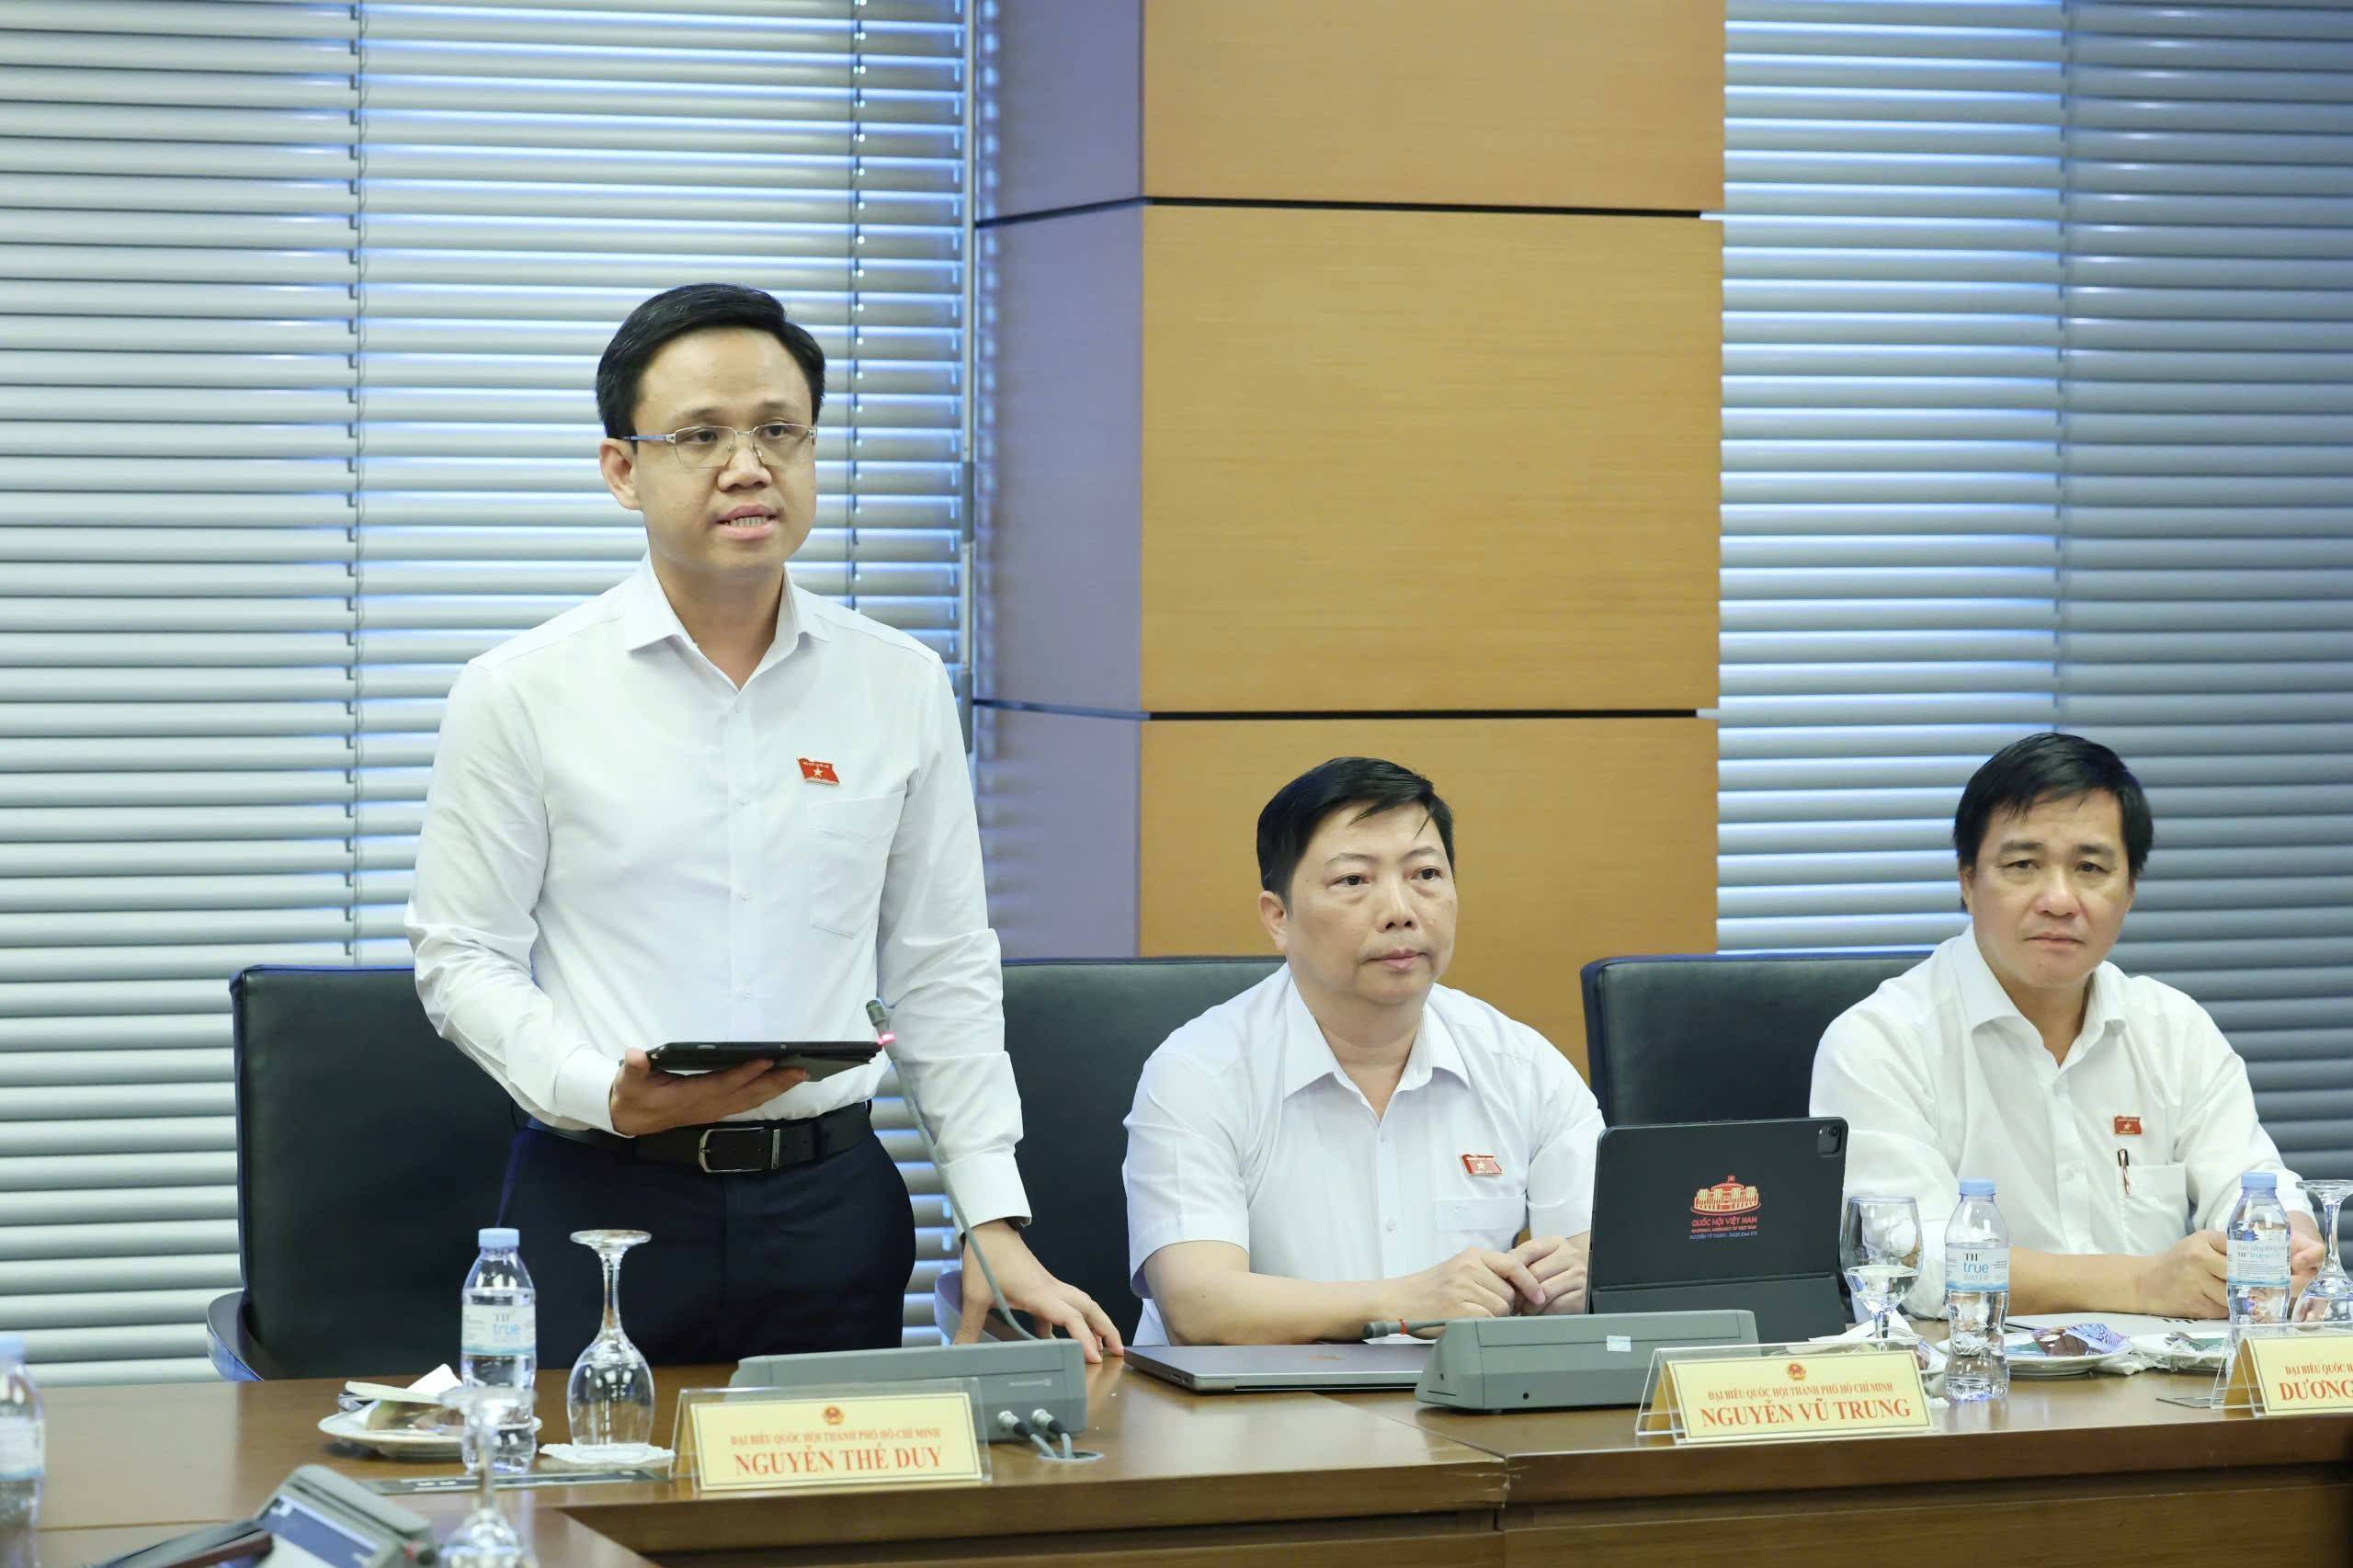
Điện xanh đang trở thành lợi thế cạnh tranh của nền công nghiệp hiện đại. Từ cơ chế mua bán điện trực tiếp (DPPA), điện mặt trời mái nhà đến lưu trữ năng lượng, đại biểu Quốc hội Nguyễn Thế Duy đề xuất tháo gỡ các điểm nghẽn thể chế, tạo điều kiện để doanh nghiệp chủ động tiếp cận nguồn năng lượng sạch.
ESTA hướng đến kết nối lao động kỹ thuật Việt Nam với doanh nghiệp Mỹ

ESTA hướng đến kết nối lao động kỹ thuật Việt Nam với doanh nghiệp Mỹ

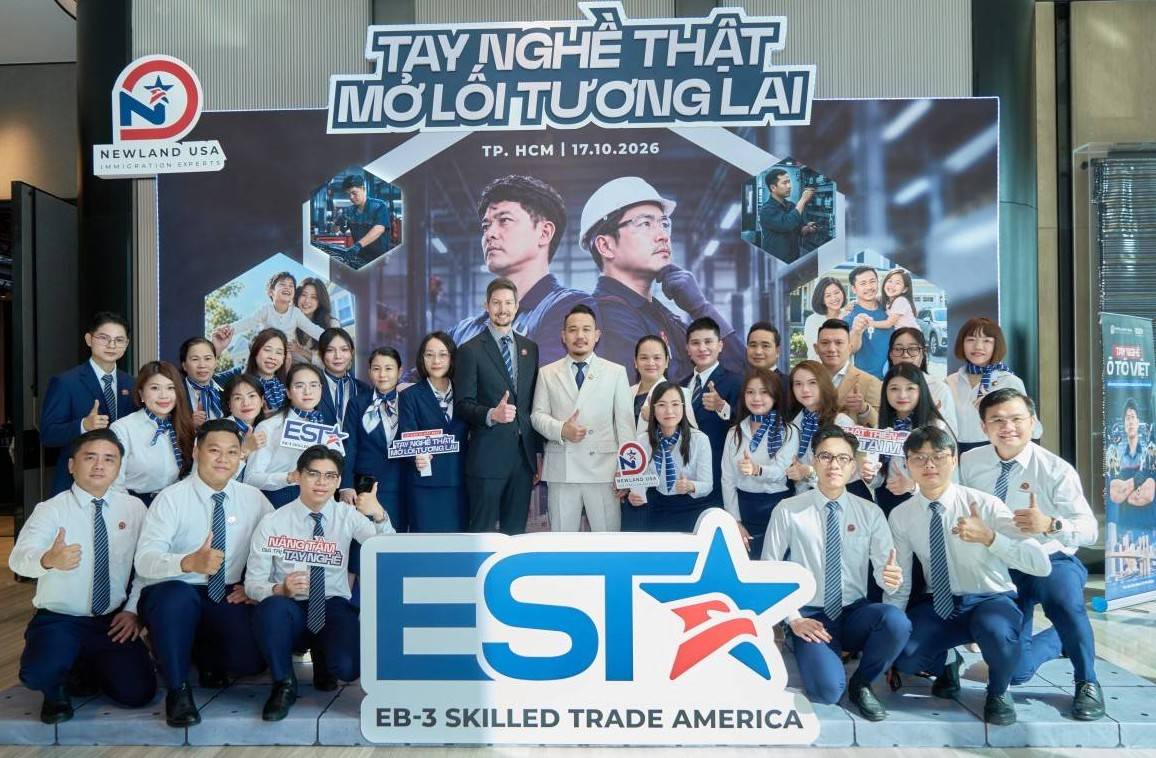
Ngày 17/10, Newland USA ra mắt chương trình ESTA, kết nối lao động kỹ thuật Việt Nam với nhu cầu tuyển dụng của doanh nghiệp Mỹ theo diện visa định cư EB-3, trước mắt tập trung vào lĩnh vực sửa chữa ô tô và bảo trì máy móc công nghiệp.
Doanh nghiệp Việt muốn hút vốn ngoại cần bắt đầu từ năng lực quản trị

Doanh nghiệp Việt muốn hút vốn ngoại cần bắt đầu từ năng lực quản trị

Cơ hội tiếp cận nhà đầu tư và tham gia sâu hơn vào chuỗi cung ứng toàn cầu đang mở ra với doanh nghiệp Việt Nam. Tuy nhiên, để chuyển sự quan tâm thành dòng vốn và hợp đồng dài hạn, doanh nghiệp cần chứng minh năng lực quản trị, minh bạch tài chính và khả năng duy trì các tiêu chuẩn vận hành nhất quán.
Đánh thuế đất bỏ hoang cần đúng đối tượng

Đánh thuế đất bỏ hoang cần đúng đối tượng

Đề xuất áp thuế 0,2% với đất bỏ hoang, không sử dụng hoặc chậm đưa vào sử dụng đang đặt ra yêu cầu quan trọng: phân biệt rõ hành vi găm giữ đất với những dự án chậm triển khai vì nguyên nhân khách quan.
Thị trường điện cạnh tranh đã đến lúc bước ra khỏi "phòng thí nghiệm"

Thị trường điện cạnh tranh đã đến lúc bước ra khỏi "phòng thí nghiệm"

Việc Nhà máy điện mặt trời TTC Đức Huệ 2 ở Tây Ninh chính thức bán điện trực tiếp cho Samsung Electronics Việt Nam Thái Nguyên ở tỉnh Thái Nguyên từ ngày 1-6-2026 có thể xem là một cột mốc đáng chú ý của ngành điện lực(***). Sau nhiều năm tranh luận, cơ chế mua bán điện trực tiếp (DPPA) cuối cùng đã đi từ chính sách trên giấy sang giao dịch thực tế.
Cần đổi cách nhìn về sụt lún và ngập lụt ở TP. Hồ Chí Minh

Cần đổi cách nhìn về sụt lún và ngập lụt ở TP. Hồ Chí Minh

Sụt lún và ngập lụt TP. Hồ Chí Minh đang chịu tác động đồng thời từ sụt lún mặt đất, mưa cực đoan, triều cường, nước biển dâng và đô thị hóa. Các chuyên gia đề xuất chuyển sang quan trắc, dự báo sớm và quản trị rủi ro bằng dữ liệu.
Tín dụng mở thêm dư địa, du lịch cần gì để giữ dòng tiền?

Tín dụng mở thêm dư địa, du lịch cần gì để giữ dòng tiền?

Quy định mới của Ngân hàng Nhà nước tạo thêm dư địa tín dụng cho khách sạn, khu nghỉ dưỡng và các dự án gắn với du lịch. Nhưng vốn chỉ là một mắt xích, hiệu quả cuối cùng phụ thuộc vào khả năng hình thành sản phẩm, kéo dài thời gian lưu trú và tăng mức chi tiêu của du khách.
Nhà nước mua lại dự án bất động sản: Định giá thế nào để không lãng phí ngân sách?

Nhà nước mua lại dự án bất động sản: Định giá thế nào để không lãng phí ngân sách?

Đề xuất Nhà nước mua lại những dự án nhà ở thương mại mà chủ đầu tư không còn khả năng thực hiện hoặc không thể chuyển nhượng đang mở thêm một hướng xử lý các dự án bất động tồn đọng. Nhưng khi Nhà nước trở thành bên mua, câu hỏi quan trọng không chỉ là mua dự án nào mà còn là mua với giá nào, dựa trên căn cứ nào và kiểm soát ra sao để không biến việc giải cứu tài sản đình trệ thành gánh nặng ngân sách.
Chủ sở hữu hưởng lợi: Khi “bức bình phong” che khuất người kiểm soát thực sự

Chủ sở hữu hưởng lợi: Khi “bức bình phong” che khuất người kiểm soát thực sự

Những lớp sở hữu, pháp nhân trung gian hay người đại diện có thể khiến việc nhận diện chủ sở hữu hưởng lợi (CSHHL) trở nên phức tạp, đặc biệt tại các doanh nghiệp FDI và tập đoàn có cấu trúc sở hữu nhiều tầng. Bài toán này không chỉ đặt ra trách nhiệm cho doanh nghiệp mà còn liên quan đến yêu cầu minh bạch, phòng chống rửa tiền và bảo vệ quyền lợi của chính người hưởng lợi cuối cùng.
bao-hiem-that-nghiep