Thứ sáu 18/09/2026 15:25
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Fed tăng lãi suất thêm 0,25 điểm % trong tháng 9 không tạo ra một cú sốc tức thời với kinh tế Việt Nam. Nhưng với một nền kinh tế có độ mở lớn, đây là tín hiệu buộc chính sách phải tính toán kỹ hơn giữa ba biến số: tăng trưởng, lạm phát và ổn định tỷ giá.
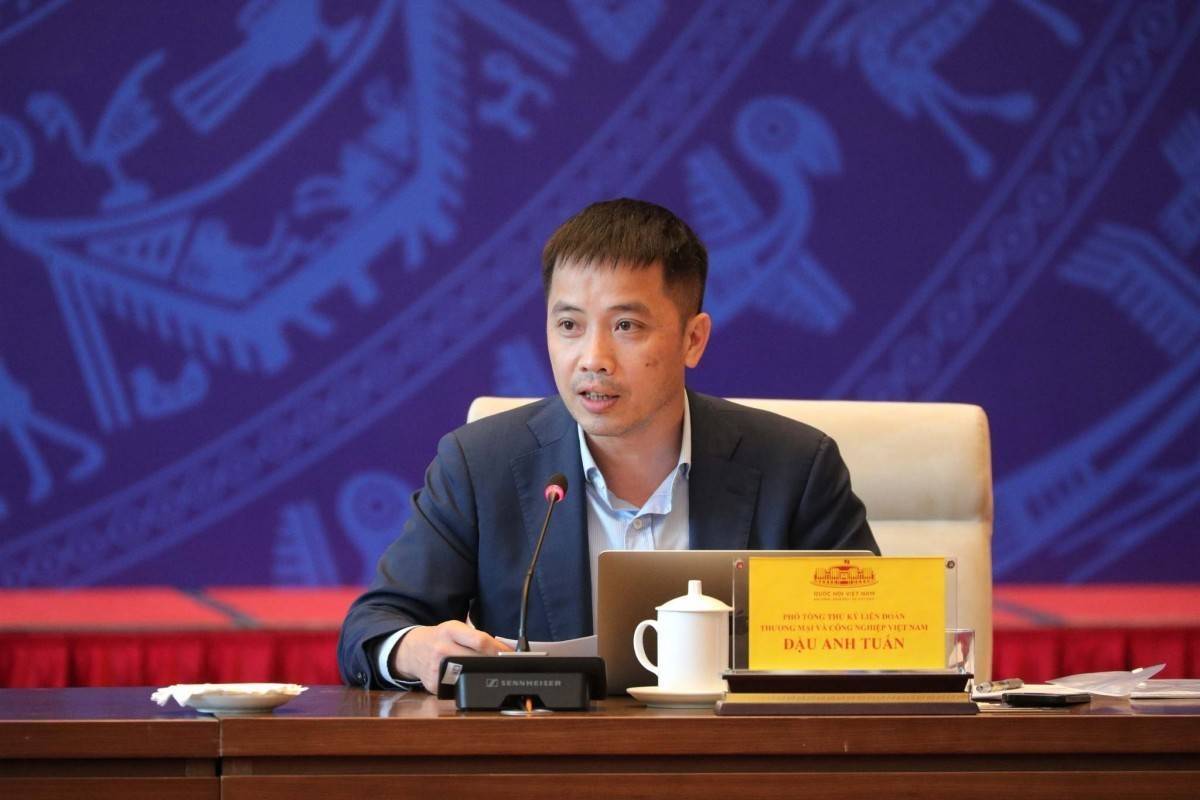
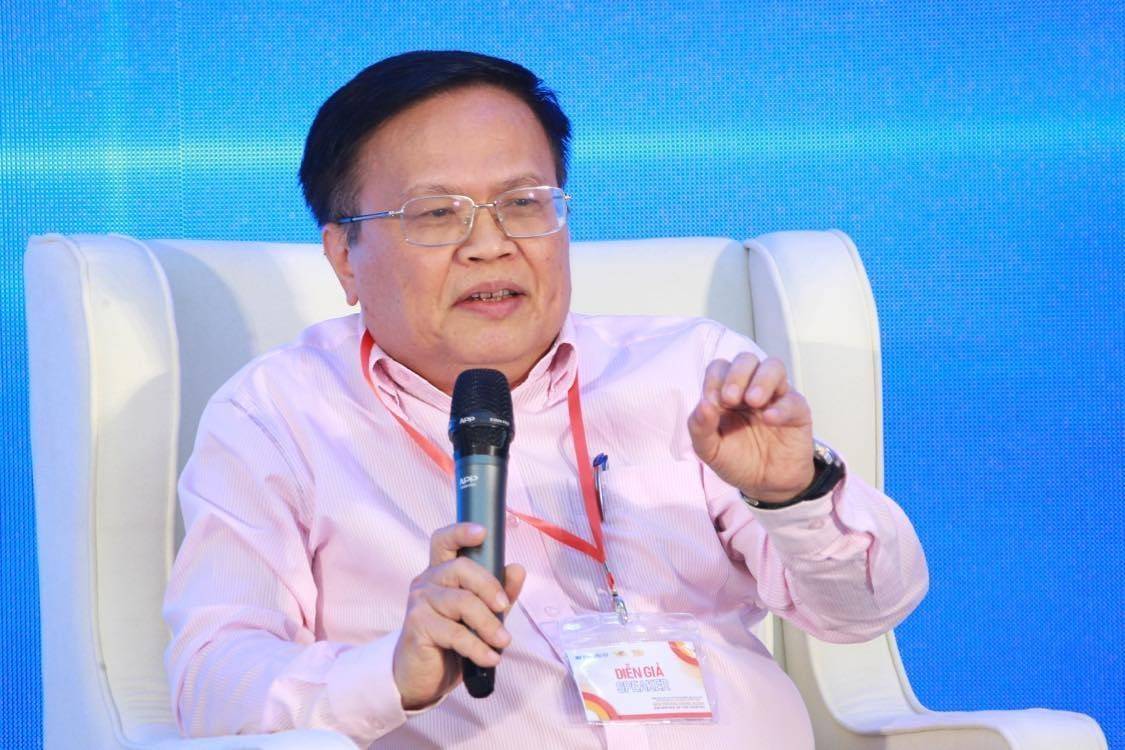
Theo TS. Cấn Văn Lực - Chuyên gia kinh tế trưởng BIDV và Nhóm tác giả Viện Nghiên cứu Kinh tế BIDV, tác động đáng chú ý không chỉ nằm ở mức tăng 0,25 điểm % mà ở khả năng thay đổi kỳ vọng về lãi suất, tỷ giá, dòng vốn và chi phí vốn toàn cầu.
Không phải cú sốc tỷ giá, nhưng không thể chủ quan
Ngày 16/9/2026, Fed nâng lãi suất điều hành thêm 0,25 điểm %, đưa biên độ lãi suất quỹ liên bang lên 3,75%-4%. Quyết định được FOMC thông qua với tỷ lệ 12-0, trong bối cảnh Fed đánh giá lạm phát vẫn ở mức cao.
 |
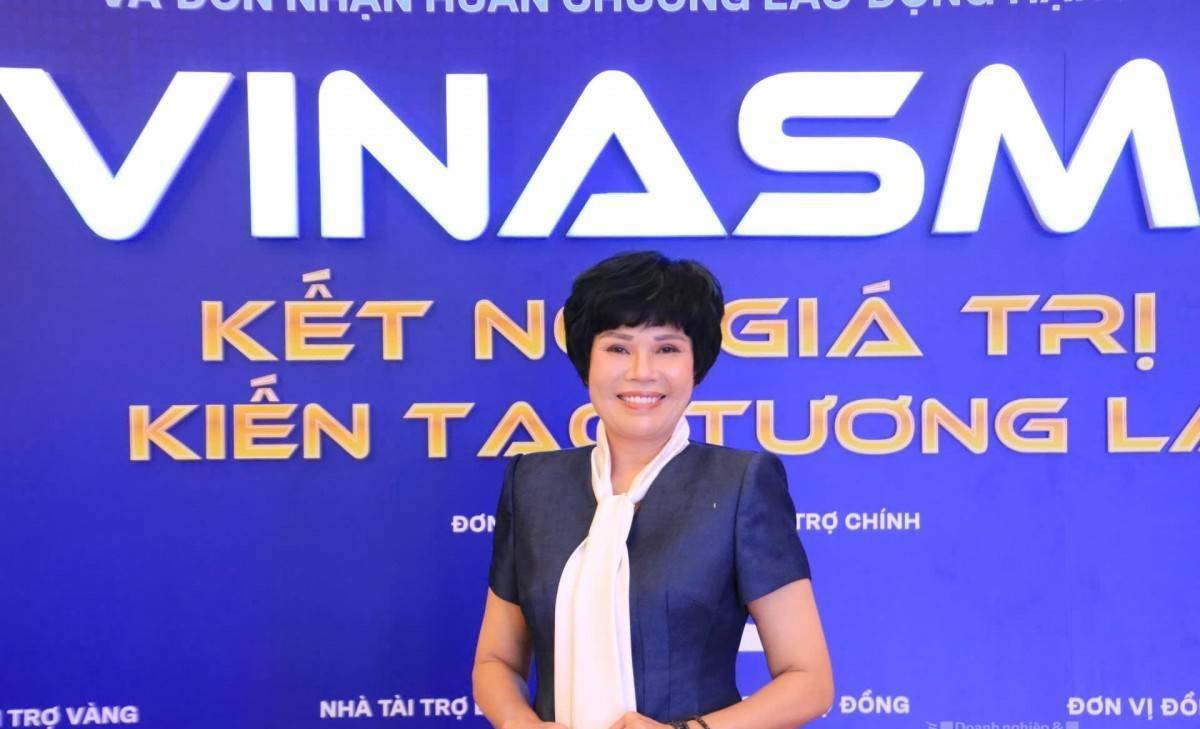
| TS. Cấn Văn Lực - chuyên gia kinh tế trưởng BIDV. |
Dưới tác động ảnh hưởng, sự kiện tài chính "đình đám" với Việt Nam không hẳn là đáng kể. Cụ thể, áp lực lên USD/VND được đánh giá không quá lớn trong đợt điều chỉnh này. Một phần nguyên nhân là chênh lệch lãi suất VND-USD vẫn dương, cùng những yếu tố hỗ trợ nguồn cung ngoại tệ.
Tuy nhiên, bức tranh có thể thay đổi nếu Fed tiếp tục tăng lãi suất vào cuối năm. Khi chênh lệch lãi suất VND-USD thu hẹp, đồng USD mạnh lên và dòng vốn quốc tế dịch chuyển, tỷ giá sẽ chịu thêm sức ép.
Đây là lý do tỷ giá không nên được nhìn như một biến số độc lập. Nó liên quan trực tiếp đến chi phí nhập khẩu, nghĩa vụ nợ ngoại tệ, dòng vốn đầu tư và cuối cùng là sức khỏe tài chính của doanh nghiệp.
Dư địa giảm lãi suất trong nước hẹp hơn
Điểm đáng chú ý hơn đối với Việt Nam nằm ở dư địa điều hành lãi suất.
Theo phân tích của Nhóm tác giả, Ngân hàng Nhà nước đang giữ lãi suất tái cấp vốn ở mức 4,5%/năm, trong khi lãi suất tiền gửi kỳ hạn 6-12 tháng tại nhiều ngân hàng ở mức 7-9%/năm.
Khi lãi suất USD tăng, việc tiếp tục kéo giảm mặt bằng lãi suất trong nước sẽ trở nên khó khăn hơn, đặc biệt nếu Fed còn một lần tăng lãi suất nữa.
Điều này đặt ra một yêu cầu quan trọng: không thể giải bài toán tăng trưởng chỉ bằng cách kỳ vọng chi phí vốn tiếp tục giảm.
Doanh nghiệp vì thế phải tính lại cấu trúc vốn, đa dạng hóa nguồn huy động và sử dụng vốn hiệu quả hơn. Còn với chính sách, bài toán là giữ được điều kiện tài chính đủ hỗ trợ sản xuất kinh doanh nhưng không tạo thêm áp lực lên tỷ giá và lạm phát.
Lạm phát mới là biến số cần theo sát
Nếu tỷ giá hiện chưa tạo áp lực quá lớn thì lạm phát lại là biến số đáng quan tâm hơn.
USD mạnh lên có thể khiến chi phí nhập khẩu tăng. Cùng với đó, giá năng lượng cao có thể truyền dẫn vào nhiên liệu, vận tải và chi phí sản xuất.
Trong khi đó, CPI tháng 8/2026 tăng 4,89% so với cùng kỳ, CPI bình quân tăng 4,45% và lạm phát cơ bản tăng 4,24%, theo số liệu được Nhóm tác giả dẫn trong báo cáo.
Khi lạm phát đã tiến gần ngưỡng mục tiêu, khả năng sử dụng chính sách tiền tệ để hỗ trợ tăng trưởng càng cần thận trọng.
Đây chính là điểm khó của Việt Nam: tăng trưởng vẫn cần được duy trì ở mức cao, nhưng dư địa để nới lỏng tiền tệ không phải vô hạn.
Dòng vốn cũng đang đứng trước phép thử
Một kênh truyền dẫn khác là dòng vốn đầu tư.
 |
| Chi phí vốn quốc tế cao có thể khiến một số quyết định đầu tư mới thận trọng hơn (Ảnh minh họa). |
Lợi suất tài sản bằng USD tăng và đồng USD mạnh lên có thể khiến tài sản tại các thị trường mới nổi phải cạnh tranh với mức sinh lời cao hơn tại Hoa Kỳ. Theo báo cáo, khối ngoại đã bán ròng khoảng 92.000 tỷ đồng trên thị trường Việt Nam từ đầu năm 2026.
Tuy nhiên, Việt Nam cũng có một yếu tố hỗ trợ đáng chú ý khi FTSE Russell dự kiến nâng hạng Việt Nam lên thị trường mới nổi thứ cấp từ ngày 21/9/2026. Dòng vốn trung và dài hạn nếu được thu hút tốt có thể tạo đối trọng với áp lực từ dòng vốn ngắn hạn.
Vấn đề nằm ở chỗ thị trường phải kiểm soát được rủi ro tài chính khi dư nợ ký quỹ khoảng 450.000 tỷ đồng. Biến động mạnh nếu xảy ra có thể làm tăng độ nhạy của thị trường và rủi ro bán giải chấp.
Với FDI, tác động thường chậm hơn bởi quyết định đầu tư dựa nhiều vào triển vọng dài hạn, chuỗi cung ứng, chi phí sản xuất và môi trường kinh doanh. Nhưng chi phí vốn quốc tế cao kéo dài vẫn có thể khiến một số quyết định đầu tư mới thận trọng hơn.
Giữ tăng trưởng nhưng không đánh đổi ổn định
Nhìn từ những kênh tác động này, bài toán của Việt Nam không phải là tìm cách “miễn nhiễm” với chính sách tiền tệ của Fed. Một nền kinh tế mở không thể đứng ngoài những chuyển động của đồng USD và thị trường vốn toàn cầu.
Điều quan trọng hơn là tạo đủ dư địa để nền kinh tế hấp thụ cú sốc bên ngoài mà không làm mất ổn định bên trong.
Theo khuyến nghị của Nhóm tác giả, Việt Nam cần điều hành chính sách tiền tệ chủ động, linh hoạt theo các kịch bản của Fed; phối hợp chặt với chính sách tài khóa; theo sát tỷ giá, dòng vốn và thị trường tài chính; đồng thời kiểm soát lạm phát và các nghĩa vụ nợ ngoại tệ.
Ở phía doanh nghiệp, bài toán cũng không còn đơn giản là vay được vốn với lãi suất bao nhiêu. Khi chi phí vốn toàn cầu có thể thay đổi nhanh, khả năng chống chịu tài chính, cơ cấu nguồn vốn, quản trị rủi ro tỷ giá và hiệu quả sử dụng vốn sẽ quyết định doanh nghiệp đi qua chu kỳ tiền tệ mới như thế nào.
Fed có thể chỉ tăng thêm 0,25 điểm %, nhưng tác động của nó không dừng ở một con số. Với Việt Nam, thử thách lớn hơn là giữ được nhịp tăng trưởng cao trong khi vẫn bảo toàn nền tảng ổn định kinh tế vĩ mô.