Thứ bảy 19/09/2026 17:59
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Làm sạch mã số thuế là yêu cầu cần thiết để cơ sở dữ liệu thuế phản ánh đúng tình trạng hoạt động của doanh nghiệp. Tuy nhiên, theo các chuyên gia, quá trình này cần đi kèm cơ chế phân loại rõ từng trường hợp, tránh áp dụng một cách xử lý đối với doanh nghiệp đã ngừng hoạt động và doanh nghiệp có hành vi vi phạm.
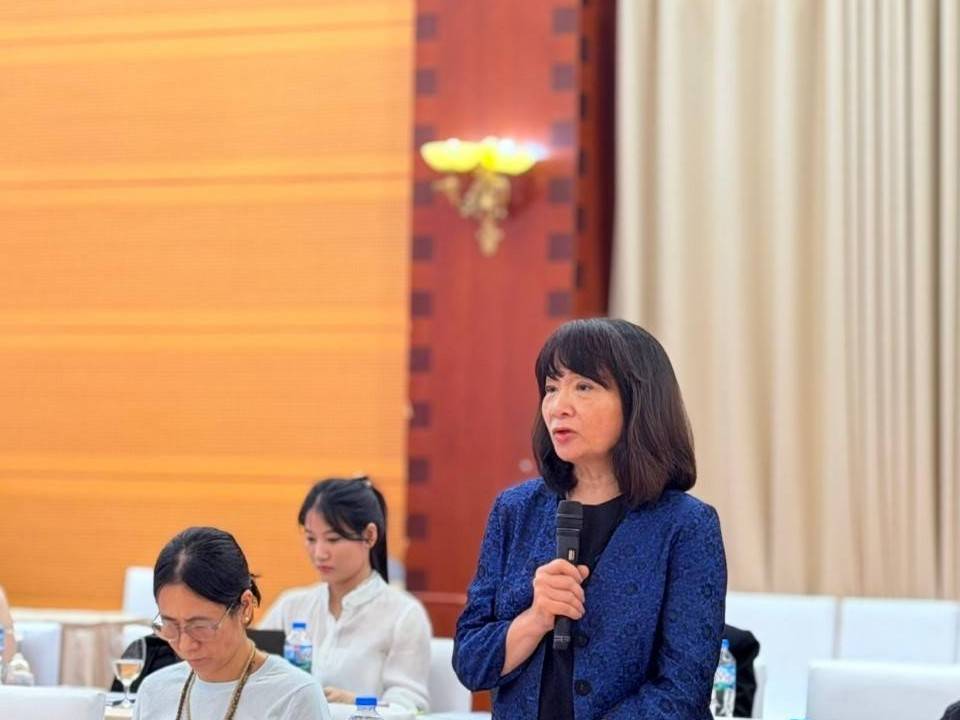
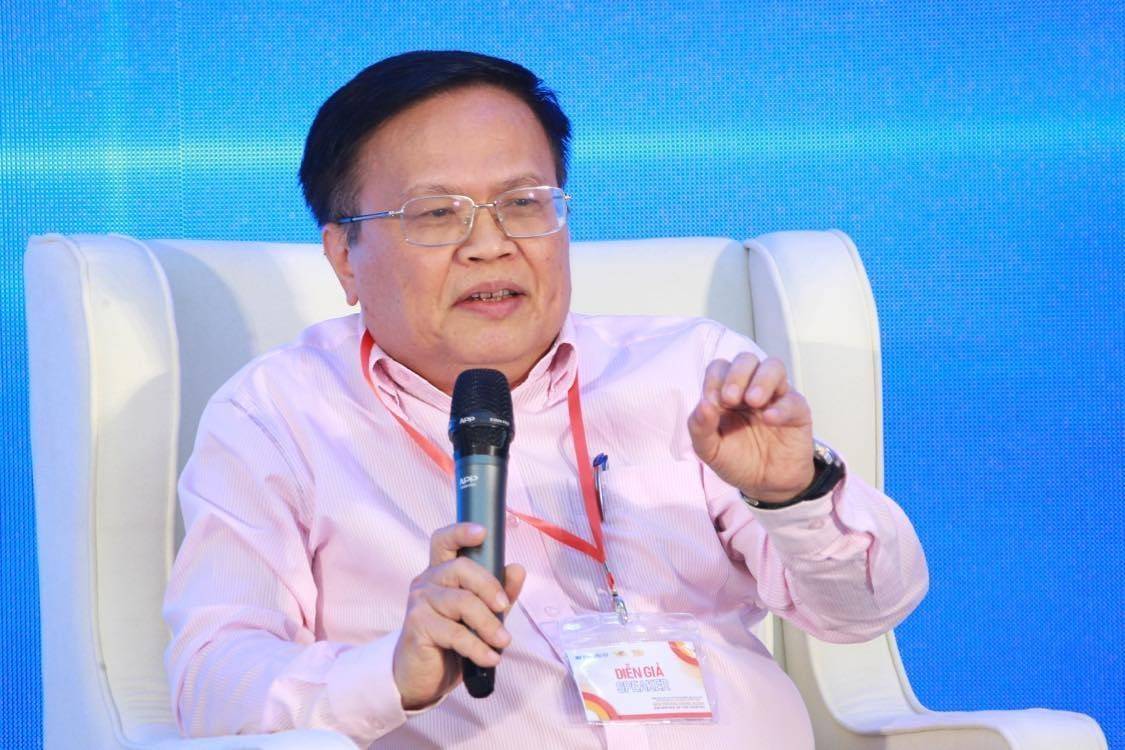
Nêu ý kiến về vấn đề này, bà Nguyễn Thị Cúc - Chủ tịch Hội Tư vấn Thuế Việt Nam - cho rằng cần rà soát lại cơ chế xử lý đối với doanh nghiệp không hoạt động, không có doanh thu nhưng vẫn phát sinh các khoản lệ phí, tiền chậm nộp và tiền phạt do chưa hoàn tất thủ tục về thuế.
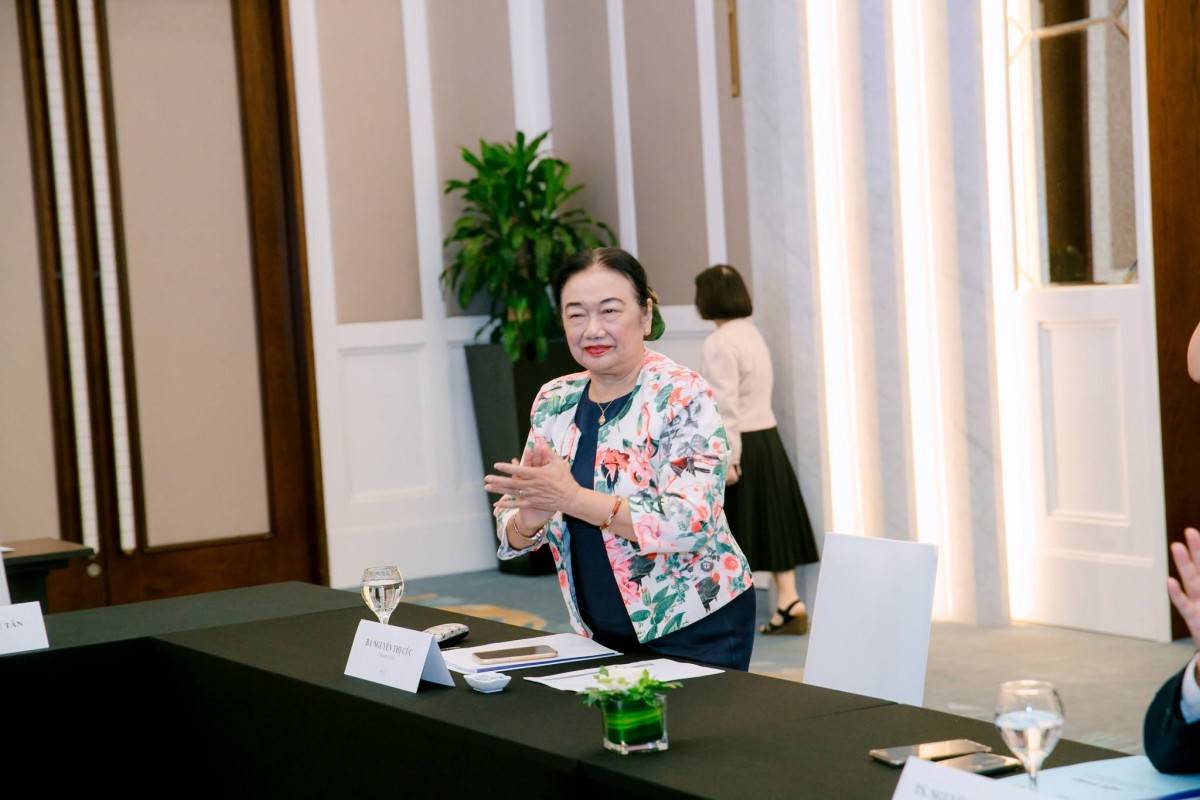 |
| Bà Nguyễn Thị Cúc - Chủ tịch Hội Tư vấn Thuế Việt Nam. |
Bà Cúc đưa ra phân tích cụ thể, có trường hợp doanh nghiệp đã đóng cửa 15-20 năm nhưng các nghĩa vụ liên quan đến lệ phí môn bài và tiền chậm nộp vẫn được tính trên hồ sơ. Khi thời gian kéo dài, số tiền phát sinh có thể lớn trong khi doanh nghiệp thực tế không còn hoạt động.
“Người ta không hoạt động thì làm gì có thuế mà lại phạt chậm nộp tờ khai thuế GTGT, chậm nộp tờ khai thuế TNDN”, bà Cúc nói.
Từ thực tế này, bà đề nghị doanh nghiệp không có doanh thu, không hoạt động cần được phân loại và áp dụng cơ chế xử lý phù hợp, thay vì tiếp tục phát sinh các khoản phạt do không thực hiện nghĩa vụ kê khai trong nhiều năm.
Đối với những hồ sơ đang được xử lý, các khoản truy thu lệ phí môn bài, tiền chậm nộp và tiền phạt cũng cần được rà soát, xác định rõ căn cứ phát sinh. Theo bà Cúc, doanh nghiệp có thể bị xử lý đối với hành vi không làm thủ tục chấm dứt hiệu lực mã số thuế, nhưng không nên mặc nhiên cộng dồn tất cả khoản nghĩa vụ phát sinh trong thời gian doanh nghiệp đã ngừng hoạt động.
Phân loại rõ để xử lý đúng đối tượng
Một nội dung khác được Chủ tịch Hội Tư vấn Thuế Việt Nam đề cập là cần phân loại doanh nghiệp theo tình trạng thực tế và mức độ vi phạm.
 |
| Việc "đóng cửa" doanh nghiệp không đồng nghĩa với việc chấm dứt nghĩa vụ thuế. |
Theo đó, cơ quan quản lý cần xác định doanh nghiệp nào không còn hoạt động, doanh nghiệp nào còn nghĩa vụ thuế, khoản nợ nào đã được xác định và trường hợp nào có dấu hiệu gian lận.
“Còn đối với những doanh nghiệp gian lận thì sẽ khoanh vùng lại và xử lý khác”, bà Cúc nói.
Cách phân loại này cũng giúp Cơ quan Thuế có cơ sở xử lý đối với những trường hợp muốn khôi phục hoạt động. Nếu nghĩa vụ thuế chưa được xác định đầy đủ, có thể tiếp tục rà soát, ghi nhận và xử lý theo từng trường hợp thay vì để hồ sơ kéo dài.
Bà Cúc đồng thời đề nghị xây dựng quy định cụ thể đối với từng nhóm hồ sơ, xác định rõ thành phần hồ sơ, trình tự và thời gian giải quyết.
Khi người nộp thuế đã cung cấp đầy đủ hồ sơ theo quy định, cách xử lý cần được thống nhất giữa Cơ quan Thuế các cấp, tránh tình trạng cùng một loại hồ sơ nhưng cách giải quyết khác nhau.
Thời hạn trả kết quả cũng cần được quy định rõ để người nộp thuế biết hồ sơ được giải quyết trong bao lâu.
Bà Cúc nhấn mạnh: quy trình rõ ràng không chỉ tạo thuận lợi cho doanh nghiệp mà còn giúp cán bộ thuế có căn cứ thực hiện, hạn chế phát sinh những cách hiểu khác nhau trong quá trình xử lý hồ sơ.
Xử lý sớm tình trạng doanh nghiệp bỏ địa chỉ
Ông Nguyễn Văn Được - Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín - nêu quan điểm đồng tình với việc làm sạch mã số thuế và cho rằng đây là cơ sở để nâng cao chất lượng dữ liệu phục vụ quản lý nhà nước.
 |
| Theo Luật sư, Trọng tài viên Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, trong môi trường kinh doanh hiện đại, tuân thủ pháp luật nói chung và pháp luật thuế nói riêng không chỉ là nghĩa vụ pháp lý và ảnh hưởng đến chi phí, hiệu quả kinh doanh của doanh nghiệp mà nó còn là thước đo quan trọng của văn hóa kinh doanh, thể hiện mức độ uy tín, chuyên nghiệp và minh bạch của mỗi doanh nghiệp. |
Theo ông Được, việc xác định chính xác tình trạng doanh nghiệp còn giúp giảm thời gian, chi phí xử lý hồ sơ và cung cấp thông tin đầy đủ hơn cho các cơ quan quản lý, thống kê và hoạch định chính sách.
Từ thực tế doanh nghiệp, ông đặc biệt lưu ý đến trường hợp doanh nghiệp bỏ địa chỉ kinh doanh nhưng chưa được xử lý dứt điểm.
Ông Được đồng thời viện dẫn trường hợp doanh nghiệp trước đây do ông điều hành ở trạng thái 06, tức bỏ địa chỉ kinh doanh. Khi thành lập doanh nghiệp mới, tình trạng của doanh nghiệp cũ có thể khiến quá trình thực hiện một số thủ tục của doanh nghiệp mới phát sinh thêm yêu cầu giải trình.
“Nếu chúng ta không làm sạch mã số thuế thì rõ ràng mỗi khi một doanh nghiệp mới của chúng tôi ra đời, chúng tôi lại phải liên đới với doanh nghiệp cũ trước đây và lại phải đi giải trình”, ông Được nói.
Theo ông, thay vì chờ đến khi doanh nghiệp thành lập pháp nhân mới hoặc phát sinh thủ tục khác mới rà soát, cần có cơ chế xử lý ngay khi doanh nghiệp được xác định bỏ địa chỉ kinh doanh.
Việc xử lý tại thời điểm phát sinh sẽ giúp xác định rõ tình trạng doanh nghiệp, trách nhiệm của người nộp thuế và các nghĩa vụ liên quan, thay vì để hồ sơ kéo dài 5-10 năm rồi mới giải quyết.
Đối với các trường hợp nợ thuế, ông Được cho rằng ngành Thuế cũng cần tiếp tục hoàn thiện các biện pháp cưỡng chế và cơ chế xử lý sau cưỡng chế, tránh để doanh nghiệp bị khóa mã số thuế nhưng tình trạng hồ sơ vẫn tồn đọng trong thời gian dài.
Mục tiêu của việc làm sạch mã số thuế, theo các chuyên gia, không chỉ là cập nhật lại dữ liệu doanh nghiệp mà còn đưa mỗi trường hợp về đúng trạng thái pháp lý và nghĩa vụ thuế tương ứng.
Doanh nghiệp đã ngừng hoạt động cần có cơ chế xử lý phù hợp; doanh nghiệp còn nghĩa vụ phải được xác định rõ; còn trường hợp có dấu hiệu gian lận cần được khoanh vùng và áp dụng biện pháp xử lý tương xứng. Đây là cơ sở để vừa nâng cao hiệu quả quản lý thuế, vừa giảm thời gian và chi phí thực hiện thủ tục cho người nộp thuế.