Thứ sáu 18/09/2026 21:26
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Từ tài sản thế chấp đến năng lực tín nhiệm
Tiếp cận vốn luôn là điểm nghẽn lớn nhất của doanh nghiệp nhỏ và vừa (SME). Dù chiếm khoảng 95% tổng số doanh nghiệp đang hoạt động, khu vực này vẫn gặp nhiều khó khăn khi vay vốn ngân hàng. Theo Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME), họ chỉ tiếp cận khoảng 20% tổng dư nợ tín dụng của hệ thống ngân hàng, trong khi đó, nhóm doanh nghiệp lớn chiếm tới 77% dư nợ.
Tiến sĩ Nguyễn Văn Thân, Chủ tịch VINASME cho rằng nguyên nhân không hẳn vì thiếu dự án khả thi mà do phần lớn khoản vay vẫn được quyết định dựa trên tài sản bảo đảm.
Trong khi đó, nền kinh tế đang thay đổi nhanh. Giá trị doanh nghiệp ngày càng được tạo nên từ công nghệ, dữ liệu, thương hiệu, quyền sở hữu trí tuệ và năng lực quản trị, những tài sản rất khó đem thế chấp.
Bởi vậy, việc dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi) lần đầu tiên đưa nội dung "xếp hạng tín nhiệm doanh nghiệp" vào luật được xem là một thay đổi có tính nền tảng.
Khoản 1 Điều 8 của dự thảo quy định Chính phủ sẽ có chính sách hỗ trợ tổ chức tín dụng tăng dư nợ cho vay đối với SME, đồng thời khuyến khích cho vay dựa trên xếp hạng tín nhiệm doanh nghiệp, phương án sản xuất kinh doanh, phương án mở rộng thị trường, dữ liệu, dòng tiền và chuỗi giá trị.
 |
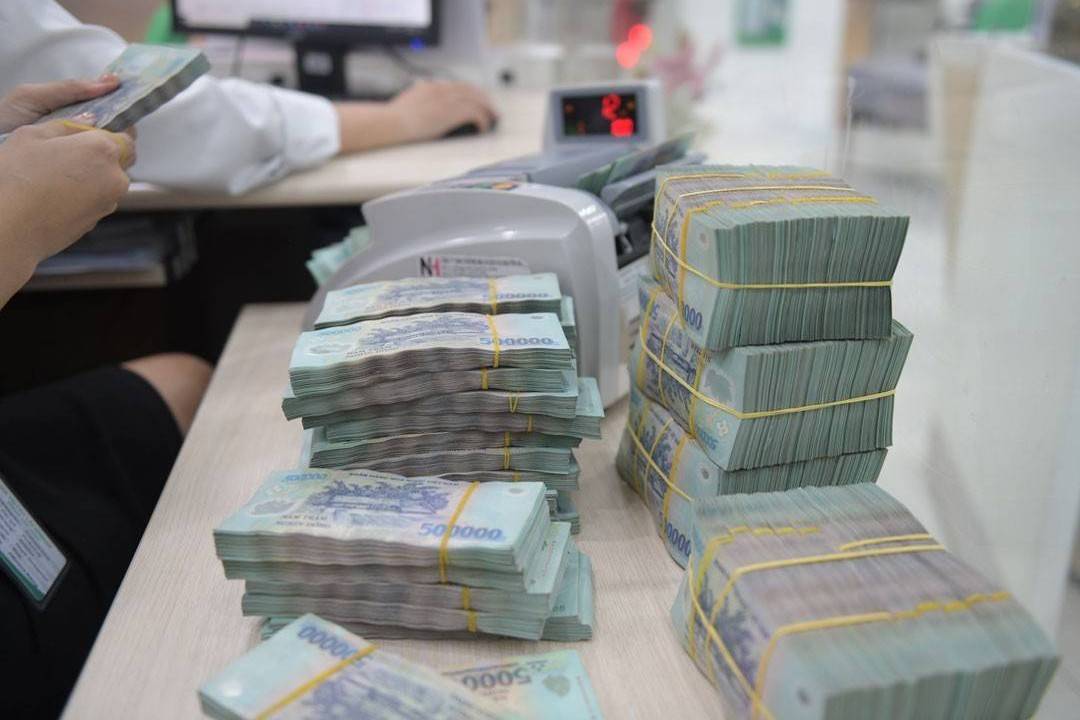
| Minh bạch tài chính và xếp hạng tín nhiệm đang được kỳ vọng mở thêm cơ hội tiếp cận vốn cho doanh nghiệp nhỏ và vừa (SME). Ảnh: Tư liệu |
Điểm mới không nằm ở việc bổ sung thêm một tiêu chí cho vay, mà ở sự thay đổi tư duy. Lần đầu tiên, xếp hạng tín nhiệm được đặt ngang hàng với dòng tiền, dữ liệu và chuỗi giá trị, thay vì coi tài sản thế chấp là điều kiện gần như bắt buộc.
Dự thảo cũng mở rộng cách tiếp cận này sang hoạt động bảo lãnh tín dụng. Điều 25 cho phép Quỹ bảo lãnh tín dụng cho SME cấp bảo lãnh dựa trên dữ liệu, dòng tiền, chuỗi giá trị hoặc xếp hạng tín nhiệm doanh nghiệp, đồng thời khuyến khích các tổ chức bảo lãnh áp dụng phương thức này.
Ở lĩnh vực thương mại điện tử xuyên biên giới, Điều 12 tiếp tục yêu cầu hỗ trợ doanh nghiệp tham gia cơ chế đánh giá tín nhiệm và xác thực thông tin trên môi trường số nhằm nâng cao mức độ tin cậy trong giao dịch.
Ba quy định này cho thấy dự thảo luật đang chuyển từ tư duy "định giá tài sản" thế chấp sang "định giá uy tín", phù hợp với xu hướng phát triển của thị trường vốn hiện đại.
Tiến sĩ Thân cho rằng xếp hạng tín nhiệm không chỉ giúp ngân hàng có thêm căn cứ đánh giá khách hàng mà còn hỗ trợ doanh nghiệp tham gia chuỗi cung ứng và tạo niềm tin với nhà đầu tư.
Khi niềm tin trở thành tài sản
Một nghịch lý đang tồn tại khá phổ biến hiện nay là nhiều doanh nghiệp muốn mở rộng sản xuất, cần vốn làm ăn, thường phải đầu tư vào bất động sản trước khi đầu tư vào nhà máy hay công nghệ.
Lý do khá đơn giản: đất đai vẫn là loại tài sản được ngân hàng chấp nhận rộng rãi nhất để thế chấp. Trong khi đó, tài sản trí tuệ, hợp đồng tương lai, dữ liệu khách hàng hay công nghệ, những yếu tố tạo nên giá trị của doanh nghiệp hiện đại, lại rất khó được quy đổi thành khả năng tiếp cận tín dụng.
Không ít startup sở hữu công nghệ tốt, có khách hàng, có đơn hàng, thậm chí có đối tác quốc tế, nhưng vẫn không vay được vốn vì thiếu tài sản đảm bảo. Ngược lại, nhiều doanh nghiệp có quỹ đất lớn vẫn dễ dàng tiếp cận tín dụng dù hiệu quả kinh doanh chưa tương xứng.
Theo ông Vũ Đức Hậu, cố vấn chiến lược Công ty Minh Triết Capital, đây là một trong những điểm nghẽn lớn của chính sách tín dụng hiện nay. Nó vô hình trung khiến doanh nghiệp phải tích lũy bất động sản trước khi nghĩ đến đầu tư sản xuất, làm méo mó dòng chảy của nguồn lực, chảy vào bất động sản nhiều hơn chảy vào sản xuất kinh doanh, công nghệ.
Áp lực này càng lớn khi tỷ lệ dư nợ tín dụng so với GDP của Việt Nam đã lên khoảng 146%, mức được nhiều chuyên gia xem là khá cao. Nếu vẫn tiếp tục dựa chủ yếu vào tín dụng ngân hàng trong nước và tài sản thế chấp, dư địa mở rộng vốn cho nền kinh tế sẽ ngày càng thu hẹp.
Để khắc phục tình trạng này, các nền kinh tế phát triển đang mở rộng mô hình cho vay dựa trên dữ liệu, dòng tiền, tài trợ chuỗi cung ứng và công nghệ tài chính nhằm giảm phụ thuộc vào tài sản thế chấp.
Xu hướng đó cũng phản ánh cách nhìn mới về doanh nghiệp. Thay vì chỉ xem doanh nghiệp đang sở hữu bao nhiêu tài sản, nhà đầu tư và tổ chức tín dụng quan tâm nhiều hơn đến khả năng tạo dòng tiền, chất lượng quản trị và triển vọng phát triển.
Cũng theo ông Hậu, điều quan trọng nhất không phải doanh nghiệp có bao nhiêu đất, mà là doanh nghiệp có tạo ra dòng tiền ổn định và phát triển bền vững hay không. Xếp hạng tín nhiệm vì vậy trở thành "phiên dịch viên" giữa doanh nghiệp Việt Nam với thị trường vốn trong nước và tiếp đó là vươn ra quốc tế.
| Hiện đã có một số tổ chức tín dụng trong nước, như Vietcombank, đang chuyển từ mô hình ngân hàng thương mại truyền thống (traditional commercial banking) sang mô hình ngân hàng đầu tư (investment banking), tức không chỉ nhìn vào tài sản hiện hữu mà quan tâm nhiều hơn đến khả năng tạo giá trị trong tương lai. Câu hỏi quan trọng không còn là doanh nghiệp đang sở hữu bao nhiêu đất, mà là doanh nghiệp sẽ tạo ra bao nhiêu dòng tiền. |
Ông Hậu cho biết nếu doanh nghiệp đã ký được hợp đồng với những tập đoàn lớn, có chuỗi khách hàng ổn định, dự án có khả năng sinh lời rõ ràng và mô hình kinh doanh minh bạch, đó đã là những "tài sản" có giá trị rất lớn trong mắt các quỹ đầu tư quốc tế và các tổ chức tín dụng mô hình ngân hàng đầu tư.
Nhưng, muốn đánh giá những tài sản vô hình ấy, thị trường cần một hệ thống xếp hạng tín nhiệm đáng tin cậy.
Luật rồi sẽ mở đường nhưng…
Việc đưa xếp hạng tín nhiệm vào dự thảo luật là bước tiến quan trọng, song quy định hiện mới dừng ở định hướng.
Điều còn thiếu trước hết là cơ chế triển khai. Dự thảo chưa xác định tổ chức nào sẽ thực hiện xếp hạng tín nhiệm đối với SME, tiêu chí đánh giá ra sao và kết quả xếp hạng sẽ được sử dụng như thế nào trong quyết định cấp tín dụng.
Một hệ thống xếp hạng chỉ phát huy hiệu quả khi dựa trên bộ tiêu chí thống nhất, minh bạch và có khả năng kiểm chứng. Nếu mỗi tổ chức áp dụng một phương pháp khác nhau, kết quả sẽ khó tạo dựng niềm tin đối với thị trường.
Bên cạnh đó, dữ liệu phục vụ chấm điểm cũng cần được chuẩn hóa. Hiện doanh nghiệp đã phát sinh lượng lớn dữ liệu thông qua hóa đơn điện tử, khai thuế, bảo hiểm xã hội, hải quan và thanh toán số. Nếu các nguồn dữ liệu này được kết nối, hệ thống xếp hạng sẽ phản ánh chính xác hơn năng lực và mức độ tuân thủ của doanh nghiệp.
Một vấn đề khác là cần làm rõ mối quan hệ giữa xếp hạng tín nhiệm và hoạt động cho vay. Nếu kết quả xếp hạng chỉ mang tính tham khảo thì thay đổi về khả năng tiếp cận vốn sẽ không nhiều. Ngược lại, nếu được tích hợp vào quy trình thẩm định của ngân hàng và quỹ bảo lãnh tín dụng, đây sẽ là công cụ giúp phân bổ vốn hiệu quả hơn.
Xây dựng hạ tầng niềm tin
Kinh nghiệm của Nhật Bản, Hàn Quốc và Singapore cho thấy, khi dữ liệu doanh nghiệp được chuẩn hóa và hệ thống đánh giá tín nhiệm hoạt động minh bạch, khả năng tiếp cận vốn của SME được cải thiện đáng kể.
Điểm chung của các quốc gia này là không còn đặt toàn bộ trọng tâm vào tài sản thế chấp. Doanh nghiệp được đánh giá trên cơ sở dòng tiền, lịch sử tín dụng, năng lực quản trị, triển vọng kinh doanh và mức độ tuân thủ pháp luật.
Việt Nam đang đặt mục tiêu có 2 triệu doanh nghiệp vào năm 2030, đồng thời xây dựng trung tâm tài chính quốc tế tại TPHCM và Đà Nẵng. Để đạt mục tiêu này, điều cần thiết không chỉ là nguồn vốn lớn hơn mà còn là một cơ chế giúp dòng vốn được phân bổ đúng địa chỉ.
 |
| Chỉ có xếp hạng tín nhiệm mới giúp doanh nghiệp nhỏ và vừa có cơ hội tiếp cận vốn tín dụng trong nước và quốc tế nhiều hơn. |
Muốn vậy, cần sớm ban hành khung pháp lý cho hoạt động xếp hạng tín nhiệm doanh nghiệp; phát triển các tổ chức xếp hạng độc lập; kết nối dữ liệu giữa cơ quan thuế, hải quan, bảo hiểm xã hội, ngân hàng và các nền tảng số; đồng thời khuyến khích ngân hàng sử dụng kết quả xếp hạng như một căn cứ quan trọng trong thẩm định tín dụng.
Nếu làm được điều đó, xếp hạng tín nhiệm sẽ không chỉ là một công cụ tài chính mà còn trở thành "hạ tầng niềm tin" của nền kinh tế. Khi doanh nghiệp được đánh giá bằng năng lực tạo dòng tiền, chất lượng quản trị và uy tín thay vì chỉ bằng tài sản thế chấp, dòng vốn sẽ có cơ hội chảy mạnh hơn vào khu vực sản xuất, đổi mới sáng tạo và những doanh nghiệp có tiềm năng tăng trưởng.
Đó cũng là giá trị lớn nhất của việc lần đầu tiên đưa xếp hạng tín nhiệm doanh nghiệp vào dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa. Nếu được cụ thể hóa bằng các cơ chế thực thi phù hợp, quy định này có thể trở thành một trong những cải cách quan trọng nhất nhằm mở rộng cánh cửa tiếp cận vốn cho cộng đồng doanh nghiệp Việt Nam trong giai đoạn phát triển mới.