Thứ sáu 18/09/2026 16:16
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Thông tư 121/2026/TT-BTC: Từ " đúng mẫu" đến "đúng người, đúng dữ liệu" |
Ai đứng tên trên giấy đăng ký chưa chắc đã là người Nhà nước muốn nhận diện cuối cùng. Mẫu số 10 ban hành kèm Thông tư 121 cho thấy chính sách đăng ký doanh nghiệp đang đi sâu hơn vào sở hữu gián tiếp, quan hệ gia đình, thỏa thuận cùng nắm giữ và quyền kiểm soát thực tế. Với công ty gia đình và SME, đây có thể là thay đổi pháp lý đáng lưu ý nhất.
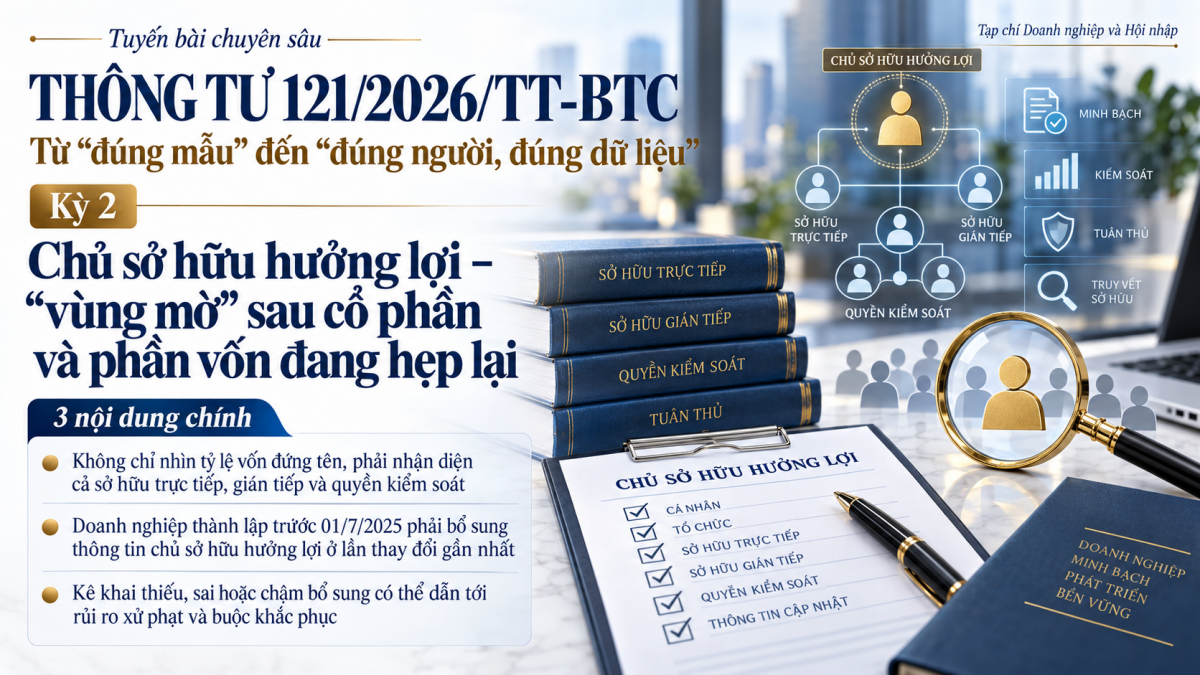 |
| Thông tư 121/2026/TT-BTC: ‘Vùng mờ’ chủ sở hữu hưởng lợi đang hẹp lại |
Không chỉ nhìn tỷ lệ vốn đứng tên
Mẫu số 10 không đơn thuần yêu cầu họ tên của một cá nhân. Biểu mẫu tách riêng tỷ lệ sở hữu vốn điều lệ trực tiếp, gián tiếp và tổng cộng; tỷ lệ cổ phần có quyền biểu quyết; tư cách thành viên hợp danh; nhóm cá nhân có quan hệ gia đình hoặc hợp đồng; đồng thời dành riêng nội dung xác định quyền kiểm soát doanh nghiệp.
Phần hướng dẫn của Mẫu số 10 xác định cá nhân sở hữu trực tiếp, gián tiếp hoặc kết hợp từ 25% vốn điều lệ trở lên; đối với công ty cổ phần là từ 25% tổng số cổ phần có quyền biểu quyết trở lên. Đáng chú ý, nhóm cá nhân có quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp hoặc có hợp đồng cùng sở hữu đạt ngưỡng này cũng phải được xem xét trong quá trình kê khai.
Chưa hết, Mẫu số 10 còn yêu cầu thể hiện quyền kiểm soát như quyền bổ nhiệm, miễn nhiệm hoặc bãi nhiệm nhân sự quản lý chủ chốt; sửa đổi điều lệ; thay đổi cơ cấu tổ chức; quyết định chính sách tài chính, đầu tư, hoạt động; tổ chức lại hoặc giải thể doanh nghiệp.
Với những công ty gia đình mà cổ phần được chia cho vợ, chồng, con hoặc đặt qua một pháp nhân trung gian, thông điệp pháp lý khá rõ: việc chia nhỏ tỷ lệ đứng tên không đương nhiên làm biến mất dấu vết kiểm soát thực tế.
Doanh nghiệp thành lập trước 1/7/2025: lần thay đổi tiếp theo có thể là “điểm kích hoạt”
Mẫu số 12 mới dành riêng nội dung thông báo thay đổi thông tin về chủ sở hữu hưởng lợi và quy định doanh nghiệp thành lập trước ngày 1/7/2025 bổ sung thông tin này theo khoản 1 Điều 3 Luật số 76/2025/QH15, sử dụng Mẫu số 10 gửi kèm.
Khoản 1 Điều 3 Luật 76/2025/QH15 quy định doanh nghiệp đã thành lập trước khi Luật có hiệu lực thực hiện việc bổ sung thông tin chủ sở hữu hưởng lợi đồng thời tại lần đăng ký hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất, trừ trường hợp doanh nghiệp chủ động bổ sung sớm hơn.
Đây chính là điểm SME dễ bỏ sót. Doanh nghiệp có thể chỉ muốn đổi trụ sở, tăng vốn hoặc cập nhật ngành nghề, nhưng hồ sơ đó lại kéo theo một nghĩa vụ khác về chủ sở hữu hưởng lợi. Nếu bộ phận hành chính chỉ tập trung vào nội dung “đang cần thay đổi”, rủi ro thiếu hồ sơ hoàn toàn có thể xảy ra.
Một sai sót kê khai có thể không còn là chuyện “làm lại hồ sơ”
Nghị định 288/2026/NĐ-CP có hiệu lực từ ngày 21/7/2026 đã sửa Điều 43 Nghị định 122/2021/NĐ-CP. Theo đó, hành vi kê khai không trung thực, không chính xác trong nhiều loại hồ sơ đăng ký doanh nghiệp, trong đó có thông tin chủ sở hữu hưởng lợi và hồ sơ giải thể, bị phạt từ 30 triệu đến 70 triệu đồng đối với tổ chức.
Đáng chú ý hơn, khoản 6 Điều 44 sau sửa đổi quy định mức phạt từ 70 triệu đến 100 triệu đồng đối với doanh nghiệp thành lập trước ngày 1/7/2025 không bổ sung thông tin chủ sở hữu hưởng lợi tại thời điểm thực hiện thủ tục đăng ký, thông báo thay đổi gần nhất.
Việc doanh nghiệp nên làm lúc này không phải là đợi đến khi phát sinh thủ tục. Hãy lập ngay “bản đồ sở hữu”: ai nắm vốn trực tiếp, ai nắm gián tiếp, nhóm nào có quan hệ gia đình, có thỏa thuận cùng sở hữu hay không, ai thực tế có quyền quyết định nhân sự, tài chính và chiến lược. Với một SME, một bảng Excel được rà soát đúng bản chất đôi khi có giá trị phòng ngừa rủi ro hơn cả một bộ hồ sơ pháp lý dày nhưng không phản ánh đúng thực tế.
| Đón đọc kỳ cuối: Thông tư 121/2026/TT-BTC: Tạm ngừng, giải thể và cái giá của tư duy “công ty không hoạt động thì cứ để đó" |