Thứ ba 15/09/2026 13:48
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Nghị định 336/2026/NĐ-CP: Khi “một cửa” trở thành hạ tầng quản trị dữ liệu của doanh nghiệp Nghị định 336/2026/NĐ-CP: Rủi ro pháp lý dịch chuyển từ “thiếu giấy” sang “sai dữ liệu” |
Điểm đáng chú ý nhất của Nghị định 336 không dừng ở việc đưa thủ tục trong nước lên môi trường điện tử. Chương V mở rộng logic “một cửa” ra môi trường trao đổi quốc tế. Theo Điều 44, Cổng thông tin một cửa quốc gia là đầu mối tiếp nhận và trao đổi thông tin, chứng từ điện tử giữa cơ quan nhà nước Việt Nam với cơ quan, tổ chức thuộc các quốc gia, vùng lãnh thổ có thỏa thuận hoặc điều ước quốc tế liên quan.
Điều 45 tạo ra giá trị kinh tế rất đáng chú ý: thông tin, chứng từ điện tử trao đổi qua Cổng có thể có giá trị pháp lý như chứng từ giấy khi đồng thời đáp ứng điều kiện của điều ước, thỏa thuận quốc tế, được công nhận giá trị pháp lý và đáp ứng khoản 3 Điều 14 của Nghị định. Đây không phải sự “xóa bỏ giấy tờ vô điều kiện”, nhưng là nền tảng để giảm thời gian luân chuyển chứng từ, đặc biệt với doanh nghiệp có chuỗi cung ứng ASEAN.
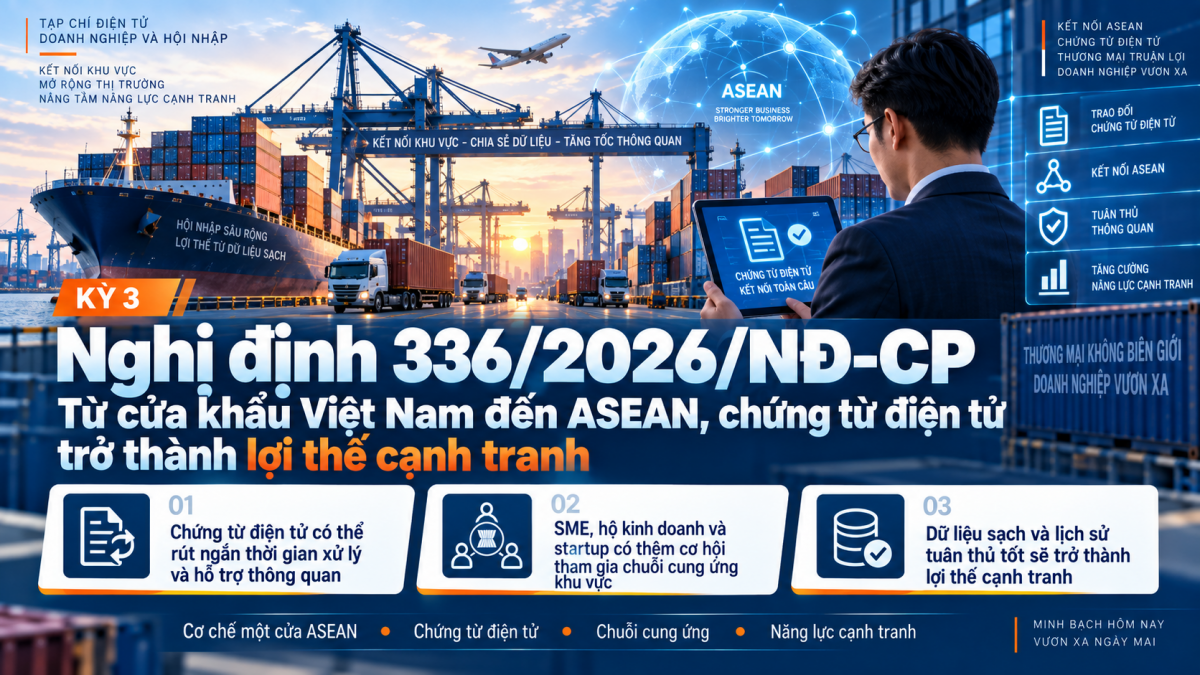 |
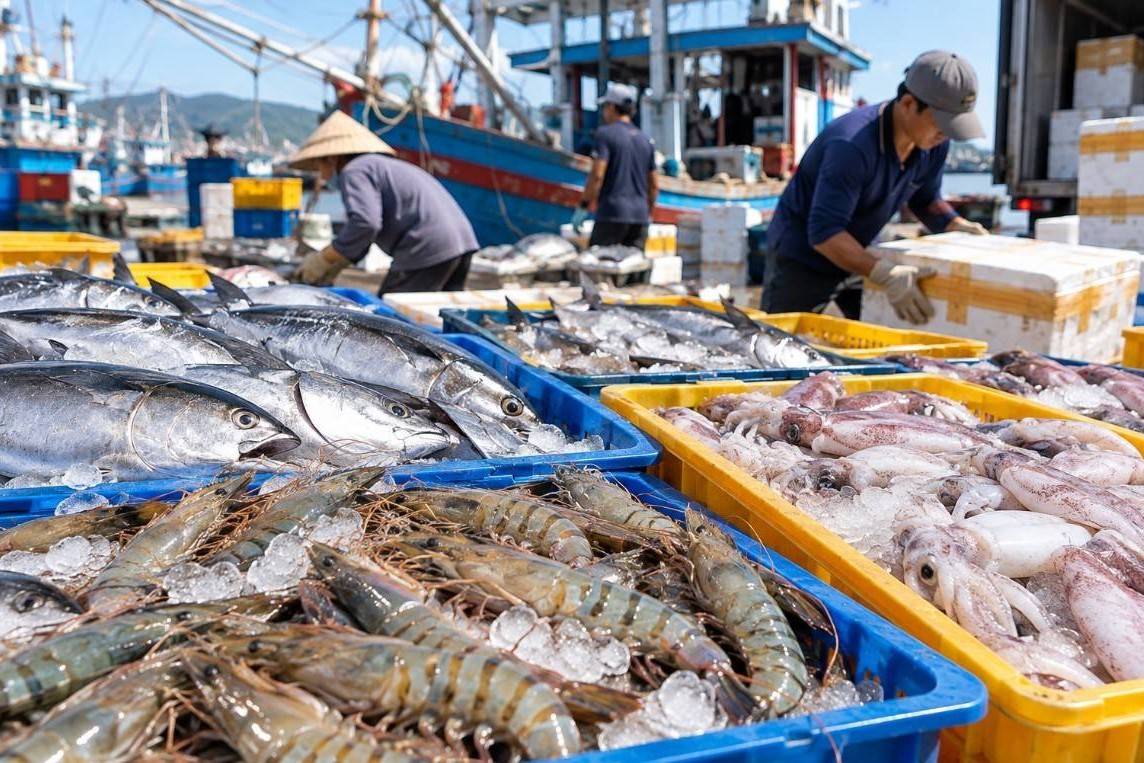
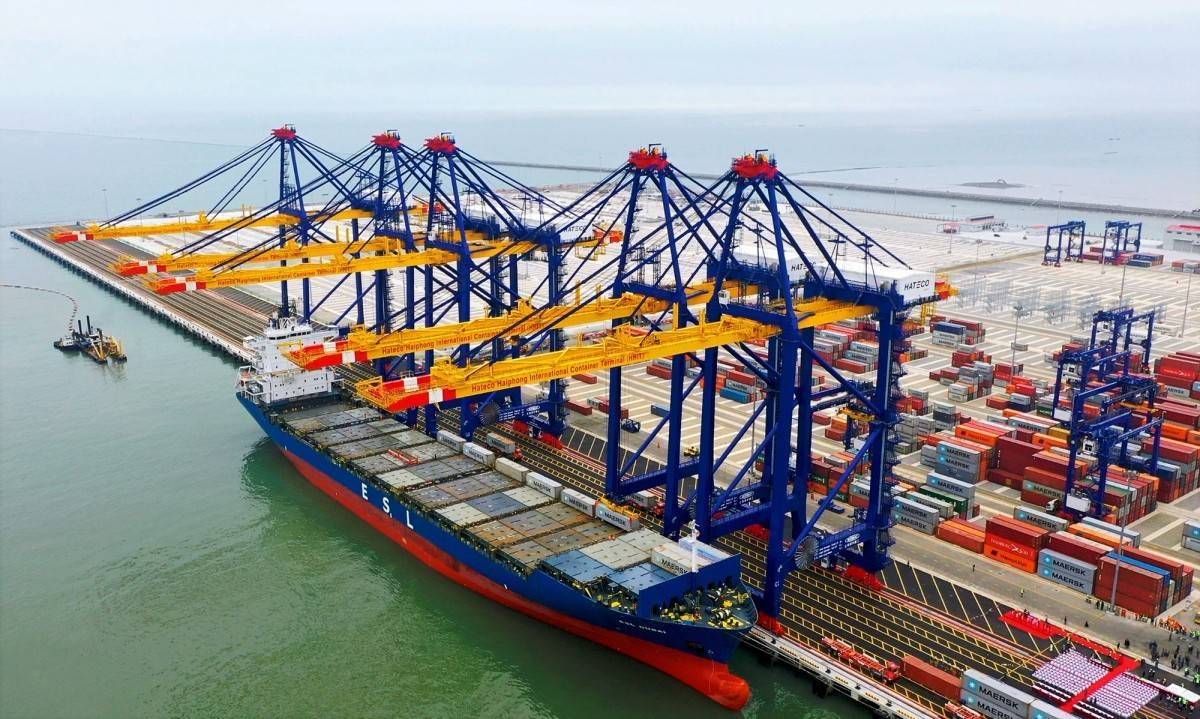
| Nghị định 336/2026/NĐ-CP: Từ cửa khẩu VIệt Nam đến ASEAN – chứng từ điện tử có thể trở thành lợi thế cạnh tranh. |
Khoản 3 Điều 46 còn quy định thông tin và chứng từ điện tử truyền qua Cơ chế một cửa ASEAN được cơ quan hải quan sử dụng để thông quan và chia sẻ với các bộ quản lý ngành, lĩnh vực có liên quan. Điều 47 định hướng việc trao đổi điện tử đối với chứng từ xuất xứ, kiểm dịch, vận tải và các chứng từ thương mại khác. Nếu triển khai đồng bộ, đây là cơ hội trực tiếp cho doanh nghiệp nhỏ tham gia chuỗi cung ứng khu vực mà không phải đầu tư bộ máy hành chính tương đương doanh nghiệp lớn.
Với startup, tác động thậm chí có thể lớn hơn. Một doanh nghiệp công nghệ sản xuất thiết bị, nông nghiệp công nghệ cao, thực phẩm hoặc sản phẩm có thành phần nhập khẩu thường phải xử lý đồng thời chứng từ thương mại, xuất xứ, logistics và giấy phép chuyên ngành. Khi chứng từ có thể được xác thực và tái sử dụng trong môi trường kết nối, thời gian “nằm chờ hồ sơ” có thể được chuyển thành lợi thế về vòng quay vốn.
Tuy nhiên, kết nối xuyên biên giới cũng khiến chất lượng dữ liệu trở thành vấn đề mang tính chuỗi. Nếu tên hàng trên invoice, mô tả kỹ thuật, mã HS, xuất xứ, nhà sản xuất và chứng nhận chuyên ngành không thống nhất từ đầu, sai lệch không còn dừng ở một bộ hồ sơ trong nước. Phụ lục III của Nghị định cho thấy chính các trường thông tin này được chuẩn hóa thành dữ liệu xử lý chung.
Có một giới hạn doanh nghiệp cần hiểu rõ: Nghị định 336 không biến mọi doanh nghiệp thành đối tượng được “thông quan nhanh”. Điều 21 vẫn đặt hoạt động quản lý trên nền tảng quản lý rủi ro, đánh giá mức độ tuân thủ; khoản 5 Điều 13 vẫn giữ nguyên các điều kiện của pháp luật chuyên ngành. Cơ chế một cửa, vì vậy, thưởng cho doanh nghiệp có dữ liệu sạch và lịch sử tuân thủ tốt hơn là doanh nghiệp chỉ biết thao tác trên hệ thống.
Doanh nghiệp cũng không nên hiểu ngày 15/10/2026 là thời điểm toàn bộ hệ sinh thái kỹ thuật lập tức vận hành ở cùng một cấp độ. Điều 49 cho phép một giai đoạn chuyển tiếp tối đa một năm đối với một số kết nối phản hồi kết quả chuyên ngành; Điều 48 khoản 3 lại dành thời điểm triển khai dữ liệu số định danh hàng hóa cho quy định chuyên ngành hải quan. Đây là giai đoạn doanh nghiệp có thể đồng thời gặp quy trình mới, định dạng cũ và yêu cầu chuyển tiếp giữa các hệ thống.
Vì vậy, chiến lược phù hợp cho SME, hộ kinh doanh và startup không phải “chờ hệ thống chạy rồi học”, mà là chuẩn hóa trước dữ liệu sản phẩm, phân quyền chữ ký số, rà soát hợp đồng với đại lý hải quan và logistics, thiết lập kho chứng từ điện tử có khả năng truy xuất và theo dõi thường xuyên công bố của Bộ Tài chính về danh mục, thời điểm áp dụng từng thủ tục. Trong một nền thương mại ngày càng dựa trên dữ liệu, tuân thủ tốt không chỉ giúp tránh rủi ro pháp lý; nó còn có thể rút ngắn thời gian giao hàng và trở thành một lợi thế cạnh tranh.