Thứ hai 12/10/2026 07:14
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Nghị định 337/2026/NĐ-CP: Doanh nghiệp biến quyền tiếp cận thông tin thành công cụ quản trị rủi ro

Nghị định 337/2026/NĐ-CP quy định thủ tục tiếp cận thông tin, tạo cơ sở để doanh nghiệp đưa dữ liệu công vào quy trình thẩm định. Khi biết hỏi đúng, kiểm chứng và theo dõi thời hạn, doanh nghiệp có thêm công cụ giảm rủi ro trước giao dịch.
Nghị định 337/2026/NĐ-CP siết ranh giới minh bạch: Doanh nghiệp phải bảo vệ bí mật kinh doanh thế nào?

Một quyền pháp lý chỉ thực sự có giá trị kinh tế khi người sử dụng biết đưa nó vào quy trình ra quyết định. Với Nghị định 337, bài toán của doanh nghiệp, hộ kinh doanh và startup không phải học thuộc các mẫu đơn, mà là biết khi nào cần thông tin, hỏi ai, hỏi đến mức nào và xử lý thế nào nếu câu trả lời chậm, thiếu hoặc không chính xác.

Xác định đúng “đích đến” trước khi gửi yêu cầu

Khoản 3 Điều 6 Nghị định 337 yêu cầu đầu mối cung cấp thông tin hướng dẫn người dân xác định rõ tên văn bản, hồ sơ hoặc tài liệu chứa thông tin cần cung cấp. Nhưng doanh nghiệp không nên phụ thuộc hoàn toàn vào việc được hướng dẫn.

Một yêu cầu kiểu “đề nghị cung cấp toàn bộ hồ sơ liên quan đến dự án X” có rủi ro cao hơn nhiều so với việc chỉ rõ quyết định, giấy phép, báo cáo hoặc trường thông tin cần kiểm chứng. Điều 27 Luật Tiếp cận thông tin cho phép từ chối khi yêu cầu vượt quá khả năng đáp ứng hoặc ảnh hưởng đến hoạt động bình thường của cơ quan, đơn vị.

Đối với hộ kinh doanh chuẩn bị thuê địa điểm, dữ liệu trọng yếu có thể là kế hoạch sử dụng đất, quy hoạch hoặc quyết định liên quan trực tiếp đến khu vực. Với startup thẩm định thị trường, đó có thể là dữ liệu thống kê ngành, thủ tục, chính sách, thông tin dự án hoặc môi trường. Với doanh nghiệp tham gia đấu thầu, Điều 17 Luật còn đặt kết quả lựa chọn nhà thầu và giải thích lý do nhà thầu không trúng theo yêu cầu của nhà thầu trong nhóm thông tin phải công khai.
Nghị định 337/2026/NĐ-CP: Doanh nghiệp biến quyền tiếp cận thông tin thành công cụ quản trị rủi ro

“Đồng hồ pháp lý” đã rõ hơn

Khoản 4 Điều 10 Nghị định 337 là quy định doanh nghiệp nên lưu lại. Với thông tin đơn giản, có sẵn, thời hạn giải quyết chậm nhất là 03 ngày làm việc kể từ khi nhận hồ sơ hợp lệ. Với thông tin phức tạp, phải tập hợp hoặc cần ý kiến cơ quan khác, thời hạn là 12 ngày. Nếu cần thêm thời gian để tìm kiếm, phân tách, tập hợp, sao chép hoặc xử lý, thời gian gia hạn tối đa thêm 12 ngày và phải thông báo bằng văn bản trước khi hết hạn.

Đây không chỉ là quy định thủ tục. Với doanh nghiệp, thời hạn này có thể được đưa ngược vào lịch thẩm định giao dịch. Nếu một hợp đồng phụ thuộc vào dữ liệu công chưa được kiểm chứng, ngày ký không nên được ấn định trước thời điểm dự kiến có câu trả lời chính thức.

Cách tiếp cận cũng đã thay đổi

Điều 24 Luật 2026 cho phép yêu cầu trực tiếp, qua bưu chính hoặc qua Internet, bao gồm thư điện tử, cổng dữ liệu, Cổng dịch vụ công quốc gia, ứng dụng di động và nền tảng số được công bố. Người yêu cầu tại trụ sở còn có thể sử dụng điện thoại hoặc phương tiện kỹ thuật cá nhân để sao, chụp, tải tài liệu; khoản 5 Điều 10 Nghị định 337 quy định việc này thực hiện dưới sự hướng dẫn, giám sát của cơ quan cung cấp.

Về chi phí, Điều 25 Luật xác định công dân không phải trả phí, lệ phí, nhưng có thể phải thanh toán chi phí thực tế để in, sao, chụp, gửi thông tin. Thông tư 126/2026/TT-BTC của Bộ Tài chính quy định chi tiết khoản chi phí này và cũng có hiệu lực từ 01/9/2026.

Đừng coi thông tin nhận được là “đúng tuyệt đối”

Một điểm rất đáng giá đối với quản trị rủi ro là cơ chế sửa sai. Theo Điều 28 Luật, khi người yêu cầu cho rằng thông tin được cung cấp không chính xác hoặc không đầy đủ, họ có quyền yêu cầu cung cấp lại; chậm nhất 10 ngày kể từ khi nhận yêu cầu, cơ quan phải kiểm tra và trả lời. Nếu chính cơ quan phát hiện sai sót, thời hạn đính chính, bổ sung là 05 ngày làm việc kể từ ngày phát hiện.

Còn với thông tin đã công khai, khoản 4 Điều 22 Luật cho phép công dân kiến nghị; cơ quan có tối đa 10 ngày để kiểm tra và trả lời.

Điều doanh nghiệp nên thay đổi không phải là “thêm một mẫu đơn”

Nghị định 337 đáng được nhìn như một phần của hệ thống quản trị rủi ro. Trước giao dịch lớn, doanh nghiệp nên hình thành hồ sơ “due diligence thông tin công”: xác định dữ liệu cần kiểm chứng; lưu đường dẫn và thời điểm truy cập; gửi yêu cầu chính thức khi cần; lưu thông báo tiếp nhận, gia hạn, từ chối; và đối chiếu tài liệu nhận được với hợp đồng, hồ sơ đối tác.

Với doanh nghiệp lớn, đó là một quy trình compliance. Với SME, hộ kinh doanh hay startup, đôi khi chỉ là một checklist vài trang. Nhưng khoảng cách giữa một quyết định dựa vào “nghe nói” với một quyết định dựa trên tài liệu chính thức có thể chính là khoảng cách giữa một cơ hội kinh doanh và một tranh chấp kéo dài nhiều năm.

Nghị định 337 vì thế không chỉ đặt thêm trách nhiệm minh bạch lên khu vực công. Ở chiều ngược lại, nó đặt ra một chuẩn quản trị mới cho doanh nghiệp: khi pháp luật đã mở thêm cánh cửa tiếp cận dữ liệu, rủi ro lớn nhất có thể là doanh nghiệp không bước qua cánh cửa đó trước khi ký một quyết định quan trọng.
Thông tư 140/2026/TT-BTC (Kỳ 2): Kiểm soát giải ngân vốn viện trợ, doanh nghiệp cần lưu ý gì?
10/10/2026 10:33

Thông tư 134/2026/TT-BTC: Một lõi trong bảo lãnh, một mốc 5 ngày bị lỡ - giá của “sai thủ tục” ngày càng đắt
10/10/2026 08:05

Thông tư 134/2026/TT-BTC: Khi “mẫu hồ sơ” trở thành hạ tầng quản trị đấu thầu
09/10/2026 08:05

Nghị định 359/2026/NĐ-CP: “Trải” lỗ 5 năm, trái phiếu 0% và thị trường nợ xấu – ai được giảm áp lực, ai minh bạch hơn?
07/10/2026 08:05

Nghị định 349/2026/NĐ-CP: Trúng thầu chưa phải đích đến – Hậu kiểm đi theo hợp đồng, nhà thầu phụ và dữ liệu
07/10/2026 08:05

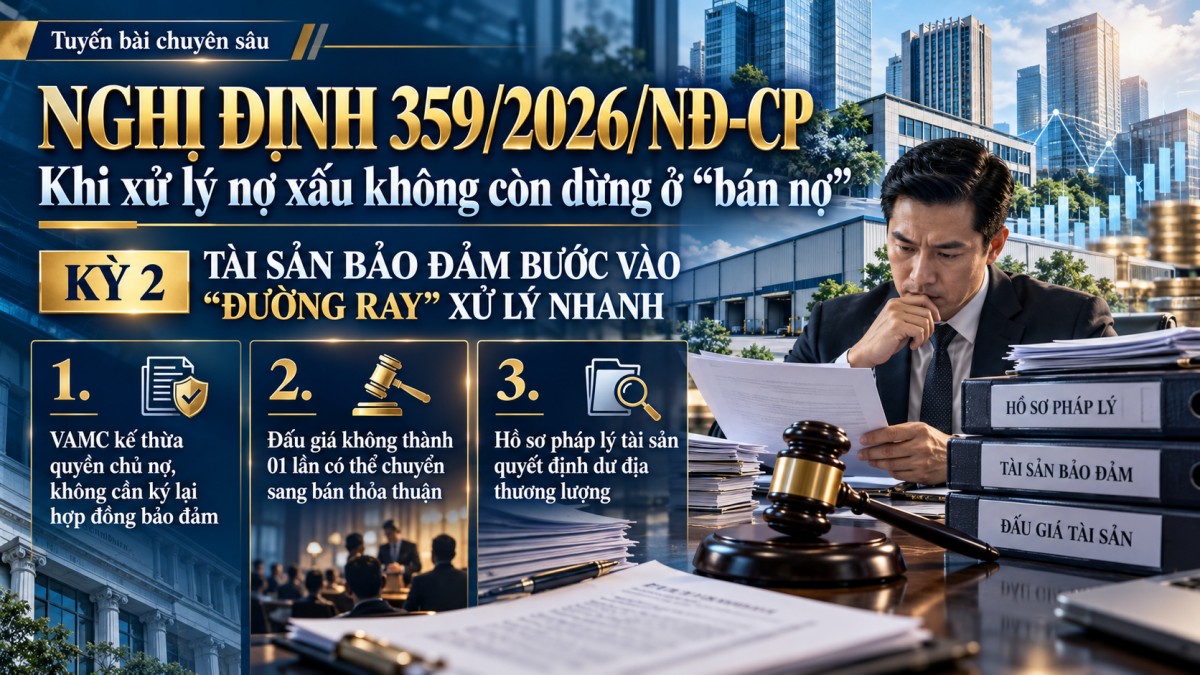
Nghị định 359/2026/NĐ-CP: Tài sản đảm bảo bước vào “đường ray” xử lý nhanh – doanh nghiệp còn bao nhiêu dư địa thương lượng
06/10/2026 13:30

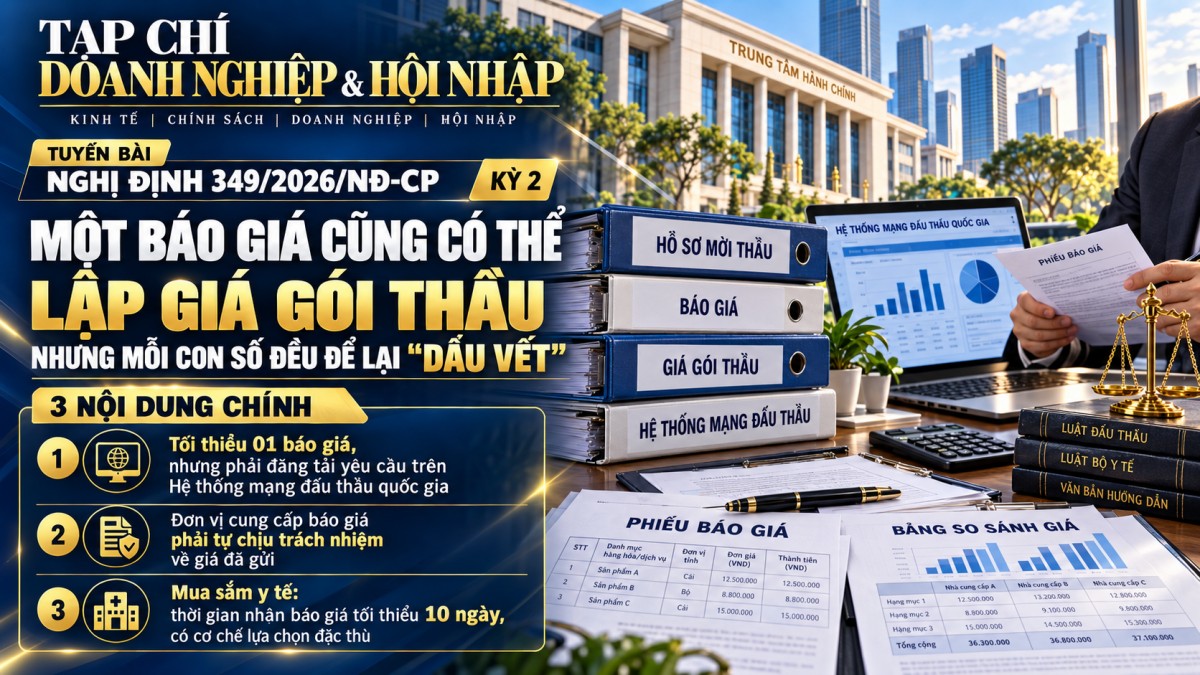
Nghị định 349/2026/NĐ-CP: Một báo giá cũng có thể lập gói thầu – nhưng mỗi con số đều để lại “dấu vết”
06/10/2026 08:05

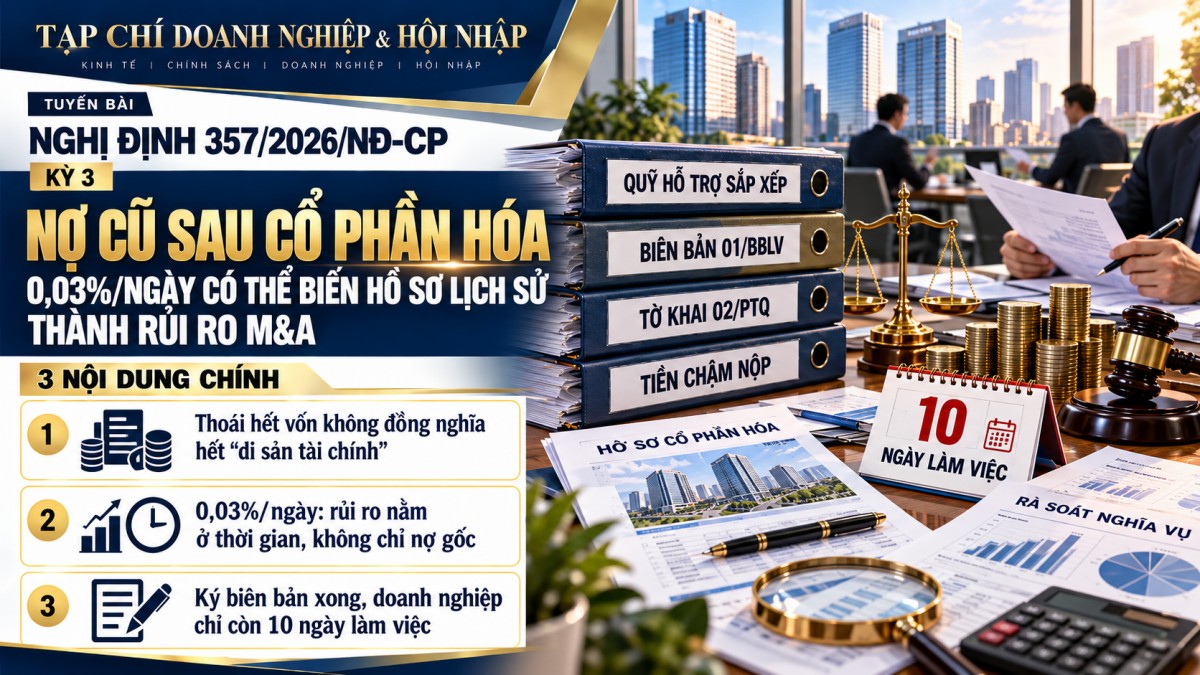
Nghị định 357/2026/NĐ-CP: “Nợ cũ” sau cổ phần hóa – 0,03%/ngày có thể biến hồ sơ lịch sử thành rủi ro M&A
06/10/2026 08:05

Nghị định 359/2026/NĐ-CP: Khi xử lý nợ xấu không còn dừng ở “bán nợ”
05/10/2026 13:30

Nghị định 357/2026/NĐ-CP: Cơ cấu lại vốn nhà nước – Thương vụ không thể chạy nhanh hơn “đồng hồ ngân sách”
05/10/2026 08:05

Tin bài khác
Thông tư 140/2026/TT-BTC (Kỳ 2): Kiểm soát giải ngân vốn viện trợ, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC (Kỳ 2): Kiểm soát giải ngân vốn viện trợ, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC làm rõ trách nhiệm quản lý vốn viện trợ nước ngoài, từ mở tài khoản, thông báo tiếp nhận đến giải ngân và hạch toán ngân sách. Tiền đã về chưa đồng nghĩa được sử dụng ngay, đặt ra rủi ro thanh toán với doanh nghiệp tham gia dự án.
Thông tư 134/2026/TT-BTC: Một lõi trong bảo lãnh, một mốc 5 ngày bị lỡ - giá của “sai thủ tục” ngày càng đắt

Thông tư 134/2026/TT-BTC: Một lõi trong bảo lãnh, một mốc 5 ngày bị lỡ - giá của “sai thủ tục” ngày càng đắt

Thông tư 134/2026/TT-BTC siết chặt kỷ luật hồ sơ sau dự thầu, khi một lỗi bảo lãnh hoặc chậm mốc 5 ngày có thể khiến nhà thầu mất quyền lợi. Với liên danh, sai sót của một thành viên còn có thể kéo cả nhóm vào rủi ro pháp lý.
Thông tư 134/2026/TT-BTC: Khi “mẫu hồ sơ” trở thành hạ tầng quản trị đấu thầu

Thông tư 134/2026/TT-BTC: Khi “mẫu hồ sơ” trở thành hạ tầng quản trị đấu thầu

Thông tư 134/2026/TT-BTC chuẩn hóa tám mẫu hồ sơ yêu cầu chỉ định thầu, đồng thời cho phép chỉnh sửa nhưng buộc giải trình rõ lý do. Với SME, năng lực hồ sơ, nghiệm thu và lịch sử thực hiện gói thầu trở thành lợi thế cạnh tranh bền vững.
Đường vào khu thương mại tự do rộng nhưng không dễ

Đường vào khu thương mại tự do rộng nhưng không dễ

Một khu thương mại tự do không còn được nhìn đơn thuần là một vùng đất lớn dành cho hoạt động xuất nhập khẩu. Với Nghị định 378/2026/NĐ-CP, Chính phủ đặt ra yêu cầu về cả hạ tầng, kết nối đa phương thức, hệ sinh thái sản xuất - logistics, công nghệ số và năng lực quản trị.
Đề xuất khung pháp lý mới cho thu giữ, lưu trữ carbon trong hoạt động dầu khí

Đề xuất khung pháp lý mới cho thu giữ, lưu trữ carbon trong hoạt động dầu khí

Bộ Công Thương đang đề xuất bổ sung quy định về thu giữ và lưu trữ carbon (CCS) gắn với hoạt động dầu khí, từ đánh giá tiềm năng lưu trữ CO₂, yêu cầu kỹ thuật, thu dọn công trình đến cơ chế thu hồi chi phí và doanh thu từ tín chỉ carbon.
Nghị định 359/2026/NĐ-CP: “Trải” lỗ 5 năm, trái phiếu 0% và thị trường nợ xấu – ai được giảm áp lực, ai minh bạch hơn?

Nghị định 359/2026/NĐ-CP: “Trải” lỗ 5 năm, trái phiếu 0% và thị trường nợ xấu – ai được giảm áp lực, ai minh bạch hơn?

Nghị định 359/2026/NĐ-CP đưa xử lý nợ xấu vào quỹ đạo thị trường hơn, khi cho phép phân bổ khoản lỗ tối đa 5 năm, sử dụng trái phiếu đặc biệt lãi suất 0% và tăng yêu cầu minh bạch thông tin khoản nợ, tài sản, nghĩa vụ tài chính.
Nghị định 349/2026/NĐ-CP: Trúng thầu chưa phải đích đến – Hậu kiểm đi theo hợp đồng, nhà thầu phụ và dữ liệu

Nghị định 349/2026/NĐ-CP: Trúng thầu chưa phải đích đến – Hậu kiểm đi theo hợp đồng, nhà thầu phụ và dữ liệu

Nghị định 349/2026/NĐ-CP cho thấy trúng thầu chỉ là điểm khởi đầu, khi tiến độ hợp đồng, nhà thầu phụ và dữ liệu thực hiện đều nằm trong cơ chế hậu kiểm. Với doanh nghiệp, năng lực quản trị sau trúng thầu quyết định khả năng tuân thủ lâu dài.
Doanh nghiệp thực phẩm phải sẵn sàng hồ sơ truy xuất trong 24 giờ

Doanh nghiệp thực phẩm phải sẵn sàng hồ sơ truy xuất trong 24 giờ

Một thay đổi đáng chú ý khởi đầu từ ngày 15/11/2026 là yêu cầu doanh nghiệp sản xuất, kinh doanh thực phẩm phải tổ chức lưu trữ hồ sơ đủ để phục vụ truy xuất nguồn gốc. Cụ thể, khi cơ quan có thẩm quyền yêu cầu, doanh nghiệp phải có khả năng cung cấp, trích xuất hồ sơ trong vòng 24 giờ.
Đất bỏ hoang có thể chịu thuế cao gấp gần 7 lần đất ở trong hạn mức

Đất bỏ hoang có thể chịu thuế cao gấp gần 7 lần đất ở trong hạn mức

Bộ Tài chính đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng, không áp dụng hạn mức. Nếu được thông qua, mức thuế này sẽ cao gần 7 lần thuế suất 0,03% đang áp dụng đối với đất ở trong hạn mức.
Nghị định 359/2026/NĐ-CP: Tài sản đảm bảo bước vào “đường ray” xử lý nhanh – doanh nghiệp còn bao nhiêu dư địa thương lượng

Nghị định 359/2026/NĐ-CP: Tài sản đảm bảo bước vào “đường ray” xử lý nhanh – doanh nghiệp còn bao nhiêu dư địa thương lượng

Nghị định 359/2026/NĐ-CP làm rõ cơ chế xử lý tài sản bảo đảm, từ kế thừa quyền chủ nợ đến đấu giá và chuyển quyền. Với doanh nghiệp, hồ sơ thế chấp, thời điểm thương lượng và phương án chủ động xử lý tài sản trở thành điểm then chốt.
Nghị định 349/2026/NĐ-CP: Một báo giá cũng có thể lập gói thầu – nhưng mỗi con số đều để lại “dấu vết”

Nghị định 349/2026/NĐ-CP: Một báo giá cũng có thể lập gói thầu – nhưng mỗi con số đều để lại “dấu vết”

Nghị định 349/2026/NĐ-CP thay đổi cách doanh nghiệp tham gia xác định giá gói thầu khi chỉ cần tối thiểu một báo giá nhưng dữ liệu phải được công khai, truy vết. Với nhà cung cấp, báo giá không chỉ là chào hàng mà còn là trách nhiệm pháp lý.
Nghị định 357/2026/NĐ-CP: “Nợ cũ” sau cổ phần hóa – 0,03%/ngày có thể biến hồ sơ lịch sử thành rủi ro M&A

Nghị định 357/2026/NĐ-CP: “Nợ cũ” sau cổ phần hóa – 0,03%/ngày có thể biến hồ sơ lịch sử thành rủi ro M&A

Nghị định 357/2026/NĐ-CP đặt các khoản nợ cũ sau cổ phần hóa vào quy trình rà soát, kê khai và thu ngân sách rõ ràng. Mức chậm nộp 0,03%/ngày cùng thời hạn 10 ngày làm việc khiến hồ sơ lịch sử trở thành rủi ro tài chính, M&A đáng kể.
Quản chặt hoạt động vay, cho vay chứng khoán từ tháng 11

Quản chặt hoạt động vay, cho vay chứng khoán từ tháng 11

Thông tư 145/2026/TT-BTC của Bộ Tài chính quy định rõ cơ chế tổ chức, quản lý hoạt động vay và cho vay chứng khoán, trong đó yêu cầu bên vay phải có tài sản bảo đảm với giá trị tối thiểu bằng 110% giá trị khoản vay.
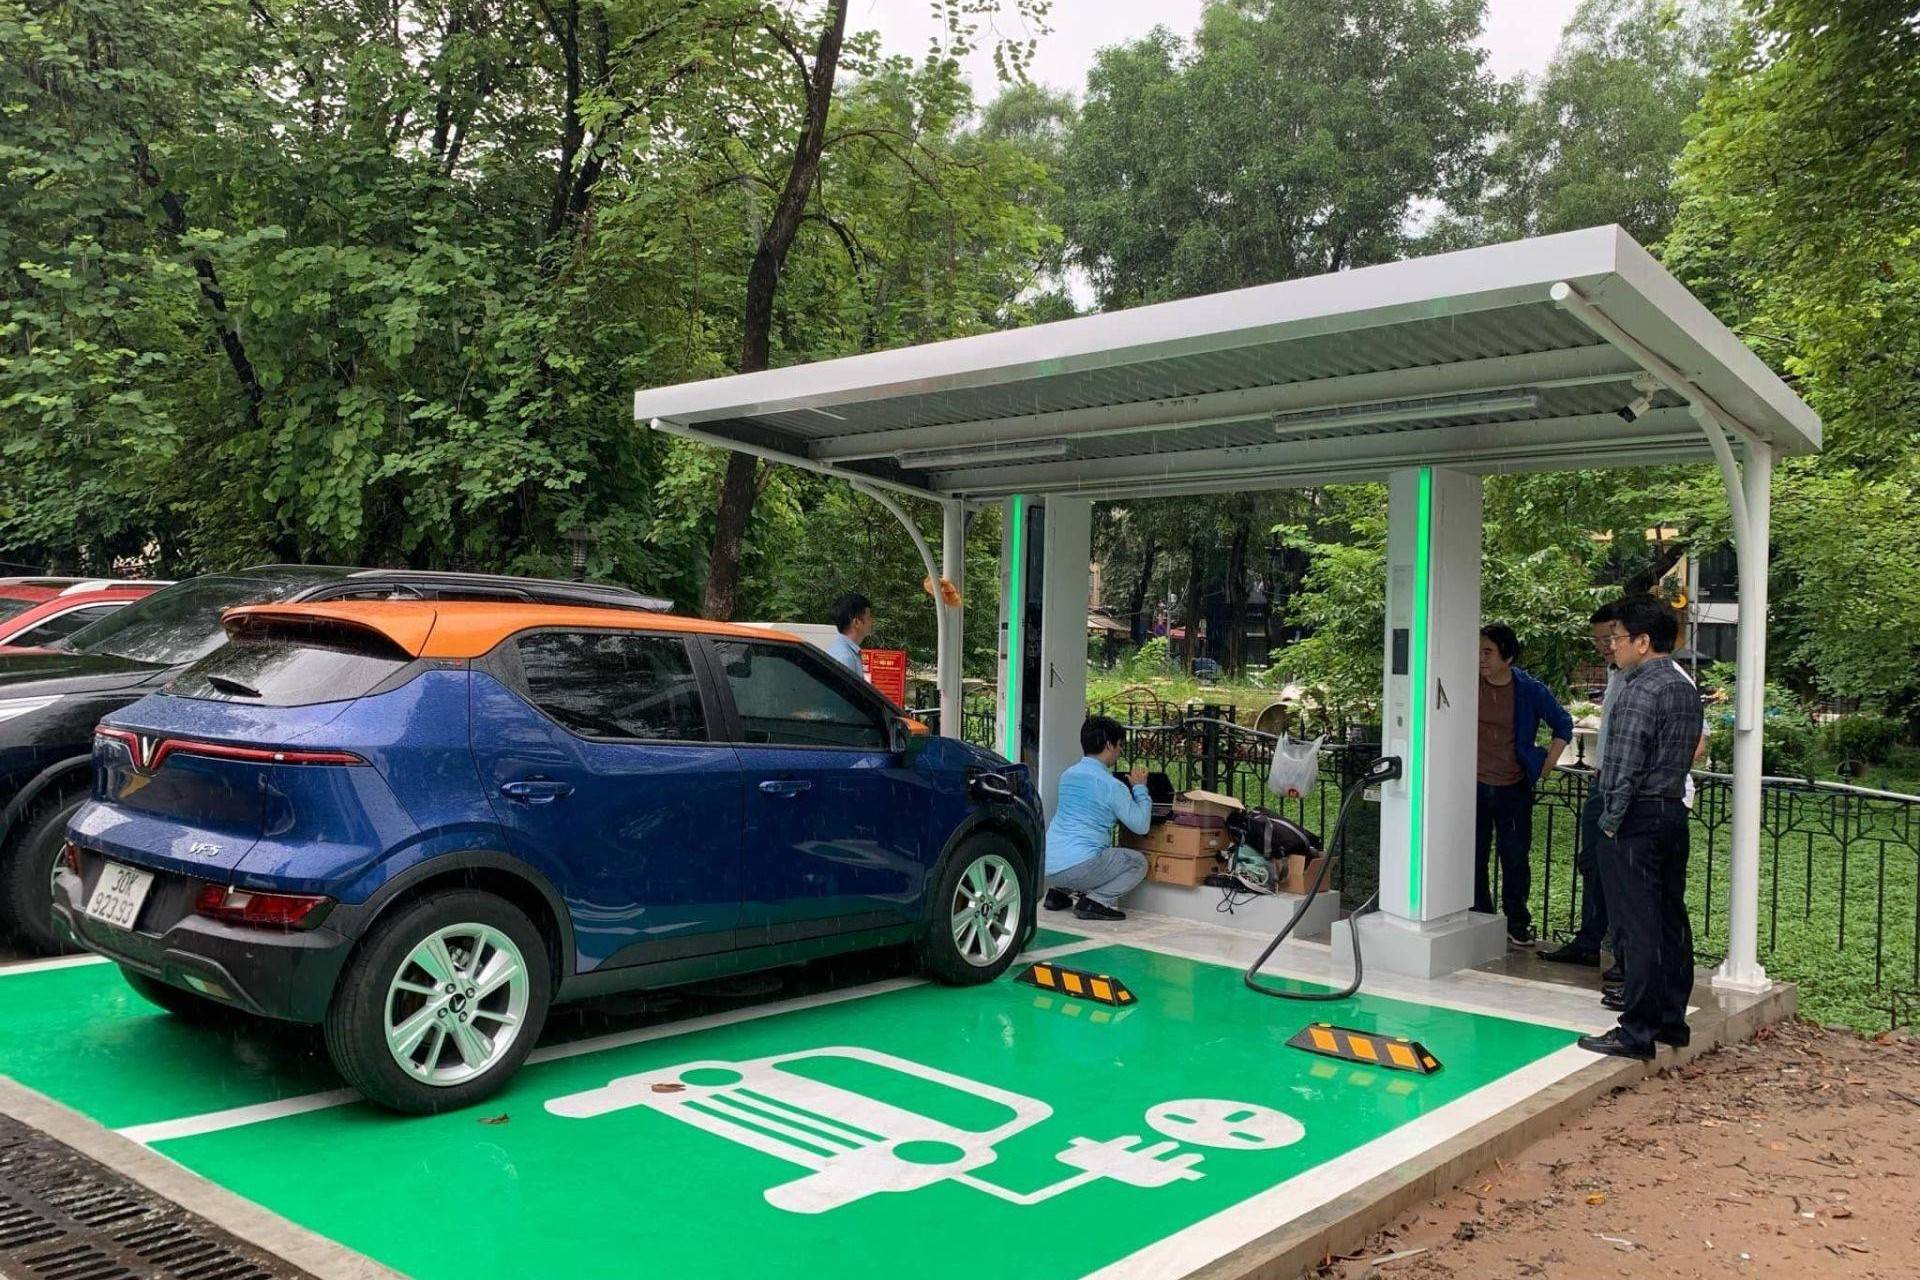
Quy định mới và lộ trình áp dụng chuẩn cho trụ, trạm sạc xe điện

Quy định mới và lộ trình áp dụng chuẩn cho trụ, trạm sạc xe điện

Bộ Công Thương vừa ban hành Quy chuẩn kỹ thuật quốc gia về trụ sạc, trạm sạc xe điện, lần đầu đặt ra hệ thống yêu cầu đồng bộ về an toàn điện, phòng cháy, chữa cháy, hạ tầng, đo đếm, quản lý phụ tải và dữ liệu vận hành. Quy chuẩn sẽ chính thức được áp dụng từ ngày 1/7/2027.
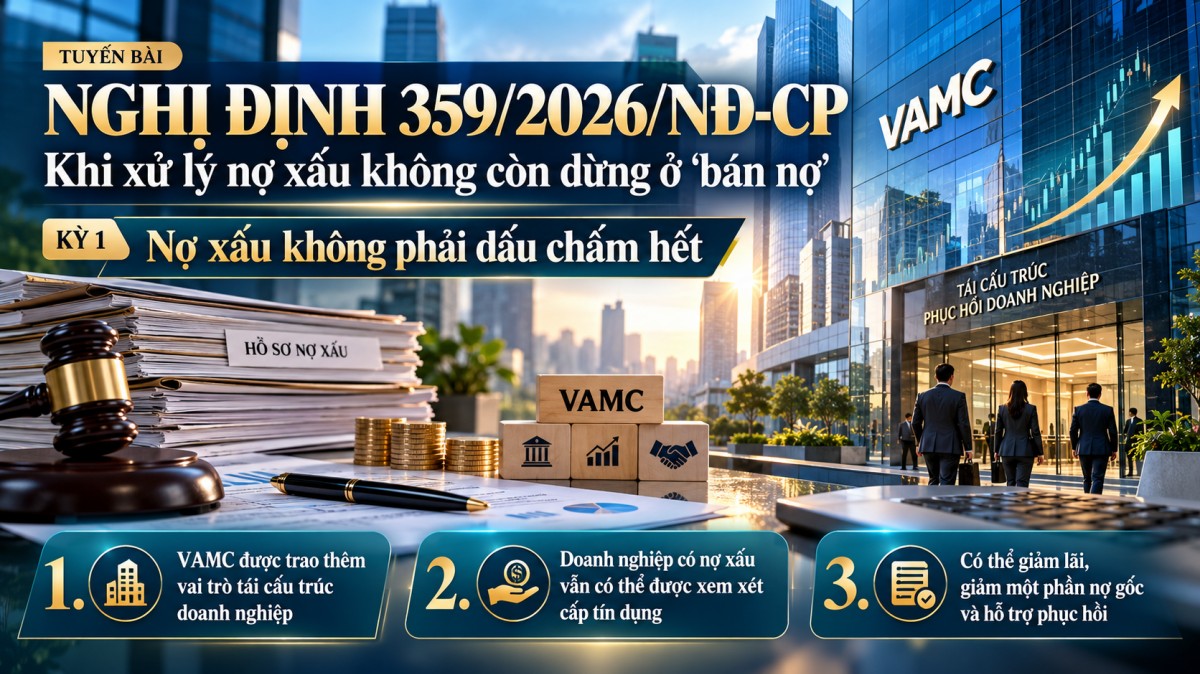
Nghị định 359/2026/NĐ-CP: Khi xử lý nợ xấu không còn dừng ở “bán nợ”

Nghị định 359/2026/NĐ-CP: Khi xử lý nợ xấu không còn dừng ở “bán nợ”

Nghị định 359/2026/NĐ-CP mở rộng vai trò VAMC từ xử lý nợ xấu sang tái cấu trúc, hỗ trợ phục hồi doanh nghiệp. Khách hàng có nợ xấu có thể được xem xét cấp tín dụng, giảm lãi, thậm chí giảm một phần nợ gốc khi đáp ứng điều kiện.