Thứ năm 05/11/2026 10:45
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Chi phí tiền lương và thuê phương tiện là những khoản phát sinh phổ biến trong hoạt động của doanh nghiệp, đặc biệt ở lĩnh vực xây dựng, vận tải và dịch vụ. Tuy nhiên, nếu những khoản chi không có thật vẫn được đưa vào sổ sách kế toán nhằm giảm thu nhập chịu thuế, doanh nghiệp có thể đối mặt với những hệ lụy pháp lý nghiêm trọng.
Vụ án vừa được Cơ quan Cảnh sát điều tra Công an TP. Bắc Ninh khởi tố là một trường hợp đáng chú ý. Hai bị can bị điều tra về hành vi trốn thuế sau khi cơ quan chức năng phát hiện dấu hiệu lập khống chi phí tiền lương và thuê xe trong nhiều năm, gây thất thu ngân sách nhà nước hàng trăm triệu đồng.
Lập khống tiền lương, chi phí thuê xe để giảm thuế
Ngày 4/11, Cơ quan Cảnh sát điều tra Công an TP. Bắc Ninh cho biết đã khởi tố vụ án, khởi tố hai bị can Nguyễn Đức Thắng (sinh năm 1980) và Ngô Thị Lưu (sinh năm 1992) để điều tra về tội “Trốn thuế”.
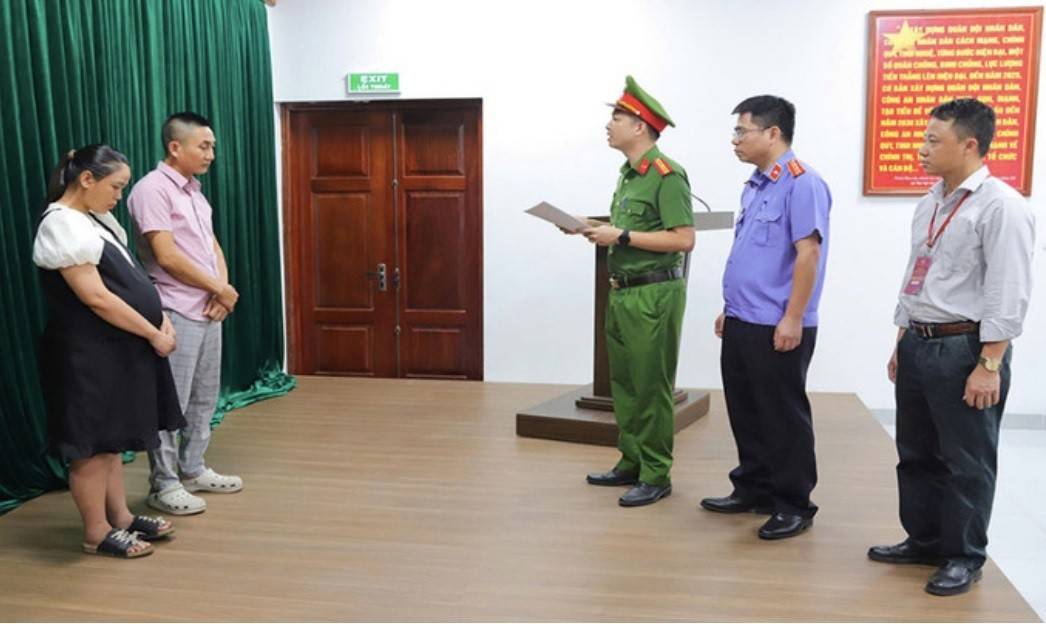 |
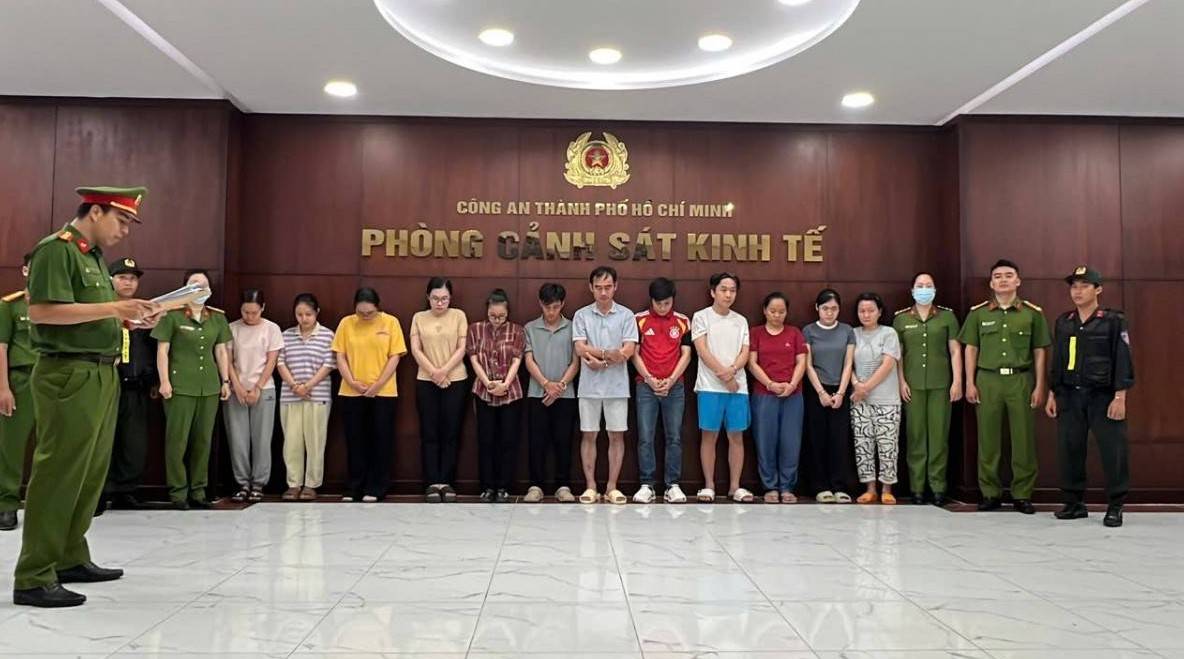
| Cơ quan Cảnh sát điều tra Công an TP. Bắc Ninh tống đạt các quyết định khởi tố bị can. |
Theo thông tin điều tra ban đầu được công bố, từ tháng 8/2023, Nguyễn Đức Thắng thuê Ngô Thị Lưu đứng tên pháp lý, giữ chức Giám đốc một doanh nghiệp hoạt động trong lĩnh vực xây dựng.
Trong giai đoạn 2023–2025, Thắng bị xác định đã chỉ đạo Lưu nâng khống các khoản chi phí của doanh nghiệp nhằm giảm số thuế thu nhập doanh nghiệp phải nộp.
Cụ thể, các chứng từ, tài liệu không phản ánh đúng bản chất giao dịch được sử dụng để hạch toán tiền lương của người lao động không có thật và chi phí thuê xe không phát sinh trên thực tế. Những khoản này được đưa vào chi phí được trừ khi xác định thu nhập chịu thuế, qua đó làm giảm nghĩa vụ thuế trong các năm 2023, 2024 và 2025.
Căn cứ tài liệu, chứng cứ thu thập được, ngày 2/11/2026, Cơ quan Điều tra đã ra quyết định khởi tố bị can, lệnh bắt tạm giam đối với Nguyễn Đức Thắng. Đối với Ngô Thị Lưu, Cơ quan Điều tra áp dụng biện pháp cấm đi khỏi nơi cư trú.
Hiện vụ án đang tiếp tục được điều tra, xử lý theo quy định pháp luật.
Chi phí không có thật không được tính vào chi phí được trừ
Theo quy định về thuế thu nhập doanh nghiệp, không phải mọi khoản tiền được doanh nghiệp ghi nhận trên sổ sách đều đương nhiên được chấp nhận khi xác định thu nhập chịu thuế.
Nguyên tắc quan trọng là khoản chi phải thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh và đáp ứng điều kiện về hóa đơn, chứng từ theo quy định pháp luật.
Đối với tiền lương, tiền công, khoản chi đã được hạch toán vào chi phí sản xuất, kinh doanh nhưng thực tế không chi trả hoặc không có chứng từ thanh toán theo quy định thuộc trường hợp không được tính vào chi phí được trừ theo quy định hiện hành.
Nghị định số 320/2025/NĐ-CP quy định cụ thể các điều kiện xác định khoản chi được trừ và những khoản chi không được trừ khi tính thuế thu nhập doanh nghiệp. Trong đó, Điều 10 xác định rõ trường hợp tiền lương, tiền công đã hạch toán nhưng thực tế không chi trả hoặc không có chứng từ thanh toán theo quy định là khoản chi không được trừ.
Đối với doanh nghiệp, điều này đồng nghĩa với việc hồ sơ kế toán phải phản ánh đúng bản chất hoạt động kinh tế. Bảng lương, hợp đồng lao động, bảng chấm công hay chứng từ thanh toán phải có căn cứ thực tế, không thể chỉ được lập để hoàn thiện bộ hồ sơ chi phí.
Tương tự, chi phí thuê xe cần có căn cứ chứng minh việc thuê phương tiện thực sự phát sinh, phục vụ hoạt động kinh doanh và đáp ứng điều kiện chứng từ tương ứng.
Đáng chú ý, vụ việc tại Bắc Ninh liên quan đến nhiều kỳ tính thuế khác nhau. Do đó, việc xác định nghĩa vụ thuế và tính hợp lệ của các khoản chi phải căn cứ quy định áp dụng đối với từng kỳ, không thể mặc nhiên sử dụng một văn bản ban hành sau để đánh giá toàn bộ giao dịch trong những năm trước đó.
Sử dụng chứng từ không hợp pháp có thể dẫn đến trách nhiệm hình sự
Ở góc độ pháp lý, Điều 200 Bộ luật Hình sự năm 2015, được sửa đổi, bổ sung, quy định về tội trốn thuế. Trong đó, hành vi sử dụng hóa đơn, chứng từ không hợp pháp hoặc chứng từ, tài liệu không hợp pháp khác để xác định sai số tiền thuế phải nộp có thể bị xem xét xử lý hình sự khi đáp ứng các điều kiện luật định.
Trách nhiệm pháp lý không chỉ dừng ở việc điều chỉnh lại số liệu kế toán hoặc loại bỏ khoản chi không hợp lệ khi quyết toán thuế. Tùy tính chất, mức độ, số tiền trốn thuế và các tình tiết liên quan, cá nhân thực hiện hành vi có thể bị xử phạt hành chính hoặc truy cứu trách nhiệm hình sự.
Bộ luật Hình sự cũng quy định trách nhiệm hình sự đối với pháp nhân thương mại trong những trường hợp đủ điều kiện truy cứu theo khoản 5 Điều 200.
Tuy nhiên, việc xác định trách nhiệm của từng cá nhân và doanh nghiệp trong vụ án cụ thể phải căn cứ kết quả điều tra, truy tố và xét xử. Việc khởi tố bị can chưa đồng nghĩa với kết luận có tội.
Từ vụ việc tại Bắc Ninh, doanh nghiệp cần đặc biệt chú trọng kiểm soát hồ sơ tiền lương, hợp đồng thuê phương tiện, chứng từ thanh toán và tính xác thực của các khoản chi phí. Người đại diện pháp luật, giám đốc và bộ phận kế toán cần bảo đảm số liệu kê khai thuế phản ánh đúng giao dịch thực tế.
Trong quản trị doanh nghiệp, giảm nghĩa vụ thuế thông qua các khoản chi hợp lệ là quyền của người nộp thuế. Nhưng việc tạo lập giao dịch không có thật để đưa vào chi phí lại là câu chuyện hoàn toàn khác, có thể đẩy doanh nghiệp và những người liên quan vào rủi ro pháp lý nghiêm trọng.