Thứ tư 04/11/2026 09:34
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

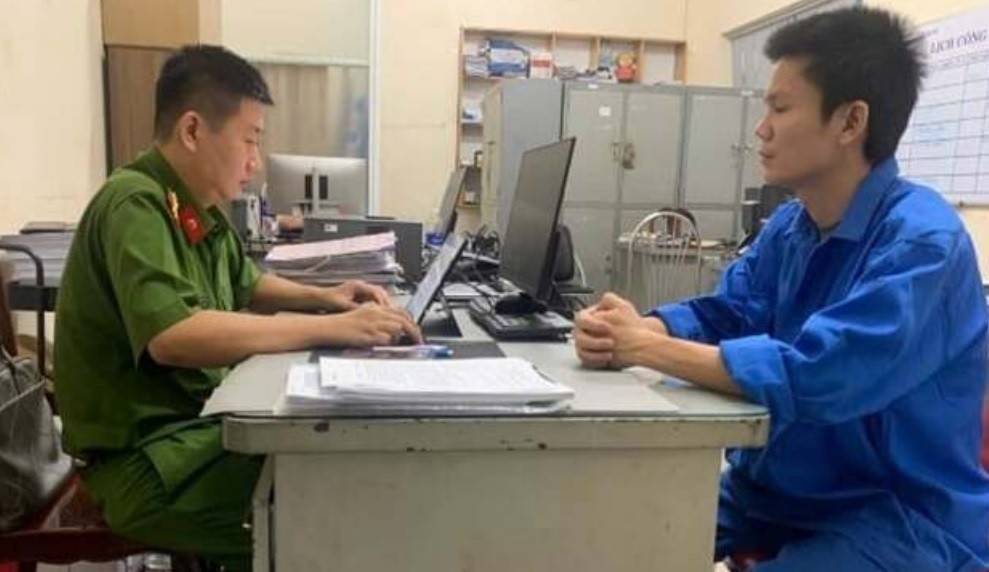
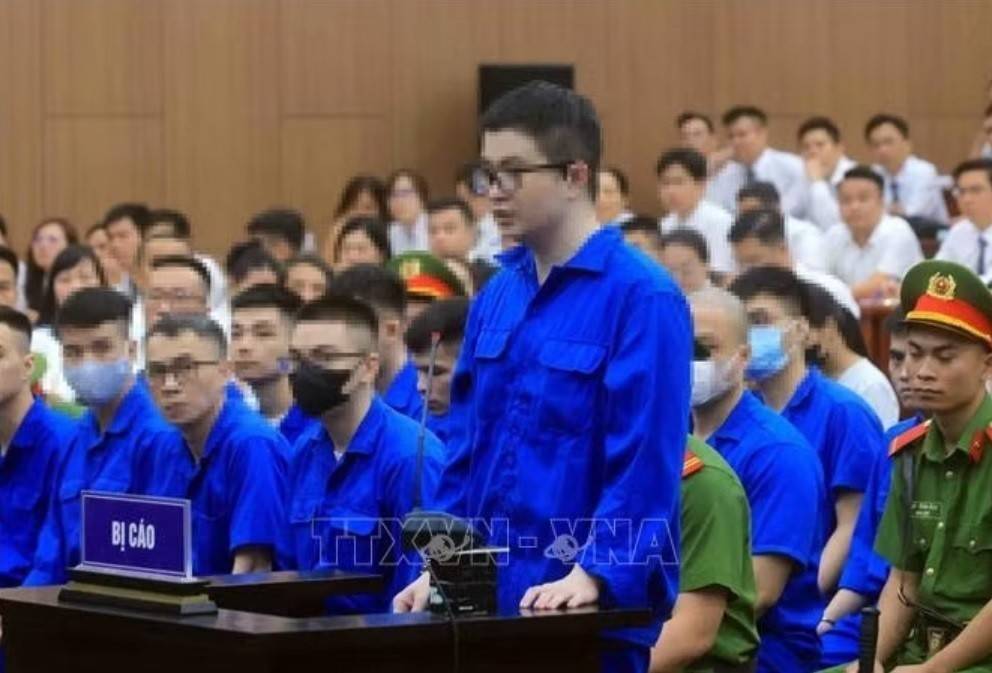
Ngày 23/9/2026, Công an TP. Hồ Chí Minh thông tin việc mở rộng điều tra chuyên án liên quan hành vi phát hành, mua bán trái phép hóa đơn và trốn thuế. Cơ quan Cảnh sát điều tra đã khởi tố bổ sung vụ án về tội trốn thuế, đồng thời khởi tố thêm 25 bị can.
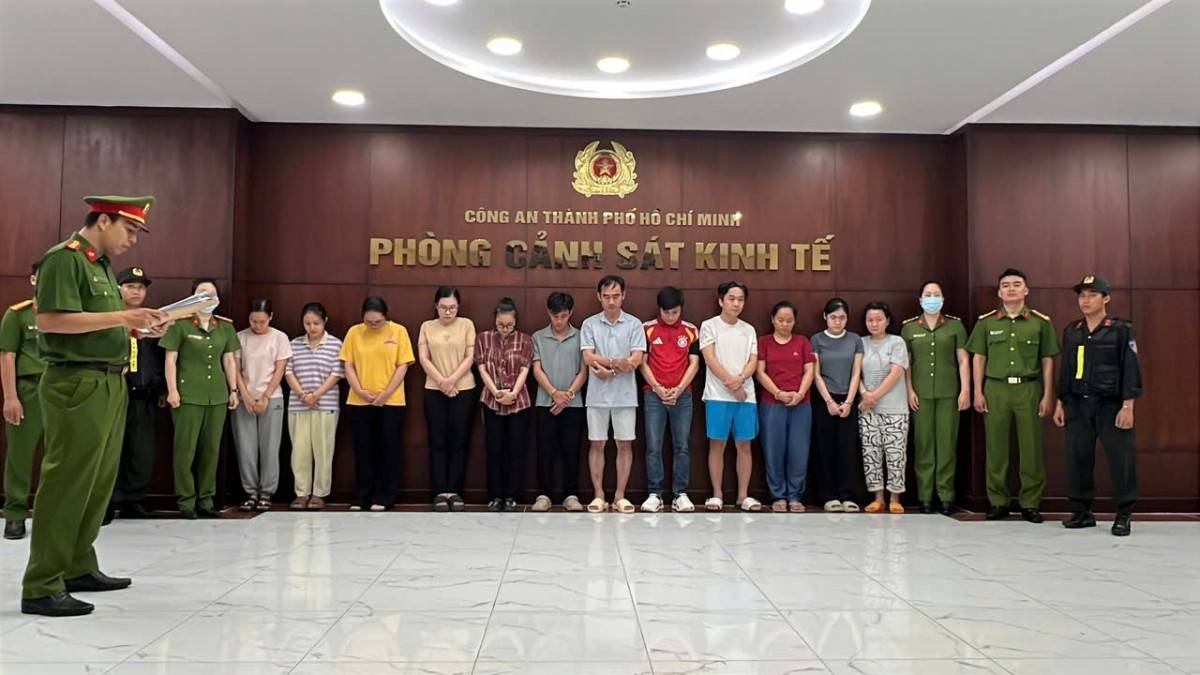 |
| Liên quan mua bán hoá đơn, Cơ quan Cảnh sát điều tra Công an TP. Hồ Chí Minh tống đạt quyết định đối với các đối tượng. Ảnh CA cung cấp |
Tổng số bị can bị khởi tố trong vụ án là 37 người khi được mở rộng từ chuyên án liên quan Công ty Thái Hưng và 34 doanh nghiệp khác.
Theo hồ sơ, Lê Văn Hiền, sinh năm 1984, được xác định là người chủ mưu, cầm đầu đường dây. Trước đó, vào tháng 4/2026, cơ quan điều tra đã khởi tố vụ án và 12 bị can về hành vi phát hành, mua bán trái phép hóa đơn.
Bước đầu cho thấy, từ tháng 12/2021 đến tháng 10/2025, Hiền cùng đồng phạm đã thành lập và mua lại tổng cộng 326 pháp nhân công ty “ma”. Những doanh nghiệp này được sử dụng làm công cụ phát hành, bán trái phép hóa đơn giá trị gia tăng để thu lợi bất chính.
Các đối tượng bị cáo buộc đã sử dụng hệ thống pháp nhân trên để xuất bán 178.357 hóa đơn cho 17.612 doanh nghiệp, đơn vị trên cả nước.
Tổng giá trị hàng hóa, dịch vụ chưa thuế ghi trên hóa đơn là 18.328 tỷ đồng. Tiền thuế giá trị gia tăng tương ứng là 1.585 tỷ đồng. Tổng doanh số ghi trên hóa đơn lên tới 19.913 tỷ đồng.
Đáng chú ý, 17.612 doanh nghiệp, đơn vị được xác định là bên nhận hóa đơn. Tuy nhiên, tất cả các đơn vị này chưa hẳn đã có hành vi vi phạm. Cơ quan điều tra đang làm rõ từng giao dịch, mục đích sử dụng hóa đơn và vai trò của từng tổ chức, cá nhân.
Khi pháp nhân doanh nghiệp trở thành công cụ vi phạm
Một doanh nghiệp được thành lập hợp pháp phải có hoạt động thực tế, có tổ chức quản lý và thực hiện nghĩa vụ theo quy định. Tuy nhiên, trong những đường dây mua bán hóa đơn, pháp nhân đã bị biến thành công cụ phục vụ giao dịch không có hàng hóa, dịch vụ thực tế.
Điểm đáng chú ý của vụ án là số lượng pháp nhân được sử dụng lên tới 326 doanh nghiệp. Điều này đặt ra câu hỏi về việc quản lý người đại diện theo pháp luật, chủ sở hữu và hoạt động thực tế của doanh nghiệp sau đăng ký thành lập.
Trong môi trường kinh doanh, giấy chứng nhận đăng ký doanh nghiệp chỉ xác lập thông tin pháp lý cơ bản. Không phải là bằng chứng bảo đảm rằng doanh nghiệp đang có năng lực sản xuất, kinh doanh hoặc có giao dịch thực tế.
Một doanh nghiệp có thể đăng ký đầy đủ ngành nghề, địa chỉ và người đại diện. Nhưng nếu không có nhân sự, cơ sở vật chất, hàng hóa, dịch vụ hoặc hoạt động kinh doanh tương ứng, các giao dịch phát sinh cần được kiểm tra thận trọng.
Đối với doanh nghiệp sử dụng hóa đơn đầu vào, rủi ro không chỉ nằm ở việc hóa đơn có được phát hành trên hệ thống điện tử hay không. Vấn đề quan trọng hơn là giao dịch phía sau hóa đơn có thực sự tồn tại.
Một hóa đơn được cơ quan thuế cấp mã hoặc được phát hành hợp lệ về mặt hình thức không chứng minh hàng hóa đã được giao nhận. Doanh nghiệp cần có hợp đồng, chứng từ thanh toán, biên bản giao nhận và tài liệu chứng minh hoạt động thực tế.
Nếu chỉ dựa vào hóa đơn để hạch toán chi phí, kê khai thuế hoặc khấu trừ thuế giá trị gia tăng, doanh nghiệp có thể đối mặt với rủi ro lớn khi cơ quan chức năng xác minh giao dịch.
Trách nhiệm pháp lý không dừng ở người bán hóa đơn
| Hành vi phát hành, mua bán trái phép hóa đơn được quy định tại Điều 203 Bộ luật Hình sự năm 2015, sửa đổi, bổ sung năm 2017. Điều luật này quy định trách nhiệm hình sự đối với cá nhân thực hiện hành vi in, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước khi đáp ứng các dấu hiệu cấu thành tội phạm. |
Đối với trường hợp có tổ chức, hoạt động chuyên nghiệp hoặc số lượng hóa đơn đạt ngưỡng luật định, trách nhiệm hình sự sẽ nghiêm khắc hơn. Pháp nhân thương mại cũng sẽ bị truy cứu trách nhiệm hình sự nếu đáp ứng điều kiện luật định.
Bên cạnh đó, Điều 200 Bộ luật Hình sự quy định về tội trốn thuế. Việc sử dụng hóa đơn không hợp pháp nhằm làm giảm số thuế phải nộp hoặc tăng số thuế được hoàn, khấu trừ có thể là căn cứ xem xét trách nhiệm hình sự nếu đủ yếu tố cấu thành.
Tuy nhiên, không thể đánh đồng mọi trường hợp doanh nghiệp nhận hóa đơn từ một pháp nhân vi phạm đều là hành vi phạm tội. Cơ quan tiến hành tố tụng phải chứng minh yếu tố lỗi, nhận thức, mục đích và hành vi cụ thể của từng cá nhân, tổ chức.
Một doanh nghiệp có thể bị lợi dụng thông tin pháp lý hoặc phát sinh giao dịch với đối tác vi phạm mà không biết. Ngược lại, nếu người quản lý biết rõ không có giao dịch thực tế nhưng vẫn mua, sử dụng hóa đơn để hợp thức hóa chi phí hoặc trốn thuế, trách nhiệm pháp lý sẽ được xem xét theo bản chất hành vi.
Đây là ranh giới quan trọng giữa sai sót trong quản trị, vi phạm hành chính về thuế và hành vi có dấu hiệu tội phạm.
Vụ án cho thấy rủi ro pháp lý có thể bắt đầu ngay từ khâu lựa chọn nhà cung cấp. Trong thực tế, bộ phận kế toán thường là nơi tiếp nhận hóa đơn, kiểm tra chứng từ và hạch toán chi phí. Tuy nhiên, việc kiểm soát hóa đơn không thể chỉ giao cho kế toán.
Bộ phận mua hàng, kinh doanh, kho vận và người phê duyệt thanh toán đều có trách nhiệm trong chuỗi kiểm soát giao dịch. Nếu các bộ phận không đối chiếu thông tin, doanh nghiệp có thể ghi nhận những khoản chi phí không phản ánh hoạt động kinh tế thực tế.
Với cộng đồng doanh nghiệp, vụ án cũng là lời cảnh báo về tư duy quản trị. Việc tiết kiệm thuế bằng cách hợp thức hóa chi phí không có thật có thể tạo ra lợi ích ngắn hạn, nhưng để lại hậu quả pháp lý và tài chính rất lớn. Doanh nghiệp không chỉ đối mặt với khoản thuế phải truy thu mà còn mất cơ hội tiếp cận vốn.