Thứ sáu 23/10/2026 11:32
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

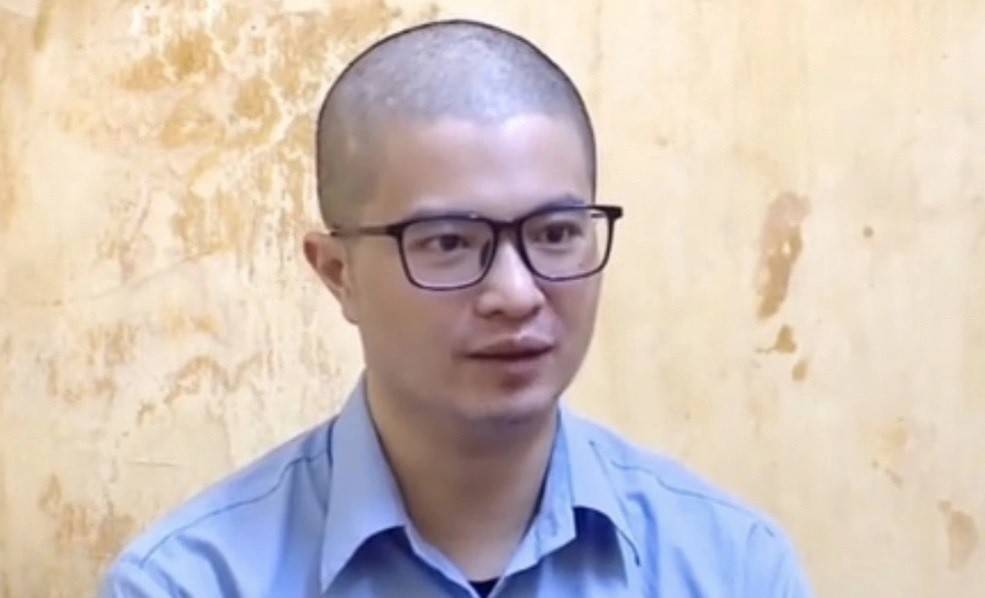
Ngày 23/9/2026, Công an TP. Hồ Chí Minh thông tin về việc mở rộng điều tra đường dây phát hành, mua bán trái phép hóa đơn và trốn thuế liên quan Công ty Thái Hưng cùng 34 doanh nghiệp khác. Theo kết quả điều tra được cơ quan công an công bố, từ tháng 12/2021 đến tháng 10/2025, Lê Văn Hiền cùng các đồng phạm đã thành lập, mua lại tổng cộng 326 pháp nhân công ty “ma” để phục vụ việc phát hành, bán trái phép hóa đơn giá trị gia tăng.
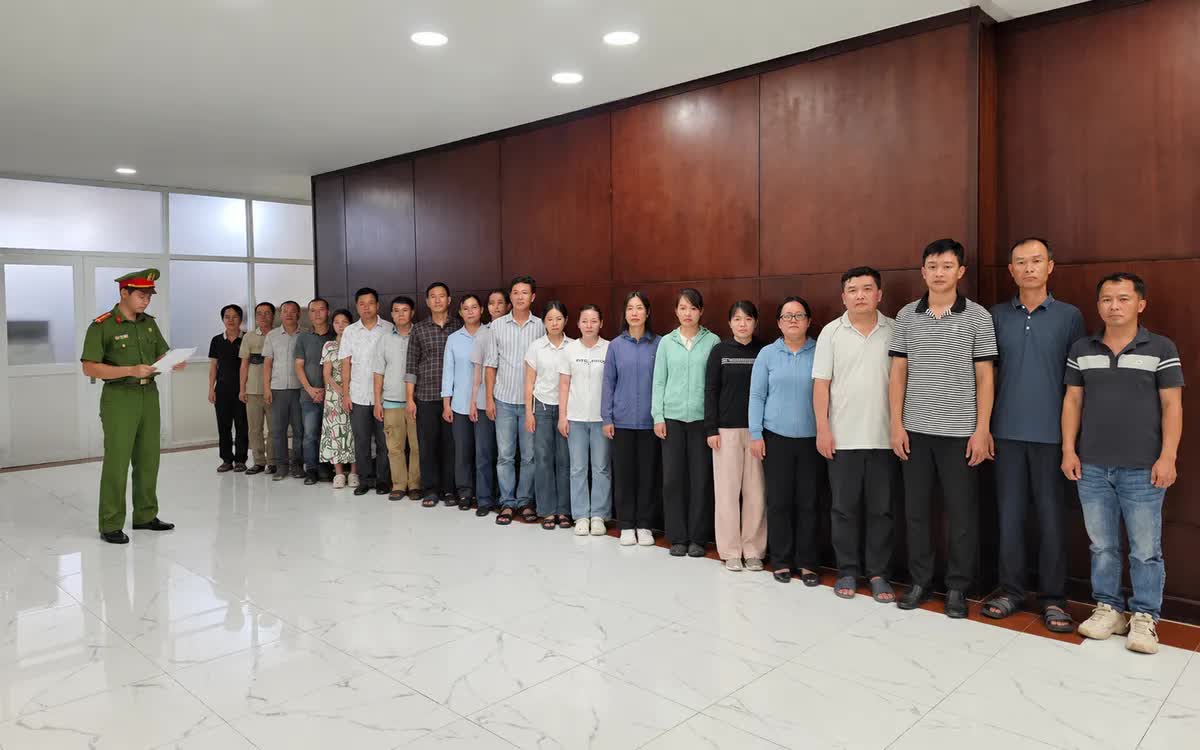 |
| Liên quan hóa đơn khống, doanh nghiệp cần làm gì để tránh liên đới. Ảnh: Công an TP. Hồ Chí Minh |
Các pháp nhân này được sử dụng để xuất bán hơn 178.000 hóa đơn cho hơn 17.000 doanh nghiệp, đơn vị trên cả nước. Tổng trị giá hàng hóa, dịch vụ chưa thuế ghi trên hóa đơn là hơn 18.000 tỷ đồng; thuế giá trị gia tăng là hơn 1.500 tỷ đồng; tổng doanh số ghi trên hóa đơn lên đến 19.913 tỷ đồng.
Trước đó, tháng 4/2026, cơ quan điều tra đã khởi tố vụ án và 12 bị can. Đến ngày 16/9/2026, vụ án được khởi tố bổ sung về tội “Trốn thuế”, đồng thời khởi tố thêm 25 bị can để điều tra về các tội “Mua bán trái phép hóa đơn” và “Trốn thuế”. Tổng cộng 37 bị can đã bị khởi tố tại thời điểm thông tin được công bố. Vụ án đang tiếp tục được điều tra mở rộng.
Từ một chuyên án đến hàng chục nghìn doanh nghiệp liên quan
Vụ án không chỉ nằm ở con số gần 20.000 tỷ đồng ghi trên hóa đơn, mà còn ở số lượng pháp nhân, hóa đơn và đơn vị có liên quan. Đây là dấu hiệu cho thấy hành vi mua bán hóa đơn trái phép có thể được tổ chức thành một mạng lưới với nhiều lớp trung gian, khiến việc nhận diện rủi ro không còn là nhiệm vụ riêng của bộ phận kế toán hay người phụ trách thuế.
Cần nhấn mạnh, 19.913 tỷ đồng là tổng doanh số ghi trên hóa đơn theo thông tin điều tra được công bố, không phải số tiền ngân sách nhà nước thất thu, số tiền các bị can thu lợi bất chính hay giá trị thiệt hại đã được xác định cuối cùng. Những nội dung này phải được làm rõ trong quá trình điều tra, truy tố và xét xử.
Trong hoạt động kinh doanh, hóa đơn giá trị gia tăng là một chứng từ quan trọng để ghi nhận giao dịch, kê khai thuế và hạch toán kế toán. Tuy nhiên, hóa đơn không thể thay thế toàn bộ chứng cứ chứng minh việc mua bán hàng hóa, cung ứng dịch vụ thực sự diễn ra.
Một giao dịch kinh tế thông thường phải phù hợp giữa hợp đồng, đơn đặt hàng, chứng từ giao nhận, nghiệm thu, thanh toán, sổ sách kế toán và tình hình hoạt động thực tế của các bên. Khi những tài liệu này mâu thuẫn, hoặc doanh nghiệp không thể chứng minh hàng hóa đã được giao nhận, dịch vụ đã được thực hiện, rủi ro pháp lý sẽ xuất hiện ngay cả khi hóa đơn đã được kê khai trên hệ thống.
Đối với doanh nghiệp mua hàng, câu hỏi không chỉ là “Hóa đơn có tra cứu được hay không?”, mà còn phải là “Đối tác có đủ năng lực thực hiện giao dịch không?”, “Hàng hóa đã được giao nhận ở đâu?”, “Ai là người nghiệm thu?”, “Tiền được thanh toán cho ai?” và “Các chứng từ có phản ánh đúng bản chất giao dịch hay không?”.
Một nhà cung cấp có mã số thuế, địa chỉ đăng ký và tài khoản ngân hàng chưa thể chứng minh được rằng, mọi giao dịch với doanh nghiệp đó đều là giao dịch thực tế. Ngược lại, việc phát hiện đối tác có vi phạm cũng không tự động chứng minh bên mua đã cố ý tham gia hành vi trái pháp luật. Trách nhiệm của từng doanh nghiệp cần được đánh giá trên cơ sở chứng cứ, hành vi cụ thể, nhận thức và mức độ tham gia của từng chủ thể.
Đây là ranh giới quan trọng giữa việc doanh nghiệp gặp rủi ro do thiếu kiểm soát và trường hợp có dấu hiệu cố ý sử dụng hóa đơn bất hợp pháp để hợp thức hóa chi phí, khấu trừ thuế hoặc che giấu nghĩa vụ thuế.
Trách nhiệm pháp lý không dừng ở người ký hóa đơn
| Theo Điều 203 Bộ luật Hình sự, hành vi in, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước sẽ bị xử lý hình sự khi đáp ứng các điều kiện luật định. Điều 200 Bộ luật Hình sự quy định về tội trốn thuế. Tùy tính chất, mức độ và chứng cứ của từng vụ việc, cơ quan tiến hành tố tụng sẽ xem xét hành vi, vai trò và trách nhiệm của các cá nhân, tổ chức liên quan. |
Với người điều hành doanh nghiệp, rủi ro không chỉ đến từ việc trực tiếp mua bán hóa đơn. Người tổ chức, chỉ đạo, giúp sức hoặc quyết định việc sử dụng hóa đơn để thực hiện hành vi vi phạm cũng bị xem xét trách nhiệm theo quy định pháp luật.
Việc chỉ giao cho kế toán xử lý chứng từ không loại trừ trách nhiệm của người quản lý nếu có đủ căn cứ xác định họ đã tham gia hoặc chỉ đạo hành vi vi phạm.
Pháp luật hình sự cũng quy định trách nhiệm hình sự của pháp nhân thương mại đối với một số tội danh, trong đó có tội trốn thuế và tội mua bán trái phép hóa đơn, khi đáp ứng các điều kiện luật định. Trách nhiệm của pháp nhân không loại trừ trách nhiệm hình sự của cá nhân có liên quan.
Bên cạnh trách nhiệm hình sự, doanh nghiệp cũng phải đối mặt với các hậu quả về thuế và tài chính. Như việc xem xét lại khoản chi phí được trừ, thuế giá trị gia tăng đã khấu trừ, nghĩa vụ truy nộp thuế, tiền chậm nộp và xử phạt vi phạm hành chính, tùy căn cứ pháp luật và kết quả xác minh.
Doanh nghiệp cần làm gì để tự bảo vệ mình?
Thứ nhất, xây dựng quy trình thẩm định đối tác theo mức độ rủi ro. Với nhà cung cấp mới hoặc giao dịch có giá trị lớn, doanh nghiệp cần kiểm tra thông tin đăng ký, người đại diện, ngành nghề, năng lực cung ứng và điều kiện thực tế để thực hiện hợp đồng. Việc tra cứu thông tin thuế là cần thiết nhưng không nên là bước kiểm tra duy nhất.
Thứ hai, thiết lập nguyên tắc đối chiếu ba bên giữa hợp đồng hoặc đơn đặt hàng, chứng từ giao nhận – nghiệm thu và hóa đơn. Với dịch vụ khó quan sát trực tiếp, cần lưu hồ sơ mô tả công việc, sản phẩm bàn giao, báo cáo thực hiện, dữ liệu điện tử hoặc tài liệu khác chứng minh dịch vụ đã được cung cấp.
Thứ ba, kiểm soát thanh toán. Doanh nghiệp nên xác định rõ người thụ hưởng, căn cứ thanh toán và sự phù hợp giữa dòng tiền với hợp đồng. Các khoản thanh toán bất thường, yêu cầu chuyển tiền sang tài khoản không thuộc đối tác hoặc giao dịch không có hồ sơ tương ứng cần được chuyển sang quy trình phê duyệt tăng cường.
Thứ tư, phân định rõ trách nhiệm giữa bộ phận mua hàng, kho vận, nghiệm thu, kế toán, thuế và người phê duyệt. Không nên để một cá nhân vừa lựa chọn nhà cung cấp, xác nhận giao dịch, xử lý hóa đơn và quyết định thanh toán mà không có cơ chế giám sát độc lập.
Thứ năm, thực hiện kiểm tra định kỳ đối với các nhà cung cấp có giao dịch thường xuyên, giá trị lớn hoặc dấu hiệu bất thường. Khi phát hiện hóa đơn có rủi ro, doanh nghiệp cần bảo toàn hồ sơ, xác minh giao dịch, đánh giá nghĩa vụ thuế và chủ động làm việc với cơ quan chuyên môn hoặc luật sư để xác định phương án xử lý phù hợp. Không nên tự ý sửa, hủy hoặc tạo lập chứng từ nhằm che giấu sai phạm.
Từ góc nhìn pháp đình, vụ án liên quan 326 pháp nhân “ma” và hơn 178.000 hóa đơn vẫn cần được theo dõi đến khi có kết luận điều tra, cáo trạng và phán quyết của Tòa án.
Từ góc nhìn doanh nghiệp, bài học đã hiện rõ, kiểm soát hóa đơn không đơn thuần là nhiệm vụ của kế toán, mà là một phần cốt lõi trong hệ thống quản trị và bảo vệ doanh nghiệp trước rủi ro pháp lý.