Ngày 16/11/2026, TAND TP. Hồ Chí Minh mở phiên tòa sơ thẩm xét xử 42 bị cáo trong vụ án mua bán trái phép hóa đơn, trốn thuế, đưa hối lộ và nhận hối lộ. Đây là vụ án có quy mô lớn, liên quan hoạt động của hàng trăm pháp nhân và nhiều doanh nghiệp tại TP. Hồ Chí Minh cùng các địa phương.
 |
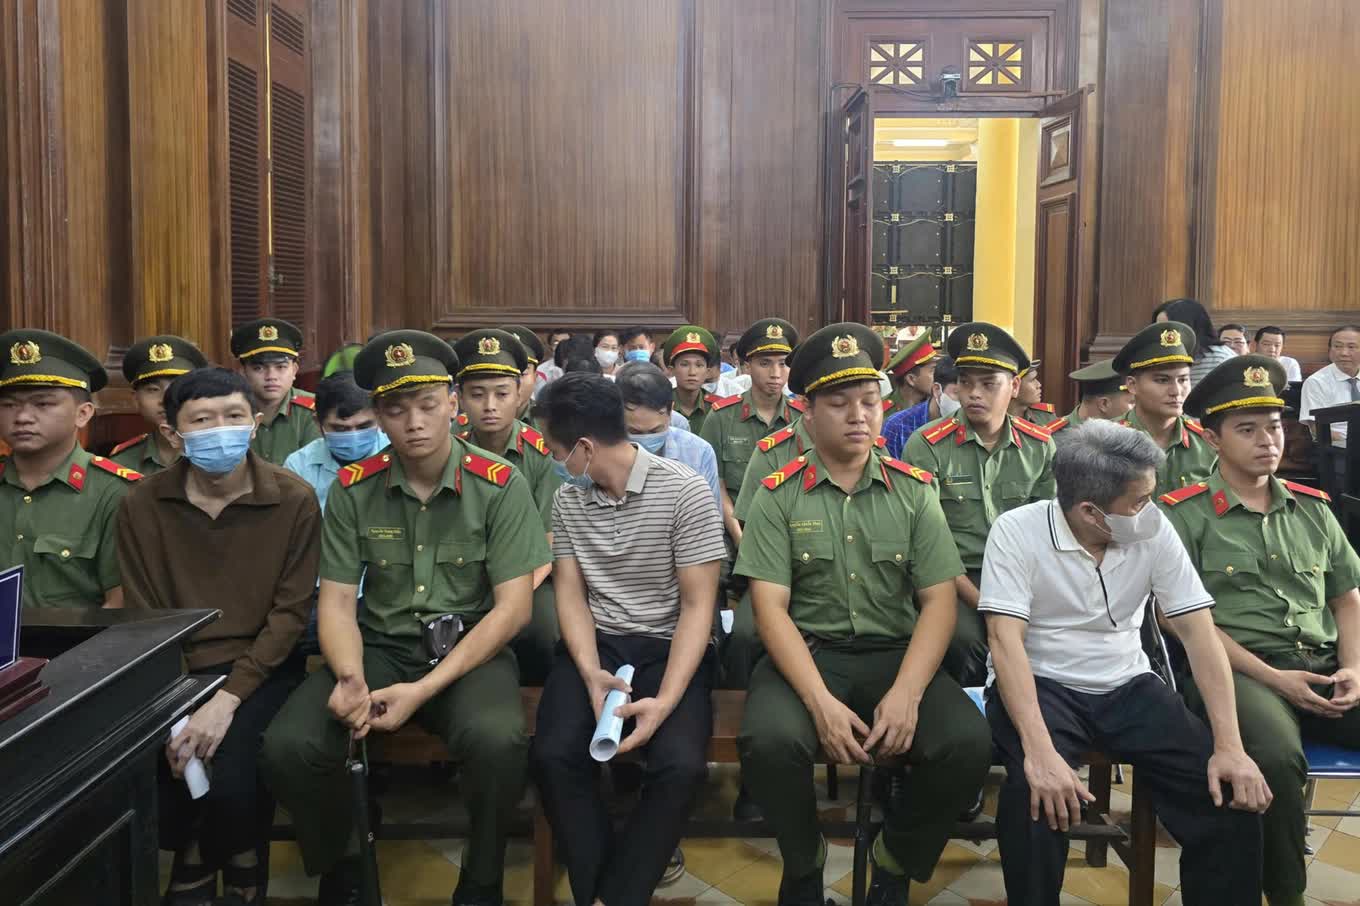
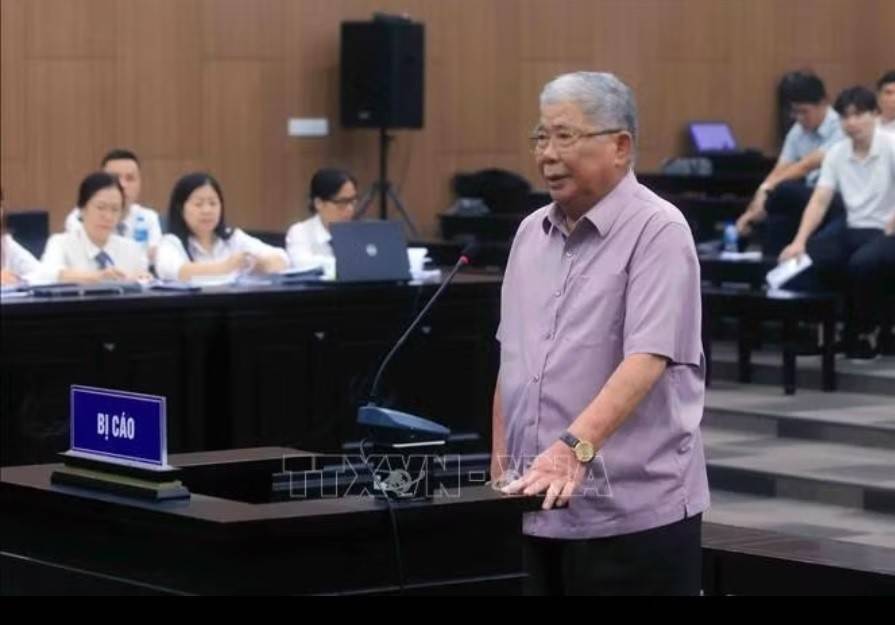
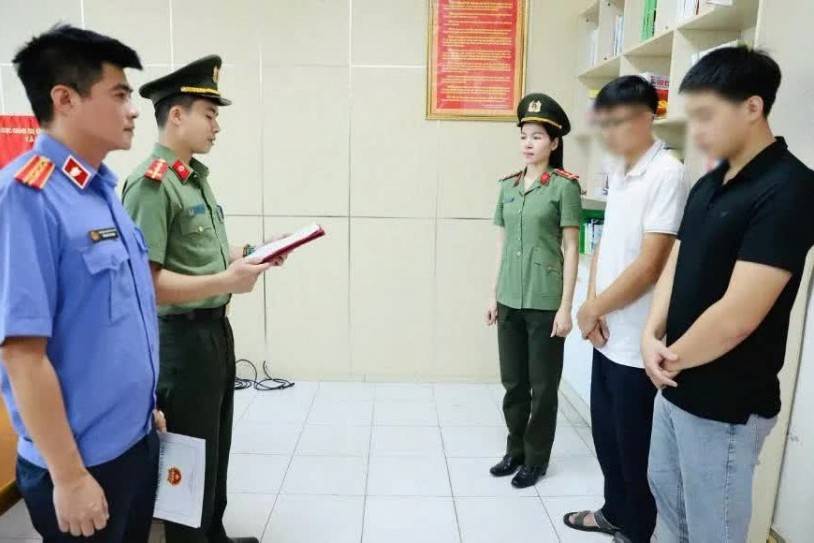
| Các bị cáo tại toà liên quan vụ mua bán hoá đơn 108 công ty "ma". |
Theo cáo trạng, hai đường dây do Đào Minh Thọ và Trịnh Trác Nhiên bị cáo buộc cầm đầu đã thành lập, sử dụng tổng cộng 108 công ty “ma”. Thông qua các pháp nhân này, nhóm bị cáo bị cáo buộc xuất bán 56.690 hóa đơn giá trị gia tăng (GTGT) khống cho hàng trăm doanh nghiệp, tổ chức. Tổng giá trị trước thuế ghi trên hóa đơn hơn 6.109 tỷ đồng.
Trong đó, Đào Minh Thọ bị cáo buộc trực tiếp thành lập 57 công ty không có hoạt động sản xuất, kinh doanh thực tế trong giai đoạn 2016–2023. Nhóm này xuất bán 9.663 hóa đơn GTGT khống cho 532 doanh nghiệp, tổ chức, với tổng giá trị trước thuế hơn 1.929 tỷ đồng.
Số tiền thu lợi bất chính được xác định hơn 9,75 tỷ đồng từ việc bán trái phép 2.267 hóa đơn đã làm rõ. Đối với 7.396 hóa đơn còn lại, cơ quan chức năng đã tách ra để tiếp tục điều tra trong giai đoạn 2 của vụ án.
Ở nhánh thứ hai, Trịnh Trác Nhiên bị cáo buộc chỉ đạo nhân viên thành lập 51 công ty “ma” trong giai đoạn 2020–2023. Thông qua hệ thống này, nhóm của Nhiên xuất bán 47.027 hóa đơn khống cho 431 doanh nghiệp, cơ quan, tổ chức, với tổng giá trị trước thuế hơn 4.180 tỷ đồng.
Số tiền thu lợi bất chính được xác định hơn 36,3 tỷ đồng từ 3.901 hóa đơn đã làm rõ. Những hóa đơn còn lại tiếp tục được cơ quan chức năng xử lý trong giai đoạn điều tra tiếp theo.
Từ CCCD thất lạc đến hàng trăm pháp nhân
Theo cáo trạng, Đào Minh Thọ thu gom căn cước công dân bị thất lạc của người khác, sau đó thuê dịch vụ làm thủ tục thành lập doanh nghiệp. Các pháp nhân này không có hoạt động sản xuất, kinh doanh thực tế nhưng được sử dụng để xuất hóa đơn cho khách hàng có nhu cầu hợp thức hóa chi phí đầu vào.
Ở nhánh của Trịnh Trác Nhiên, doanh nghiệp cũng được thành lập và vận hành thông qua một hệ thống nhân viên, tài khoản và địa chỉ đăng ký kinh doanh. Việc xuất hóa đơn được tổ chức theo quy trình, có trao đổi qua Zalo, Telegram hoặc email, sau đó lập hợp đồng và chứng từ khống.
Dòng tiền được chuyển qua tài khoản các công ty “ma” để tạo vỏ bọc giao dịch. Sau khi hoàn tất việc chuyển khoản, tiền được rút ra hoặc hoàn trả cho bên mua hóa đơn.
Cáo buộc cán bộ thuế nhận hơn 3,8 tỷ đồng
Vụ án còn gây chú ý bởi cáo buộc có sự tiếp tay của người thực thi công vụ.
Theo cáo trạng, từ năm 2020 đến năm 2023, Trịnh Trác Nhiên bị cáo buộc nhiều lần đưa tổng cộng hơn 3,8 tỷ đồng cho Nguyễn Thành Nghĩa, cựu công chức Thuế cơ sở 3 TP. Hồ Chí Minh, để được hỗ trợ và bao che hoạt động của các công ty “ma”.
Cụ thể, Nghĩa hướng dẫn Nhiên đăng ký địa chỉ kinh doanh cho 24 doanh nghiệp “ma” tại địa bàn quận 3 cũ, đưa các pháp nhân này vào phạm vi quản lý thuế của mình. Trong quá trình hoạt động, Nghĩa bị cáo buộc không yêu cầu giải trình, không kiểm tra việc sử dụng hóa đơn bất hợp pháp và hướng dẫn cách thức để các doanh nghiệp tránh sự kiểm soát của hệ thống quản lý thuế.
Theo cáo trạng, các doanh nghiệp được hướng dẫn chỉ xuất hóa đơn trong thời gian dưới một năm, sau đó chuyển địa chỉ hoặc làm thủ tục ngừng hoạt động để hạn chế nguy cơ bị phát hiện.
Tại phiên tòa, VKSND TP. Hồ Chí Minh đề nghị mức án từ 8 đến 9 năm tù đối với Nguyễn Thành Nghĩa về tội nhận hối lộ.
Cũng theo cáo trạng, Trịnh Trác Nhiên bị cáo buộc đã đưa hơn 7,5 tỷ đồng cho hai người để tìm cách tác động, giúp không bị xử lý hình sự. Tuy nhiên, số tiền này không được chuyển cho người có thẩm quyền mà bị hai người nhận chiếm đoạt thông qua thông tin gian dối.
Trách nhiệm của người mua và sử dụng hóa đơn khống
Ở nhánh của Đào Minh Thọ có 532 doanh nghiệp, tổ chức nhận hóa đơn; nhánh của Trịnh Trác Nhiên có 431 doanh nghiệp, tổ chức. Đây là những đơn vị có liên quan đến hoạt động xuất bán hóa đơn được làm rõ trong hồ sơ vụ án.
Đối với Trịnh Trác Nhiên, cơ quan tố tụng còn xác định hành vi trốn thuế hơn 6 tỷ đồng. Trong đó, bị cáo bị cáo buộc không kê khai doanh thu từ hoạt động kinh doanh mủ cao su thiên nhiên nhập khẩu, đồng thời sử dụng hóa đơn GTGT khống để hợp thức hóa đầu vào, kê khai khấu trừ thuế cho doanh nghiệp.
Ngày 19/11, đại diện Viện Kiểm sát đề nghị mức án từ 19 đến 21 năm tù đối với Trịnh Trác Nhiên về ba tội danh: “Mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách Nhà nước”; “Trốn thuế” và “Đưa hối lộ”. Đối với Đào Minh Thọ, mức án được đề nghị từ 4 năm đến 4 năm 6 tháng tù về tội mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách Nhà nước.
| Theo Điều 203 Bộ luật Hình sự năm 2015, sửa đổi, bổ sung năm 2017, hành vi mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách Nhà nước có thể bị xử lý hình sự khi đáp ứng các dấu hiệu và điều kiện luật định. Trong khi đó, Điều 200 Bộ luật Hình sự quy định trách nhiệm hình sự đối với hành vi trốn thuế. Doanh nghiệp sử dụng hóa đơn khống để kê khai chi phí, khấu trừ thuế hoặc làm giảm nghĩa vụ thuế có thể bị xem xét trách nhiệm tùy theo số tiền trốn thuế, tính chất và mức độ vi phạm. |
Doanh nghiệp cần kiểm soát hóa đơn từ gốc
Theo hồ sơ, có 159 tổ chức, cá nhân và ngân hàng được triệu tập với tư cách người có quyền lợi, nghĩa vụ liên quan. Cơ quan chức năng đã tạm giữ 5 tỷ đồng, tiếp nhận hơn 32,1 tỷ đồng do các bị cáo và gia đình tự nguyện nộp khắc phục hậu quả, đồng thời tạm dừng giao dịch đối với 36 bất động sản và một ô tô.
Vụ án 108 công ty “ma” là lời cảnh báo đối với cả người bán lẫn người mua hóa đơn. Đặc biệt, những giao dịch có giá trị lớn, thanh toán lòng vòng qua nhiều tài khoản hoặc đối tác không có địa điểm hoạt động rõ ràng cần được xác minh, làm rõ.
Thị trường cần những doanh nghiệp cạnh tranh bằng năng lực sản xuất, chất lượng sản phẩm và hiệu quả quản trị, thay vì lợi nhuận được tạo ra từ những giao dịch không có thật. Việc xử lý nghiêm người tổ chức đường dây, người mua hóa đơn và cả cá nhân tiếp tay trong bộ máy quản lý là yêu cầu cần thiết để bảo vệ môi trường kinh doanh minh bạch.