Thứ sáu 02/10/2026 08:36
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Nghị định 342/2026/NĐ-CP: “Luật chơi” mới cho bán lẻ, phân phối có vốn nước ngoài Nghị định 342/2026/NĐ-CP: Mở thêm điểm bán – “bài kiểm tra thị trường” không chỉ nhìn vào diện tích |
Sau khi được cấp phép, doanh nghiệp vẫn đứng trước một lớp nghĩa vụ hậu kiểm tương đối chặt. Nghị định 342 gắn chế độ báo cáo, duy trì điều kiện kinh doanh và lịch sử vi phạm trực tiếp với khả năng tiếp tục nắm giữ Giấy phép kinh doanh hoặc Giấy phép lập cơ sở bán lẻ.
Hai kỳ báo cáo trở thành “nhịp tuân thủ” bắt buộc
Theo điểm a khoản 1 Điều 38, tổ chức kinh tế có vốn đầu tư nước ngoài phải báo cáo định kỳ trước ngày 15/01 đối với kỳ báo cáo năm và trước ngày 15/7 đối với sáu tháng đầu năm. Cơ quan quản lý còn có quyền yêu cầu cung cấp tài liệu, báo cáo và giải trình trong trường hợp cần thiết.
Phụ lục không thiết kế Mẫu số 14 như một báo cáo hình thức. Biểu mẫu yêu cầu theo dõi tình hình mua bán hàng hóa, doanh thu, lợi nhuận, hàng nhập khẩu, hàng trong nước, hoạt động của các cơ sở bán lẻ và các hoạt động liên quan trực tiếp đến mua bán hàng hóa.
Đối với doanh nghiệp nhỏ có vốn nước ngoài, đây là lý do dữ liệu kế toán, dữ liệu bán hàng và nội dung giấy phép phải được quản trị chung một hệ thống. Phòng pháp chế không thể lập báo cáo chính xác nếu kế toán và vận hành sử dụng những cách phân loại hàng hóa khác nhau.
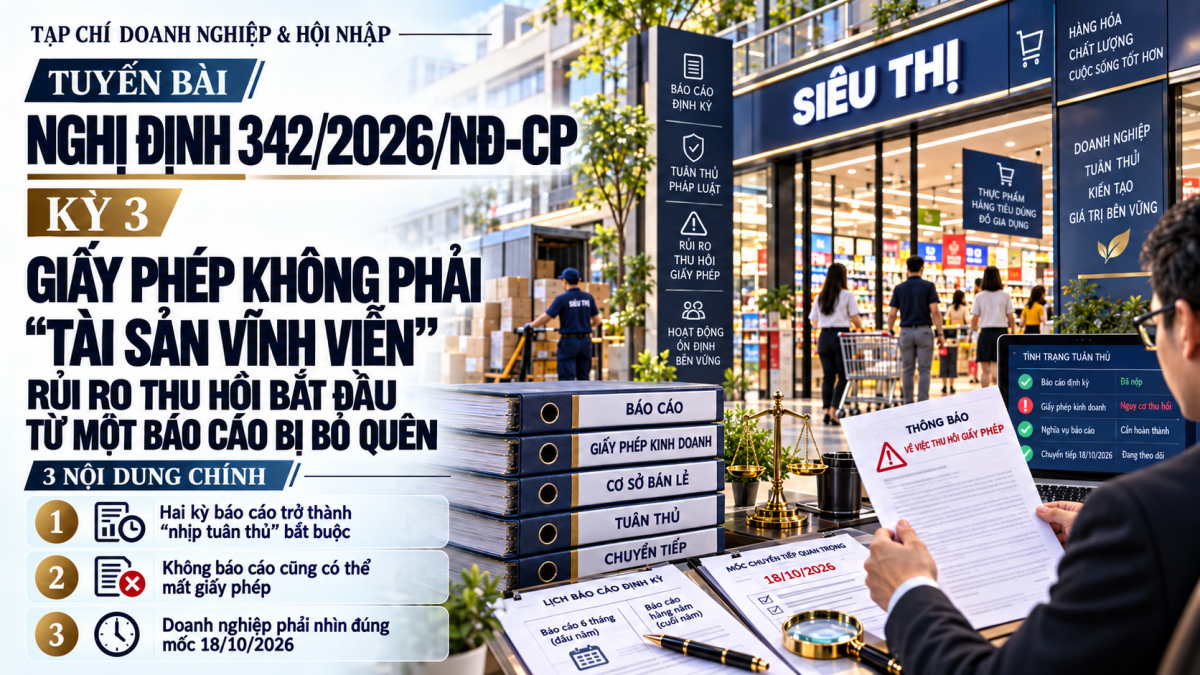 |
| Nghị định 342/2026/NĐ-CP: Giấy phép không phải là “tài sản vĩnh viễn” – rủi ro thu hồi bắt đầu từ một báo cáo bỏ quên |
Không báo cáo cũng có thể mất giấy phép
Rủi ro lớn nhất nằm tại Điều 42. Giấy phép kinh doanh có thể bị thu hồi nếu doanh nghiệp ngừng hoạt động quá 12 tháng mà không báo cáo; không thực hiện báo cáo định kỳ trong 24 tháng liên tiếp; không cung cấp báo cáo, tài liệu, giải trình sau 03 tháng kể từ khi hết hạn yêu cầu; hoặc bị xử phạt vi phạm hành chính đến 03 lần liên tiếp trong 12 tháng đối với vi phạm nội dung hoạt động đã được cấp phép.
Đây là sự chuyển dịch đáng chú ý về quản trị rủi ro. Một vi phạm không trực tiếp liên quan doanh thu vẫn có thể chạm tới “tài sản pháp lý” quan trọng nhất của doanh nghiệp: quyền tiếp tục kinh doanh.
Điều 40 còn quy định doanh nghiệp phải tạm ngừng nếu không duy trì được các điều kiện, tiêu chí đã được cấp phép. Trong thời hạn 12 tháng, doanh nghiệp phải khắc phục; hết thời hạn mà không khắc phục được, cơ quan cấp phép có thể thực hiện thủ tục chấm dứt hoạt động tương ứng.
Vì vậy, doanh nghiệp nên thiết lập “lịch tuân thủ” ở cấp hội đồng quản trị hoặc ban điều hành, thay vì giao toàn bộ cho một nhân sự hành chính. Báo cáo chậm, giấy phép sắp hết hạn, thay đổi cổ đông hay điều chỉnh địa điểm đều cần cơ chế cảnh báo trước.
Giai đoạn chuyển tiếp: doanh nghiệp cần nhìn đúng mốc 18/10
Điều 45 xác định Nghị định 342 có hiệu lực từ 18/10/2026, thay thế Nghị định 09/2018/NĐ-CP và bãi bỏ Điều 36 Nghị định 146/2025/NĐ-CP.
Với hồ sơ đã được tiếp nhận trước ngày Nghị định 342 có hiệu lực, khoản 5 quy định chuyển tiếp tiếp tục áp dụng Nghị định 09/2018/NĐ-CP và Điều 36 Nghị định 146/2025/NĐ-CP. Tuy nhiên, nếu hồ sơ chưa đầy đủ, doanh nghiệp chỉ có tối đa 06 tháng kể từ ngày cơ quan cấp phép yêu cầu bổ sung, giải trình; quá thời hạn này, thủ tục sẽ chuyển sang áp dụng Nghị định 342.
Đây là khoảng thời gian đặc biệt quan trọng với các giao dịch M&A, kế hoạch mở cửa hàng mới hoặc gia hạn giấy phép đang triển khai. Chỉ chậm hoàn thiện hồ sơ vài tháng, doanh nghiệp có thể đi từ một chế độ thủ tục sang một chế độ pháp lý khác.
Phụ lục kèm Nghị định đã chuẩn hóa 19 mẫu, từ cấp, điều chỉnh, cấp lại giấy phép đến báo cáo, tạm ngừng, chấm dứt và quyết định thu hồi. Điều đó cho thấy quản lý hậu cấp phép sẽ dựa ngày càng nhiều vào dữ liệu chuẩn hóa và khả năng truy vết hồ sơ.
Nghị định 342 đặt doanh nghiệp trước một thông điệp rõ ràng: cấp được giấy phép mới chỉ là bước đầu; duy trì giấy phép mới là bài toán dài hạn. Hai kỳ báo cáo, yêu cầu duy trì điều kiện kinh doanh và cơ chế thu hồi biến tuân thủ thành một phần của quản trị doanh nghiệp. Với doanh nghiệp vừa và nhỏ có vốn ngoại, việc xây dựng lịch pháp lý, phân công đầu mối dữ liệu và rà soát giấy phép trước mỗi giao dịch vốn không còn là lựa chọn, mà là biện pháp bảo vệ hoạt động kinh doanh.