Thứ năm 05/11/2026 16:09
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Cá nhân làm đại lý bảo hiểm có thể đăng ký thuế theo hai hình thức, tùy thuộc việc có thành lập hộ kinh doanh hay không. Tuy nhiên, quá trình thực hiện tại một số địa phương vẫn phát sinh tình trạng hướng dẫn và tiếp nhận hồ sơ chưa thống nhất, khiến người nộp thuế gặp khó khăn.
Trước thực tế này, Cục Thuế ban hành Công văn số 7978/CT-NVT ngày 23/10/2026, yêu cầu Thuế các tỉnh, thành phố chấn chỉnh việc thực hiện, đồng thời làm rõ những nội dung còn vướng mắc trong thủ tục đăng ký thuế đối với cá nhân hoạt động đại lý bảo hiểm.
Hai hình thức đăng ký thuế đối với đại lý bảo hiểm
Theo hướng dẫn của Cục Thuế, việc đăng ký thuế được xác định theo hình thức hoạt động của cá nhân.
Trường hợp cá nhân làm đại lý bảo hiểm theo mô hình hộ kinh doanh, thủ tục đăng ký thuế được thực hiện đồng thời với đăng ký hộ kinh doanh theo cơ chế một cửa liên thông qua cơ quan đăng ký kinh doanh. Quy định này thực hiện theo Nghị định số 168/2025/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định số 296/2026/NĐ-CP.
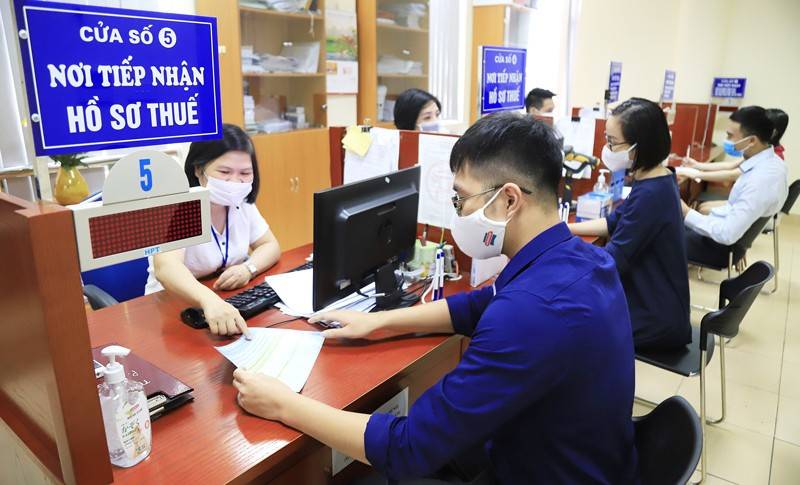 |
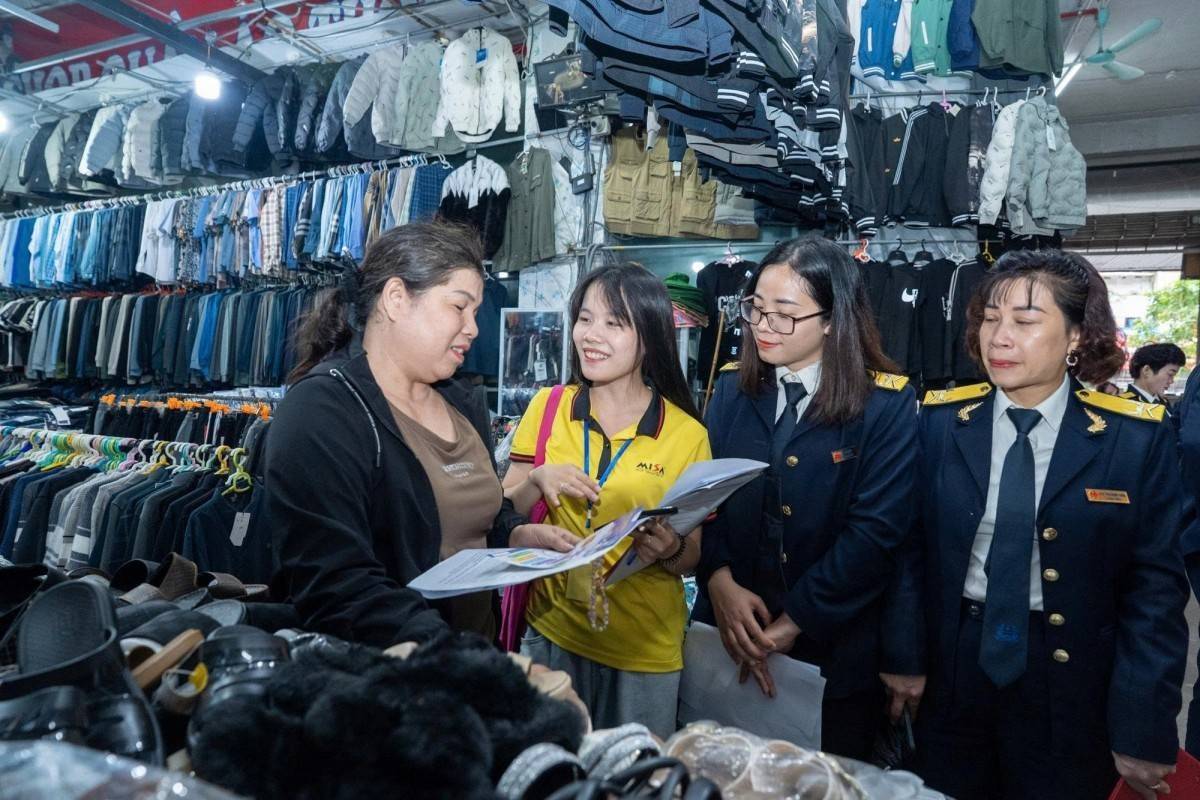
| Cục Thuế nhấn mạnh, trường hợp Cơ quan Thuế chậm tiếp nhận hồ sơ, giải quyết không đúng quy định khiến cá nhân đăng ký thuế quá thời hạn, ảnh hưởng đến việc thực hiện thủ tục hành chính, thủ trưởng Cơ quan Thuế và công chức có liên quan phải chịu trách nhiệm theo quy định - Ảnh minh họa: Báo Chính phủ. |
Đối với cá nhân hoạt động đại lý bảo hiểm nhưng không thành lập hộ kinh doanh, việc đăng ký thuế được thực hiện trực tiếp với Cơ quan Thuế theo quy định tại Thông tư số 90/2026/TT-BTC.
Đáng chú ý, Cục Thuế đã nâng cấp Hệ thống thông tin quản lý thuế và ứng dụng eTax Mobile, bổ sung trường lựa chọn dành cho cá nhân có hoạt động kinh doanh nhưng không thành lập hộ kinh doanh.
Khi thực hiện đăng ký thuế điện tử, cá nhân làm đại lý bảo hiểm lựa chọn mục: “Không thuộc trường hợp nêu trên và người nộp thuế tự xác định không phải đăng ký hộ kinh doanh theo quy định” để thực hiện thủ tục.
Việc bổ sung lựa chọn này nhằm giúp cá nhân thực hiện đúng hình thức đăng ký thuế, hạn chế tình trạng phải thực hiện thủ tục đăng ký hộ kinh doanh khi không thuộc trường hợp bắt buộc.
Hồ sơ đăng ký thuế không yêu cầu tài liệu đính kèm
Một trong những nội dung đáng chú ý tại Công văn 7978/CT-NVT là hướng dẫn về thành phần hồ sơ đăng ký thuế lần đầu.
Theo đó, hồ sơ đăng ký thuế đối với cá nhân hoạt động đại lý bảo hiểm gồm Tờ khai đăng ký thuế mẫu số 03-ĐKT ban hành kèm theo Thông tư số 90/2026/TT-BTC. Cục Thuế khẳng định hồ sơ này không yêu cầu tài liệu đính kèm.
Do đó, Cơ quan Thuế không được từ chối hồ sơ với lý do thông tin giấy tờ đính kèm không hợp lệ hoặc không khớp với tờ khai, văn bản đề nghị của người nộp thuế.
Đối với hồ sơ nộp trực tuyến, trong thời gian Hệ thống thông tin quản lý thuế và eTax Mobile chưa được nâng cấp đáp ứng đầy đủ mẫu biểu theo Thông tư số 90/2026/TT-BTC, cá nhân được kê khai theo mẫu biểu đang cung cấp trên ứng dụng. Cơ quan Thuế phải tiếp nhận, xử lý hồ sơ theo quy định, không được từ chối chỉ vì mẫu biểu trên hệ thống chưa cập nhật.
Sau khi hệ thống được nâng cấp đáp ứng mẫu biểu mới, người nộp thuế thực hiện khai bổ sung những thông tin còn thiếu theo mẫu số 08-MST.
Trường hợp nộp hồ sơ giấy, cá nhân sử dụng Tờ khai đăng ký thuế mẫu số 03-ĐKT theo quy định.
Về thông tin địa chỉ, cá nhân kê khai theo thực tế hoạt động và bảo đảm phù hợp với địa chỉ ghi trong hợp đồng đại lý bảo hiểm. Nếu có địa điểm kinh doanh cố định, kê khai địa chỉ tại địa điểm đó. Nếu không có địa điểm kinh doanh cố định, cá nhân kê khai địa chỉ nơi cư trú theo quy định pháp luật về cư trú.
Đáng lưu ý, Cơ quan Thuế không được từ chối hồ sơ chỉ vì cá nhân kê khai địa chỉ tại căn hộ chung cư trong trường hợp không có địa điểm kinh doanh cố định.
Thời hạn đăng ký thuế là 10 ngày làm việc
Đối với cá nhân hoạt động đại lý bảo hiểm không thành lập hộ kinh doanh và đăng ký trực tiếp với Cơ quan Thuế, thời hạn đăng ký thuế lần đầu là 10 ngày làm việc kể từ ngày bắt đầu hoạt động kinh doanh, theo điểm a.2 khoản 3 Điều 6 Nghị định số 252/2026/NĐ-CP, có hiệu lực từ ngày 1/7/2026.
Ngày bắt đầu hoạt động kinh doanh do cá nhân tự xác định căn cứ hoạt động thực tế và kê khai trên mẫu số 03-ĐKT. Các tài liệu có thể sử dụng để xác định thời điểm này gồm hợp đồng đại lý bảo hiểm, ngày hợp đồng có hiệu lực, thời điểm bắt đầu thực hiện hoạt động đại lý, chứng từ chi trả hoa hồng và các tài liệu liên quan.
Với cá nhân hoạt động đại lý bảo hiểm theo hình thức hộ kinh doanh, việc đăng ký thuế được thực hiện đồng thời với thủ tục đăng ký hộ kinh doanh.
Cục Thuế cũng lưu ý, trường hợp cá nhân đã hoạt động đại lý bảo hiểm trước ngày 1/7/2026 nhưng chưa đăng ký thuế theo hình thức cá nhân kinh doanh, Cơ quan Thuế căn cứ quy định pháp luật có hiệu lực tại thời điểm phát sinh nghĩa vụ đăng ký thuế để xem xét, xử lý vi phạm nếu có.
Đã có mã số thuế không phải đăng ký lại từ đầu
Công văn 7978/CT-NVT cũng làm rõ cách xử lý đối với cá nhân đã đăng ký và đang hoạt động dưới hình thức hộ kinh doanh hoặc cá nhân kinh doanh, nay phát sinh thêm hoạt động đại lý bảo hiểm.
Theo đó, cá nhân sử dụng mã số thuế đã được cấp, chính là số định danh cá nhân theo quy định hiện hành, cung cấp cho doanh nghiệp bảo hiểm để thực hiện kê khai, khấu trừ thuế.
Tùy tình hình thực tế, thủ tục tiếp theo được xác định như sau:
Nếu tiếp tục kinh doanh tại địa chỉ đã đăng ký và không thay đổi ngành nghề kinh doanh chính, cá nhân thực hiện thay đổi thông tin đăng ký thuế theo mẫu số 08-MST, bổ sung ngành nghề “Hoạt động của đại lý và môi giới bảo hiểm”.
Nếu thay đổi ngành nghề kinh doanh chính sang hoạt động đại lý và môi giới bảo hiểm, cá nhân thực hiện thủ tục thay đổi thông tin đăng ký thuế theo mẫu số 08-MST.
Nếu hoạt động đại lý bảo hiểm tại địa điểm khác với địa chỉ trụ sở đã đăng ký, cá nhân thực hiện thủ tục đăng ký địa điểm kinh doanh theo mẫu số 01/TB-ĐĐKD.
Trong thời gian ứng dụng chưa hỗ trợ đầy đủ các thủ tục thay đổi thông tin đăng ký thuế, cá nhân có thể thực hiện theo phương thức hồ sơ giấy hoặc nộp hồ sơ điện tử trên Hệ thống thông tin giải quyết thủ tục hành chính của Cơ quan Thuế theo hướng dẫn tương ứng.
Cục Thuế nhấn mạnh, Cơ quan Thuế phải căn cứ tình hình hoạt động thực tế để hướng dẫn từng trường hợp; không yêu cầu cá nhân thay đổi ngành nghề kinh doanh chính, đăng ký địa điểm kinh doanh mới hoặc chấm dứt hoạt động hộ kinh doanh khi không thuộc trường hợp phải thực hiện.
Đối với trường hợp chấm dứt hoạt động đại lý bảo hiểm, thủ tục cũng được phân định theo hình thức đã đăng ký. Cá nhân chỉ hoạt động đại lý bảo hiểm theo hình thức hộ kinh doanh phải thực hiện thủ tục chấm dứt hiệu lực mã số thuế, hoàn thành nghĩa vụ thuế rồi mới thực hiện thủ tục chấm dứt hộ kinh doanh. Trường hợp đăng ký trực tiếp với Cơ quan Thuế theo hình thức cá nhân kinh doanh thì thực hiện thủ tục chấm dứt hiệu lực mã số thuế theo quy định.
Nếu chỉ chấm dứt hoạt động đại lý bảo hiểm nhưng vẫn tiếp tục kinh doanh ngành nghề khác, cá nhân thực hiện thủ tục thay đổi thông tin ngành nghề tương ứng, không phải chấm dứt toàn bộ hoạt động kinh doanh.
Cơ quan Thuế phải chịu trách nhiệm nếu gây chậm trễ
Không chỉ hướng dẫn thủ tục, Cục Thuế còn yêu cầu Thuế các tỉnh, thành phố khẩn trương nắm bắt tình hình, chấn chỉnh và quán triệt các phòng, Thuế cơ sở thực hiện thống nhất nội dung đã ban hành.
Theo đó, Cơ quan Thuế phải bảo đảm tiếp nhận và xử lý hồ sơ đúng quy định, không yêu cầu người nộp thuế bổ sung thành phần hồ sơ hoặc thực hiện thủ tục không có căn cứ pháp lý.
Trường hợp chậm tiếp nhận hồ sơ hoặc giải quyết không đúng quy định khiến cá nhân đăng ký thuế quá thời hạn, ảnh hưởng đến việc thực hiện thủ tục hành chính, thủ trưởng Cơ quan Thuế và công chức có liên quan phải chịu trách nhiệm theo quy định.
Các đơn vị cũng có trách nhiệm kịp thời khắc phục sai sót, xem xét trách nhiệm của tổ chức, cá nhân liên quan nếu để xảy ra tình trạng yêu cầu thêm thủ tục trái quy định hoặc áp dụng không thống nhất hướng dẫn của Cục Thuế.
Việc ban hành hướng dẫn lần này không chỉ nhằm tháo gỡ vướng mắc cho cá nhân làm đại lý bảo hiểm mà còn đặt ra yêu cầu về kỷ luật thực thi trong hệ thống thuế. Khi quy định đã được hướng dẫn rõ, người nộp thuế cần được tiếp cận thủ tục thống nhất, minh bạch và đúng pháp luật, thay vì phải đi lại hoặc bổ sung giấy tờ do cách hiểu khác nhau giữa các cơ quan.