Thứ sáu 13/11/2026 15:00
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Bài 19: Miễn thuế 3 năm cho DNNVV: Tính từ ngày đăng ký hay khi có lãi?

Chính sách miễn thuế thu nhập doanh nghiệp 3 năm cho doanh nghiệp nhỏ và vừa được các đại biểu Quốc hội đề nghị thiết kế lại, trong đó đáng chú ý là thời điểm bắt đầu tính ưu đãi. Nếu tính từ ngày đăng ký, doanh nghiệp có thể mất một phần thời gian miễn thuế trước khi phát sinh thu nhập chịu thuế.

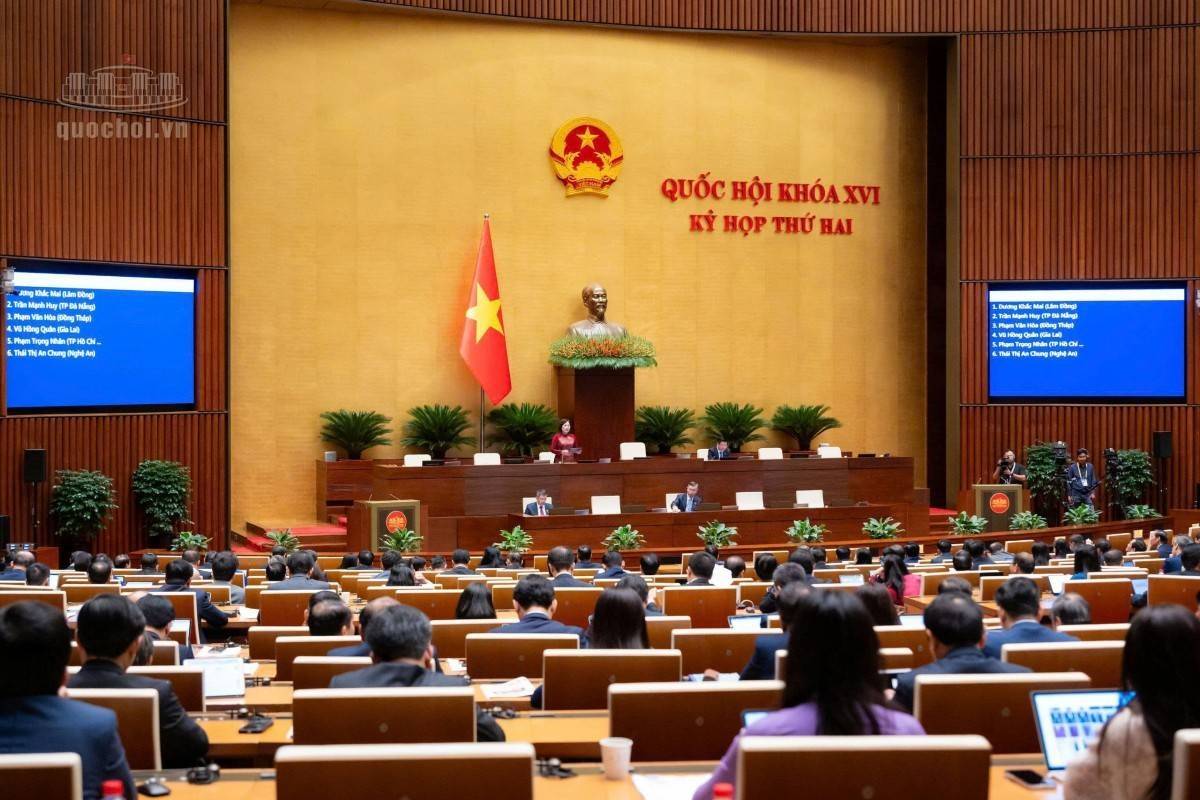
Tại Hội nghị đại biểu Quốc hội hoạt động chuyên trách lần thứ Nhất khóa XVI sáng 28/9, quy định miễn thuế 3 năm đối với doanh nghiệp nhỏ và vừa trở thành một trong những nội dung được các đại biểu đặc biệt quan tâm khi thảo luận dự án Luật Phát triển doanh nghiệp nhỏ và vừa.
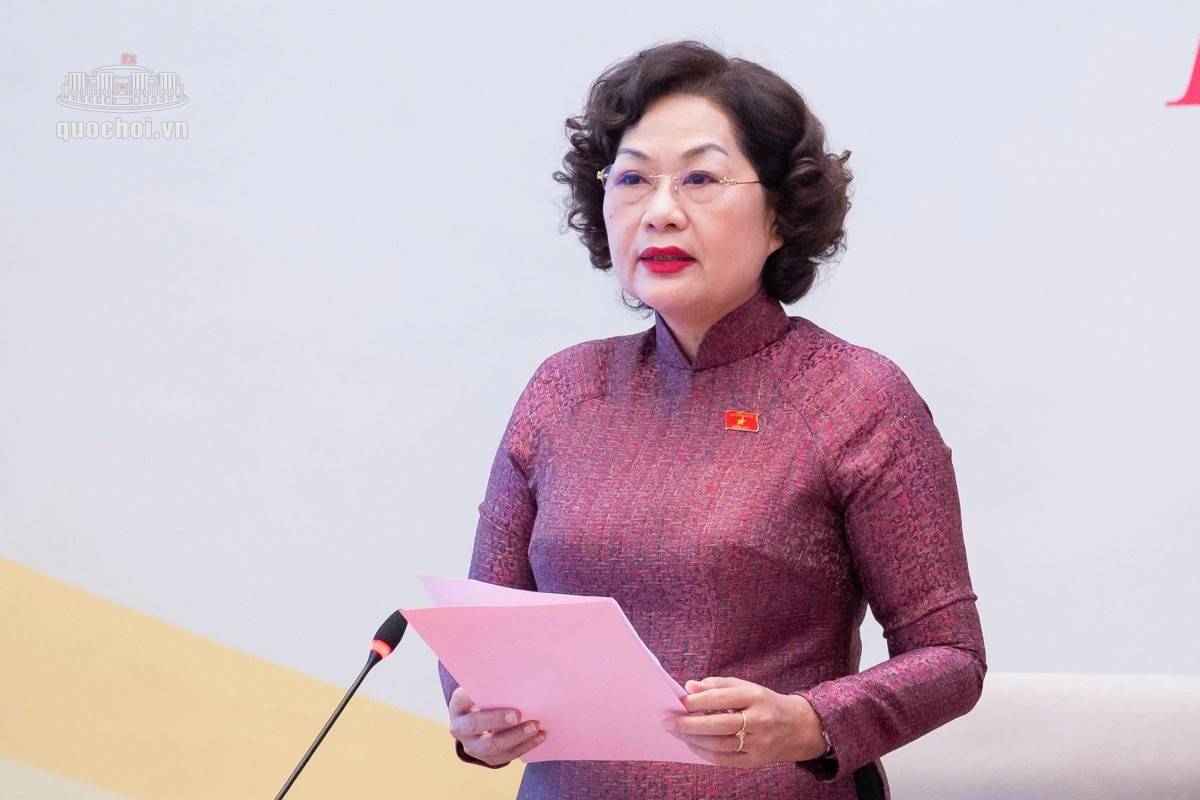
Phó Chủ tịch Quốc hội Nguyễn Thị Hồng điều hành nội dung Phiên thảo luận về nhóm dự án thuộc lĩnh vực kinh tế, tài chính tại Hội nghị - Ảnh: https://quochoi.vn

Các ý kiến cơ bản đồng tình với việc sửa đổi toàn diện Luật, song cho rằng chính sách thuế cần được thiết kế kỹ hơn, theo hướng phân tầng mức độ ưu đãi, dành mức hỗ trợ cao hơn, thời gian dài hơn hoặc kèm điều kiện cụ thể cho doanh nghiệp hoạt động trong những ngành, lĩnh vực được ưu tiên.

Ý kiến của các đại biểu có cùng quan điểm đặt ra là vấn đề không chỉ là doanh nghiệp được miễn bao lâu, mà quan trọng hơn là 3 năm đó bắt đầu được tính từ thời điểm nào để ưu đãi thực sự hỗ trợ giai đoạn doanh nghiệp tạo ra thu nhập chịu thuế.

“Đồng hồ” miễn thuế có thể chạy trước khi doanh nghiệp có lãi

Theo dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, DNNVV được đề xuất miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
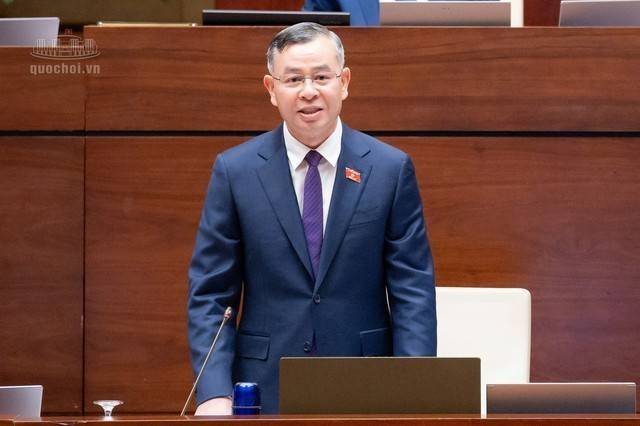
Đại biểu Trần Văn Lâm - Đoàn ĐBQH thành phố Bắc Ninh - Ảnh:
Đại biểu Trần Văn Lâm - Đoàn ĐBQH thành phố Bắc Ninh - Ảnh: https://quochoi.vn

Tại Hội nghị, đại biểu Trần Văn Lâm (Đoàn đại biểu Quốc hội thành phố Bắc Ninh), nêu ý kiến đề nghị nghiên cứu lại mốc thời gian này.

Theo ông, nếu tính từ ngày đăng ký doanh nghiệp, thời gian ưu đãi có thể bắt đầu trong khi doanh nghiệp chưa phát sinh thu nhập chịu thuế. Khi đó, một phần thời gian miễn thuế sẽ trôi qua trước khi doanh nghiệp thực sự có nghĩa vụ thuế thu nhập doanh nghiệp.

Đề xuất được đưa ra là tính thời gian miễn thuế từ năm đầu tiên doanh nghiệp phát sinh thu nhập chịu thuế, thay vì tính ngay từ thời điểm đăng ký.

Đây là khác biệt không chỉ về kỹ thuật lập pháp. Với doanh nghiệp mới thành lập, đặc biệt những doanh nghiệp phải mất thời gian đầu tư nhà xưởng, thiết bị, xây dựng thị trường hoặc hoàn thiện sản phẩm, thời điểm bắt đầu có lợi nhuận có thể cách khá xa ngày đăng ký.

Chính sách miễn thuế không phải ưu đãi hoàn toàn mới

Một điểm cần phân biệt rõ là chính sách miễn thuế TNDN 3 năm cho DNNVV đăng ký kinh doanh lần đầu hiện đã được áp dụng theo Nghị quyết số 198/2025/QH15 và Nghị định số 20/2026/NĐ-CP.

Theo quy định hiện hành, DNNVV đăng ký kinh doanh lần đầu được miễn thuế TNDN trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, với thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp giấy chứng nhận.
Đại biểu Lã Thanh Tân - Đoàn ĐBQH thành phố Hải Phòng
Đại biểu Lã Thanh Tân - Đoàn ĐBQH thành phố Hải Phòng - Ảnh: https://quochoi.vn

Chính vì vậy, việc đưa chính sách vào dự thảo Luật Phát triển DNNVV có ý nghĩa quan trọng ở góc độ luật hóa và thiết kế lại cơ chế phát triển doanh nghiệp, nhưng đồng thời đặt ra yêu cầu phải bảo đảm sự thống nhất với pháp luật thuế hiện hành.

Đại biểu Lã Thanh Tân (Đoàn đại biểu Quốc hội thành phố Hải Phòng), nhấn mạnh đề nghị rà soát để các quy định về thuế cần được hiểu và thực hiện thống nhất. Theo đó, luật về DNNVV có thể quy định nguyên tắc, định hướng chính sách, còn thời điểm hưởng ưu đãi và phương pháp tính thuế cần bảo đảm đồng bộ với pháp luật thuế chuyên ngành.

Không thể áp một mức ưu đãi cho mọi doanh nghiệp

Một vấn đề khác được đặt ra là đối tượng hưởng ưu đãi.

Đến từ Đoàn đại biểu Quốc hội tỉnh Hưng Yên, đại biểu Nguyễn Văn Huy đề nghị cân nhắc kỹ quy định miễn thuế 3 năm theo hướng có trọng tâm, đúng đối tượng, có điều kiện và có thể đo lường hiệu quả.
Đại biểu Nguyễn Văn Huy - Đoàn ĐBQH tỉnh Hưng Yên
Đại biểu Nguyễn Văn Huy - Đoàn ĐBQH tỉnh Hưng Yên Đại biểu Nguyễn Văn Huy - Đoàn ĐBQH tỉnh Hưng Yên - Ảnh: https://quochoi.vn

Theo ý kiến này, nhu cầu hỗ trợ của doanh nghiệp khởi nghiệp đổi mới sáng tạo, doanh nghiệp công nghệ cao, doanh nghiệp sản xuất tham gia chuỗi cung ứng và doanh nghiệp hoạt động trong các lĩnh vực thông thường không giống nhau.

Do đó, chính sách có thể cần phân tầng theo lĩnh vực ưu tiên, đổi mới sáng tạo, chuyển đổi số, sản xuất xanh, tham gia chuỗi giá trị hoặc tạo nhiều việc làm, thay vì áp dụng một cơ chế giống nhau cho toàn bộ DNNVV.

Đại biểu cũng lưu ý nguy cơ lợi dụng ưu đãi bằng cách chia, tách doanh nghiệp hoặc chuyển hoạt động sang pháp nhân mới để tiếp tục hưởng chính sách.

“Lý do là nếu áp dụng đối tượng rộng đối với toàn bộ doanh nghiệp nhỏ và vừa mới thành lập thì chính sách có thể tạo ra chi phí ngân sách lớn nhưng chưa chắc tương xứng với mức độ cần thiết của nhóm doanh nghiệp. Trong thực tế, nhu cầu hỗ trợ một doanh nghiệp khởi nghiệp đổi mới sáng tạo, doanh nghiệp sản xuất tham gia chuỗi cung ứng, doanh nghiệp công nghệ cao sẽ rất khác với một doanh nghiệp hoạt động trong ngành nghề kinh doanh thông thường”

Đại biểu Nguyễn Văn Huy.

Từ “được miễn” đến “miễn đúng lúc”

Những tranh luận tại Quốc hội cho thấy trọng tâm của chính sách đang chuyển từ câu hỏi có ưu đãi hay không sang câu hỏi ưu đãi có tạo ra năng lực phát triển thực chất hay không.

Nếu thời gian miễn thuế bắt đầu quá sớm, doanh nghiệp chưa có thu nhập chịu thuế đã mất một phần thời gian ưu đãi. Ngược lại, nếu thiết kế quá rộng hoặc thiếu điều kiện kiểm soát, chính sách có thể làm tăng chi phí ngân sách mà hiệu quả hỗ trợ không tương xứng.

Đây cũng là lý do việc thiết kế chính sách DNNVV cần gắn ưu đãi thuế với những mục tiêu cụ thể hơn như tăng đầu tư, tạo việc làm, đổi mới công nghệ, chuyển đổi số, tham gia chuỗi cung ứng và nâng năng suất.

Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa dự kiến tiếp tục được Quốc hội xem xét tại kỳ họp tháng 10/2026. Những góp ý về thời điểm tính ưu đãi thuế vì thế có thể tiếp tục được chỉnh lý trước khi dự án luật được trình Quốc hội xem xét, quyết định.

Với doanh nghiệp, câu chuyện quan trọng không chỉ là 3 năm miễn thuế, mà là 3 năm đó được tính từ lúc nào và có thực sự rơi vào giai đoạn doanh nghiệp bắt đầu tạo ra giá trị, thu nhập và việc làm hay không.
Tin bài khác
Chứng khoán Mỹ giảm điểm trước biến động nhân sự tại Nvidia và căng thẳng Trung Đông

Chứng khoán Mỹ giảm điểm trước biến động nhân sự tại Nvidia và căng thẳng Trung Đông

Thị trường chứng khoán Mỹ khép lại phiên giao dịch ngày 12/11 trong sắc đỏ khi thông tin thay đổi nhân sự cấp cao tại Nvidia làm gia tăng lo ngại về triển vọng của nhóm cổ phiếu công nghệ. Cùng với đó, giá dầu thế giới tăng mạnh trước những tín hiệu căng thẳng mới trong quan hệ Mỹ - Iran, tạo thêm sức ép lên tâm lý nhà đầu tư.
Phú Thọ công khai loạt doanh nghiệp nợ thuế gần 95 tỷ đồng

Phú Thọ công khai loạt doanh nghiệp nợ thuế gần 95 tỷ đồng

Thuế cơ sở 12 tỉnh Phú Thọ vừa công khai danh sách 106 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền gần 95 tỷ đồng.
Trả tiền sau khi nhân viên nghỉ việc, doanh nghiệp phải khấu trừ 10% thuế

Trả tiền sau khi nhân viên nghỉ việc, doanh nghiệp phải khấu trừ 10% thuế

Người lao động đã chấm dứt hợp đồng nhưng doanh nghiệp vẫn còn khoản tiền lương, tiền công hoặc thu nhập khác phải thanh toán thì nghĩa vụ thuế chưa kết thúc. Từ ngày 1/7/2026, mức chi trả từ 5 triệu đồng/lần thuộc trường hợp phải khấu trừ 10% nếu đáp ứng điều kiện theo quy định.
Doanh nghiệp giảm giấy tờ khi làm hồ sơ hoàn thuế GTGT

Doanh nghiệp giảm giấy tờ khi làm hồ sơ hoàn thuế GTGT

Thông tư 89/2026/TT-BTC thay đổi đáng kể cách lập hồ sơ hoàn thuế GTGT đối với xuất khẩu, dự án đầu tư và một số trường hợp khác. Nhiều tài liệu không còn phải nộp riêng, nhưng doanh nghiệp vẫn phải bảo đảm đầy đủ điều kiện và tính hợp pháp của chứng từ.
Hà Nội triển khai 27 điểm tiếp nhận, trả kết quả thủ tục hành chính thuế từ ngày 16/11

Hà Nội triển khai 27 điểm tiếp nhận, trả kết quả thủ tục hành chính thuế từ ngày 16/11

Từ ngày 16/11/2026, Thuế TP. Hà Nội và 25 Thuế cơ sở đồng loạt vận hành 27 điểm tiếp nhận và trả kết quả giải quyết thủ tục hành chính thuế, hướng tới thống nhất đầu mối phục vụ, nâng cao hiệu quả giải quyết hồ sơ và đẩy mạnh chuyển đổi số trong lĩnh vực thuế.
Chứng khoán Mỹ 11/11: Nasdaq-100 tương lai giảm, cổ phiếu Nvidia chịu áp lực bán mạnh

Chứng khoán Mỹ 11/11: Nasdaq-100 tương lai giảm, cổ phiếu Nvidia chịu áp lực bán mạnh

Hợp đồng tương lai Nasdaq-100 giảm 1% trong bối cảnh cổ phiếu Nvidia mất khoảng 8% ở phiên giao dịch ngoài giờ. Nhà đầu tư tiếp tục cân nhắc triển vọng tăng trưởng của AI trước những rủi ro về lãi suất và lạm phát.
Chủ tịch VINASME đề nghị đánh giá tín dụng doanh nghiệp dựa trên dòng tiền

Chủ tịch VINASME đề nghị đánh giá tín dụng doanh nghiệp dựa trên dòng tiền

Tại hội nghị về tài trợ vốn trên nền tảng số ngày 11/11, ông Nguyễn Văn Thân - Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) – nêu quan điểm nhấn mạnh yêu cầu đổi mới cách đánh giá tín dụng. Ông kỳ vọng sự phối hợp giữa ngân hàng, Hiệp hội và đơn vị xếp hạng tín nhiệm sẽ đưa vốn đến doanh nghiệp hiệu quả hơn.
Hộ kinh doanh dưới 1 tỷ đồng vẫn được đăng ký hóa đơn điện tử

Hộ kinh doanh dưới 1 tỷ đồng vẫn được đăng ký hóa đơn điện tử

Hộ kinh doanh cung cấp dịch vụ thường xuyên cho doanh nghiệp có thể đăng ký hóa đơn điện tử dù doanh thu năm dưới 1 tỷ đồng. Việc đề nghị Cơ quan Thuế cấp hóa đơn từng lần lại có điều kiện riêng; bảng kê 02/TNDN cũng không phải hóa đơn do hộ kinh doanh phát hành.
Đề xuất đầu tư công 63.120 tỷ đồng làm cao tốc qua Sơn La

Đề xuất đầu tư công 63.120 tỷ đồng làm cao tốc qua Sơn La

Phương án PPP khó bảo đảm hoàn vốn là một căn cứ để Bộ Xây dựng đề xuất đầu tư công đoạn cao tốc Mộc Châu – Sơn La – Điện Biên qua Sơn La. Dự án có tổng mức đầu tư sơ bộ 63.120 tỷ đồng, hướng tới thông xe kỹ thuật năm 2030 và khai thác năm 2031.
Chứng khoán Mỹ giảm điểm trước áp lực lạm phát

Chứng khoán Mỹ giảm điểm trước áp lực lạm phát

Ba chỉ số chính của chứng khoán Mỹ đồng loạt giảm khi lạm phát tháng 10 vượt dự báo, làm gia tăng lo ngại Fed tiếp tục tăng lãi suất.
NHNN đề xuất loại bỏ 17 văn bản không còn phù hợp trong lĩnh vực ngân hàng

NHNN đề xuất loại bỏ 17 văn bản không còn phù hợp trong lĩnh vực ngân hàng

Dự thảo của NHNN đề xuất bãi bỏ Thông tư số 04/2010/TT-NHNN ngày 11/2/2010 quy định về sáp nhập, hợp nhất, mua lại tổ chức tín dụng; Thông tư số 30/2018/TT-NHNN ngày 12/12/2018 hướng dẫn xác định vốn nhà nước của các doanh nghiệp cổ phần hóa là tổ chức tín dụng.
Chứng khoán Mỹ 9/11: Chỉ số chính bật tăng, cổ phiếu công nghệ dẫn sóng

Chứng khoán Mỹ 9/11: Chỉ số chính bật tăng, cổ phiếu công nghệ dẫn sóng

Giá dầu hạ nhiệt cùng đà phục hồi của cổ phiếu công nghệ giúp chứng khoán Mỹ tăng mạnh phiên 9/11, dù lo ngại về hạ tầng AI và triển vọng lãi suất vẫn hiện hữu.
Trái phiếu Chính phủ huy động hơn 368.400 tỷ đồng sau 10 tháng

Trái phiếu Chính phủ huy động hơn 368.400 tỷ đồng sau 10 tháng

Lũy kế đến hết tháng 10/2026, Kho bạc Nhà nước đã huy động 368.423 tỷ đồng qua phát hành trái phiếu Chính phủ, tương đương 92,1% kế hoạch năm điều chỉnh. Kết quả đạt được trong bối cảnh thanh khoản ngân hàng còn chịu áp lực, mặt bằng lãi suất và thị trường tài chính quốc tế tiếp tục biến động.
LIV 2.0: BC Partners tìm đường trở lại

LIV 2.0: BC Partners tìm đường trở lại

Sau khi công khai rút khỏi kế hoạch LIV 2.0, BC Partners vẫn tìm cách xây dựng giải đấu kế nhiệm LIV Golf. Đề xuất mua lại khoản vay từ PIF mở ra một hướng đi mới, nhưng triển vọng hồi sinh giải đấu còn đối mặt với nhiều rào cản tài chính và sự tham gia của các golfer.
9 ngân hàng xúc tiến lập ngân hàng con tại Trung tâm Tài chính quốc tế

9 ngân hàng xúc tiến lập ngân hàng con tại Trung tâm Tài chính quốc tế

Vietcombank, MB, Techcombank cùng nhiều ngân hàng đang xúc tiến kế hoạch lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam. Đằng sau những phương án góp vốn là yêu cầu đáp ứng điều kiện cấp phép và khả năng cung cấp dịch vụ tài chính quốc tế cho doanh nghiệp.