Thứ ba 10/11/2026 06:43
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

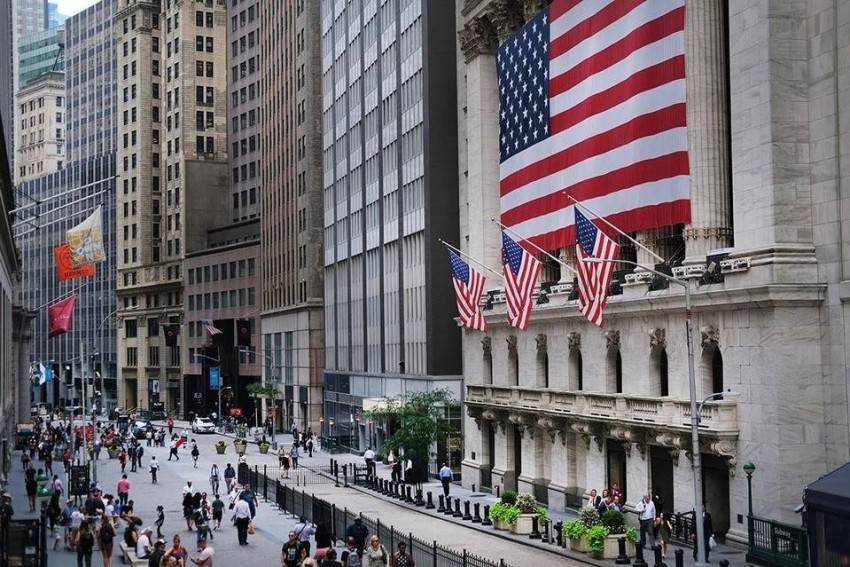
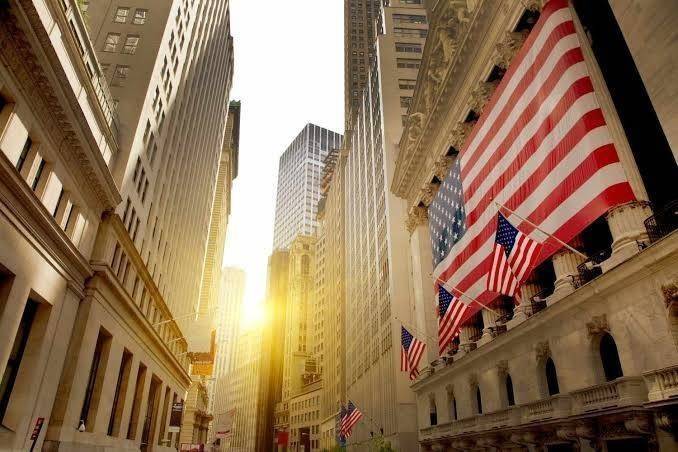
Thị trường chứng khoán Mỹ tăng mạnh trong phiên thứ Hai (9/11), nhờ giá dầu hạ nhiệt và đà phục hồi của nhóm cổ phiếu công nghệ sau những biến động mạnh trong tuần trước.
 |
| Chứng khoán Mỹ tăng mạnh trong phiên 9/11 |
Chỉ số Dow Jones Industrial Average tăng 1.104,02 điểm, tương đương 2,15%, lên 52.389,75 điểm, với sự hỗ trợ từ cổ phiếu Goldman Sachs và Caterpillar. S&P 500 tăng 2,35%, lên 7.549,94 điểm, mức cao nhất kể từ ngày 8/4. Nasdaq Composite tăng 2,74%, đạt 25.253,14 điểm.
Sau phiên tăng điểm này, Dow Jones đã vượt mức đóng cửa của ngày bầu cử, trong khi S&P 500 và Nasdaq vẫn thấp hơn đôi chút.
Giá dầu giảm góp phần cải thiện tâm lý nhà đầu tư. Dầu thô West Texas Intermediate (WTI) của Mỹ giảm 4,38%, xuống 86,85 USD/thùng; dầu Brent giảm 5,85%, còn 92,57 USD/thùng.
Đà phục hồi tiếp nối diễn biến của phiên thứ Sáu, khi lực mua mới giúp nhóm cổ phiếu chip lấy lại một phần mức giảm sau đợt bán tháo liên quan đến trí tuệ nhân tạo (AI) trong phiên thứ Năm (5/11). Dù vậy, nhà đầu tư vẫn lo ngại kết quả thuận lợi của đảng Dân chủ trong cuộc bầu cử giữa nhiệm kỳ có thể dẫn đến các quy định chặt chẽ hơn về xây dựng trung tâm dữ liệu, sử dụng năng lượng và chi phí phát triển, qua đó làm chậm đà mở rộng hạ tầng AI.
Nhóm cổ phiếu công nghệ vốn hóa lớn ghi nhận nhiều mã tăng giá. Amazon tăng khoảng 3%, Tesla tăng 5,5%, Alphabet tăng 1%, còn Microsoft tăng gần 3%.
Đà tăng cũng lan sang nhóm bán dẫn, với Broadcom tăng gần 9% và Advanced Micro Devices tăng 13%. Quỹ ETF bán dẫn iShares (SOXX) tăng hơn 7%, sau khi giảm khoảng 13% trong tuần trước.
Ông Jay Hatfield, Giám đốc điều hành Infrastructure Capital Advisors, đánh giá đợt bán tháo cổ phiếu chip gần đây là quá mức, dù những biến động này phần nào phản ánh lo ngại về tác động của chính sách của đảng Dân chủ trong ngắn hạn và dài hạn, đặc biệt từ năm 2028. Tuy nhiên, ông vẫn tin các trung tâm dữ liệu cuối cùng sẽ được xây dựng tại Mỹ.
Đối với thị trường chung, ông Hatfield cho rằng phiên phục hồi hôm thứ Hai chưa đủ để khẳng định các rủi ro đã qua đi. Ông dự báo S&P 500 sẽ dao động trong biên độ hẹp đến cuối năm, trong bối cảnh thị trường còn nhiều yếu tố bất định, từ giá dầu ở mức cao do xung đột tại Trung Đông đến triển vọng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed).
Trong tuần này, nhà đầu tư sẽ chú ý đến báo cáo kết quả kinh doanh của CoreWeave, Cisco và Applied Materials để đánh giá triển vọng lĩnh vực công nghệ cũng như khả năng đợt bán tháo gần đây tiếp diễn.
Bên cạnh đó, chỉ số giá tiêu dùng công bố vào thứ Ba (10/11) và chỉ số giá sản xuất công bố vào thứ Sáu (13/11) sẽ được theo dõi để tìm thêm tín hiệu về bước đi tiếp theo của Fed.