Thứ hai 09/11/2026 12:19
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Kế hoạch thành lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam (VIFC) đang thu hút nhiều ngân hàng trong nước. Các pháp nhân riêng được kỳ vọng mở rộng kết nối vốn, thanh toán và dịch vụ tài chính quốc tế. Tuy nhiên, từ chủ trương đầu tư đến hoạt động thực tế còn phải hoàn tất các điều kiện cấp phép.
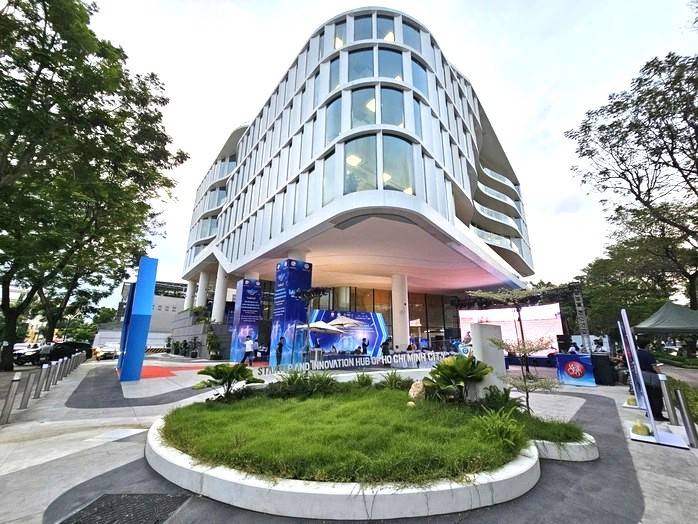 |
| Trung tâm Tài chính quốc tế Việt Nam được định vị là động lực quan trọng trong huy động, phân bổ và sử dụng hiệu quả các nguồn lực tài chính trong nước và quốc tế. Qua đó, trung tâm hướng tới thúc đẩy tăng trưởng bền vững, nâng cao hiệu quả nền kinh tế và từng bước tăng vị thế của Việt Nam trong mạng lưới tài chính khu vực, toàn cầu. |
Những ngân hàng đang chuẩn bị gia nhập
Tính đến đầu tháng 11/2026, đã có 9 ngân hàng đã thông qua chủ trương hoặc đang lấy ý kiến cổ đông về kế hoạch lập ngân hàng con tại VIFC, gồm Vietcombank, MB, Techcombank, HDBank, MSB, SHB, TPBank, LPBank và Nam A Bank. Mô hình được lựa chọn là ngân hàng thương mại trách nhiệm hữu hạn một thành viên, do ngân hàng mẹ sở hữu toàn bộ vốn.
Ở nhóm đã công bố phương án cụ thể, MB ban hành Nghị quyết số 92/NQ-MB-HĐQT ngày 29/10/2026, thông qua phương án thành lập ngân hàng 100% vốn MB tại VIFC. Pháp nhân dự kiến mang tên Ngân hàng TNHH Một thành viên MB Toàn cầu, vốn điều lệ 3.000 tỷ đồng hoặc ngoại tệ tương đương.
Techcombank triển khai bước lấy ý kiến cổ đông. Qua tìm hiểu được biết, ngày 22/10, Hội đồng quản trị ngân hàng đã phê duyệt việc chốt danh sách cổ đông, với ngày đăng ký cuối cùng là 3/11/2026. Vietcombank và TPBank cũng dự kiến dành 3.000 tỷ đồng cho ngân hàng con tại trung tâm.
Với MSB, thông tin do ngân hàng công bố cho thấy kế hoạch thành lập ngân hàng con sở hữu 100% vốn được đặt trong chiến lược mở rộng hệ sinh thái tài chính. MSB hướng tới tiếp cận nguồn vốn quốc tế, hỗ trợ tài trợ dự án xanh, năng lượng tái tạo và phát triển sản phẩm phái sinh ngoại hối.
Điều kiện gia nhập vượt ra ngoài quy mô vốn
Việc cổ đông hoặc Hội đồng quản trị thông qua phương án mới là bước chuẩn bị của từng ngân hàng. Chủ trương thành lập không đồng nghĩa ngân hàng con đã được cấp phép hoạt động.
Theo Điều 12 Nghị định 329/2025/NĐ-CP, ngân hàng mẹ phải có giá trị thực vốn điều lệ tối thiểu bằng hai lần mức vốn pháp định tại thời điểm luật định. Tỷ lệ nợ xấu không vượt 3%, hoặc mức thấp hơn do Thống đốc Ngân hàng Nhà nước quyết định trong từng thời kỳ.
Các yêu cầu còn bao gồm xếp hạng A hoặc B, thuộc nhóm ngân hàng có quy mô lớn và kinh doanh có lãi trong 5 năm liền kề trước năm đề nghị. Ngân hàng mẹ phải cam kết hỗ trợ tài chính, công nghệ, quản trị và hoạt động cho pháp nhân mới.
Những tiêu chí này đặt ra bài toán chuẩn bị dài hạn: nguồn lực góp vốn phải đi cùng chất lượng tài sản, khả năng quản trị và phương án kinh doanh khả thi.
Doanh nghiệp chờ dịch vụ và dòng vốn thực tế
Nhu cầu kết nối tài chính tại VIFC-HCMC đã bước đầu được thể hiện qua nhóm thành viên đầu tiên. Theo công bố ngày 28/10, 10 công ty được công nhận tư cách thành viên có tổng vốn điều lệ đăng ký và cam kết góp 33,63 triệu USD, dự kiến huy động và đầu tư khoảng 2,7 tỷ USD đến năm 2027. Đây là quy mô dự kiến, chưa phải số vốn đã giải ngân.
Các lĩnh vực được định hướng đầu tư gồm giáo dục, hạ tầng, logistics, năng lượng và công nghệ tài chính. Sự hiện diện của ngân hàng thành viên, khi được cấp phép và vận hành, được kỳ vọng bổ sung khả năng phục vụ những nhu cầu này.
Tại cuộc làm việc ngày 28/10, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu tập trung tháo gỡ vướng mắc về tài khoản, ngoại hối, chuyển vốn và thanh toán, phấn đấu có giao dịch đầu tiên trong tháng 11/2026. Việc triển khai phải đáp ứng đầy đủ yêu cầu cấp phép và an toàn tài chính.
Với doanh nghiệp, giá trị của làn sóng lập ngân hàng con sẽ được thể hiện ở khả năng tiếp cận dịch vụ, chi phí giao dịch và nguồn vốn huy động được. Đây cũng là thước đo thiết thực cho bước chuyển từ kế hoạch tham gia VIFC sang hoạt động kinh doanh.