Thứ năm 05/11/2026 11:08
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Giải thể doanh nghiệp không đồng nghĩa với việc phải từ bỏ những khoản tiền đã nộp thừa vào ngân sách Nhà nước. Trong quá trình hoàn tất nghĩa vụ thuế, nếu còn số tiền nộp thừa, doanh nghiệp được hướng dẫn thực hiện thủ tục hoàn trả hoặc bù trừ theo quy định pháp luật.
Yêu cầu này vừa được Cục Thuế nhấn mạnh tại Công văn số 8283/CT-NVT ngày 03/11/2026, sau khi ghi nhận tình trạng một số công chức thuế yêu cầu người nộp thuế lập văn bản từ chối nhận tiền thuế nộp thừa để hoàn tất hồ sơ chấm dứt hiệu lực mã số thuế.
Không được gây sức ép buộc doanh nghiệp từ bỏ tiền thuế
Theo Cục Thuế, trong quá trình triển khai Chiến dịch Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh, một số địa phương phản ánh những vướng mắc và cách hiểu chưa thống nhất khi xử lý hồ sơ chấm dứt hiệu lực mã số thuế.
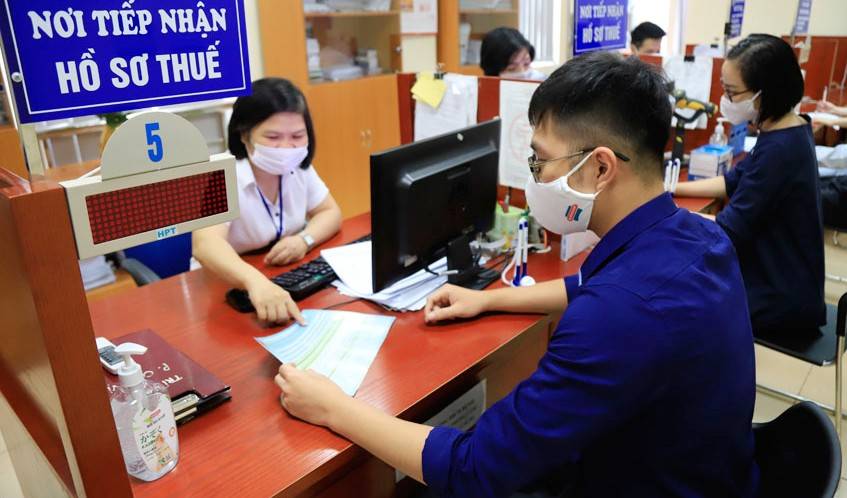 |
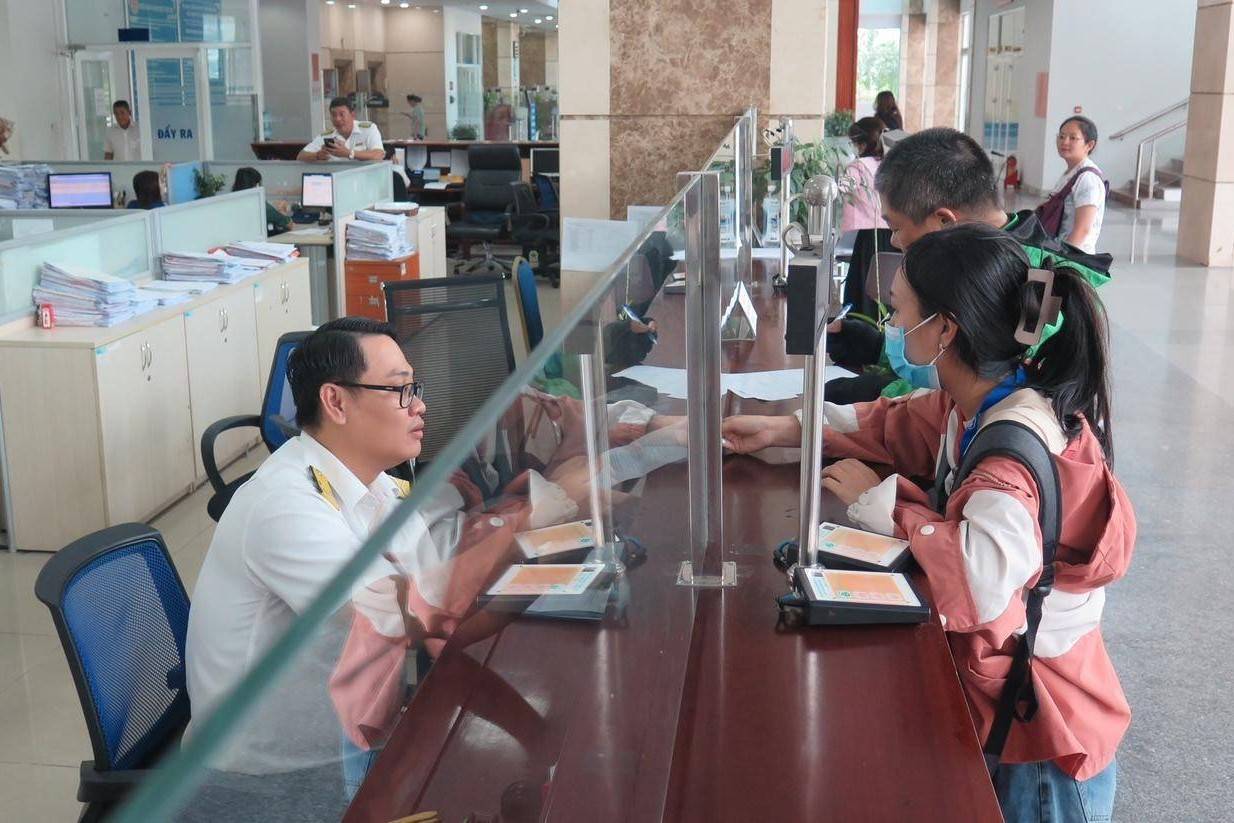
| Cục Thuế yêu cầu Thuế các tỉnh, thành phố chỉ đạo các phòng, thuế cơ sở trên địa bàn và công chức thuế phụ trách hướng dẫn người nộp thuế lập hồ sơ nhận lại tiền hoàn thuế hoặc bù trừ nghĩa vụ thuế theo đúng trình tự, thủ tục quy định pháp luật. Nghiêm cấm việc gợi ý, gây sức ép, yêu cầu người nộp thuế từ chối nhận số tiền thuế được hoàn hoặc bù trừ nghĩa vụ - Ảnh minh họa. |
Đáng chú ý, có trường hợp công chức thuế yêu cầu người nộp thuế lập văn bản từ chối nhận số tiền thuế nộp thừa nhằm hoàn tất thủ tục. Cách làm này gây bức xúc cho doanh nghiệp và dư luận.
Cục Thuế yêu cầu Cơ quan Thuế các địa phương chỉ đạo các phòng, thuế cơ sở và công chức phụ trách hướng dẫn người nộp thuế lập hồ sơ nhận lại tiền thuế được hoàn hoặc thực hiện bù trừ nghĩa vụ thuế theo đúng trình tự, thủ tục pháp luật.
Đặc biệt, nghiêm cấm việc gợi ý, gây sức ép hoặc yêu cầu người nộp thuế từ chối nhận số tiền thuế được hoàn hoặc bù trừ nghĩa vụ thuế.
Yêu cầu này có ý nghĩa trực tiếp đối với doanh nghiệp đang trong quá trình giải thể. Khi hoạt động kinh doanh chấm dứt, việc rà soát các khoản phải nộp, khoản đã nộp và nghĩa vụ còn tồn đọng là một phần quan trọng để hoàn tất thủ tục với cơ quan quản lý.
Nếu có khoản thuế nộp thừa, doanh nghiệp cần được hướng dẫn xử lý theo quy định thay vì phải ký văn bản từ bỏ quyền lợi để hồ sơ được giải quyết.
Doanh nghiệp được hoàn trả hoặc bù trừ tiền thuế nộp thừa
Về nguyên tắc xử lý nghĩa vụ thuế khi chấm dứt hiệu lực mã số thuế, Cục Thuế dẫn chiếu các Điều 14, 15, 28 và 29 Thông tư số 90/2026/TT-BTC.
Theo đó, Cơ quan Thuế có trách nhiệm hướng dẫn người nộp thuế hoàn thành nghĩa vụ thuế, thực hiện bù trừ nghĩa vụ thuế hoặc giải quyết thủ tục hoàn trả số tiền thuế nộp thừa theo quy định của pháp luật về quản lý thuế.
Việc xử lý không hoàn trả tiền nộp thừa và thủ tục hoàn tiền nộp thừa được thực hiện theo Điều 43 và Mục 2 Chương V Thông tư số 89/2026/TT-BTC.
Như vậy, doanh nghiệp cần phân biệt rõ hai nội dung: hoàn thành các nghĩa vụ thuế còn phải thực hiện và xử lý khoản tiền đã nộp vượt số phải nộp. Đây là những công việc cần được đối chiếu, giải quyết theo đúng quy định, không thể lấy lý do chấm dứt hoạt động để mặc nhiên bỏ qua quyền lợi về khoản thuế nộp thừa.
Đối với doanh nghiệp, việc rà soát sớm số liệu kê khai, chứng từ nộp ngân sách và các nghĩa vụ thuế còn tồn tại sẽ giúp quá trình quyết toán, đối chiếu thuận lợi hơn. Trường hợp phát sinh số tiền nộp thừa, doanh nghiệp cần chủ động đề nghị Cơ quan Thuế hướng dẫn hồ sơ hoàn trả hoặc bù trừ phù hợp.
Người nộp thuế ở trạng thái 06 được xử lý hồ sơ trong một ngày làm việc
Ngoài vấn đề hoàn trả tiền thuế, Công văn 8283/CT-NVT còn hướng dẫn cụ thể việc xử lý hồ sơ chấm dứt hiệu lực mã số thuế đối với người nộp thuế đang ở trạng thái 06, tức không hoạt động tại địa chỉ đã đăng ký.
Theo đó, khi Cơ quan Thuế quản lý trực tiếp tiếp nhận đầy đủ hồ sơ đề nghị chấm dứt hiệu lực mã số thuế theo mẫu 24-ĐK-TCT, Cơ quan Thuế thực hiện chuyển trạng thái mã số thuế của người nộp thuế và các đơn vị phụ thuộc sang trạng thái 06, lý do 03 trên hệ thống ứng dụng đăng ký thuế.
Thời hạn thực hiện là một ngày làm việc, kể từ ngày cơ quan thuế tiếp nhận đầy đủ hồ sơ.
Một điểm cần lưu ý là đối với trường hợp này, Cơ quan Thuế không ban hành Thông báo mẫu số 17/TB-ĐKT về việc người nộp thuế ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế.
Hướng dẫn được xây dựng trên cơ sở quy định tại điểm c khoản 5 Điều 16 đối với người nộp thuế là tổ chức và điểm c khoản 3 Điều 30 đối với hộ kinh doanh, cá nhân kinh doanh tại Thông tư số 90/2026/TT-BTC.
Cục Thuế đồng thời yêu cầu các đơn vị tăng cường kiểm tra nội bộ, chủ động tiếp nhận thông tin phản ánh để kịp thời xác minh và xử lý nghiêm nếu phát hiện vi phạm.
Với doanh nghiệp đang thực hiện thủ tục giải thể, việc thống nhất quy trình xử lý mã số thuế và minh bạch các khoản nghĩa vụ tài chính không chỉ giúp giảm thời gian hoàn tất thủ tục mà còn bảo đảm quyền lợi hợp pháp của người nộp thuế. Khoản tiền đã nộp thừa cần được xử lý đúng quy định, không thể trở thành điều kiện để doanh nghiệp phải đánh đổi nhằm đóng hồ sơ.