Thứ sáu 23/10/2026 14:24
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Mỗi năm học mới của các con thường đi kèm một loạt khoản chi: học phí, các khoản thu theo quy định, chi phí học tập, những chương trình đào tạo bổ sung. Khi con bước vào bậc đại học hoặc gia đình có nhiều người cùng đi học, áp lực tài chính càng rõ rệt. Bên cạnh đó, người trưởng thành tham gia các khóa học nghề, bồi dưỡng chuyên môn cũng phải dành một phần thu nhập cho việc bổ sung kiến thức.
Đa phần những khoản chi này đều mang tính bắt buộc bởi chúng gắn trực tiếp với nhu cầu học tập, cơ hội việc làm và khả năng thích ứng của người lao động.
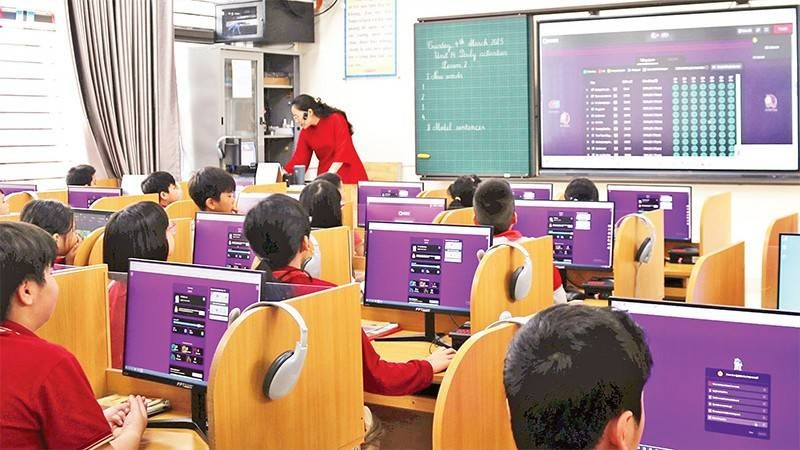 |
| Chi phí dành cho giáo dục đào tạo hiện tại của con là áp lực tài chính với nhiều phụ huynh |
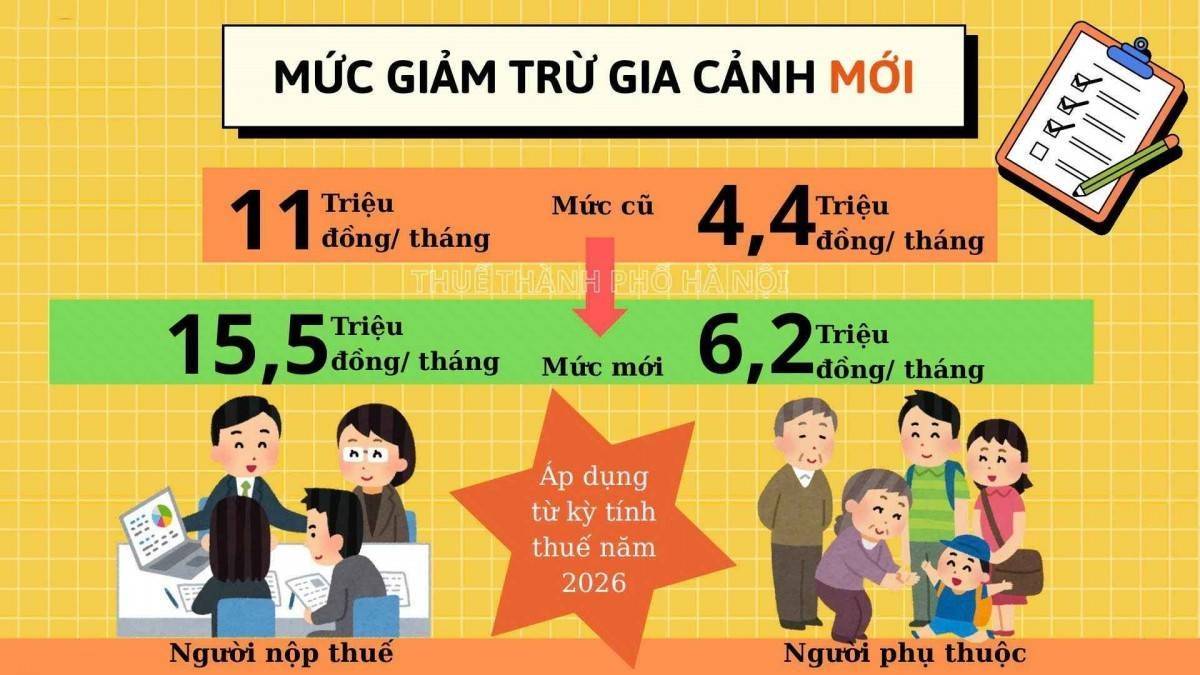
Trước đây, cơ chế giảm trừ gia cảnh trong thuế thu nhập cá nhân chủ yếu tính đến nhu cầu sinh hoạt cơ bản của người nộp thuế và người phụ thuộc. Theo Luật Thuế thu nhập cá nhân số 109/2025/QH15, mức giảm trừ cho bản thân người nộp thuế là 15,5 triệu đồng/tháng, còn mỗi người phụ thuộc là 6,2 triệu đồng/tháng. Luật đồng thời bổ sung cơ sở pháp lý cho việc giảm trừ các khoản chi y tế, giáo dục - đào tạo của người nộp thuế và người phụ thuộc theo mức do Chính phủ quy định.
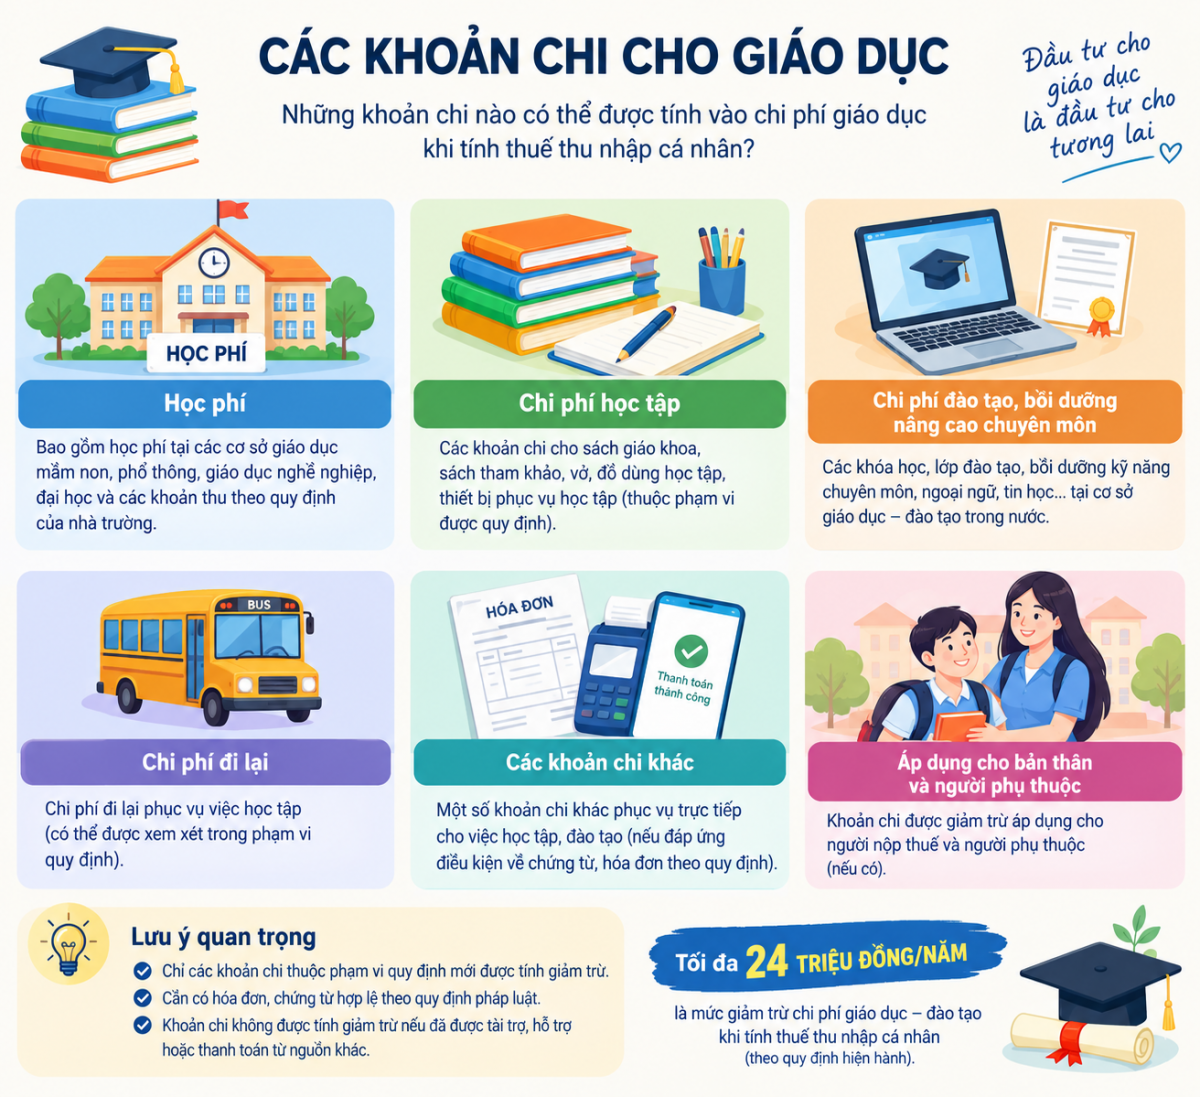
Cụ thể hóa quy định này, khoản 2 Điều 49 Nghị định 253/2026/NĐ-CP cho phép giảm trừ chi phí giáo dục - đào tạo đủ điều kiện, với tổng mức tối đa 24 triệu đồng/năm. Chính sách áp dụng đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công và các khoản chi hợp lệ cho bản thân hoặc người phụ thuộc.
Tuy nhiên, tác động của chính sách sẽ không giống nhau với mọi gia đình. Một khoản giảm trừ chỉ tạo ra lợi ích thuế khi người nộp thuế có khoản chi đủ điều kiện và có nghĩa vụ thuế để được giảm. Đây là điểm cần được hiểu đúng để tránh kỳ vọng rằng cứ đóng học phí là sẽ được nhận lại một khoản tiền tương ứng.
Một trong những nội dung dễ nhầm lẫn là sự khác biệt giữa giảm trừ vào thu nhập chịu thuế và giảm trực tiếp vào số thuế phải nộp.
Theo quy định, 24 triệu đồng/năm là mức trần chi phí giáo dục - đào tạo được giảm trừ, không phải khoản hỗ trợ tiền mặt hay số tiền được hoàn lại cho mỗi người nộp thuế. Khoản giảm trừ làm giảm phần thu nhập được dùng để tính thuế; số thuế tiết kiệm được phụ thuộc vào mức thuế suất áp dụng và tình hình thu nhập cụ thể.
Có thể: nếu một người có đủ điều kiện giảm trừ 24 triệu đồng chi phí giáo dục và phần thu nhập giảm trừ này tương ứng với mức thuế suất biên 10%, số thuế tiết kiệm được về nguyên tắc khoảng 2,4 triệu đồng. Nếu mức thuế suất biên là 5%, số thuế tiết kiệm tương ứng khoảng 1,2 triệu đồng. Đây chỉ là phép minh họa, không phải số tiền được bảo đảm cho mọi trường hợp; kết quả thực tế còn phụ thuộc cách xác định thu nhập tính thuế và biểu thuế áp dụng.
Sự khác biệt này có ý nghĩa trực tiếp đối với cách đánh giá hiệu quả chính sách. Với những người đang chịu thuế thu nhập cá nhân, khoản giảm trừ có thể giúp hạ nghĩa vụ thuế. Nhưng với người có thu nhập thấp, sau khi áp dụng giảm trừ gia cảnh và các khoản hợp lệ khác mà không phát sinh thuế phải nộp, cơ chế này không tạo ra khoản hoàn trả tương đương chi phí học tập.
Nói cách khác, đây là chính sách giảm nghĩa vụ thuế dựa trên khoản chi thực tế, không phải một chương trình trợ cấp giáo dục áp dụng đồng đều cho mọi hộ gia đình.
 |
| Không phải khoản chi cho giáo dục đào tạo nào cũng đều được áp dụng giảm trừ |
Theo Nghị định 253/2026/NĐ-CP, khoản chi được tính giảm trừ bao gồm học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp, giáo dục đại học và chi phí cho các kỹ năng chuyên môn khác tại cơ sở giáo dục - đào tạo trong nước, trong giới hạn và điều kiện quy định.
Do đó, cần phân biệt giữa khoản chi thuộc phạm vi được giảm trừ với những khoản chi phục vụ việc học nhưng chưa chắc đáp ứng điều kiện pháp lý.
Yêu cầu về chứng từ cũng là một khâu quan trọng. Các hóa đơn, chứng từ phải tuân thủ quy định pháp luật và thể hiện thông tin của người nộp thuế hoặc người phụ thuộc. Khoản chi không được tính giảm trừ nếu đã được chi trả từ nguồn khác, bao gồm nguồn tài trợ, hỗ trợ hoặc trả thay của tổ chức, cá nhân và các nguồn được quy định.
Một chính sách giảm trừ thuế chỉ phát huy hiệu quả khi người thuộc diện thụ hưởng hiểu rõ quyền lợi và có thể thực hiện mà không phải mất quá nhiều thời gian, công sức. Chi phí giáo dục, các khoản thanh toán có thể phát sinh nhiều lần trong năm, liên quan đến nhiều thành viên trong gia đình và các cơ sở đào tạo khác nhau. Nếu quy trình kê khai phức tạp hoặc cách xác định khoản chi chưa rõ ràng, người dân có thể bỏ sót quyền lợi.
Theo quy định tại Nghị định 253/2026/NĐ-CP, người nộp thuế có yêu cầu áp dụng khoản giảm trừ chi phí giáo dục, y tế vào thu nhập trước khi tính thuế phải thực hiện quyết toán thuế theo quy định. Vì vậy, việc lưu trữ chứng từ và chủ động kiểm tra hồ sơ không chỉ là khuyến nghị mà còn gắn trực tiếp với quyền lợi.
Vì vậy, cơ quan thuế cần hướng dẫn thống nhất về những khoản chi được chấp nhận, cách kê khai, cách xác định phần chi phí do cá nhân thực trả và việc xử lý các tình huống thường gặp.
Các cơ sở giáo dục cũng cần chủ động cung cấp hóa đơn, chứng từ đầy đủ, đúng thông tin và thuận tiện tra cứu giúp phụ huynh giảm công sức hoàn thiện hồ sơ.
Việc bổ sung giảm trừ chi phí giáo dục giúp tạo thêm động lực để người lao động đầu tư cho học tập, nâng cao kỹ năng. Trong bối cảnh yêu cầu về chất lượng nguồn nhân lực ngày càng tăng, đây cũng là một cách tiếp cận gắn chính sách thuế với mục tiêu phát triển con người.
Để chính sách thực sự có hiệu quả, cần quan tâm hơn đến số người thực sự được hưởng lợi, những vướng mắc khi quyết toán và khả năng tiếp cận của các nhóm người nộp thuế khác nhau.
Về lâu dài, việc thực hiện chính sách cần được đánh giá trên cả ba phương diện: giảm gánh nặng tài chính cho người nộp thuế, bảo đảm công bằng trong xác định nghĩa vụ thuế và tạo điều kiện để người dân đầu tư cho giáo dục.