Thứ năm 29/10/2026 01:34
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Chính phủ vừa ban hành Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 quy định chi tiết một số điều và biện pháp tổ chức thực hiện Luật Thuế thu nhập cá nhân số 109/2025/QH15, đã được sửa đổi, bổ sung theo Luật số 09/2026/QH16. Nghị định được kỳ vọng sẽ hoàn thiện hành lang pháp lý về thuế thu nhập cá nhân (TNCN), đồng thời tháo gỡ nhiều vướng mắc phát sinh trong thực tiễn đối với doanh nghiệp, người sử dụng lao động và người nộp thuế trong bối cảnh nền kinh tế số phát triển mạnh.
Việc ban hành Nghị định không chỉ góp phần thống nhất cách áp dụng pháp luật về thuế mà còn tạo cơ sở pháp lý để doanh nghiệp chủ động rà soát chính sách tiền lương, chế độ phúc lợi, hoạt động thương mại điện tử, đầu tư vốn và nghĩa vụ khấu trừ, kê khai thuế đối với người lao động.
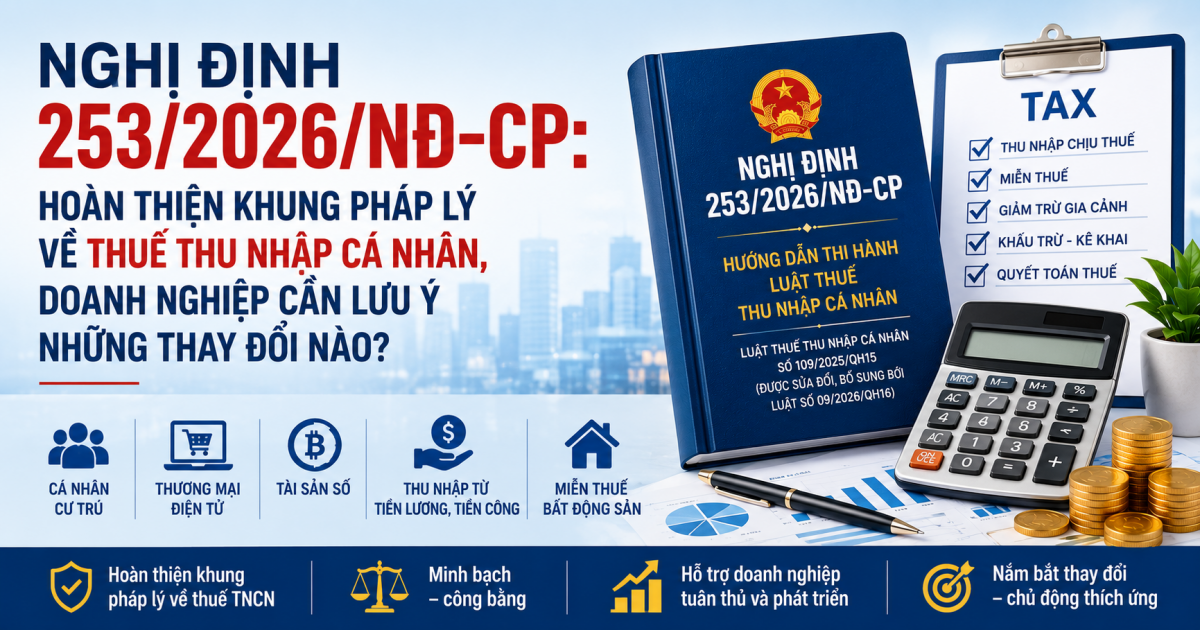 |
| Nghị định 253/2026/NĐ-CP: Hoàn thiện khung pháp lý về thuế thu nhập cá nhân, doanh nghiệp cần lưu ý những thay đổi nào? |
Hoàn thiện quy định về đối tượng nộp thuế và phạm vi thu nhập chịu thuế
Một trong những nội dung đáng chú ý của Nghị định là làm rõ nguyên tắc xác định cá nhân cư trú và cá nhân không cư trú, qua đó xác định đúng phạm vi thu nhập phải chịu thuế.
Theo Điều 3, Điều 4 và Điều 5 Nghị định 253/2026/NĐ-CP, cá nhân cư trú là người có mặt tại Việt Nam từ 183 ngày trở lên trong năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam, hoặc có nơi ở thường xuyên theo quy định. Cá nhân cư trú phải kê khai thuế đối với toàn bộ thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam, trong khi cá nhân không cư trú chỉ phải nộp thuế đối với phần thu nhập phát sinh tại Việt Nam.
Quy định này đặc biệt quan trọng đối với doanh nghiệp có sử dụng lao động nước ngoài hoặc chuyên gia làm việc xuyên biên giới, bởi đây là căn cứ xác định nghĩa vụ khấu trừ và quyết toán thuế.
Bổ sung nhiều loại thu nhập mới phù hợp với nền kinh tế số
Điểm mới nổi bật của Nghị định là mở rộng và làm rõ phạm vi các khoản thu nhập chịu thuế nhằm theo kịp sự phát triển của nền kinh tế số.
Tại Điều 7, Nghị định quy định rõ thu nhập từ hoạt động kinh doanh thương mại điện tử và kinh doanh dựa trên nền tảng số thuộc diện thu nhập chịu thuế. Đây là cơ sở pháp lý quan trọng để tăng cường quản lý thuế đối với các mô hình kinh doanh mới, đồng thời tạo sự bình đẳng giữa kinh doanh truyền thống và kinh doanh trên môi trường số.
Bên cạnh đó, Điều 16 cũng bổ sung quy định về thu nhập từ chuyển nhượng tài sản số, bao gồm tài sản ảo, tài sản mã hóa và các loại tài sản số khác theo quy định của pháp luật về công nghiệp công nghệ số. Quy định này được đánh giá là bước đi phù hợp với xu hướng phát triển của nền kinh tế số và thị trường tài sản số tại Việt Nam.
Làm rõ các khoản thu nhập từ tiền lương, tiền công
Đối với doanh nghiệp, nội dung được quan tâm nhiều nhất là các quy định tại Điều 8 về thu nhập từ tiền lương, tiền công.
Nghị định quy định cụ thể các khoản phải tính vào thu nhập chịu thuế như tiền lương, tiền công, tiền thưởng, thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền mà người lao động được hưởng.
Đáng chú ý, nhiều khoản phúc lợi doanh nghiệp thường xuyên chi trả cũng được hướng dẫn chi tiết về cách xác định nghĩa vụ thuế, bao gồm: tiền thuê nhà do doanh nghiệp trả thay; khoản đóng bảo hiểm hưu trí bổ sung; hoản hỗ trợ điện thoại, trang phục, công tác phí vượt mức quy định; tiền ăn giữa ca vượt mức theo quy định; ác khoản thưởng bằng tiền hoặc hiện vật; lợi ích khác do người sử dụng lao động chi trả cho người lao động.
Việc hướng dẫn chi tiết giúp doanh nghiệp hạn chế rủi ro khi xác định thu nhập chịu thuế và thực hiện khấu trừ thuế TNCN.
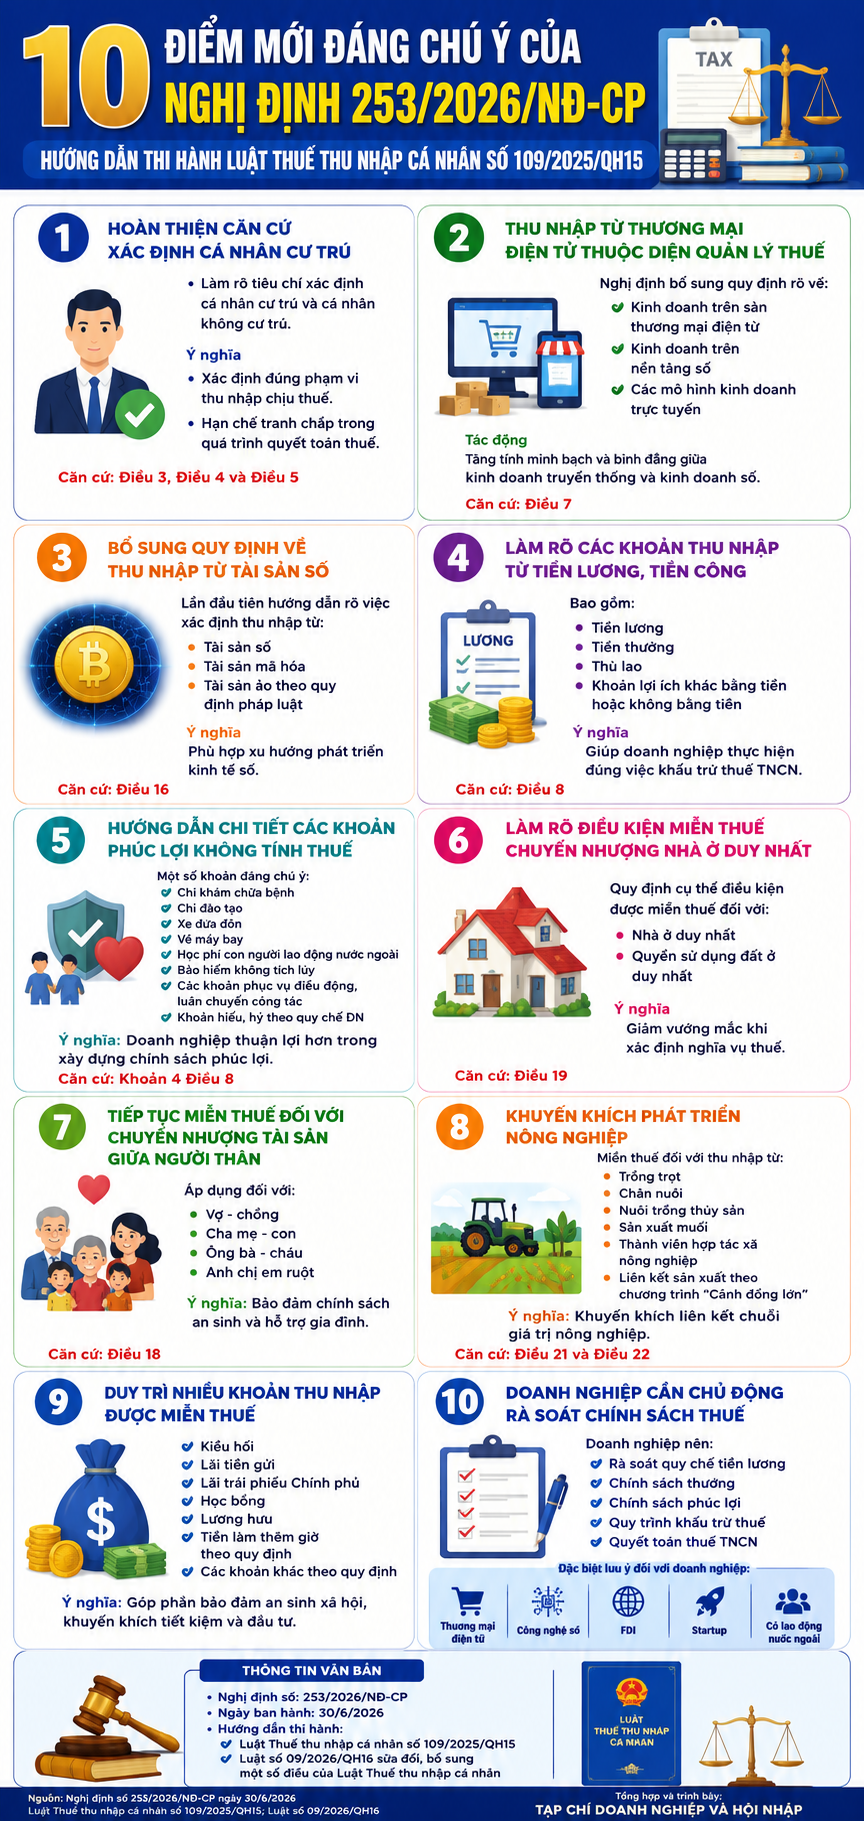 |
| 10 điểm mới doanh nghiệp cần biết khi thực hiện chính sách thuế thu nhập cá nhân theo Nghị định 253/2026/NĐ-CP |
Mở rộng các khoản không tính vào thu nhập chịu thuế
Song song với việc làm rõ các khoản chịu thuế, Nghị định cũng quy định cụ thể nhiều khoản không tính vào thu nhập chịu thuế nhằm giảm vướng mắc trong thực tiễn.
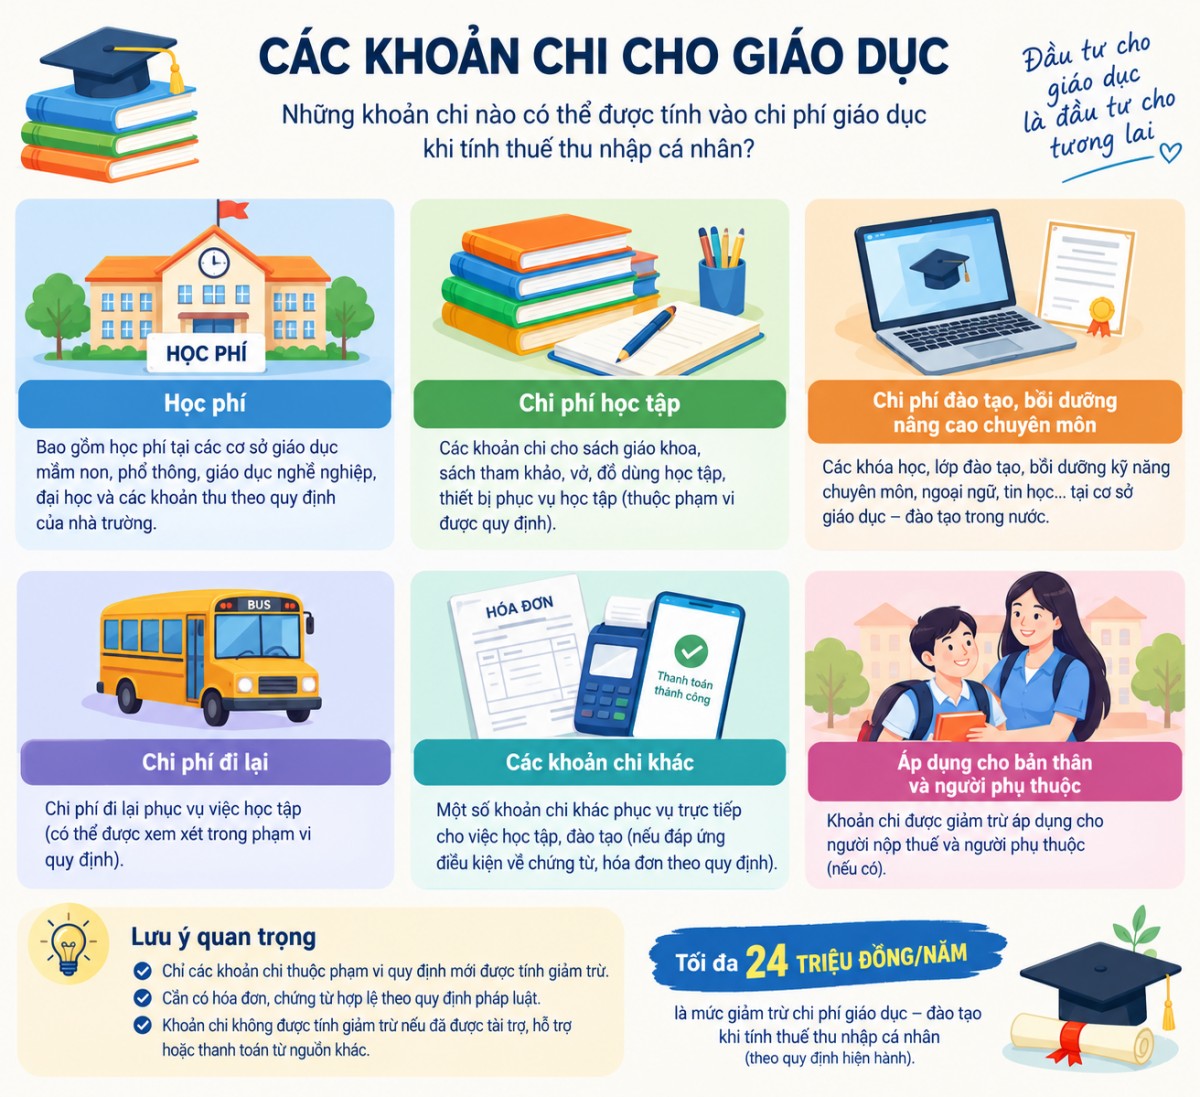
Theo quy định tại khoản 4 Điều 8, nhiều khoản chi phúc lợi hợp lý của doanh nghiệp sẽ không phải tính thuế TNCN, như: chi khám chữa bệnh hiểm nghèo cho người lao động và thân nhân; chi đào tạo nâng cao trình độ chuyên môn; phương tiện đưa đón người lao động; học phí cho con của người lao động nước ngoài; vé máy bay về nước của chuyên gia nước ngoài theo chế độ; bảo hiểm không bắt buộc không có yếu tố tích lũy; các khoản phục vụ điều động, luân chuyển công tác; khoản hiếu, hỷ theo quy chế doanh nghiệp.
Quy định này tạo điều kiện để doanh nghiệp tiếp tục xây dựng chính sách phúc lợi hấp dẫn mà vẫn bảo đảm tuân thủ quy định pháp luật về thuế.
Làm rõ chính sách miễn thuế đối với bất động sản
Chương III của Nghị định tiếp tục hướng dẫn cụ thể các trường hợp được miễn thuế TNCN.
Đối với chuyển nhượng bất động sản, Điều 18 quy định miễn thuế đối với việc chuyển nhượng, nhận thừa kế hoặc quà tặng giữa các thành viên trong gia đình như vợ chồng, cha mẹ với con, ông bà với cháu, anh chị em ruột.
Trong khi đó, Điều 19 quy định điều kiện miễn thuế đối với trường hợp chuyển nhượng nhà ở hoặc quyền sử dụng đất ở duy nhất của cá nhân. Người chuyển nhượng phải đáp ứng đầy đủ các điều kiện về quyền sở hữu, thời gian sở hữu tối thiểu và chuyển nhượng toàn bộ tài sản.
Những hướng dẫn cụ thể này giúp giảm tranh chấp trong quá trình áp dụng chính sách miễn thuế và tạo thuận lợi cho cơ quan thuế cũng như người dân.
Khuyến khích sản xuất nông nghiệp và phát triển hợp tác xã
Nghị định tiếp tục duy trì nhiều chính sách ưu đãi đối với khu vực nông nghiệp. Theo Điều 21, thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất cây trồng, chăn nuôi, nuôi trồng thủy sản, sản xuất muối vẫn thuộc diện miễn thuế nếu đáp ứng các điều kiện theo quy định.
Đồng thời, Điều 22 quy định miễn thuế đối với thu nhập từ lợi tức cổ phần của thành viên hợp tác xã nông nghiệp và cá nhân tham gia mô hình liên kết sản xuất với doanh nghiệp theo chương trình "Cánh đồng lớn", góp phần khuyến khích liên kết chuỗi giá trị trong nông nghiệp.
Tiếp tục duy trì nhiều khoản thu nhập được miễn thuế
Ngoài các trường hợp nêu trên, Nghị định còn tiếp tục quy định miễn thuế đối với nhiều khoản thu nhập phổ biến như: lãi tiền gửi tại tổ chức tín dụng; lãi trái phiếu Chính phủ; kiều hối; tiền lương làm thêm giờ trong phạm vi pháp luật lao động quy định; tiền lương hưu; học bổng; các khoản bồi thường bảo hiểm và một số khoản thu nhập khác theo quy định.
Việc tiếp tục duy trì các chính sách miễn thuế này góp phần bảo đảm an sinh xã hội, đồng thời khuyến khích tiết kiệm, đầu tư và phát triển nguồn nhân lực.
Doanh nghiệp cần chủ động rà soát chính sách tiền lương và nghĩa vụ thuế
Theo đánh giá của các chuyên gia tài chính - thuế, Nghị định 253/2026/NĐ-CP không chỉ hướng dẫn chi tiết Luật Thuế thu nhập cá nhân mà còn tác động trực tiếp đến hoạt động quản trị nhân sự của doanh nghiệp.
Các doanh nghiệp cần rà soát lại: quy chế tiền lương, tiền thưởng; chính sách phúc lợi; hợp đồng lao động; quy chế tài chính nội bộ; quy trình khấu trừ, kê khai và quyết toán thuế TNCN.
Đặc biệt, doanh nghiệp hoạt động trong lĩnh vực thương mại điện tử, nền tảng số, công nghệ, tài chính, dịch vụ xuyên biên giới hoặc sử dụng nhiều chuyên gia nước ngoài cần nghiên cứu kỹ các quy định mới để bảo đảm thực hiện đúng nghĩa vụ thuế và hạn chế rủi ro pháp lý.
Việc chủ động cập nhật quy định mới không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn góp phần nâng cao hiệu quả quản trị tài chính, giảm thiểu chi phí phát sinh từ các sai sót trong quá trình kê khai, khấu trừ và quyết toán thuế.
Nghị định số 253/2026/NĐ-CP có hiệu lực thi hành theo quy định và là căn cứ quan trọng để triển khai Luật Thuế thu nhập cá nhân số 109/2025/QH15, đã được sửa đổi, bổ sung theo Luật số 09/2026/QH16. Việc nắm bắt đầy đủ các quy định mới sẽ giúp doanh nghiệp, tổ chức chi trả thu nhập và người nộp thuế chủ động thích ứng với chính sách thuế trong giai đoạn mới, bảo đảm tuân thủ pháp luật và nâng cao tính minh bạch trong hoạt động tài chính.