Thứ sáu 16/10/2026 15:45
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Trong hoạt động xuất khẩu, mức thuế áp dụng không chỉ tác động đến chi phí của doanh nghiệp mà còn ảnh hưởng đến khả năng tiêu thụ sản phẩm và tổ chức chuỗi sản xuất. Với hai ngành nhôm và gỗ, việc mở rộng biên độ điều chỉnh thuế có thể tạo thêm lựa chọn cho cơ quan quản lý khi xây dựng chính sách theo từng mặt hàng.
Tuy nhiên, hiệu quả đối với doanh nghiệp sẽ phụ thuộc vào mức thuế cụ thể được ban hành sau quá trình xem xét, hoàn thiện chính sách.
Mở rộng dư địa điều hành thuế với sáu nhóm hàng
Theo dự thảo Nghị quyết của Ủy ban Thường vụ Quốc hội về điều chỉnh khung thuế suất thuế xuất khẩu đối với một số nhóm hàng chịu thuế, Bộ Tài chính đề xuất thay đổi khung thuế của sáu nhóm hàng thuộc hai ngành nhôm và gỗ.
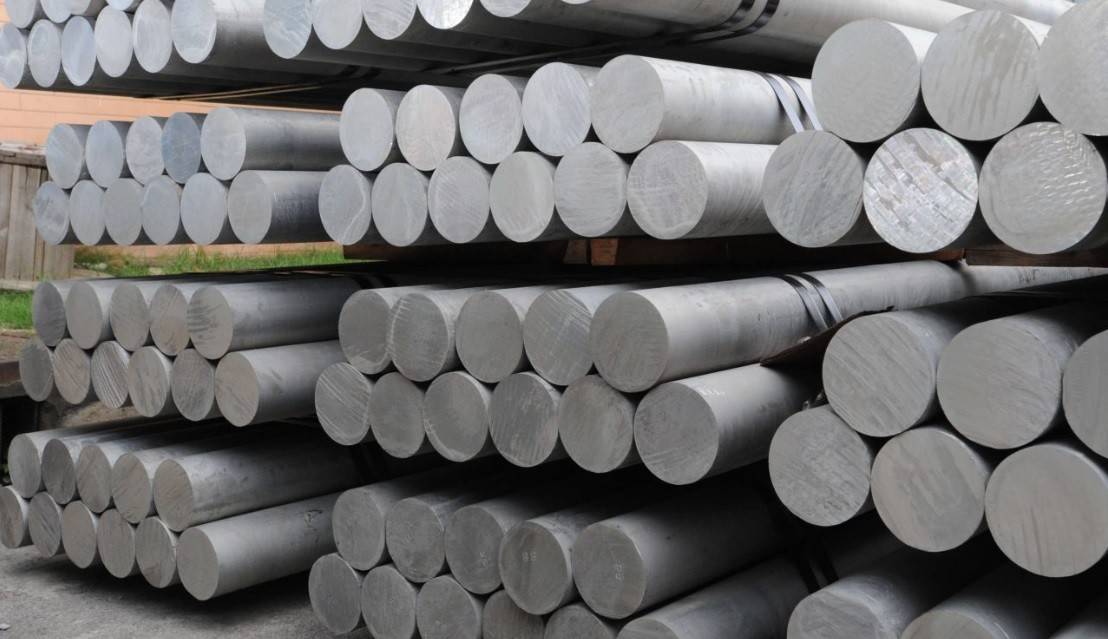 |
| Mặt hàng nhôm thỏi xuất khẩu không nằm trong danh mục hàng hóa quản lý chuyên ngành và không yêu cầu giấy phép xuất khẩu. Do đó, doanh nghiệp có thể thực hiện thủ tục xuất khẩu nhôm thỏi như đối với hàng hóa thông thường. |
Đối với ngành nhôm, ba nhóm hàng được đề xuất điều chỉnh gồm nhôm chưa gia công thuộc nhóm 76.01; bột và vảy nhôm thuộc nhóm 76.03; nhôm dạng thanh, que và hình thuộc nhóm 76.04. Khung thuế suất của các nhóm này dự kiến giảm từ mức 5%–40% xuống còn 0%–30%.
Với ngành gỗ, phạm vi điều chỉnh gồm than củi thuộc nhóm 44.02; gỗ đã cưa hoặc xẻ theo chiều dọc, lạng hoặc bóc có độ dày trên 6 mm thuộc nhóm 44.07; tấm gỗ lạng, bóc có độ dày không quá 6 mm thuộc nhóm 44.08. Khung thuế suất của ba nhóm hàng này được đề xuất thay đổi từ 5%–25% xuống 0%–25%.
Điểm đáng chú ý là mức thuế tối đa của các nhóm hàng gỗ vẫn được giữ ở 25%, trong khi mức trần đối với ba nhóm hàng nhôm được đề xuất giảm từ 40% xuống 30%. Như vậy, nội dung dự thảo không chỉ mở rộng khả năng xem xét mức thuế thấp hơn mà còn điều chỉnh giới hạn thuế đối với nhóm hàng nhôm.
Theo hồ sơ dự thảo được công bố trên Cổng Thông tin điện tử Chính phủ, mục tiêu của việc sửa đổi là tạo cơ sở pháp lý để xây dựng mức thuế cụ thể phù hợp với yêu cầu phát triển sản xuất, xuất khẩu và chế biến sâu. Đây là bước điều chỉnh ở cấp khung chính sách, chưa phải quyết định áp dụng một mức thuế mới cho toàn bộ các mặt hàng thuộc diện đề xuất.
Ngành nhôm cần thêm dư địa tiêu thụ sản phẩm
Đối với ngành nhôm, một trong những vấn đề được nêu trong quá trình xây dựng chính sách là khó khăn khi tiêu thụ sản phẩm, trong đó có hoạt động bán hàng vào khu phi thuế quan và doanh nghiệp chế xuất. Theo thông tin được dẫn trong hồ sơ, những vướng mắc này có thể làm tăng lượng hàng tồn kho, kéo dài thời gian thu hồi vốn và ảnh hưởng đến việc ký kết hợp đồng tiêu thụ cho năm 2027.
Trong bối cảnh doanh nghiệp phải duy trì dòng tiền để mua nguyên liệu, trả chi phí sản xuất và đáp ứng đơn hàng, khả năng tiêu thụ sản phẩm có ý nghĩa trực tiếp đối với hiệu quả sử dụng vốn. Vì vậy, việc tạo dư địa điều chỉnh thuế suất theo từng nhóm hàng có thể giúp cơ quan quản lý cân nhắc phương án phù hợp hơn với điều kiện thị trường và năng lực sản xuất trong nước.
Dù vậy, mức thuế cụ thể vẫn cần được xem xét trên cơ sở mục tiêu chính sách và đặc điểm của từng mặt hàng. Việc hạ mức sàn khung thuế không tự động làm giảm thuế suất đang áp dụng, cũng không đồng nghĩa mọi sản phẩm nhôm thuộc ba nhóm nêu trên sẽ được áp dụng thuế suất 0%.
Một điểm khác cần phân biệt là dự thảo không đưa phế liệu nhôm thuộc nhóm 76.02 vào phạm vi điều chỉnh. Theo thuyết minh chính sách, việc giữ nguyên khung thuế đối với nhóm này nhằm bảo đảm tính nhất quán trong chính sách thuế đối với phế liệu kim loại màu, đồng thời góp phần duy trì nguồn tài nguyên tái chế trong nước.
Ngành gỗ cần chính sách phù hợp với từng công đoạn chế biến
Đối với ngành gỗ, việc điều chỉnh khung thuế được xem xét trong mối liên hệ với nguồn nguyên liệu, đặc điểm sản phẩm và định hướng nâng cao giá trị gia tăng. Các kiến nghị trong hồ sơ tập trung vào một số mặt hàng như viên nén đen, than ép mùn cưa, gỗ xẻ và gỗ lạng.
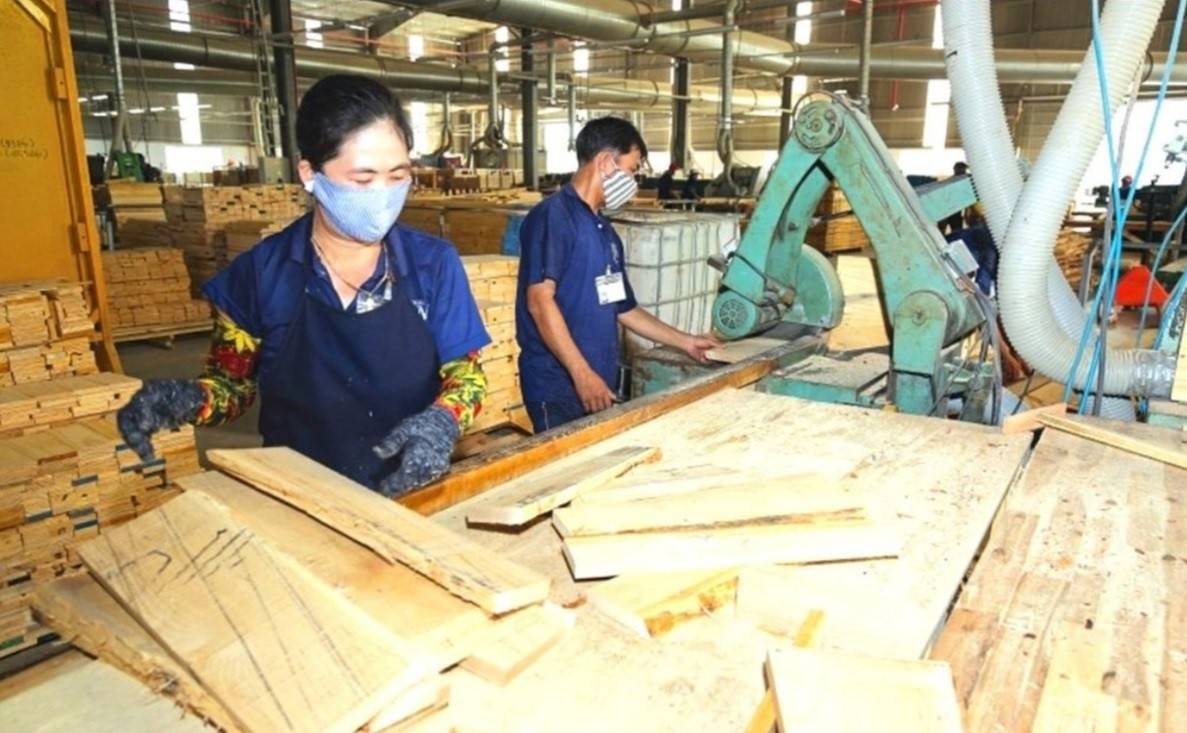 |
| Trong 6 tháng đầu năm 2026, kim ngạch xuất khẩu gỗ và sản phẩm gỗ của Việt Nam đạt 8,58 tỷ USD, tăng 4,9% so với cùng kỳ năm trước, hướng tới mục tiêu cả năm đạt 18,5 - 19 tỷ USD. |
Chuỗi sản xuất gỗ có nhiều công đoạn, từ xử lý nguyên liệu đến sơ chế, chế biến và tạo ra sản phẩm có giá trị cao hơn. Vì vậy, chính sách thuế cần có khả năng phân biệt giữa các nhóm sản phẩm, đáp ứng yêu cầu quản lý nguồn nguyên liệu và khuyến khích doanh nghiệp đầu tư vào chế biến phù hợp với định hướng phát triển ngành.
Việc đề xuất hạ mức sàn từ 5% xuống 0%, đồng thời giữ mức trần 25%, tạo khoảng điều chỉnh rộng hơn để cơ quan có thẩm quyền xem xét thuế suất cho từng mặt hàng. Tuy nhiên, tác động thực tế đến chi phí, giá bán và khả năng cạnh tranh của doanh nghiệp chỉ có thể đánh giá đầy đủ khi mức thuế cụ thể và thời điểm áp dụng được xác định.
Chưa phải quyết định giảm thuế suất về 0%
Theo thông tin công bố về quá trình xây dựng dự thảo, Bộ Tài chính đã tổ chức lấy ý kiến các cơ quan, địa phương và tổ chức liên quan, tiếp thu, giải trình để hoàn thiện hồ sơ. Dự kiến, Bộ Tài chính trình Chính phủ để trình Ủy ban Thường vụ Quốc hội xem xét dự thảo trong tháng 11/2026 theo trình tự, thủ tục rút gọn.
Đây là kế hoạch dự kiến trong quá trình hoàn thiện chính sách, không đồng nghĩa dự thảo chắc chắn được thông qua theo thời điểm nêu trên. Việc áp dụng còn phụ thuộc vào kết quả xem xét, thông qua văn bản và quy định về hiệu lực thi hành.
Với doanh nghiệp nhôm và gỗ, điều cần theo dõi không chỉ là mức sàn khung thuế được đề xuất mà còn là mức thuế suất cụ thể đối với từng mặt hàng sau khi chính sách được hoàn thiện. Đây mới là căn cứ trực tiếp để doanh nghiệp tính toán chi phí, lập kế hoạch xuất khẩu và cân đối nguồn lực sản xuất trong thời gian tới.