Thứ ba 20/10/2026 16:31
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

CTCP Tập đoàn Hà Đô (mã chứng khoán: HDG) vừa công bố thông tin về quyết định xử phạt vi phạm hành chính về thuế của cơ quan Thuế TP Hà Nội, với tổng số tiền truy thu, xử phạt và tiền chậm nộp hơn 3 tỷ đồng. Các vi phạm được xác định liên quan đến kê khai thuế giá trị gia tăng, xác định chi phí và doanh thu chịu thuế thu nhập doanh nghiệp, cùng việc xuất hóa đơn không đúng thời điểm.
Vụ việc đặt ra yêu cầu tuân thủ chặt chẽ hơn các quy định về hồ sơ thuế, chứng từ kế toán và hóa đơn đối với doanh nghiệp, trong bối cảnh trách nhiệm giải trình về nghĩa vụ ngân sách ngày càng được chú trọng.
Sai phạm trong kê khai thuế và hóa đơn
Theo thông tin Hà Đô công bố ngày 16/10/2026, doanh nghiệp đã kê khai thuế giá trị gia tăng đối với hàng hóa, dịch vụ mua vào từ các hóa đơn không đủ điều kiện khấu trừ.
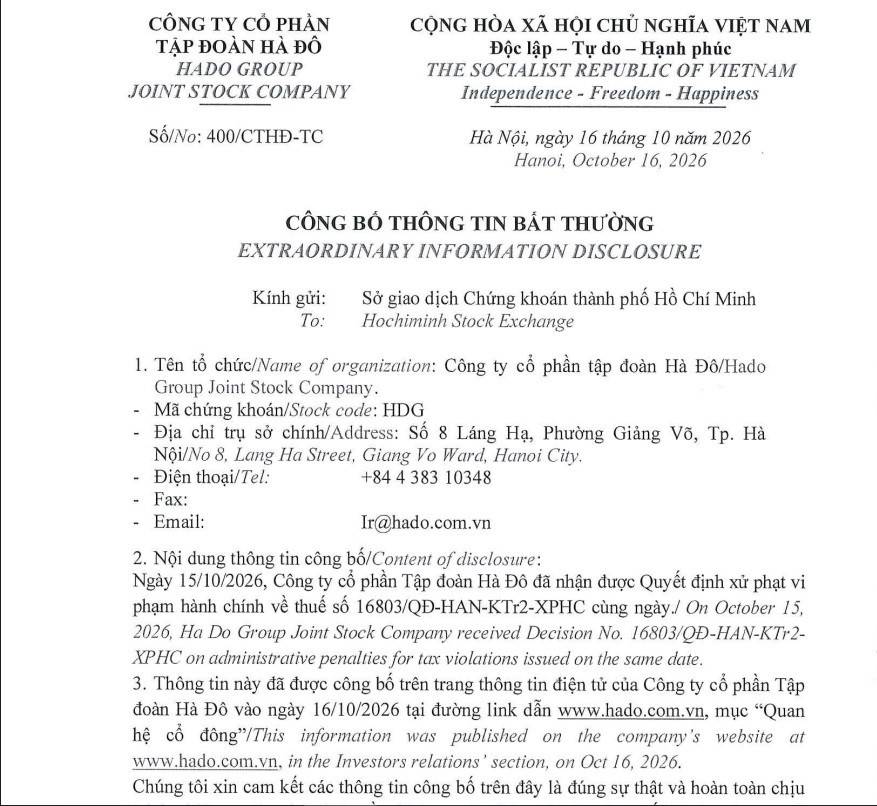 |
| CTCP Tập đoàn Hà Đô (MCK: HDG) vừa công bố thông tin về việc nhận được Quyết định xử phạt vi phạm hành chính về thuế của Thuế TP Hà Nội - Ảnh chụp màn hình. |
Đối với thuế thu nhập doanh nghiệp, công ty hạch toán một số khoản chi phí không đáp ứng điều kiện hợp lý, hợp lệ và kê khai thiếu doanh thu. Ngoài ra, doanh nghiệp còn xuất hai hóa đơn không đúng thời điểm.
Với các hành vi được xác định, Hà Đô bị phạt hơn 469,5 triệu đồng do khai sai dẫn đến thiếu số thuế phải nộp; phạt 6,5 triệu đồng do kê khai sai chỉ tiêu trên hồ sơ khai thuế giá trị gia tăng tháng 6/2025 nhưng không làm thiếu số thuế phải nộp; đồng thời bị phạt 3,5 triệu đồng do xuất hóa đơn sai thời điểm.
Ngoài tiền phạt, doanh nghiệp phải nộp bổ sung gần 2,3 tỷ đồng tiền thuế thiếu và gần 253,1 triệu đồng tiền chậm nộp, tính đến hết ngày 30/9/2026.
Tổng số tiền theo quyết định là hơn 3,014 tỷ đồng. Khoản tiền chậm nộp tiếp tục được tính phát sinh từ ngày 1/10/2026 đến ngày liền kề trước thời điểm doanh nghiệp hoàn tất nghĩa vụ.
Trách nhiệm tuân thủ thuế từ hồ sơ đầu vào đến doanh thu
Các nội dung vi phạm được công bố liên quan đến nhiều khâu trong quá trình xác định nghĩa vụ thuế, từ điều kiện khấu trừ thuế giá trị gia tăng, việc ghi nhận chi phí, kê khai doanh thu đến thời điểm lập hóa đơn.
Đối với thuế giá trị gia tăng, việc khấu trừ thuế đầu vào phải đáp ứng điều kiện theo quy định. Với thuế thu nhập doanh nghiệp, chi phí được tính vào chi phí được trừ cần có căn cứ và hồ sơ phù hợp; doanh thu phải được kê khai đầy đủ theo quy định pháp luật.
Việc xuất hóa đơn đúng thời điểm cũng là yêu cầu quan trọng trong quản lý giao dịch và thực hiện nghĩa vụ thuế. Sai sót ở từng khâu có thể dẫn đến nghĩa vụ điều chỉnh, truy thu hoặc xử phạt tùy tính chất, mức độ vi phạm.
Với doanh nghiệp có nhiều hoạt động đầu tư và kinh doanh, việc kiểm soát hồ sơ thuế, hóa đơn và chứng từ kế toán cần được thực hiện xuyên suốt giữa các bộ phận. Đây không chỉ là yêu cầu về tuân thủ pháp luật mà còn liên quan đến tính minh bạch của thông tin tài chính và trách nhiệm giải trình với cổ đông, nhà đầu tư.
Kết quả kinh doanh là bối cảnh cần theo dõi
Hà Đô hoạt động trong các lĩnh vực đầu tư, xây dựng, kinh doanh bất động sản và năng lượng. Doanh nghiệp đã công bố báo cáo tài chính bán niên năm 2026 được soát xét vào ngày 29/8/2026.
Theo số liệu kinh doanh được công bố trong tư liệu thị trường, doanh thu hợp nhất của Hà Đô trong nửa đầu năm 2026 đạt khoảng 1.170,33 tỷ đồng, giảm 1,5% so với cùng kỳ; lợi nhuận sau thuế đạt khoảng 207,84 tỷ đồng, giảm 11,2%.
Trong khi đó, kế hoạch năm 2026 của doanh nghiệp đặt mục tiêu doanh thu hợp nhất 3.242 tỷ đồng và lợi nhuận sau thuế 1.151 tỷ đồng. Nếu đối chiếu với các số liệu trên, tiến độ hoàn thành mục tiêu lợi nhuận trong nửa đầu năm còn thấp, khiến kết quả những tháng cuối năm trở thành yếu tố cần theo dõi.
Dù vậy, khoản xử phạt thuế và kết quả kinh doanh là hai vấn đề cần được xem xét riêng biệt. Chưa có căn cứ để kết luận quyết định xử phạt là nguyên nhân dẫn đến biến động lợi nhuận của doanh nghiệp.
Việc Hà Đô công bố quyết định xử phạt cho thấy thông tin về nghĩa vụ thuế là một phần cần được nhà đầu tư theo dõi bên cạnh doanh thu, lợi nhuận và kế hoạch kinh doanh. Đối với doanh nghiệp niêm yết, việc thực hiện đầy đủ nghĩa vụ thuế, kiểm soát chứng từ và công bố thông tin kịp thời góp phần củng cố tính minh bạch trong hoạt động.
Về phía doanh nghiệp, việc hoàn thành các khoản phải nộp theo quyết định và rà soát quy trình quản trị thuế là những nội dung cần được quan tâm. Với nhà đầu tư, quyết định xử phạt là thông tin cần đặt trong tổng thể tình hình tài chính, hoạt động kinh doanh và các công bố chính thức tiếp theo của Hà Đô.