Thứ tư 04/11/2026 17:08
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Theo báo cáo tài chính hợp nhất quý III/2026, CTCP Tập đoàn Hà Đô (mã chứng khoán: HDG) ghi nhận doanh thu thuần 597,51 tỷ đồng, giảm 16,1% so với cùng kỳ. Trong khi giá vốn hàng bán tăng 9%, lên 236,98 tỷ đồng, lợi nhuận gộp giảm 27,2%, còn 360,53 tỷ đồng. Biên lợi nhuận gộp theo đó thu hẹp từ 69,5% xuống 60,3%.
Lợi nhuận sau thuế trong quý đạt gần 228 tỷ đồng, giảm 32,3% so với cùng kỳ. Theo doanh nghiệp, nguyên nhân chủ yếu là doanh thu mảng năng lượng suy giảm.
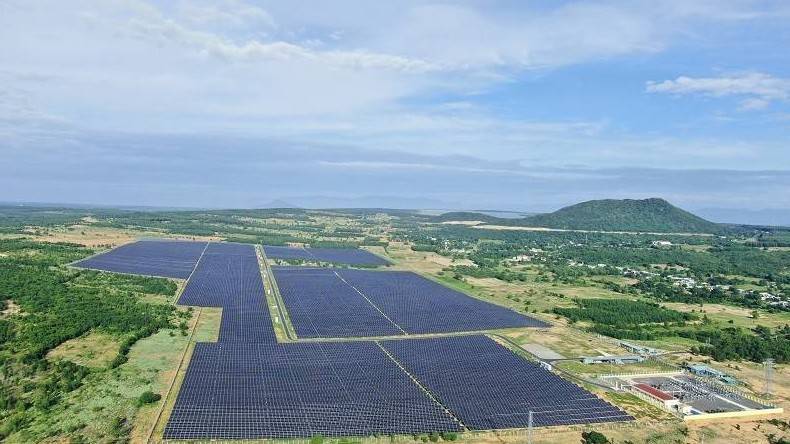
Lũy kế 9 tháng đầu năm, doanh thu thuần của Hà Đô đạt 1.772,99 tỷ đồng, giảm 6,7%. Mảng thủy điện, điện mặt trời và điện gió tiếp tục đóng vai trò chủ lực với doanh thu 1.353,43 tỷ đồng, giảm khoảng 12%.
Nhờ giá vốn giảm, lợi nhuận gộp 9 tháng vẫn tăng khoảng 10%, đạt 1.264,45 tỷ đồng; lợi nhuận sau thuế đạt 614,22 tỷ đồng, tăng 7,6% so với cùng kỳ. Tuy nhiên, doanh nghiệp mới hoàn thành khoảng 54,7% kế hoạch doanh thu và 53,4% mục tiêu lợi nhuận năm.
 |
| Tập đoàn Hà Đô: Dự phòng nợ khó đòi gần 940 tỷ đồng, lợi nhuận quý III giảm sâu |
Đáng chú ý, tại ngày 30/9/2026, dự phòng phải thu khó đòi của Hà Đô lên tới 939,92 tỷ đồng, tăng 352,82 tỷ đồng, tương đương khoảng 60% so với đầu năm.
Phần lớn khoản dự phòng liên quan đến công nợ với Công ty Mua bán điện. Cụ thể, dự phòng đối với các khoản phải thu phát sinh từ hợp đồng mua bán điện giữa Công ty Hà Đô Bình Thuận, Công ty Surya và Công ty Mua bán điện, liên quan đến hai nhà máy điện mặt trời Hồng Phong 4 và SP Infra 1, tăng từ 512,66 tỷ đồng lên 865,8 tỷ đồng.
Tổng giá gốc các khoản nợ quá hạn tại cuối quý III là 942,51 tỷ đồng, trong khi giá trị có thể thu hồi ước tính chỉ khoảng 2,59 tỷ đồng. Quy mô dự phòng lớn cho thấy rủi ro thu hồi công nợ vẫn là vấn đề đáng lưu ý, đồng thời có thể tiếp tục ảnh hưởng đến kết quả tài chính nếu việc xử lý các khoản phải thu kéo dài.
Ở chiều tích cực, tổng dư nợ vay và thuê tài chính tại cuối tháng 9 đạt khoảng 4.226,9 tỷ đồng, giảm 10,1%, tương ứng giảm hơn 472 tỷ đồng so với đầu năm. Dư nợ vay tương đương khoảng 48,4% vốn chủ sở hữu.
Dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng đạt 707,62 tỷ đồng, giảm khoảng 10% so với cùng kỳ. Dòng tiền từ hoạt động tài chính âm 702,52 tỷ đồng, chủ yếu do doanh nghiệp chi trả nợ gốc vay.
Trong khi đó, chi phí xây dựng cơ bản dở dang tại cuối quý III đạt 1.796,4 tỷ đồng. Các khoản lớn tập trung tại dự án thủy điện Trường Thịnh với 857,95 tỷ đồng, khu đô thị Linh Trung với 490,29 tỷ đồng và khu nghỉ dưỡng Bảo Đại với 218,64 tỷ đồng. Điều này cho thấy doanh nghiệp vẫn cần nguồn lực tài chính đáng kể để triển khai các dự án đang đầu tư.
Bên cạnh những áp lực về công nợ và dòng tiền, Hà Đô còn phải thực hiện nghĩa vụ tài chính theo quyết định xử lý thuế của cơ quan Thuế TP. Hà Nội.
Theo thông tin được công bố, doanh nghiệp có sai sót trong kê khai, khấu trừ thuế giá trị gia tăng đối với hóa đơn không đủ điều kiện; hạch toán một số khoản chi phí không hợp lệ khi xác định thuế thu nhập doanh nghiệp; kê khai thiếu doanh thu và xuất hai hóa đơn không đúng thời điểm.
Tổng số tiền truy thu thuế, xử phạt hành chính và tiền chậm nộp là hơn 3,014 tỷ đồng. Trong đó, tiền phạt hành chính hơn 479,5 triệu đồng; thuế giá trị gia tăng truy thu hơn 1,3 tỷ đồng; thuế thu nhập doanh nghiệp truy thu hơn 903 triệu đồng và tiền chậm nộp hơn 253 triệu đồng.
Trên thị trường chứng khoán, cổ phiếu HDG cũng chịu áp lực giảm giá. Theo dữ liệu được nêu trong nguồn, thị giá đã giảm khoảng 40% kể từ đầu năm, trong khi VN-Index giảm khoảng 4% trong cùng giai đoạn. Cổ phiếu giao dịch quanh vùng 14.650–14.800 đồng/cổ phiếu, sát vùng đáy một năm.
Các chỉ số định giá được nguồn ghi nhận gồm P/E khoảng 6,4–6,8 lần và P/B khoảng 0,85–0,86 lần. Tuy nhiên, định giá thấp chưa đồng nghĩa với việc rủi ro đã được phản ánh đầy đủ. Diễn biến lợi nhuận, khả năng thu hồi công nợ và hiệu quả sử dụng vốn tại các dự án tiếp tục là những yếu tố cần theo dõi đối với Hà Đô trong thời gian tới.