Thứ năm 19/11/2026 09:58
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

 Phú Thọ khởi công dự án nhà ở xã hội Hùng Vương hơn 570 tỷ đồng |
 Hanyang Digitech dự kiến đầu tư mở rộng nhà máy 160 triệu USD tại Phú Thọ |
 Phú Thọ định hướng hình thành đô thị hiện đại ven sông Lô |
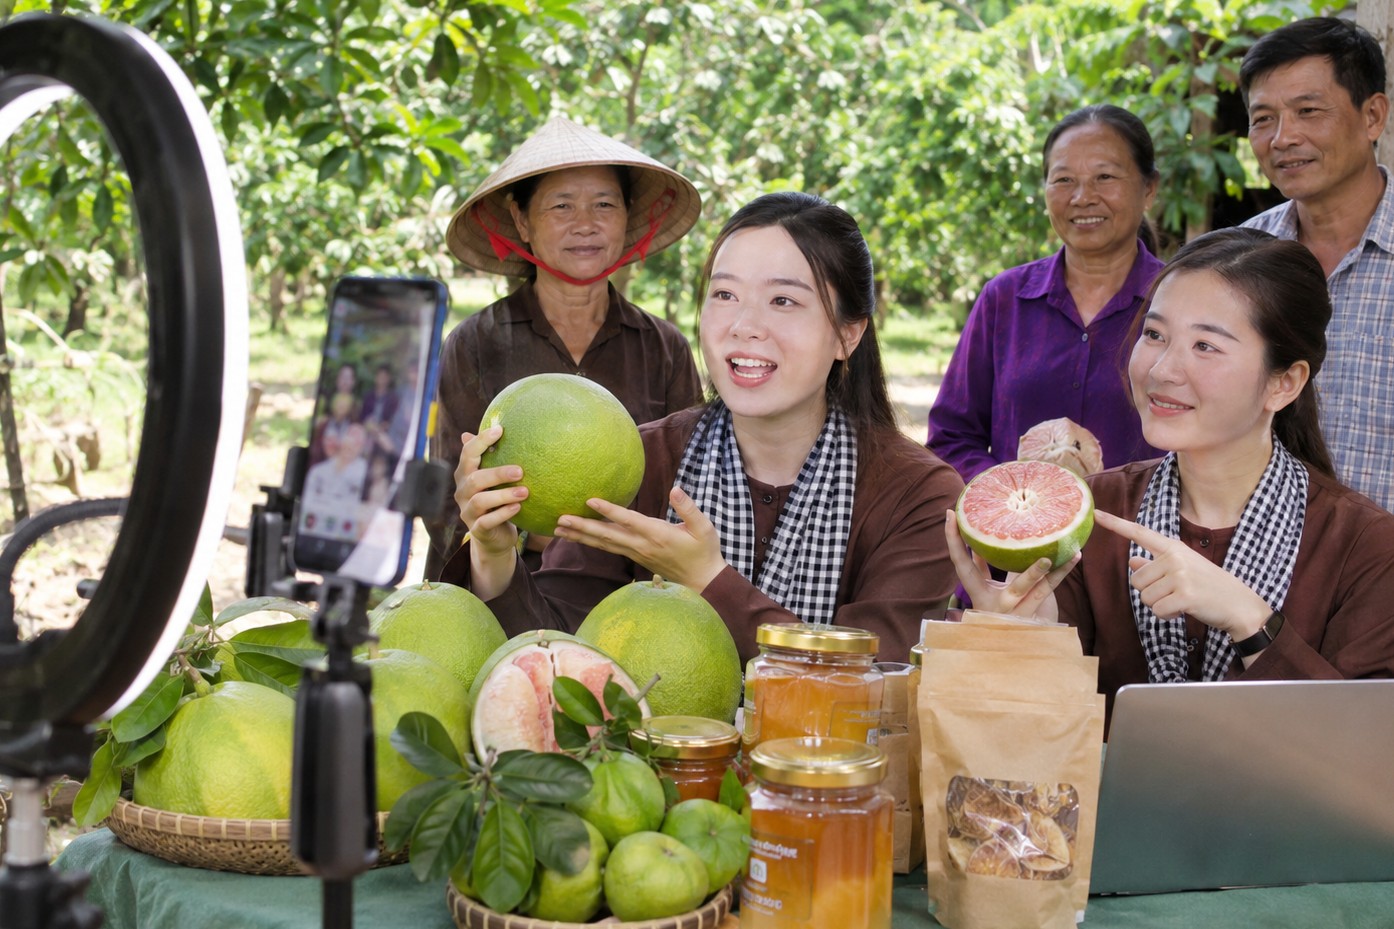
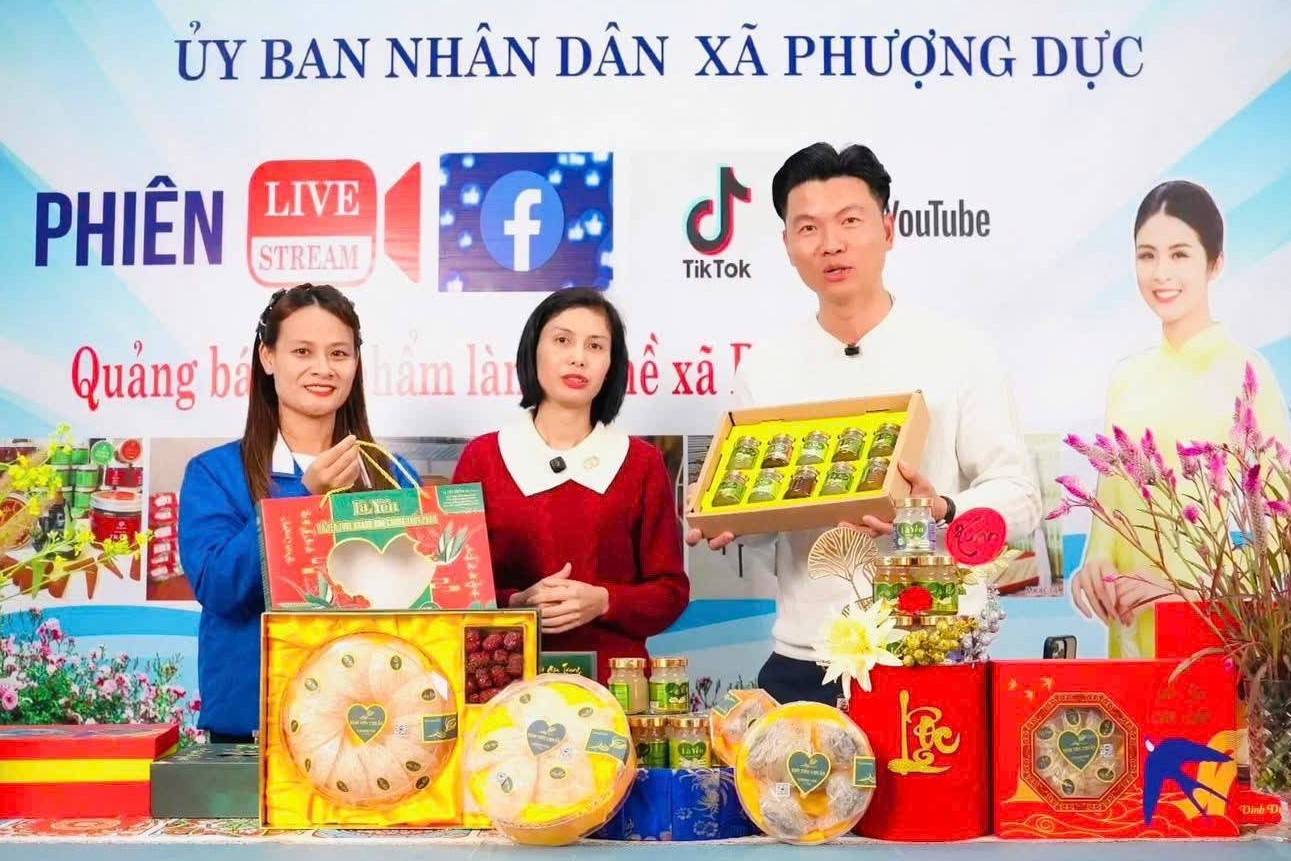
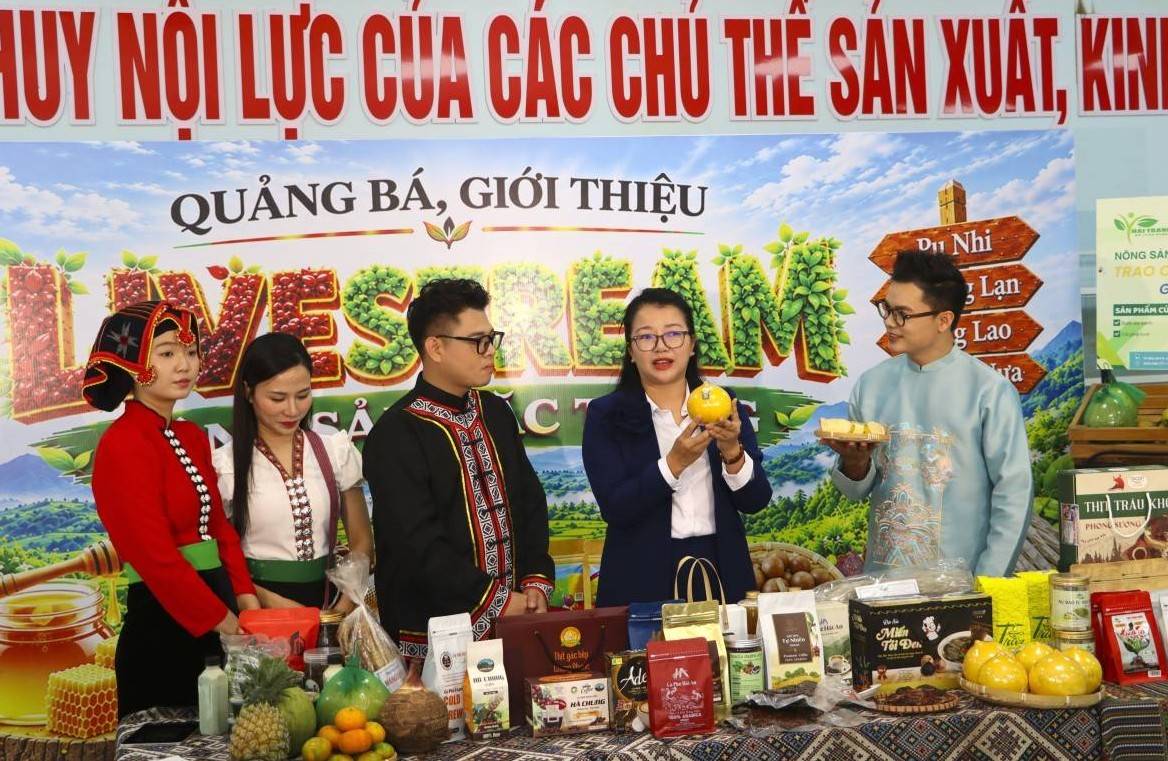
Sự phát triển mạnh mẽ của các nền tảng số mở ra nhiều cơ hội tạo thu nhập cho cá nhân thông qua quảng cáo, tài trợ, livestream bán hàng, sáng tạo nội dung và tiếp thị liên kết (affiliate marketing). Tuy nhiên, việc xác định nghĩa vụ thuế đối với những khoản thu nhập này không đơn giản, bởi một cá nhân có thể đồng thời phát sinh nhiều loại doanh thu khác nhau.
Theo Thuế tỉnh Phú Thọ, tên gọi nghề nghiệp như KOL, KOC, streamer hay freelancer không quyết định bản chất thu nhập chịu thuế. Việc phân loại phải căn cứ vào hoạt động thực tế, hợp đồng và bản chất từng giao dịch với bên chi trả.
Các khoản thu phổ biến trong lĩnh vực này gồm tiền bán hàng hóa, cung cấp dịch vụ, hoa hồng tiếp thị liên kết, doanh thu quảng cáo, tài trợ, cung cấp sản phẩm hoặc dịch vụ nội dung số, tiền bản quyền và tiền lương, tiền công. Đáng chú ý, việc nhận tiền từ cùng một nền tảng hoặc nhãn hàng không đồng nghĩa tất cả các khoản thu đều thuộc một nhóm thu nhập.
Đối với cá nhân độc lập thực hiện hoạt động kinh doanh thương mại điện tử, kinh doanh trên nền tảng số hoặc cung cấp dịch vụ, khoản thu phát sinh được xác định theo quy định về thu nhập từ kinh doanh. Trong khi đó, tiền lương, tiền công phát sinh từ quan hệ lao động được xác định theo quy định tương ứng và thực hiện khấu trừ thuế TNCN theo từng trường hợp.
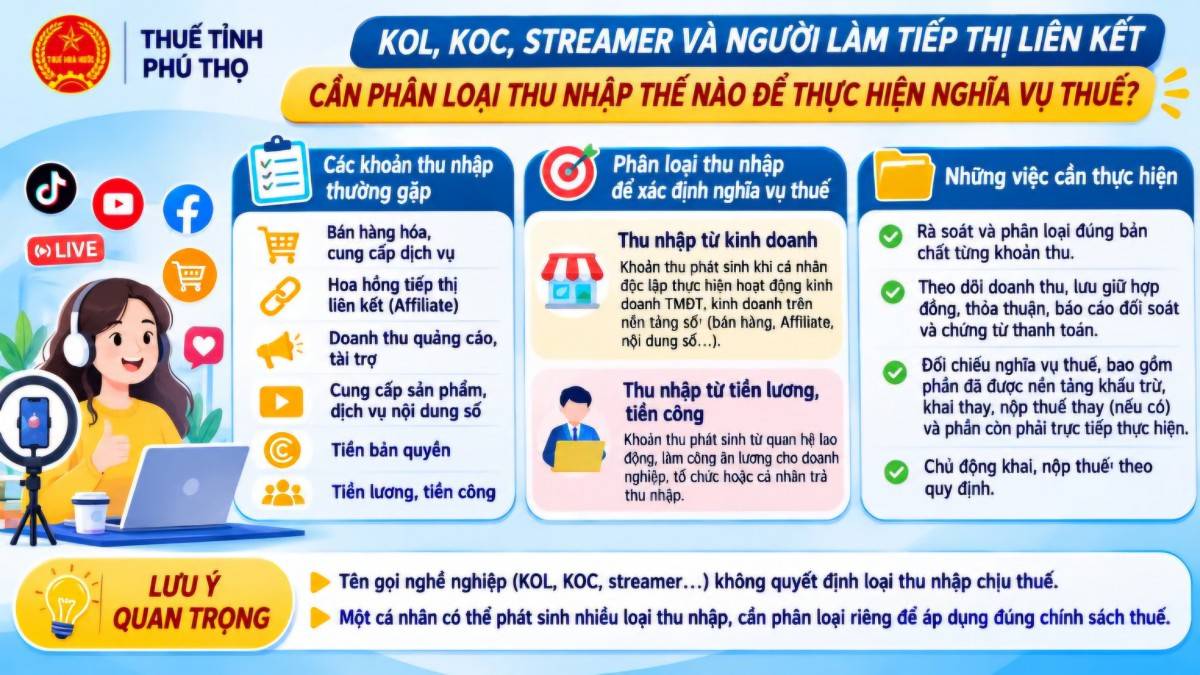 |
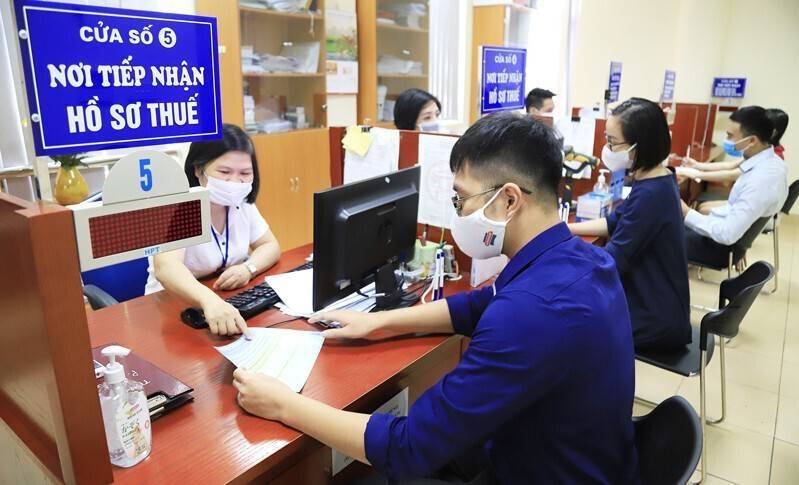
| Thuế tỉnh Phú Thọ lưu ý KOL, KOC, streamer và người làm tiếp thị liên kết cần phân loại thu nhập khi nộp thuế. |
Chẳng hạn, một cá nhân vừa làm việc tại doanh nghiệp và nhận lương hằng tháng, vừa thực hiện tiếp thị liên kết ngoài giờ để hưởng hoa hồng từ nền tảng. Hai nguồn thu này có bản chất khác nhau, do đó cần được phân loại riêng để xác định nghĩa vụ thuế phù hợp. Mức khấu trừ 10% cũng không phải quy tắc mặc định áp dụng cho mọi khoản thu của KOL, KOC hay người làm nội dung tự do.
Để hạn chế sai sót, Thuế tỉnh Phú Thọ khuyến nghị cá nhân chủ động lập danh sách các nguồn thu, theo dõi doanh thu và thường xuyên đối chiếu dữ liệu từ nền tảng. Đối với hoa hồng tiếp thị liên kết, cần lưu giữ hợp đồng, điều kiện hưởng hoa hồng, báo cáo đối soát và chứng từ thanh toán.
Bên cạnh đó, hồ sơ liên quan cần được lưu trữ đầy đủ, gồm thỏa thuận với nền tảng, nhãn hàng, đối tác; sao kê tài khoản, chứng từ thanh toán, chứng từ khấu trừ thuế và tài liệu xác định doanh thu. Trường hợp nền tảng đã thực hiện khấu trừ, khai thay hoặc nộp thuế thay, cá nhân cần đối chiếu để xác định phần nghĩa vụ còn phải thực hiện.
Việc nhận diện đúng bản chất từng khoản thu, minh bạch doanh thu và lưu giữ đầy đủ chứng từ ngay từ đầu sẽ giúp những người hoạt động trong lĩnh vực nội dung số chủ động thực hiện nghĩa vụ thuế, hạn chế rủi ro và bảo đảm tuân thủ quy định pháp luật.