Thủ tục hoàn thuế GTGT đang được điều chỉnh theo hướng giảm giấy tờ và hạn chế yêu cầu doanh nghiệp cung cấp lại những thông tin Cơ quan Thuế đã có. Với hoạt động xuất khẩu và dự án đầu tư, nhiều bảng kê trước đây phải lập riêng không còn được quy định là thành phần hồ sơ hoàn thuế.
Thay đổi này giúp doanh nghiệp giảm một phần công việc hành chính. Tuy nhiên, hồ sơ gọn hơn không đồng nghĩa điều kiện hoàn thuế được nới lỏng.
Không còn phải lập riêng nhiều bảng kê
Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định số 252/2026/NĐ-CP, có hiệu lực từ ngày 1/7/2026.
 |
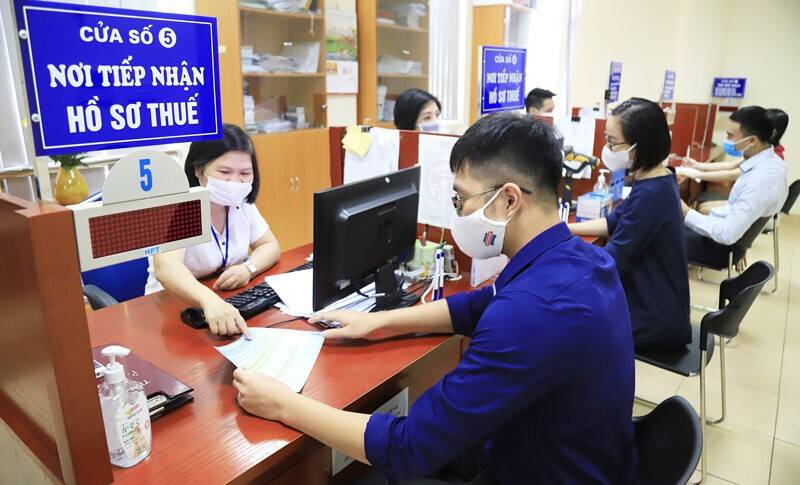
| Việc chuẩn bị hồ sơ là một trong những khâu quan trọng khi doanh nghiệp thực hiện thủ tục hoàn thuế GTGT. |
Một trong những thay đổi đáng chú ý nằm ở hồ sơ hoàn thuế GTGT.
Đối với hàng hóa, dịch vụ xuất khẩu, người nộp thuế thực hiện đề nghị hoàn thông qua tờ khai thuế GTGT mẫu số 01/GTGT có kê khai chỉ tiêu đề nghị hoàn và phụ lục mẫu số 01-8/GTGT.
Theo quy định tại Điều 46, bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào và danh sách tờ khai hải quan đã thông quan không còn được quy định là thành phần hồ sơ phải nộp riêng trong trường hợp này.
Với dự án đầu tư, doanh nghiệp sử dụng tờ khai mẫu số 02/GTGT và phụ lục mẫu số 01-8/GTGT, kèm các tài liệu pháp lý của dự án theo từng trường hợp.
Điểm đáng lưu ý là những giấy tờ pháp lý thuộc nhóm quy định tại các điểm b.3 đến b.7 khoản 1 Điều 46 chỉ phải nộp trong hồ sơ đề nghị hoàn thuế lần đầu hoặc khi có thay đổi, bổ sung.
Như vậy, doanh nghiệp không phải lặp lại toàn bộ bộ hồ sơ pháp lý của dự án ở mỗi lần đề nghị hoàn nếu thông tin trước đó không thay đổi.
Thông tư cũng bổ sung hồ sơ hoàn thuế đối với cơ sở kinh doanh sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất GTGT 5%. Người nộp thuế kê khai chỉ tiêu đề nghị hoàn trên tờ khai mẫu số 01/GTGT và phụ lục mẫu số 01-8/GTGT.
Ít giấy tờ hơn nhưng trách nhiệm chứng minh không giảm
Việc rút gọn thành phần hồ sơ tạo thuận lợi rõ nhất ở khâu chuẩn bị tài liệu.
Doanh nghiệp không còn phải lập lại một số bảng kê vốn đã có thể được Cơ quan Thuế kiểm tra, đối chiếu trên hệ thống dữ liệu điện tử. Đây cũng là hướng đi phù hợp với quá trình số hóa quản lý thuế và giảm thủ tục hành chính.
Bộ Tài chính cho biết các phương án đơn giản hóa thủ tục trong lĩnh vực thuế đang tiếp tục được thực hiện thông qua các thông tư ban hành giữa năm 2026, trong đó có Thông tư 89/2026/TT-BTC.
Tuy nhiên, doanh nghiệp cần phân biệt rõ giữa giảm tài liệu phải gửi kèm hồ sơ và giảm trách nhiệm đối với hóa đơn, chứng từ.
Hóa đơn đầu vào, dữ liệu hải quan, chứng từ thanh toán và các tài liệu chứng minh điều kiện hoàn thuế vẫn phải hợp pháp, chính xác và có khả năng kiểm tra, đối chiếu khi Cơ quan Thuế yêu cầu.
Theo quy định về giải quyết hồ sơ hoàn thuế, Hệ thống thông tin quản lý thuế có thể đối chiếu dữ liệu trên hồ sơ khai thuế với cơ sở dữ liệu của Cơ quan Thuế và thông tin do cơ quan nhà nước có thẩm quyền cung cấp.
Nếu phát hiện nội dung cần giải trình hoặc bổ sung, Cơ quan Thuế có quyền yêu cầu người nộp thuế cung cấp thông tin, tài liệu theo quy định.
Nói cách khác, gánh nặng đang chuyển từ việc “nộp thật nhiều giấy” sang yêu cầu dữ liệu phải đúng, sạch và có thể kiểm chứng.
Doanh nghiệp có thêm quyền chủ động với hồ sơ đã nộp
Thông tư 89/2026/TT-BTC cũng điều chỉnh quy định về hủy hồ sơ hoàn thuế.
Đối với hồ sơ thuộc diện hoàn thuế trước, người nộp thuế có thể đề nghị hủy khi Cơ quan Thuế chưa ban hành quyết định hoàn thuế.
Với hồ sơ thuộc diện kiểm tra trước hoàn thuế, việc hủy được thực hiện khi Cơ quan Thuế chưa công bố quyết định kiểm tra.
Quy định này tạo thêm dư địa để doanh nghiệp chủ động xử lý khi phát hiện hồ sơ cần điều chỉnh hoặc không tiếp tục đề nghị hoàn.
Sau khi hồ sơ được hủy, người nộp thuế thực hiện khai bổ sung để điều chỉnh số thuế đã đề nghị hoàn và chuyển sang khấu trừ tiếp nếu đáp ứng điều kiện theo pháp luật về thuế GTGT.
Dữ liệu sẽ quyết định tốc độ xử lý hồ sơ
Điểm đáng chú ý trong cơ chế mới không chỉ nằm ở số lượng giấy tờ được cắt giảm.
Thông tư quy định Cơ quan Thuế áp dụng quản lý rủi ro và sử dụng Hệ thống thông tin quản lý thuế để rà soát, đối chiếu hồ sơ với dữ liệu quản lý hiện có.
Nếu hệ thống xác định một phần số tiền đề nghị hoàn có rủi ro cao, phần đó có thể được chuyển sang diện kiểm tra trước hoàn thuế; phần không có rủi ro cao tiếp tục được xử lý theo cơ chế tương ứng.
Điều này làm thay đổi cách doanh nghiệp cần chuẩn bị cho một hồ sơ hoàn thuế.
Thay vì tập trung vào việc tạo thêm nhiều bộ tài liệu, doanh nghiệp cần chú trọng hơn đến tính thống nhất giữa hóa đơn điện tử, tờ khai thuế, dữ liệu hải quan, chứng từ thanh toán và hồ sơ kế toán.
Một sai lệch nhỏ giữa các nguồn dữ liệu có thể trở thành điểm cần giải trình, kéo dài thời gian xử lý.
Ngược lại, dữ liệu sạch và lịch sử tuân thủ tốt sẽ ngày càng có giá trị khi Cơ quan Thuế đẩy mạnh phân loại hồ sơ bằng công nghệ.
Giảm thủ tục phải đi cùng quản trị chứng từ tốt hơn
Với doanh nghiệp xuất khẩu hoặc đang triển khai dự án đầu tư có số thuế GTGT đầu vào lớn, hoàn thuế liên quan trực tiếp đến dòng tiền.
Việc giảm một số thành phần hồ sơ vì thế không chỉ tiết kiệm công việc hành chính mà còn tạo điều kiện để bộ phận kế toán, thuế tập trung vào chất lượng dữ liệu và kiểm soát rủi ro.
Thông tư 89/2026/TT-BTC đã có hiệu lực từ ngày 1/7/2026. Doanh nghiệp thuộc diện hoàn thuế nên rà soát lại quy trình nội bộ, mẫu biểu đang sử dụng và danh mục tài liệu phải nộp, tránh tiếp tục chuẩn bị những thành phần hồ sơ mà quy định mới không còn yêu cầu.
Thủ tục ít hơn là thuận lợi. Nhưng trong môi trường quản lý thuế bằng dữ liệu, lợi thế lớn hơn nằm ở doanh nghiệp có hệ thống chứng từ minh bạch, đồng nhất và sẵn sàng để Cơ quan Thuế kiểm tra, đối chiếu.