Thứ tư 04/11/2026 18:27
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Theo số liệu Bộ Tài chính, tổng thu ngân sách nhà nước tháng 10/2026 ước đạt 261,1 nghìn tỷ đồng, tăng 6,7% so với cùng kỳ. Lũy kế 10 tháng, tổng thu đạt 2.448,5 nghìn tỷ đồng, bằng 96,8% dự toán năm và tăng 11,5% so với cùng kỳ năm 2025.
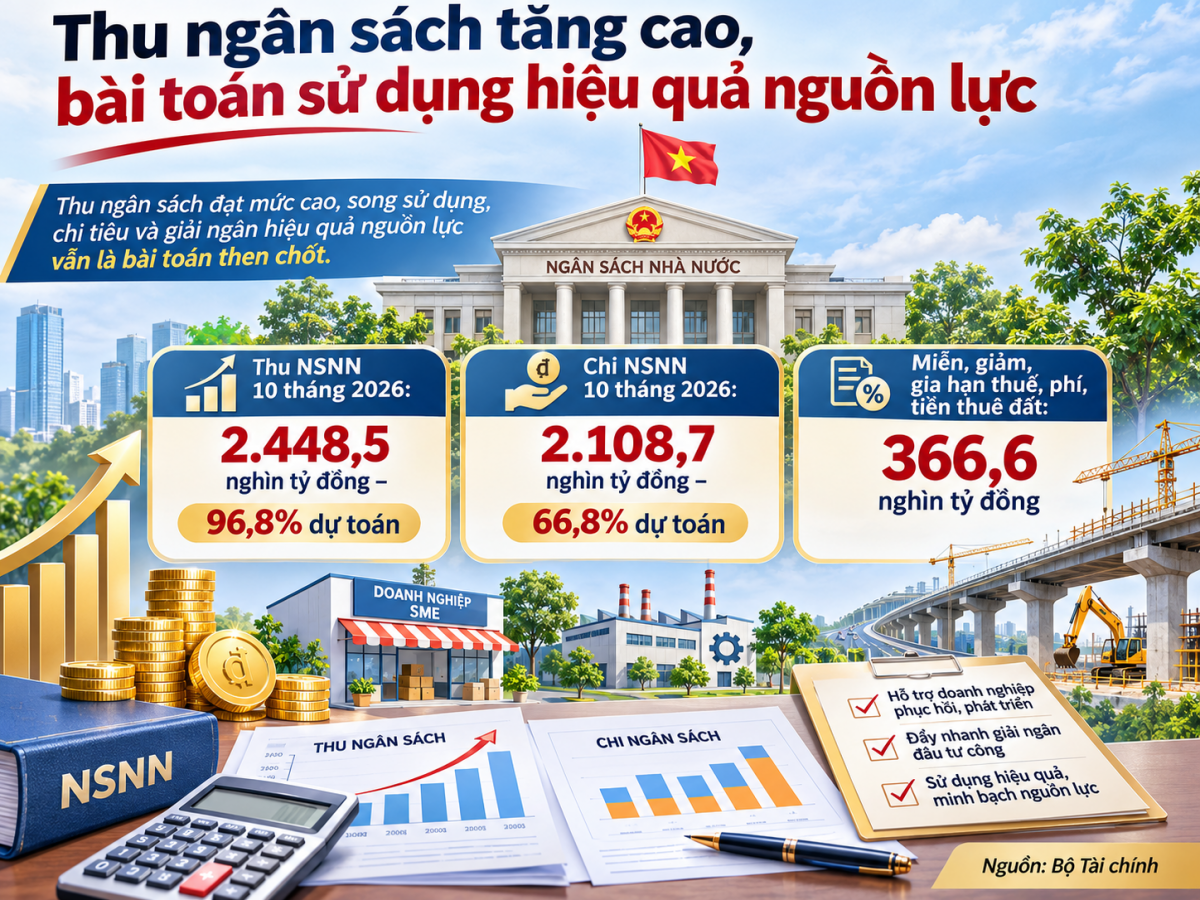 |
Thu ngân sách 10 tháng năm 2026 đạt 2.448,5 nghìn tỷ đồng, chi 2.108,7 nghìn tỷ đồng và hỗ trợ thuế, phí 366,6 nghìn tỷ đồng, nhấn mạnh yêu cầu sử dụng hiệu quả nguồn lực tài chính công. Hình: Infographic minh họa |
Trong đó, thu nội địa đạt 2.112,2 nghìn tỷ đồng, bằng 96% dự toán; thu từ dầu thô đạt 57,5 nghìn tỷ đồng, vượt dự toán năm; thu cân đối từ hoạt động xuất nhập khẩu đạt 274,9 nghìn tỷ đồng, tương đương 98,9% dự toán.
Kết quả này cho thấy nguồn thu ngân sách tiếp tục duy trì tiến độ tích cực. Tuy nhiên, tăng thu không đồng nghĩa mọi khu vực kinh tế đều phục hồi đồng đều, cũng như chưa phản ánh đầy đủ hiệu quả phân bổ và sử dụng nguồn lực công.
Đáng chú ý, trong khi thu ngân sách gần hoàn thành kế hoạch năm, tổng chi ngân sách mới đạt 2.108,7 nghìn tỷ đồng, bằng 66,8% dự toán, dù tăng 14,8% so với cùng kỳ.
Sự chênh lệch về tiến độ thực hiện dự toán thu và chi đặt ra yêu cầu nâng cao hiệu quả điều hành tài chính công trong những tháng cuối năm.
Một điểm đáng chú ý là kết quả thu ngân sách đạt được trong bối cảnh nhiều chính sách miễn, giảm và gia hạn thuế, phí, tiền thuê đất tiếp tục được triển khai nhằm hỗ trợ sản xuất, kinh doanh.
Theo Bộ Tài chính, tổng số tiền thuế, phí và tiền thuê đất được miễn, giảm, gia hạn trong 10 tháng ước đạt 366,6 nghìn tỷ đồng. Trong đó, số được miễn, giảm khoảng 225,1 nghìn tỷ đồng và số được gia hạn khoảng 141,5 nghìn tỷ đồng.
Hai nhóm chính sách này có tác động khác nhau đối với doanh nghiệp. Miễn, giảm thuế giúp giảm nghĩa vụ tài chính, trong khi gia hạn thời hạn nộp thuế hỗ trợ doanh nghiệp chủ động dòng tiền trong ngắn hạn.
Đối với doanh nghiệp nhỏ và vừa, việc giảm áp lực tài chính có thể tạo thêm điều kiện duy trì hoạt động, thanh toán chi phí và bổ sung vốn lưu động.
Tuy nhiên, khả năng phục hồi bền vững còn phụ thuộc vào sức mua thị trường, chi phí sản xuất, năng suất lao động và hiệu quả sử dụng vốn.
Điều này cho thấy chính sách tài khóa không chỉ cần bảo đảm nguồn thu mà còn phải tạo điều kiện để khu vực sản xuất, kinh doanh duy trì năng lực cạnh tranh và mở rộng hoạt động.
Đáng chú ý, thu từ khu vực kinh tế ngoài quốc doanh đạt 108,5% dự toán, tăng 31,2% so với cùng kỳ. Thu từ khu vực doanh nghiệp có vốn đầu tư nước ngoài cũng đạt 100,5% dự toán, tăng 27,2%.
Những con số này phản ánh đóng góp quan trọng của các khu vực kinh tế vào nguồn thu ngân sách, đồng thời đặt ra yêu cầu tiếp tục cải thiện môi trường đầu tư, kinh doanh.
Ở chiều chi ngân sách, chi đầu tư phát triển trong 10 tháng đạt gần 735 nghìn tỷ đồng, tương đương 65,6% dự toán. Chi thường xuyên đạt 70,8% và chi trả nợ lãi đạt 74,5% dự toán.
Mặc dù chi đầu tư phát triển tăng mạnh so với cùng kỳ, tỷ lệ thực hiện dự toán cho thấy khối lượng nhiệm vụ còn lại trong hai tháng cuối năm tương đối lớn.
Từ góc độ kinh tế, đầu tư công không chỉ là hoạt động giải ngân ngân sách mà còn đóng vai trò tạo nhu cầu cho nhiều ngành sản xuất, xây dựng, vật liệu và dịch vụ.
Khi các dự án hạ tầng được triển khai đúng tiến độ, dòng vốn đầu tư có thể tạo thêm việc làm, thúc đẩy tiêu thụ sản phẩm và mở rộng cơ hội kinh doanh cho doanh nghiệp.
Ngược lại, tiến độ thực hiện chậm có thể khiến nguồn lực chưa được chuyển hóa kịp thời thành công trình, dịch vụ và năng lực sản xuất mới.
Tuy nhiên, đẩy nhanh giải ngân không có nghĩa đặt tốc độ chi tiêu cao hơn chất lượng đầu tư. Hiệu quả cuối cùng phải được đánh giá thông qua tiến độ hoàn thành công trình, chất lượng hạ tầng, khả năng khai thác và những lợi ích kinh tế mang lại.
Đặc biệt, đối với những dự án có quy mô vốn lớn, việc kiểm soát tổng mức đầu tư, chi phí phát sinh và hiệu quả sử dụng sau khi hoàn thành cần được chú trọng nhằm hạn chế thất thoát, lãng phí.
Kết quả thu ngân sách tích cực tạo điều kiện thuận lợi cho việc thực hiện các nhiệm vụ phát triển kinh tế - xã hội. Tuy nhiên, chất lượng điều hành tài khóa cần được nhìn nhận trên cả hai phương diện: khả năng huy động nguồn lực và hiệu quả sử dụng nguồn lực.
Khi nguồn lực tài chính công được phân bổ đúng trọng tâm, sử dụng minh bạch và hiệu quả, ngân sách nhà nước mới thực sự phát huy vai trò thúc đẩy đầu tư, hỗ trợ doanh nghiệp và tạo nền tảng cho tăng trưởng kinh tế bền vững.