Thứ tư 21/10/2026 10:29
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

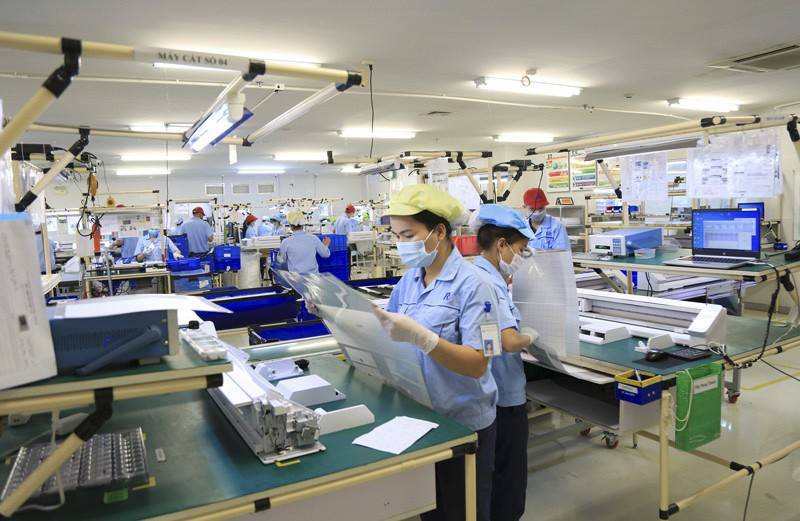
Đối với doanh nghiệp mới thành lập, chi phí vận hành, nhân sự, mặt bằng và vốn lưu động thường tạo áp lực lớn. Việc được miễn thuế thu nhập doanh nghiệp giúp giảm nghĩa vụ tài chính, tạo điều kiện giữ lại nguồn lực để duy trì hoạt động, bổ sung hàng hóa, đầu tư trang thiết bị và phát triển thị trường.
Theo Nghị quyết số 198/2025/QH15 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân, doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
 |
| Chính sách được hướng dẫn tại Nghị định số 20/2026/NĐ-CP ngày 15/1/2026 của Chính phủ, góp phần cụ thể hóa các giải pháp hỗ trợ khu vực kinh tế tư nhân, nhất là doanh nghiệp trong giai đoạn đầu hoạt động. |
Nguồn lực tiết kiệm được cũng có thể hỗ trợ doanh nghiệp nâng cao năng lực cạnh tranh, cải thiện dòng tiền và chủ động hơn trong các kế hoạch kinh doanh. Tuy nhiên, để phát triển bền vững, doanh nghiệp vẫn cần được hỗ trợ tiếp cận tín dụng, mặt bằng sản xuất, nguồn nhân lực, công nghệ và thị trường tiêu thụ.
Theo quy định tại Nghị định số 20/2026/NĐ-CP, thời gian miễn thuế được tính liên tục từ năm đầu tiên doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Những doanh nghiệp thành lập trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực nhưng vẫn còn thời gian hưởng ưu đãi được xem xét áp dụng cho thời gian còn lại theo quy định.
Điều kiện quan trọng là doanh nghiệp phải thuộc nhóm doanh nghiệp nhỏ và vừa và đáp ứng yêu cầu về đăng ký kinh doanh lần đầu. Việc phân loại quy mô được xác định theo lĩnh vực hoạt động, số lao động tham gia bảo hiểm xã hội bình quân năm và doanh thu hoặc tổng nguồn vốn, theo quy định về hỗ trợ doanh nghiệp nhỏ và vừa.
Đối với lĩnh vực nông nghiệp, lâm nghiệp, thủy sản, công nghiệp và xây dựng, doanh nghiệp siêu nhỏ có không quá 10 lao động tham gia bảo hiểm xã hội bình quân năm, doanh thu không quá 3 tỷ đồng hoặc tổng nguồn vốn không quá 3 tỷ đồng.
Doanh nghiệp nhỏ có không quá 100 lao động tham gia bảo hiểm xã hội bình quân năm, doanh thu không quá 50 tỷ đồng hoặc tổng nguồn vốn không quá 20 tỷ đồng, đồng thời không thuộc nhóm doanh nghiệp siêu nhỏ. Doanh nghiệp vừa có không quá 200 lao động, doanh thu không quá 200 tỷ đồng hoặc tổng nguồn vốn không quá 100 tỷ đồng, đồng thời không thuộc nhóm doanh nghiệp siêu nhỏ và doanh nghiệp nhỏ.
Đối với lĩnh vực thương mại và dịch vụ, các ngưỡng doanh thu và lao động có sự khác biệt. Doanh nghiệp siêu nhỏ có không quá 10 lao động và doanh thu không quá 10 tỷ đồng hoặc tổng nguồn vốn không quá 3 tỷ đồng. Doanh nghiệp nhỏ có không quá 50 lao động, doanh thu không quá 100 tỷ đồng hoặc tổng nguồn vốn không quá 50 tỷ đồng. Doanh nghiệp vừa có không quá 100 lao động, doanh thu không quá 300 tỷ đồng hoặc tổng nguồn vốn không quá 100 tỷ đồng.
Các tiêu chí cần được đối chiếu đầy đủ theo quy định pháp luật, không chỉ căn cứ vào một chỉ tiêu riêng lẻ.
Không phải mọi doanh nghiệp mới thành lập đều được hưởng chính sách miễn thuế. Theo Nghị định số 20/2026/NĐ-CP, ưu đãi không áp dụng đối với doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách doanh nghiệp; chuyển đổi chủ sở hữu hoặc chuyển đổi loại hình doanh nghiệp.
Ngoài ra, doanh nghiệp có thể không thuộc diện ưu đãi nếu người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò tương ứng tại doanh nghiệp đang hoạt động hoặc doanh nghiệp đã giải thể chưa đủ 12 tháng, theo các điều kiện cụ thể của nghị định. Quy định có ngoại lệ đối với người đại diện theo pháp luật không phải là thành viên góp vốn.
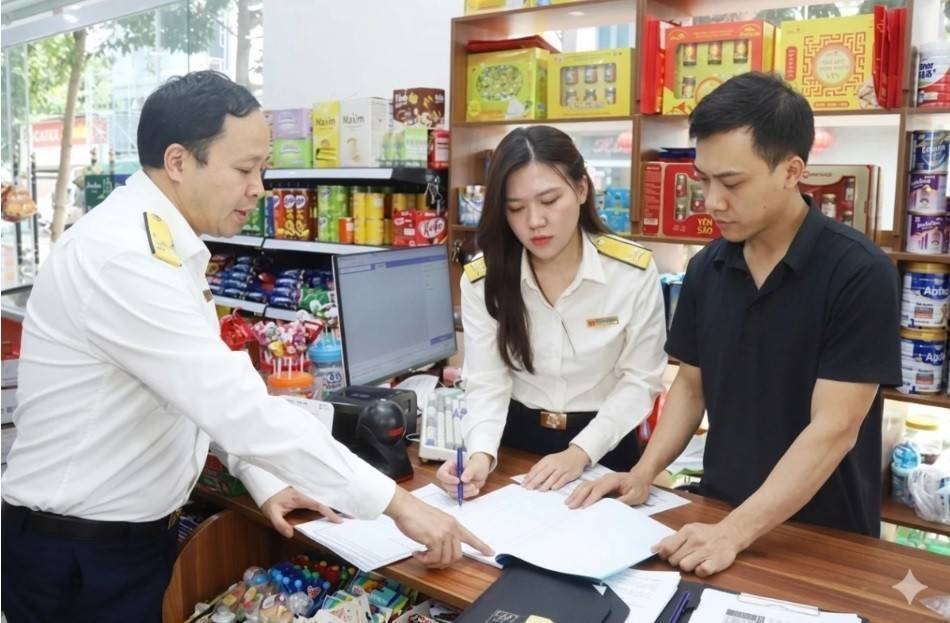
Để bảo đảm quyền lợi, doanh nghiệp cần kiểm tra quy mô hoạt động, ngày cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu và lịch sử thành lập, tổ chức lại doanh nghiệp. Đồng thời, cần lưu giữ hồ sơ đăng ký kinh doanh, chứng từ kế toán và tài liệu liên quan để xác định điều kiện hưởng ưu đãi.
Trường hợp chưa rõ về đối tượng hoặc thời gian miễn thuế, doanh nghiệp nên trao đổi với cơ quan thuế quản lý trực tiếp để được hướng dẫn theo hồ sơ thực tế.
Chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm được kỳ vọng tạo thêm dư địa tài chính cho doanh nghiệp nhỏ và vừa, thúc đẩy khu vực kinh tế tư nhân phát triển. Việc nắm chắc quy định và chủ động rà soát điều kiện sẽ giúp doanh nghiệp tiếp cận chính sách đúng đối tượng, đúng thời hạn và hạn chế rủi ro khi thực hiện nghĩa vụ thuế.