Thứ hai 28/09/2026 11:25
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Việc Việt Nam chính thức được FTSE Russell nâng từ thị trường cận biên lên thị trường mới nổi thứ cấp từ ngày 21/9/2026 là một thay đổi có ý nghĩa đối với vị thế của thị trường vốn. Tuy nhiên, đây không phải sự kiện khiến dòng tiền quốc tế lập tức đổ vào Việt Nam trong một thời điểm. Theo FTSE Russell, quá trình đưa cổ phiếu Việt Nam vào FTSE Global Equity Index Series và các chỉ số liên quan được thực hiện qua 4 đợt, từ tháng 9/2026 đến tháng 9/2027.
 |
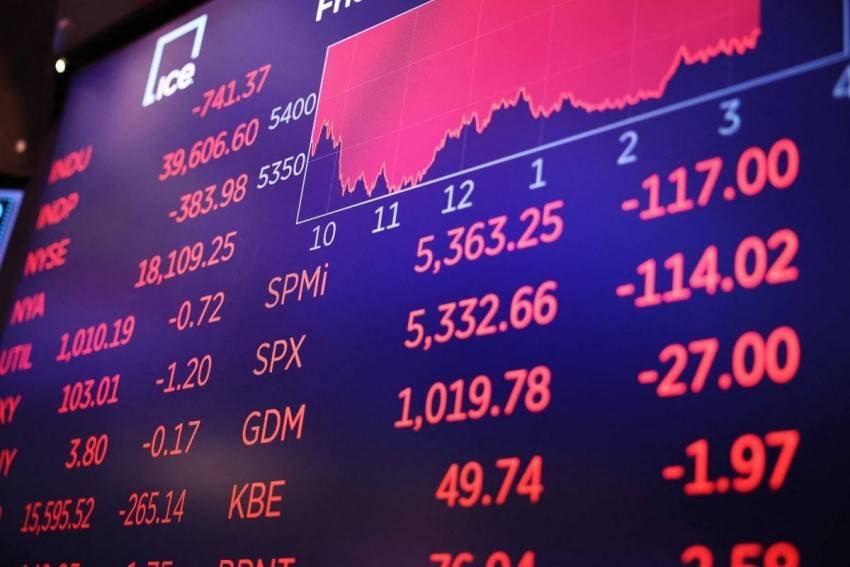
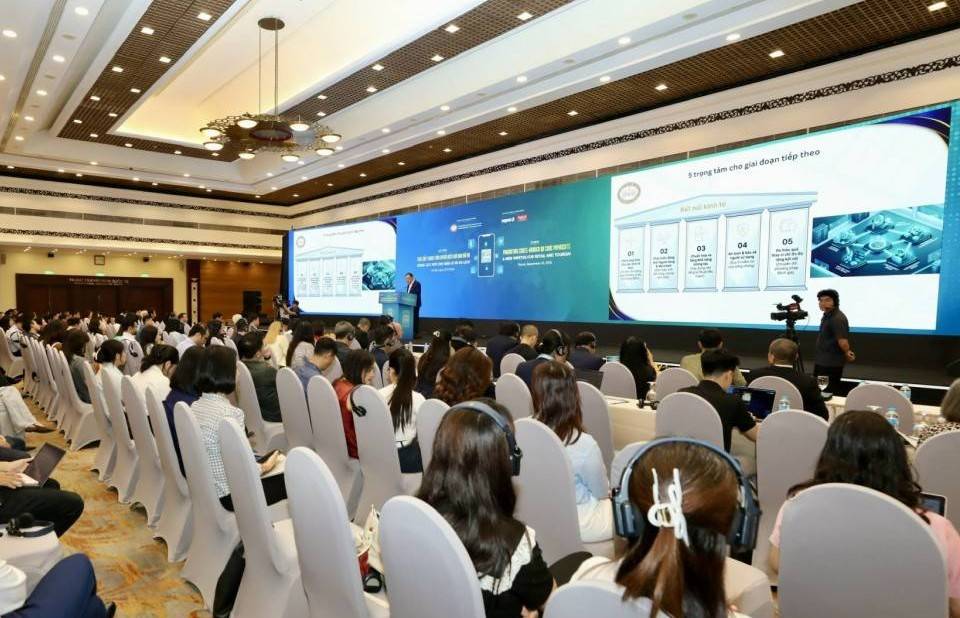
| Ngày 8/10/2025 (vào lúc 03 giờ 00 phút theo giờ Hà Nội), tổ chức xếp hạng thị trường FTSE Russell công bố thị trường chứng khoán Việt Nam đã đáp ứng toàn bộ các tiêu chí chính thức và được nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp - Ảnh minh họa. |
Điều này cũng lý giải vì sao sau hơn một tuần nâng hạng, câu chuyện đáng quan tâm không còn là “Việt Nam đã được nâng hạng hay chưa”, mà là dòng vốn mới sẽ đến theo cách nào và thị trường cần làm gì để hấp thụ dòng tiền đó.
Dòng vốn đã có tín hiệu nhưng chưa phải một lần giải ngân
Theo Reuters, việc Việt Nam gia nhập các chỉ số thị trường mới nổi của FTSE Russell có thể tạo ra dòng vốn tới khoảng 6 tỷ USD vào cổ phiếu Việt Nam. Đây là quy mô vốn tiềm năng liên quan đến thị trường chứng khoán, không phải dòng vốn đầu tư trực tiếp vào bất động sản hay một ngành kinh tế cụ thể.
FTSE Russell thiết kế quá trình chuyển đổi theo từng tranche. Đợt đầu tháng 9/2026 có tỷ trọng đầu tư 10%; tiếp đó là 20% vào tháng 3/2027, 35% vào tháng 6/2027 và 35% vào tháng 9/2027. Sau mỗi đợt, FTSE Russell sẽ đánh giá khả năng các quỹ mô phỏng chỉ số thực hiện việc tái cơ cấu trước khi chuyển sang bước tiếp theo.
Như vậy, tác động của nâng hạng sẽ được phân bổ theo thời gian thay vì tạo một cú chuyển dịch vốn duy nhất.
Một tín hiệu đáng chú ý khác đến từ Vanguard. Reuters dẫn thông tin cho biết tập đoàn quản lý tài sản này dự kiến đầu tư khoảng 2,5 tỷ USD vào Việt Nam trong những năm tới, trong bối cảnh Việt Nam được đưa vào các chỉ số thị trường mới nổi.
Thị trường chưa phản ứng tương xứng với câu chuyện nâng hạng
Trong khi dòng vốn tiềm năng đang được nhắc tới ở quy mô tỷ USD, diễn biến giao dịch hiện tại cho thấy quá trình chuyển hóa kỳ vọng thành dòng tiền thực tế cần thêm thời gian.
Trong thư gửi nhà đầu tư ngày 27/9, ông Petri Deryng - nhà quản lý danh mục của PYN Elite, cho rằng kết quả nâng hạng chưa tạo ra phản ứng rõ rệt trên thị trường. Theo ông, thanh khoản trong những tháng gần đây còn yếu, trong khi nhiều cổ phiếu có kết quả kinh doanh tích cực nhưng giá chưa phản ánh tương ứng.
PYN Elite cũng đưa ra một con số đáng chú ý: thị trường cổ phiếu Việt Nam, xét trên diện rộng, đang giao dịch quanh P/E 8,8 lần theo dự báo đồng thuận năm 2027 của Bloomberg. Đây là quan điểm và đánh giá của PYN Elite, không phải định giá chính thức của toàn thị trường.
Điểm đáng chú ý ở đây là nâng hạng tạo thêm điều kiện tiếp cận vốn, nhưng không tự động quyết định giá cổ phiếu, thanh khoản hay dòng tiền vào từng doanh nghiệp.
| Nâng hạng FTSE mới chỉ là điểm khởi đầu Việt Nam chính thức lên thị trường mới nổi thứ cấp từ ngày 21/9/2026, nhưng dòng vốn quốc tế không được đưa vào thị trường trong một lần. FTSE Russell triển khai việc đưa cổ phiếu Việt Nam vào các bộ chỉ số toàn cầu qua 4 đợt, từ tháng 9/2026 đến tháng 9/2027, với tỷ trọng lần lượt 10%, 20%, 35% và 35%. Vì vậy, tác động của nâng hạng cần được nhìn ở khả năng mở rộng đường dẫn vốn quốc tế, thay vì kỳ vọng một cú tăng vốn tức thời. Với doanh nghiệp, nhất là bất động sản, cơ hội lớn hơn nằm ở khả năng tiếp cận thị trường vốn, huy động vốn chủ sở hữu và mở thêm phương án tái cấu trúc, đầu tư, thoái vốn. |
Cánh cửa MSCI vẫn còn những điều kiện phía trước
Sau FTSE Russell, sự chú ý của giới đầu tư quốc tế cũng hướng tới MSCI. Tuy nhiên, việc Việt Nam được nâng hạng theo FTSE không đồng nghĩa thị trường đương nhiên đáp ứng toàn bộ tiêu chí của MSCI.
Báo cáo Đánh giá khả năng tiếp cận thị trường toàn cầu năm 2026 của MSCI vẫn ghi nhận một số vấn đề đối với Việt Nam, trong đó có tỷ lệ cổ phiếu tự do chuyển nhượng thấp ở một số doanh nghiệp, giới hạn tiếp cận của nhà đầu tư nước ngoài và cơ chế thanh toán không ứng trước đầy đủ. MSCI cho biết cơ chế non-prefunding dài hạn gắn với mô hình Đối tác bù trừ trung tâm (CCP) hiện được định hướng triển khai trong năm 2027.
Đây là lý do câu chuyện nâng hạng không dừng ở việc thay đổi một nhãn phân loại. Giá trị lớn hơn nằm ở quá trình nâng cấp hạ tầng thị trường, khả năng tiếp cận của nhà đầu tư quốc tế và chất lượng vận hành của toàn bộ hệ thống.
Bất động sản hưởng lợi từ hệ sinh thái vốn, không phải dòng tiền trực tiếp
Đối với doanh nghiệp, đặc biệt các doanh nghiệp bất động sản, tác động đáng chú ý nhất của nâng hạng nằm ở khả năng mở rộng hệ sinh thái huy động vốn và các phương án tái cấu trúc, đầu tư, thoái vốn.
Dòng tiền mới vào cổ phiếu không đồng nghĩa tiền sẽ chuyển trực tiếp sang mua dự án bất động sản. Tuy nhiên, khi thị trường chứng khoán có thêm nhà đầu tư tổ chức và thanh khoản được cải thiện, doanh nghiệp niêm yết có thể có thêm kênh tiếp cận vốn chủ sở hữu, tăng khả năng huy động nguồn lực cho hoạt động kinh doanh hoặc thực hiện các thương vụ tái cấu trúc.
Với nhà đầu tư tổ chức, một thị trường vốn sâu hơn cũng có thể mở thêm lựa chọn khi tham gia hoặc thoái vốn khỏi khoản đầu tư thông qua doanh nghiệp.
Vì vậy, giá trị của nâng hạng nằm nhiều hơn ở việc mở rộng đường dẫn vốn thay vì một dòng tiền trực tiếp chảy vào bất động sản.
Hơn một tuần sau ngày 21/9, Việt Nam mới đang ở chặng đầu của quá trình chuyển đổi. FTSE đã mở cánh cửa, nhưng dòng vốn lớn sẽ được kiểm chứng qua từng đợt tái cơ cấu chỉ số, khả năng hấp thụ của thị trường và tiến độ hoàn thiện các tiêu chuẩn tiếp cận vốn quốc tế. Với doanh nghiệp, đặc biệt những đơn vị cần vốn dài hạn, đây là giai đoạn cần chuẩn bị năng lực tài chính, quản trị và minh bạch để biến cơ hội tiếp cận vốn thành giao dịch thực tế.