Thứ bảy 19/09/2026 12:00
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Đáng chú ý với cộng đồng doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa (DNNVV), Đề án không chỉ đặt vấn đề tăng khả năng cung ứng tín dụng, mà hướng tới thay đổi cả cách ngân hàng đánh giá khách hàng, khai thác dữ liệu, nhận tài sản bảo đảm và kết nối với doanh nghiệp.
Theo kế hoạch, Ngân hàng Nhà nước cụ thể hóa 4 nhóm giải pháp thành 53 nhiệm vụ, phân công thời hạn và cơ quan chủ trì, phối hợp. Riêng nhóm tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp, nhất là DNNVV, gồm 10 nhiệm vụ, giải pháp.
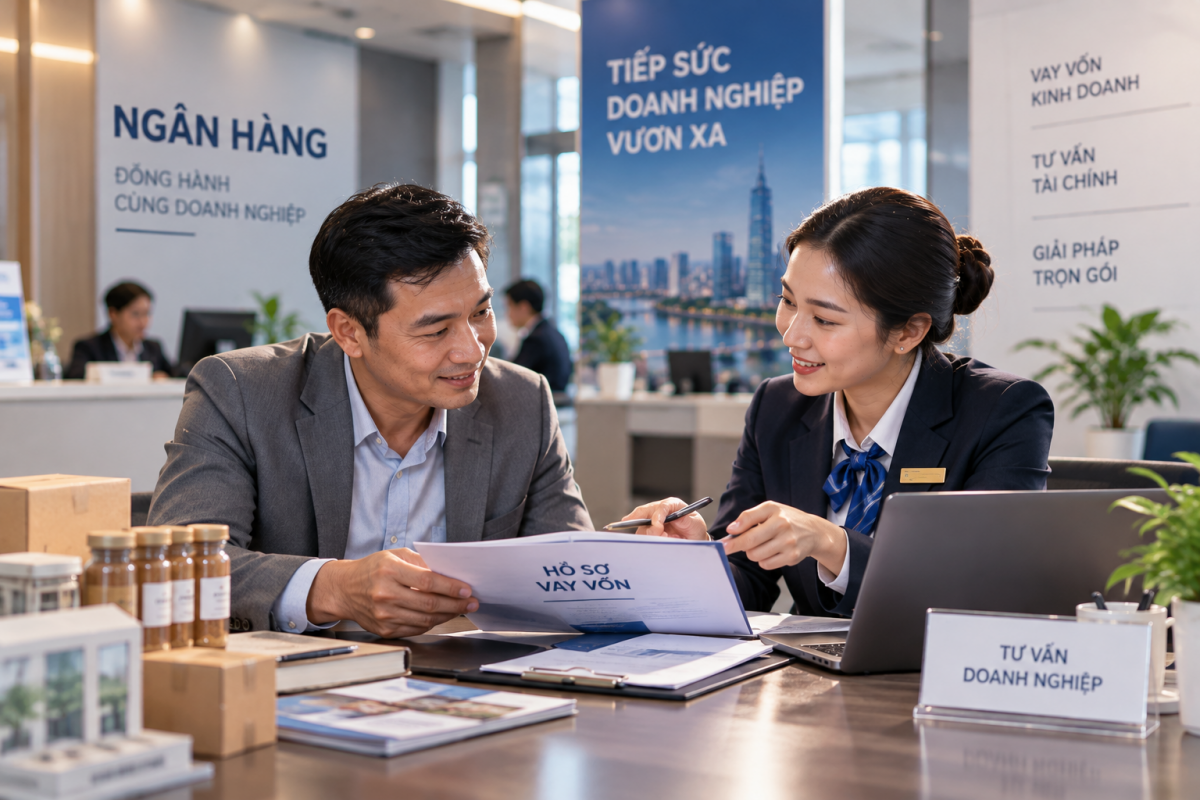 |
| Chính phủ mở hướng tiếp cận vốn mới cho doanh nghiệp nhỏ và vừa |
Mở thêm “cửa” tín dụng cho doanh nghiệp nhỏ
Một trong những điểm đáng chú ý là yêu cầu tiếp tục rà soát, hoàn thiện khuôn khổ pháp lý về hoạt động tín dụng, ngân hàng, tạo điều kiện cho tổ chức tín dụng cung ứng vốn phù hợp hơn với doanh nghiệp.
Đề án yêu cầu hoàn thiện cơ chế, chính sách về bảo đảm tiền vay, qua đó tạo điều kiện cho các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phát triển và nâng cao khả năng tiếp cận vốn cho DNNVV; đồng thời giảm chi phí doanh nghiệp, giảm phụ thuộc vào tài sản bảo đảm truyền thống.
Các tổ chức tín dụng cũng được định hướng đa dạng hóa sản phẩm tín dụng ngân hàng phù hợp từng loại hình và nhu cầu của doanh nghiệp. Đối tượng được nhắc tới gồm doanh nghiệp xuất nhập khẩu, doanh nghiệp nhỏ và vừa, doanh nghiệp công nghệ, chuyển đổi số trong hoạt động cung cấp tín dụng.
Một thay đổi đáng chú ý khác nằm ở dữ liệu.
Bộ Công an được giao phối hợp với Ngân hàng Nhà nước đẩy mạnh kết nối, chia sẻ và khai thác Cơ sở dữ liệu quốc gia về dân cư, hệ thống định danh và xác thực điện tử. Đặc biệt, Đề án đặt ra nhiệm vụ triển khai dịch vụ đánh giá điểm khả tín khách hàng vay dựa trên đa nguồn dữ liệu, nhằm hỗ trợ người dân và doanh nghiệp, nhất là DNNVV, tiếp cận tín dụng an toàn, thuận lợi.
Nếu triển khai hiệu quả, hướng đi này có thể mở rộng cơ sở đánh giá tín dụng ngoài cách tiếp cận dựa nhiều vào tài sản thế chấp. Với những doanh nghiệp quy mô nhỏ nhưng có dòng tiền, lịch sử giao dịch và hoạt động kinh doanh minh bạch, dữ liệu sẽ ngày càng đóng vai trò quan trọng trong hồ sơ tín dụng.
Quyết định cũng yêu cầu xây dựng cơ sở dữ liệu doanh nghiệp nhỏ và vừa trong Hệ thống thông tin doanh nghiệp quốc gia. Dữ liệu được định hướng làm căn cứ để tổ chức tín dụng đánh giá hoạt động của doanh nghiệp phù hợp với ngành nghề, quy mô, qua đó hỗ trợ quyết định cho vay.
Song song, Chương trình Kết nối Ngân hàng - Doanh nghiệp tiếp tục được triển khai nhằm tháo gỡ khó khăn, vướng mắc trong tiếp cận tín dụng.
Không chỉ tăng vốn, hệ thống ngân hàng phải thay đổi cách vận hành
Khả năng tiếp cận vốn của DNNVV được đặt trong một chương trình cải tổ rộng hơn của ngành ngân hàng.
Đến năm 2030, Chính phủ đặt mục tiêu xây dựng Ngân hàng Nhà nước trở thành ngân hàng trung ương hiện đại, hoạt động hiệu lực, hiệu quả; đồng thời phát triển hệ thống tổ chức tín dụng hoạt động lành mạnh, chất lượng và có khả năng cạnh tranh.
Hạ tầng công nghệ, dữ liệu và thanh toán là một phần quan trọng của quá trình này. Đề án hướng tới hiện đại hóa hệ thống thanh toán, tăng ứng dụng dữ liệu lớn, trí tuệ nhân tạo, điện toán đám mây và giao diện lập trình ứng dụng mở trong quản trị, giám sát và hoạt động thanh toán.
Cùng với hiện đại hóa, Chính phủ yêu cầu xử lý các tổ chức tín dụng yếu kém, tăng cường quản trị rủi ro, giám sát hoạt động ngân hàng và xử lý nợ xấu. Đề án xác định việc xử lý tổ chức tín dụng yếu kém phải bảo đảm an toàn hệ thống, hạn chế tối đa tổn thất và chi phí xử lý.
Một nội dung khác có tác động gián tiếp đến khả năng cung ứng vốn là tăng vốn điều lệ cho các ngân hàng thương mại do Nhà nước nắm giữ trên 50% vốn, ngân hàng do Nhà nước nắm giữ 100% vốn, Ngân hàng Hợp tác xã Việt Nam và VAMC.
Bộ Tài chính được giao rà soát, hoàn thiện Dự án Luật Phát triển doanh nghiệp nhỏ và vừa cùng các chính sách hỗ trợ DNNVV; đồng thời phối hợp cân đối nguồn ngân sách để tăng vốn điều lệ cho các định chế thuộc diện được phê duyệt.
Đề án còn xử lý một điểm nghẽn quen thuộc trong tín dụng là tài sản bảo đảm. Bộ Nông nghiệp và Môi trường được giao rà soát cơ sở pháp lý đối với việc chuyển nhượng dự án trong trường hợp xử lý tài sản bảo đảm là dự án bất động sản, đồng thời hoàn thiện đo đạc, số hóa, làm sạch cơ sở dữ liệu đất đai trên toàn quốc và kết nối với các cơ sở dữ liệu quốc gia khác.
Với DNNVV, tác động của Đề án vì thế không chỉ nằm ở câu chuyện “có thêm vốn hay không”. Điểm đáng theo dõi hơn là cách ngân hàng chấm điểm khách hàng, sử dụng dữ liệu, định giá rủi ro và thiết kế sản phẩm tín dụng trong những năm tới.
Doanh nghiệp có dòng tiền minh bạch, dữ liệu tài chính đầy đủ, thực hiện tốt nghĩa vụ thuế, bảo hiểm và có lịch sử giao dịch rõ ràng sẽ có thêm cơ sở để ngân hàng đánh giá năng lực trả nợ. Ngược lại, khi hoạt động tín dụng chuyển mạnh sang mô hình dựa trên dữ liệu, chất lượng quản trị và mức độ minh bạch tài chính của doanh nghiệp sẽ ngày càng ảnh hưởng trực tiếp đến khả năng tiếp cận vốn.