Thứ bảy 19/09/2026 07:33
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Khoảng cách giữa doanh nghiệp cần vốn và doanh nghiệp đủ điều kiện vay đang trở thành một vấn đề đáng chú ý khi dòng tín dụng dành cho DNNVV tiếp tục được mở rộng. Tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa” diễn ra sáng 18/9 tại Hà Nội và các điểm cầu trực tuyến, tiếng nói từ cộng đồng doanh nghiệp cho thấy điều họ cần không chỉ là thêm nguồn vốn, mà là một cách đánh giá tín dụng sát hơn với thực tế kinh doanh.
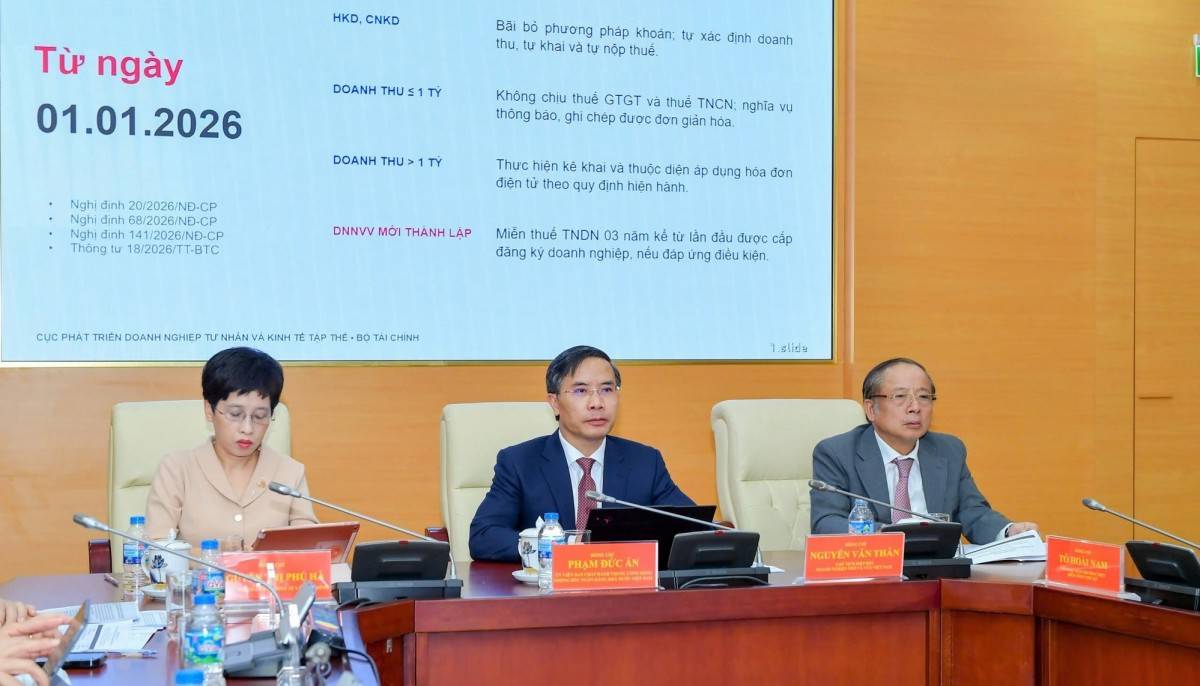 |
| Sáng ngày 18/9/2026, Thống đốc NHNN Phạm Đức Ấn chủ trì Hội nghị "Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa" được tổ chức trực tiếp kết hợp trực tuyến tại các điểm cầu NHNN khu vực và các điểm cầu địa phương. |
Không phải cứ cần vốn là có thể vay
Từ thực tiễn cộng đồng doanh nghiệp Hưng Yên, ông Đỗ Văn Vẻ - Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên - nêu ý kiến khẳng định rất nhiều DNNVV có nhu cầu vốn cao, trong khi ngân hàng cũng cần những khách hàng tốt. Tuy nhiên, giữa hai phía vẫn tồn tại một khoảng cách hiện chưa được xóa mờ.
Khoảng cách này đến từ nhiều yếu tố như tài sản bảo đảm, năng lực quản trị, mức độ minh bạch tài chính, hồ sơ thủ tục, khả năng chứng minh dòng tiền, mức độ tín nhiệm và hiệu quả của phương án sản xuất kinh doanh.
Ông Đỗ Văn Vẻ đưa ra nhận định cho rằng bài toán không chỉ nằm ở việc tăng lượng vốn đưa ra nền kinh tế mà còn phải mở rộng khả năng tiếp cận và nâng cao năng lực hấp thụ vốn của DNNVV.
Một đề xuất đáng chú ý là từng bước đổi mới phương thức đánh giá tín dụng, giảm sự phụ thuộc quá lớn vào tài sản bảo đảm.
“Đừng chỉ nhìn doanh nghiệp hôm nay đang có bao nhiêu tài sản; hãy nhìn cả năng lực doanh nghiệp có thể tạo ra bao nhiêu giá trị trong tương lai”, Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên nêu quan điểm.
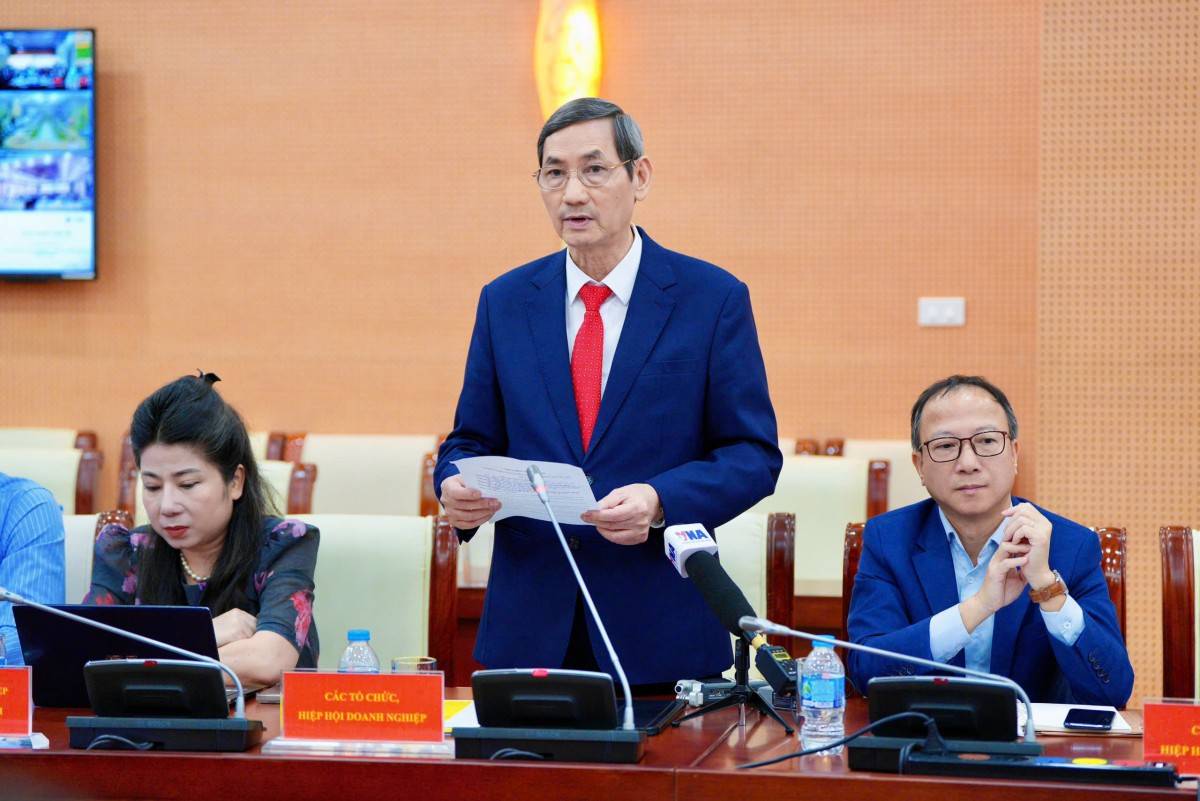 |
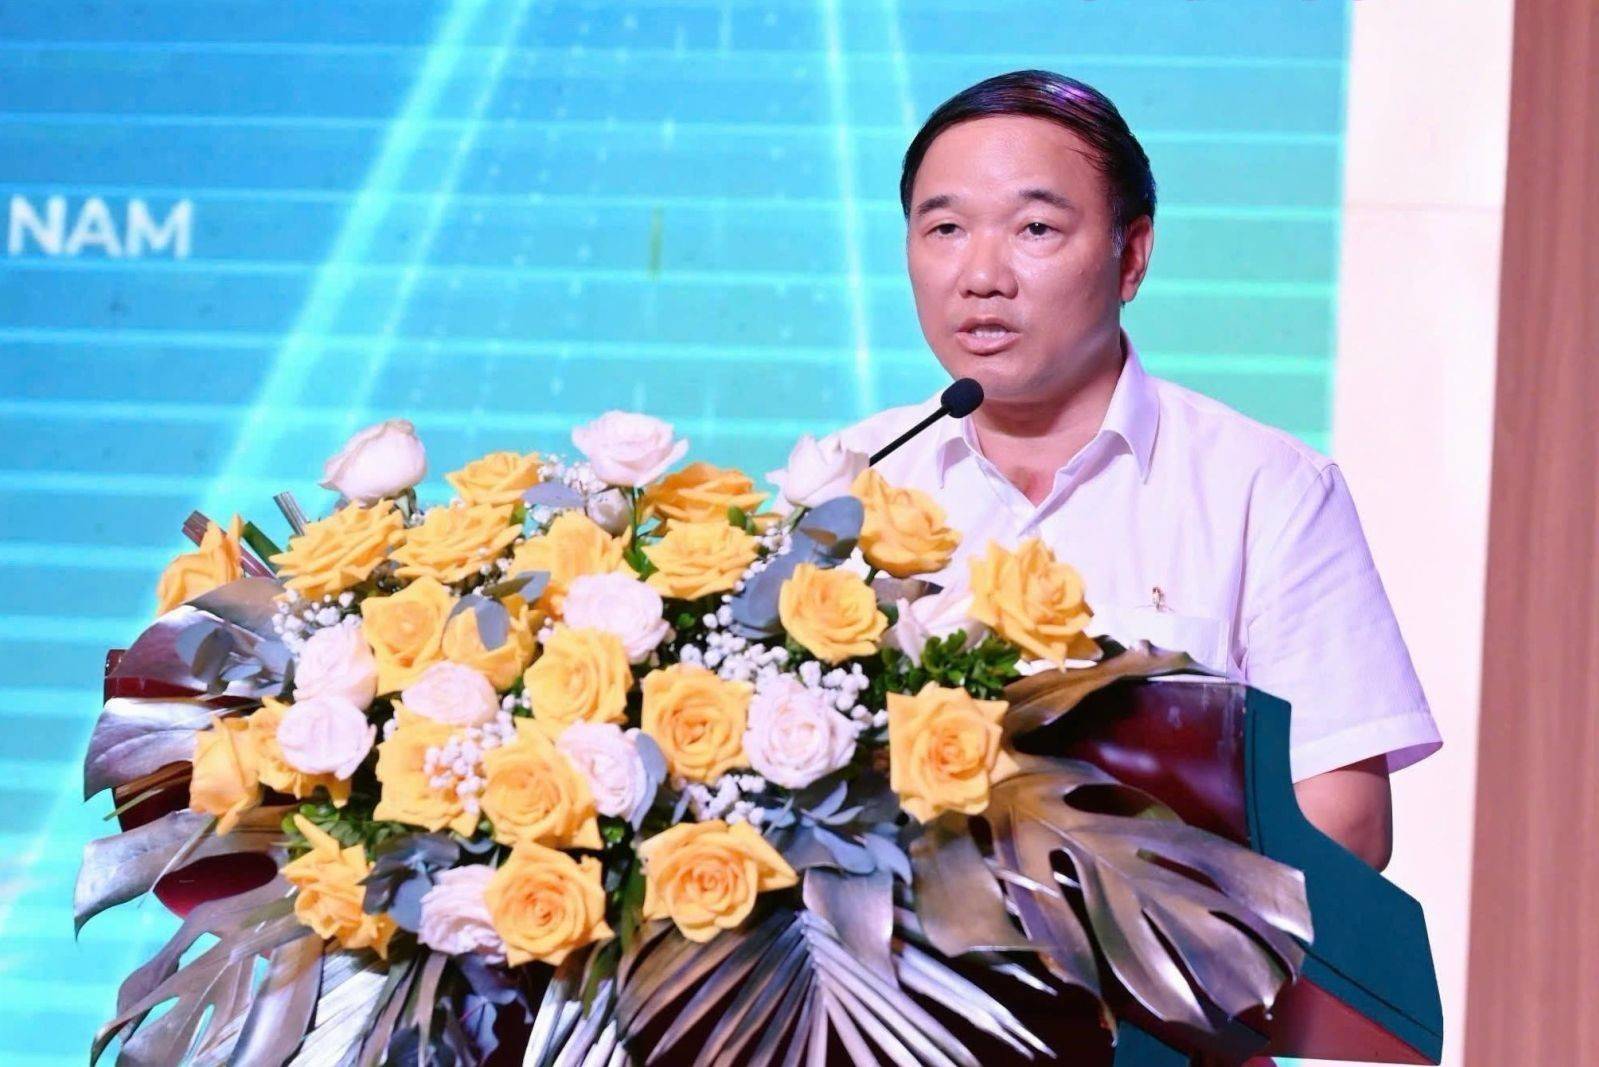
| Ông Đỗ Văn Vẻ - Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên - phát biểu nêu ý kiến tại Hội nghị. |
Cách tiếp cận này đặt dòng tiền, hợp đồng, đơn hàng, lịch sử thanh toán, dữ liệu thuế, hóa đơn điện tử và hiệu quả thực tế của phương án kinh doanh vào quá trình đánh giá doanh nghiệp.
Đồng thời, Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên nhấn mạnh ngân hàng không thể hạ chuẩn tín dụng để mở rộng cho vay. Ngược lại, doanh nghiệp phải tự nâng cao quản trị, minh bạch tài chính, kiểm soát dòng tiền và chuẩn hóa phương án kinh doanh để đáp ứng yêu cầu tín dụng.
Một doanh nghiệp cần vốn cho cả chu kỳ kinh doanh
Những khó khăn này trở nên cụ thể hơn khi nhìn từ trường hợp Công ty Cổ phần GSES (từ đây gọi tắt là GSES).
Được thành lập năm 2022, GSES hoạt động chuyên sâu trong lĩnh vực thiết bị và giải pháp kỹ thuật cho ngành Điện, đặc biệt là máy biến áp và hạ tầng lưới điện. Doanh nghiệp hiện được Maschinenfabrik Reinhausen – CHLB Đức ủy quyền cung cấp sản phẩm OLTC và giải pháp giám sát, số hóa máy biến áp tại Việt Nam.
Đây là lĩnh vực đòi hỏi nguồn lực tài chính không nhỏ. Doanh nghiệp phải chủ động nhập khẩu, dự trữ thiết bị và thực hiện những hợp đồng có thời gian thanh toán tương đối dài.
Với một DNNVV, dòng tiền vì thế có thể chịu sức ép ngay cả khi hoạt động kinh doanh đang được mở rộng.
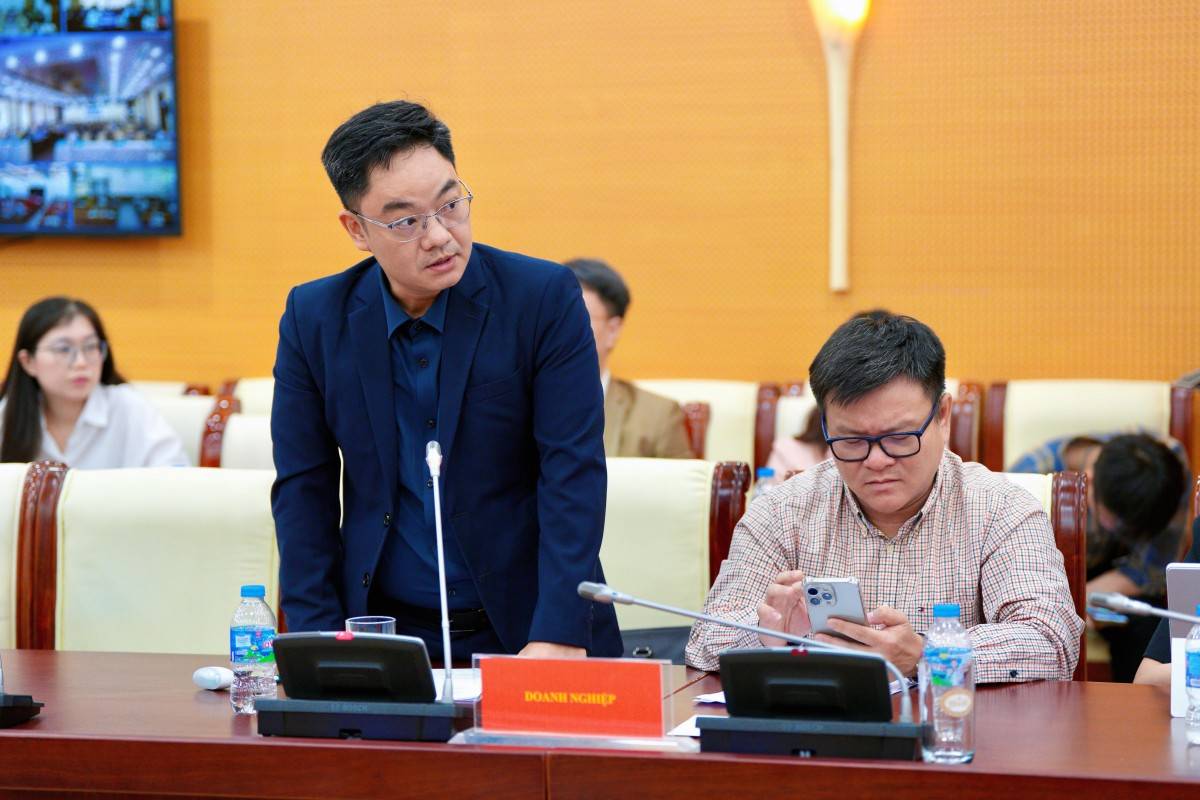 |
| Ông Phạm Quang Huy - Phó Giám đốc Công ty Cổ phần GSES. |
Trao đổi tại hội nghị, ông Phạm Quang Huy - Phó Giám đốc Công ty Cổ phần GSES - thẳng thắn cho rằng khó khăn lớn không hẳn nằm ở việc doanh nghiệp không có nhu cầu vay, mà ở câu hỏi ngân hàng có thể đánh giá và cấp tín dụng dựa nhiều hơn vào năng lực kinh doanh và dòng tiền thực tế hay không, trong bối cảnh DNNVV thường hạn chế về tài sản bảo đảm và quy mô tài chính.
Đối với GSES, nhu cầu vốn lưu động đặc biệt quan trọng khi doanh nghiệp phải chủ động nhập khẩu, dự trữ thiết bị và thực hiện những hợp đồng có thời gian thanh toán tương đối dài.
Từ thực tế này, doanh nghiệp mong muốn tiếp tục có những cơ chế đơn giản hóa thủ tục, đa dạng hóa hình thức bảo đảm và tăng cường cho vay dựa trên dòng tiền, hợp đồng và phương án kinh doanh khả thi.
Khi dữ liệu trở thành “tài sản” của doanh nghiệp
Theo ông Phạm Quang Huy, một trong những giải pháp quan trọng là hoàn thiện và kết nối cơ sở dữ liệu về doanh nghiệp, thuế, hóa đơn điện tử và các dữ liệu liên quan.
Khi những dữ liệu này được kết nối trong khuôn khổ pháp luật, ngân hàng có thêm cơ sở đánh giá dòng tiền và năng lực thực tế của doanh nghiệp. Khi đó, quyết định tín dụng có thể giảm dần sự phụ thuộc vào tài sản thế chấp truyền thống.
Đây cũng là hướng được ông Đỗ Văn Vẻ đề cập khi kiến nghị các tổ chức tín dụng tiếp tục ứng dụng mạnh hơn công nghệ và dữ liệu để đánh giá doanh nghiệp toàn diện.
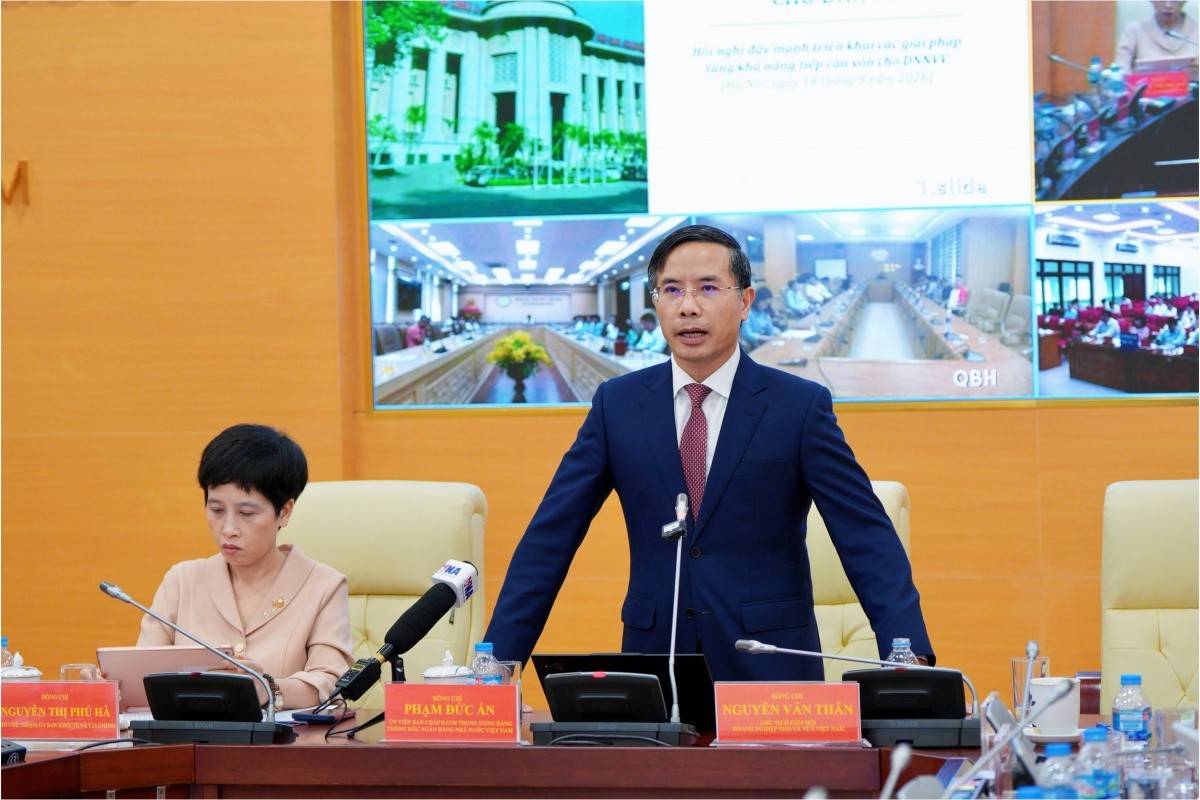 |
| Phát biểu kết luận Hội nghị Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa, Thống đốc NHNN Phạm Đức Ấn khẳng định, trong bối cảnh đất nước đang quyết tâm thực hiện mục tiêu tăng trưởng 2 con số, DNNVV sẽ tiếp tục là một lực lượng quan trọng của nền kinh tế. Ngành Ngân hàng sẽ tiếp tục đồng hành, tạo điều kiện về vốn, sản phẩm, dịch vụ ngân hàng phù hợp trong phạm vi khả năng và quy định pháp luật. |
Theo đó, doanh nghiệp sản xuất, doanh nghiệp xuất khẩu, doanh nghiệp công nghiệp hỗ trợ hay doanh nghiệp đang đầu tư chuyển đổi số, chuyển đổi xanh có chu kỳ kinh doanh và nhu cầu vốn rất khác nhau. Vì vậy, tín dụng cũng cần được thiết kế sát hơn với từng nhóm nhu cầu.
Các hình thức như tín dụng dựa trên dòng tiền, tài trợ đơn hàng, khoản phải thu và chuỗi cung ứng có thể mở thêm lựa chọn cho doanh nghiệp bên cạnh khoản vay truyền thống.
Vốn phải đi cùng thị trường
Một điểm chung trong ý kiến của ông Đỗ Văn Vẻ và ông Phạm Quang Huy là không nên nhìn câu chuyện tiếp cận vốn một cách tách rời.
Doanh nghiệp muốn vay được vốn cần có thị trường, dòng tiền và năng lực quản trị. Ngược lại, khi có thêm vốn phù hợp, doanh nghiệp mới có điều kiện mở rộng sản xuất, thực hiện đơn hàng, đầu tư công nghệ và tham gia sâu hơn vào chuỗi cung ứng.
Từ phía Hiệp hội Doanh nghiệp tỉnh Hưng Yên, ông Đỗ Văn Vẻ đề xuất tăng hiệu quả của Quỹ bảo lãnh tín dụng cho DNNVV, Quỹ Phát triển DNNVV và các công cụ hỗ trợ phù hợp, qua đó tạo cơ chế chia sẻ rủi ro giữa Nhà nước, ngân hàng và doanh nghiệp.
Trong khi đó, ông Phạm Quang Huy kỳ vọng Hiệp hội DNNVV Việt Nam, Hiệp hội các địa phương tiếp tục làm cầu nối giữa doanh nghiệp với tổ chức tín dụng, hỗ trợ hội viên tiếp cận các chương trình vốn, quỹ hỗ trợ và kết nối với doanh nghiệp lớn để mở rộng thị trường, tham gia sâu hơn vào chuỗi cung ứng.
Từ góc nhìn này, hỗ trợ DNNVV tiếp cận vốn không còn đơn thuần là giúp doanh nghiệp vay được tiền. Điều quan trọng hơn là tạo ra một môi trường trong đó doanh nghiệp có thị trường, dữ liệu tài chính minh bạch, dòng tiền có thể kiểm chứng và năng lực sử dụng vốn hiệu quả.
Khi cách đánh giá tín dụng dịch chuyển theo hướng đó, những doanh nghiệp có khả năng tạo ra giá trị nhưng chưa sở hữu nhiều tài sản cố định sẽ có thêm cơ hội tiếp cận nguồn lực để lớn lên.
Đó cũng là cách để dòng vốn ngân hàng đi gần hơn với hoạt động sản xuất kinh doanh thực tế và trở thành động lực cho khu vực DNNVV phát triển bền vững.