Thứ sáu 18/09/2026 17:08
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Hàng Việt Nam đang đứng trước những môi trường xuất khẩu xuất hiện nhiều biến động hơn. Khi các thị trường nhập khẩu đồng thời sử dụng nhiều công cụ để bảo vệ sản xuất trong nước, việc phát sinh những rào cản đối với hàng hóa là lẽ đương nhiên. Từ thép cán phẳng phủ polyme tại EAEU đến cá tra tại Hoa Kỳ, các vụ việc gần đây cho thấy doanh nghiệp không chỉ đối mặt với một mức thuế đơn lẻ mà có thể phải xử lý nhiều tầng rủi ro cùng lúc.
Từ thép đến cá tra, rào cản xuất khẩu dày lên
Ngày 7/9/2026, EAEU khởi xướng điều tra tự vệ SG-15 đối với thép cán phẳng có phủ polyme nhập khẩu, sau đơn kiện của Magnitogorsk Iron and Steel Works, MMK-Lysvensky và Severstal. Sản phẩm thuộc diện điều tra là thép cán phẳng có nền kim loại dày trên 0,2 mm nhưng không quá 2 mm, rộng trên 50 mm và phủ polyme, thuộc 4 mã hàng của EAEU.
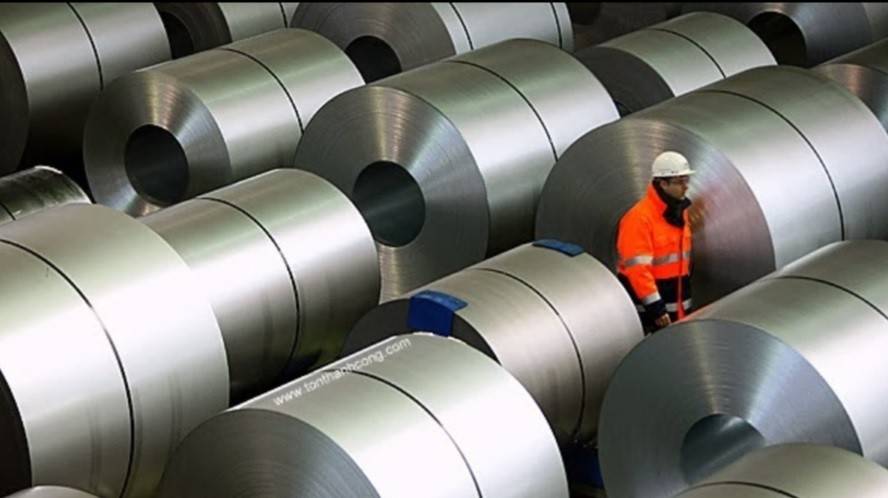 |
| Nhà chức trách tại Liên minh Kinh tế Á - Âu (EAEU) vừa khởi xướng điều tra tự vệ đối với thép cán phẳng phủ polyme nhập khẩu, doanh nghiệp Việt Nam cần lưu ý phối hợp điều tra. |
Theo thông tin được cơ quan điều tra xem xét, lượng nhập khẩu sản phẩm này vào EAEU tăng 88% trong năm 2024, dù giảm 15% trong năm 2025. Tính cả giai đoạn 2023-2025, lượng nhập khẩu vẫn tăng 60% và quý I/2026 tiếp tục tăng 18%.
Đáng chú ý, đây mới là vụ điều tra, chưa phải kết luận cuối cùng về thiệt hại hay quan hệ nhân quả. Tuy nhiên, doanh nghiệp Việt Nam xuất khẩu mặt hàng thuộc phạm vi vụ việc đã có một yêu cầu rất cụ thể: đăng ký tham gia trong vòng 25 ngày kể từ ngày khởi xướng, có thể yêu cầu điều trần công khai trong 45 ngày và gửi ý kiến, thông tin trong 60 ngày.
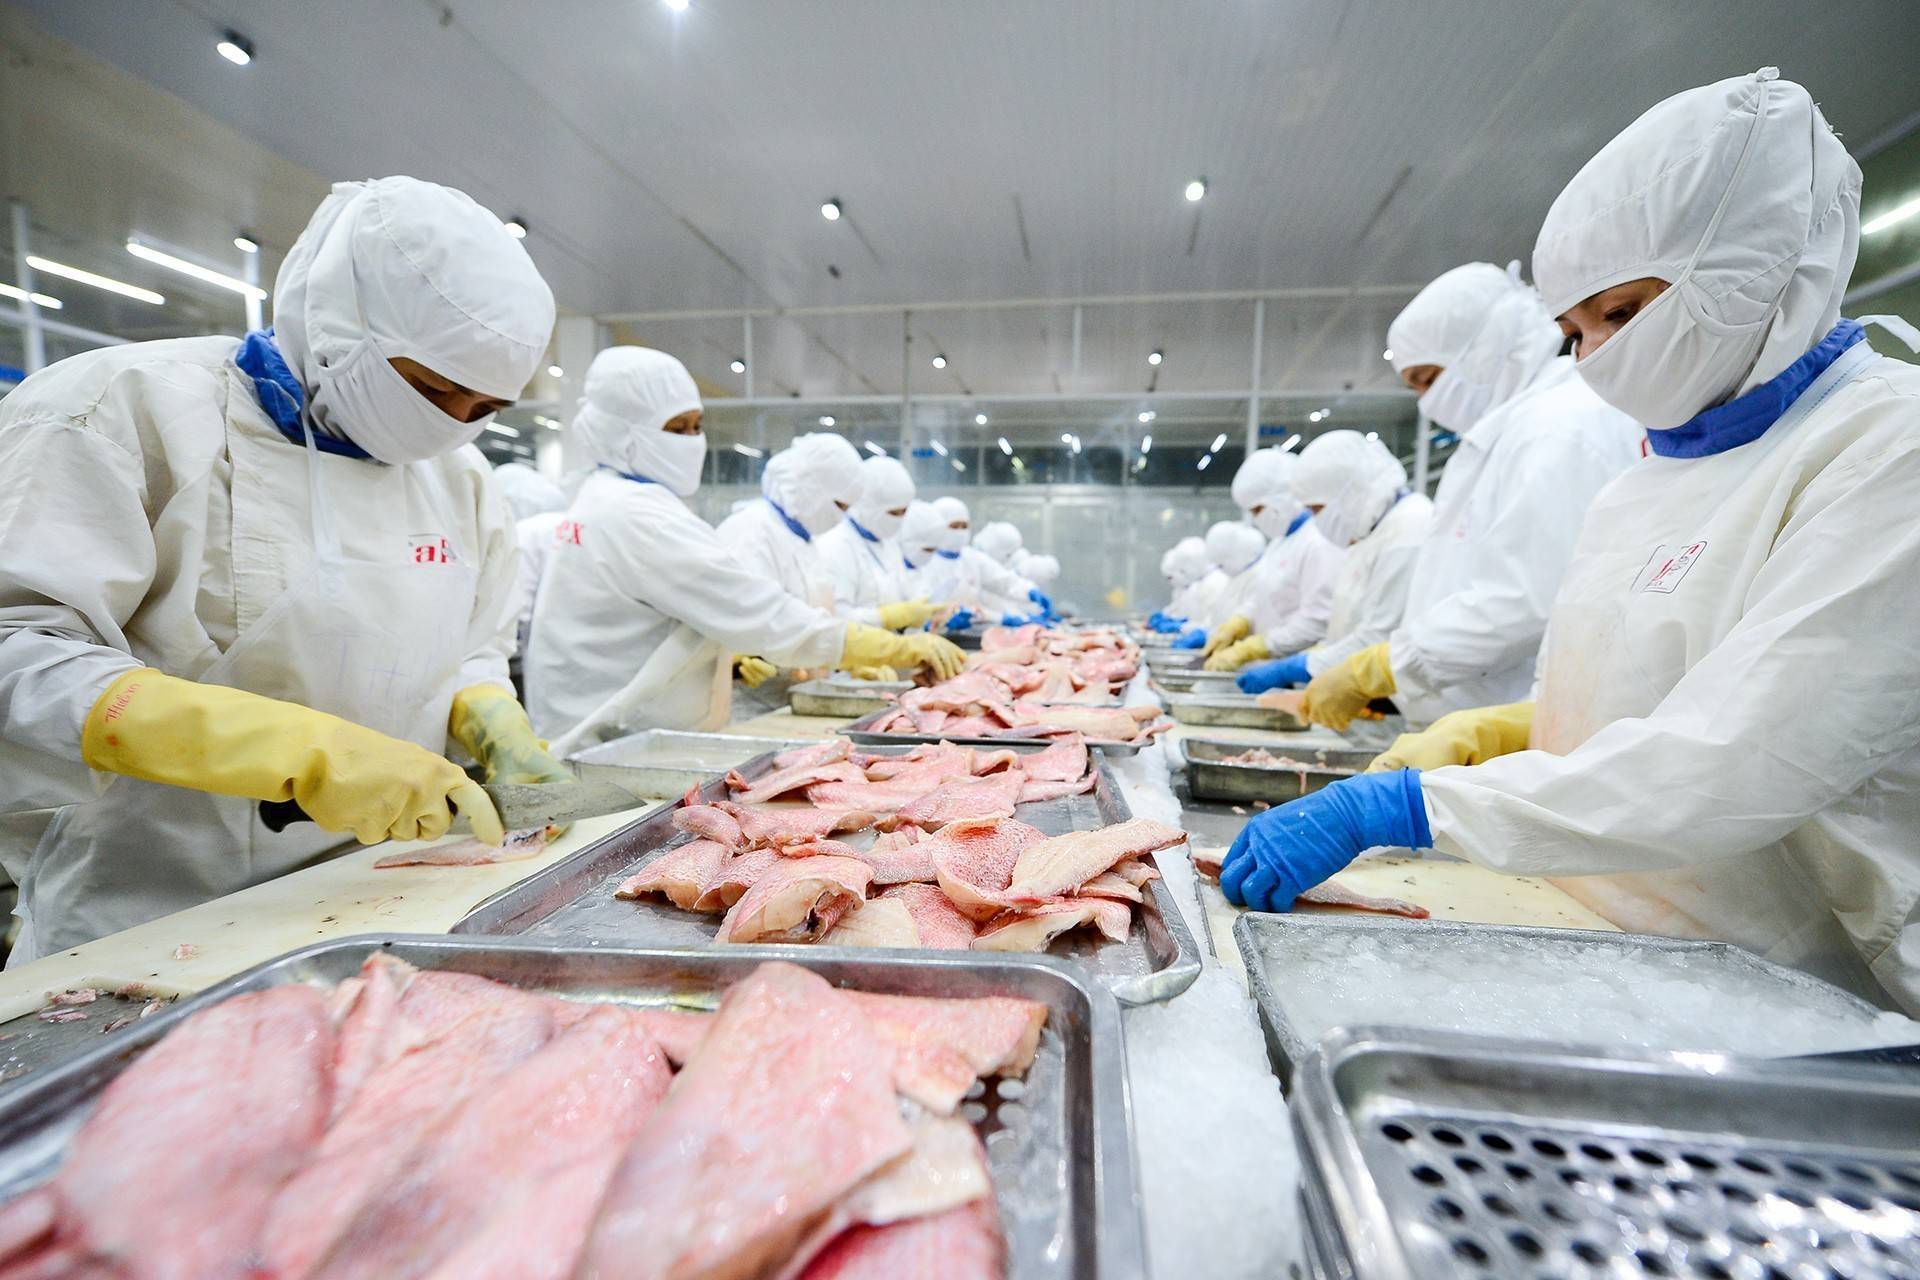
Với cá tra, áp lực tại Hoa Kỳ lại đến từ nhiều hướng cùng lúc. Theo VASEP, 8 tháng đầu năm 2026, xuất khẩu cá tra Việt Nam sang Hoa Kỳ giảm gần 14%, riêng tháng 8 giảm trên 50%. Trong khi đó, từ ngày 24/7, hàng hóa Việt Nam thuộc phạm vi áp dụng phải chịu mức thuế bổ sung 12,5% theo cơ chế được triển khai sau điều tra theo Mục 301, bên cạnh các nghĩa vụ thuế hiện hành. Bộ Công Thương cũng xác nhận hàng hóa có xuất xứ Việt Nam thuộc nhóm áp dụng mức 12,5%, trừ các sản phẩm được miễn theo phụ lục.
Riêng cá tra, kết quả cuối cùng của kỳ rà soát hành chính lần thứ 21 về thuế chống bán phá giá công bố tháng 8/2026 tiếp tục tạo thêm áp lực. Mức thuế được xác định là 1 USD/kg với Biển Đông, 0,38 USD/kg với NTSF và 0,84 USD/kg với Công ty Cổ phần Xuất nhập khẩu Thủy sản Cần Thơ và Nam Việt; mức áp dụng cho thực thể Việt Nam là 2,39 USD/kg.
Không chỉ thuế, sức mua cũng trở thành biến số
Khó khăn của cá tra tại Hoa Kỳ không dừng ở thuế. USDA trong tháng 7/2026 đã công bố chương trình mua cá da trơn nuôi trong nước để phân phối cho các chương trình hỗ trợ thực phẩm và dinh dưỡng. Đây là một kênh hỗ trợ đầu ra cho sản xuất nội địa Hoa Kỳ.
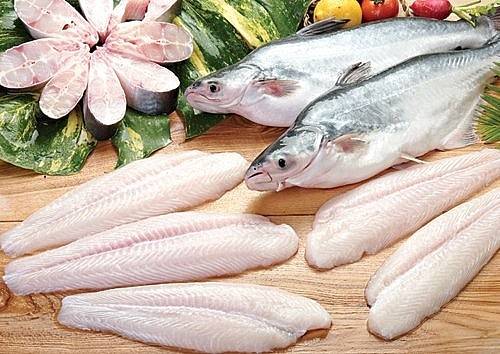 |
| Theo Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP), xuất khẩu cá tra Việt Nam 7 tháng đầu năm 2026 đạt khoảng 1,3 tỷ USD, tăng 10% so với cùng kỳ năm 2025. |
Cùng lúc, Dự luật S.4945 - Home Market Restoration Act of 2026 được trình tại Thượng viện Hoa Kỳ đề xuất hạn ngạch thuế quan đối với phi lê cá da trơn nhập khẩu. Theo dự luật, lượng cá da trơn có xuất xứ Việt Nam trong hạn ngạch được đề xuất là 84 triệu kg mỗi năm, với mức thuế 50%; phần vượt hạn ngạch có thể chịu thuế 200%. Tuy nhiên, đây mới là dự luật, chưa phải quy định có hiệu lực.
Trong bối cảnh sức mua thủy sản tại Hoa Kỳ suy yếu, khả năng chuyển toàn bộ chi phí thuế sang người mua cũng bị hạn chế. Khi nhà nhập khẩu và nhà bán lẻ phải cân đối tồn kho, giá bán và sức mua, phần chi phí phát sinh có thể quay trở lại chuỗi cung ứng và gây sức ép lên giá mua đối với doanh nghiệp xuất khẩu.
Xuất khẩu cần chuyển từ ứng phó sang quản trị rủi ro
Điểm đáng chú ý từ hai trường hợp trên là rủi ro thị trường có thể xuất hiện trước khi một biện pháp thương mại chính thức có hiệu lực. Với thép, doanh nghiệp cần theo dõi ngay từ giai đoạn điều tra để kịp đăng ký tư cách bên liên quan, tiếp cận hồ sơ và cung cấp dữ liệu. Với cá tra, doanh nghiệp phải đồng thời theo dõi thuế, các kỳ rà soát chống bán phá giá, chính sách hỗ trợ sản xuất nội địa và những đề xuất lập pháp mới.
Đây cũng là lý do yêu cầu về truy xuất nguồn gốc và minh bạch chuỗi cung ứng ngày càng quan trọng. Bộ Công Thương khuyến nghị doanh nghiệp lập bản đồ chuỗi cung ứng, lưu giữ hồ sơ nguồn gốc nguyên liệu, phân loại rủi ro nhà cung cấp và chuẩn hóa dữ liệu để có thể phản ứng nhanh khi cơ quan quản lý hoặc đối tác nhập khẩu yêu cầu xác minh.
Với hàng Việt, mở rộng thị trường vì thế không chỉ là tìm thêm khách hàng. Doanh nghiệp phải tính cả rủi ro phòng vệ thương mại, cấu trúc thuế, quy tắc xuất xứ, yêu cầu truy xuất và sức mua ngay trong chiến lược thị trường. Khi các rào cản ngày càng đa tầng, khả năng nhận diện và xử lý rủi ro sớm sẽ quyết định đáng kể chi phí và khả năng duy trì đơn hàng tại thị trường ngoài nước.