Thứ năm 19/11/2026 15:04
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Cục Thuế (Bộ Tài chính) vừa ban hành Công văn số 8743/CT-PC ngày 16/11/2026, yêu cầu tăng cường trách nhiệm của Cơ quan Thuế và công chức thuế trong thi hành công vụ. Chỉ đạo nhấn mạnh việc xử lý nghiêm những trường hợp chậm giải quyết hồ sơ của người dân, doanh nghiệp, đồng thời làm rõ trách nhiệm bồi thường khi hành vi trái pháp luật gây thiệt hại cho người nộp thuế.
Hồ sơ hợp lệ bị chậm xử lý phải xác định rõ trách nhiệm
Theo Cục Thuế, thủ trưởng Cơ quan Thuế các cấp phải chỉ đạo công chức thực hiện đúng quy định trong tiếp nhận, xử lý hồ sơ, không để xảy ra tình trạng chậm trễ, gây bức xúc cho người nộp thuế và ảnh hưởng đến uy tín cơ quan quản lý.
 |
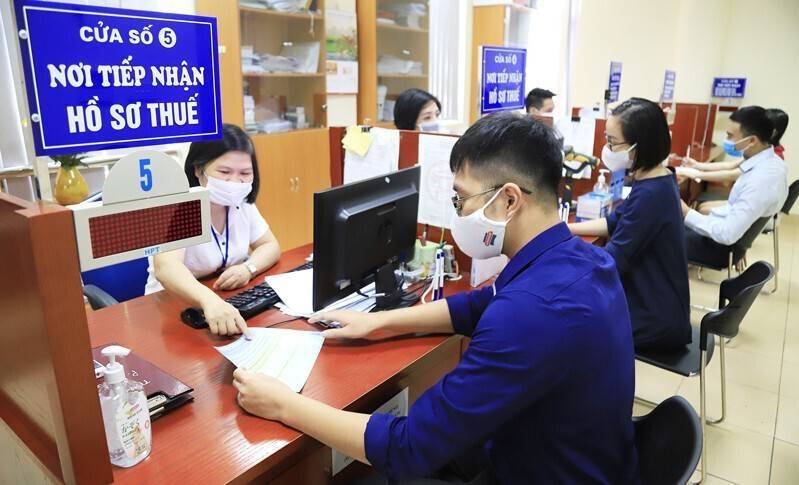
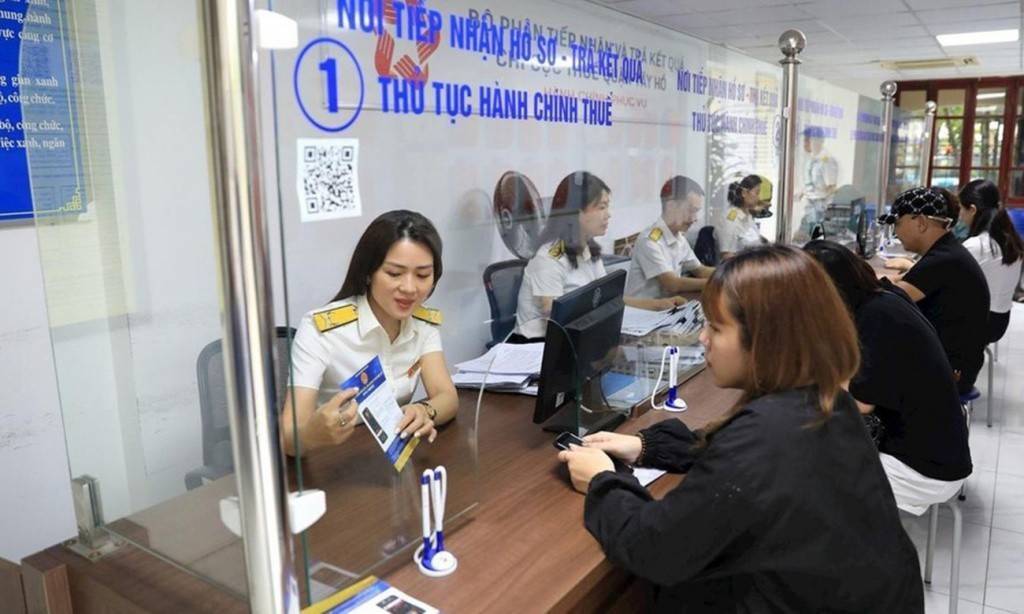
| Cục Thuế yêu cầu kiên quyết xử lý trách nhiệm công chức thuế khi tiếp nhận đầy đủ hồ sơ đúng quy định nhưng không giải quyết hoặc giải quyết chậm - Ảnh minh họa. |
Đặc biệt, khi người dân, doanh nghiệp đã nộp đầy đủ hồ sơ theo quy định nhưng công chức thuế không xử lý hoặc giải quyết chậm, Cơ quan Thuế phải kiên quyết xem xét trách nhiệm cá nhân có liên quan.
Cục Thuế nhấn mạnh nguyên tắc “lỗi của ai, người đó chịu”. Nếu nguyên nhân chậm trễ thuộc về công chức thuế, người đó phải chịu trách nhiệm theo quy định, bảo đảm nguyên tắc bình đẳng trước pháp luật.
Yêu cầu này nhằm tăng cường kỷ luật công vụ, hạn chế tình trạng hồ sơ tồn đọng kéo dài, ảnh hưởng đến hoạt động sản xuất, kinh doanh và quyền lợi hợp pháp của người nộp thuế.
Công chức có lỗi gây thiệt hại có thể phải hoàn trả tiền bồi thường
Một nội dung đáng chú ý tại Công văn 8743/CT-PC là việc làm rõ trách nhiệm bồi thường thiệt hại do hành vi trái pháp luật của người thi hành công vụ gây ra.
Theo Điều 598 Bộ luật Dân sự năm 2015, Nhà nước có trách nhiệm bồi thường thiệt hại do người thi hành công vụ gây ra theo quy định của Luật Trách nhiệm bồi thường của Nhà nước.
Trong lĩnh vực quản lý thuế, Luật Trách nhiệm bồi thường của Nhà nước năm 2017 quy định các trường hợp có thể phát sinh trách nhiệm bồi thường, bao gồm quyết định xử phạt vi phạm hành chính trái pháp luật, áp dụng biện pháp cưỡng chế trái pháp luật hoặc thực hiện việc áp dụng, truy thu, hoàn thuế trái pháp luật.
Đáng chú ý, công chức thuế có lỗi gây thiệt hại phải hoàn trả cho ngân sách Nhà nước một phần hoặc toàn bộ số tiền Nhà nước đã bồi thường, tùy theo mức độ lỗi và quy định pháp luật.
Tuy nhiên, không phải mọi trường hợp chậm giải quyết hồ sơ đều đương nhiên làm phát sinh nghĩa vụ bồi thường. Việc xác định trách nhiệm phải căn cứ vào hành vi vi phạm, thiệt hại thực tế và các điều kiện pháp luật quy định.
Ngoài trách nhiệm hoàn trả, công chức vi phạm còn có thể bị xử lý kỷ luật theo Luật Cán bộ, công chức năm 2025, tùy tính chất và mức độ vi phạm.
Bảo đảm quyền lợi người nộp thuế, nâng cao kỷ luật công vụ
Việc Cục Thuế yêu cầu xác định trách nhiệm cá nhân trong xử lý hồ sơ có ý nghĩa trực tiếp đối với cộng đồng doanh nghiệp, nhất là những trường hợp thủ tục thuế kéo dài làm ảnh hưởng đến dòng tiền, kế hoạch tài chính và hoạt động kinh doanh.
Đối với người nộp thuế, khi hồ sơ đã đầy đủ nhưng không được giải quyết đúng thời hạn, cần lưu giữ chứng từ tiếp nhận, thông báo xử lý và các tài liệu liên quan để làm căn cứ phản ánh, khiếu nại theo quy định.
Cục Thuế yêu cầu các đơn vị phổ biến, quán triệt quy định về trách nhiệm công vụ đến toàn thể công chức, bảo đảm việc thực thi nhiệm vụ đúng pháp luật, đồng thời bảo vệ quyền và lợi ích hợp pháp của người dân, doanh nghiệp.
Chỉ đạo lần này tiếp tục đặt ra yêu cầu nâng cao trách nhiệm giải quyết thủ tục hành chính thuế, trong đó trách nhiệm cá nhân phải được xác định rõ khi phát sinh sai sót, chậm trễ do lỗi của công chức, thay vì để người nộp thuế phải gánh chịu những hệ quả không đáng có.