Thứ sáu 02/10/2026 16:29
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Với cá nhân nước ngoài cư trú tại Việt Nam, trực tiếp khai thuế TNCN đối với tiền lương, tiền công do tổ chức ở nước ngoài chi trả, việc chuyển cơ quan thuế quản lý từ ngày 1/7/2026 có thể làm phát sinh yêu cầu xử lý lại hồ sơ đã nộp. Quy định chuyển tiếp của Thông tư 89/2026/TT-BTC và dữ liệu tiếp nhận trên hệ thống thuế là những căn cứ quan trọng để xác định nghĩa vụ của người nộp thuế.

Một tình huống được Bộ Tài chính tiếp nhận và trả lời, hướng dẫn thực hiện cho thấy vướng mắc trong giai đoạn chuyển tiếp khi Thông tư 89/2026/TT-BTC có hiệu lực từ ngày 1/7/2026. Người nộp thuế đã nộp tờ khai TNCN quý II/2026 đúng hạn, hệ thống thuế điện tử đã ghi nhận tiếp nhận và số thuế phát sinh cũng được nộp đầy đủ, nhưng sau đó được hướng dẫn thay đổi cơ quan thuế quản lý về nơi cư trú.

Kỳ tính thuế trước 1/7/2026 vẫn dùng mẫu cũ

Thông tư 89/2026/TT-BTC có hiệu lực từ ngày 1/7/2026 và quy định lại một số nội dung về khai thuế TNCN, trong đó có trường hợp cá nhân cư trú nhận tiền lương, tiền công từ tổ chức, cá nhân trả thu nhập ở nước ngoài và trực tiếp khai thuế với Cơ quan Thuế.
Cá nhân nước ngoài là cá nhân cư trú tại Việt Nam, có thu nhập từ tiền lương, tiền công do tổ chức ở nước ngoài chi trả và thuộc trường hợp trực tiếp khai thuế TNCN tại Việt Nam. - Ảnh minh họa: https://baochinhphu.vn

Tuy nhiên, quy định chuyển tiếp tại khoản 1 Điều 100 Thông tư 89/2026/TT-BTC xác định đối với hồ sơ khai thuế có kỳ tính thuế trước ngày 1/7/2026, người nộp thuế thực hiện theo mẫu biểu đã áp dụng trước thời điểm Thông tư có hiệu lực.

Điều này có ý nghĩa trực tiếp với Tờ khai 02/KK-TNCN quý II/2026. Đây là kỳ tính thuế kết thúc trước ngày 1/7/2026, vì vậy về mẫu biểu, người nộp thuế vẫn thực hiện theo quy định áp dụng trước thời điểm Thông tư 89 có hiệu lực.

Nói cách khác, việc Thông tư mới có hiệu lực từ ngày 1/7/2026 không đồng nghĩa tất cả hồ sơ của các kỳ tính thuế trước thời điểm này phải chuyển sang mẫu mới.

Cơ quan Thuế tiếp nhận thay đổi từ ngày 1/7

Vấn đề nằm ở cơ quan thuế tiếp nhận và xử lý hồ sơ.

Theo điểm c.1.2 và c.3.1.2 khoản 1 Điều 22 Thông tư 89/2026/TT-BTC, cá nhân cư trú có thu nhập từ tiền lương, tiền công do tổ chức, cá nhân trả từ nước ngoài thuộc trường hợp trực tiếp khai thuế theo quý; Cơ quan Thuế quản lý trực tiếp nơi cá nhân cư trú là nơi tiếp nhận, xử lý hồ sơ.

Trong khi đó, thời hạn khai thuế đối với loại thuế khai theo quý được quy định tại khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP, theo đó thời hạn nộp hồ sơ chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.

Chính sự thay đổi về đầu mối quản lý từ ngày 1/7/2026 đã dẫn đến tình huống một cá nhân đã hoàn thành việc nộp tờ khai quý II/2026 theo quy định trước đó nhưng sau thời điểm này được yêu cầu thay đổi Cơ quan Thuế quản lý.

Đã có thông báo tiếp nhận thì thời điểm nộp được xác định thế nào?

Đây là điểm người nộp thuế cần đặc biệt lưu ý.

Thông tư 89/2026/TT-BTC quy định thời điểm xác nhận người nộp thuế nộp hồ sơ điện tử là ngày Hệ thống thông tin quản lý thuế tiếp nhận đầy đủ hồ sơ hợp lệ và được ghi trên Thông báo tiếp nhận hồ sơ thuế điện tử. Cơ quan Thuế căn cứ thời điểm này để xác định thời gian nộp hồ sơ và tính thời gian chậm nộp hồ sơ thuế.

Như vậy, Thông báo tiếp nhận không chỉ có ý nghĩa xác nhận hệ thống đã nhận hồ sơ. Đây còn là một căn cứ quan trọng khi xác định thời điểm thực hiện nghĩa vụ khai thuế.

Với trường hợp đã nộp tờ khai quý II/2026 đúng hạn và hệ thống đã phát hành Thông báo tiếp nhận, việc xử lý tiếp theo không nên chỉ căn cứ vào ngày người nộp thuế thực hiện lại thao tác trên hệ thống.

Có phải nộp lại tờ khai quý II/2026?

Hướng dẫn của Cơ quan Thuế trong tình huống này không đặt ra một nguyên tắc rằng mọi cá nhân đã nộp Tờ khai 02/KK-TNCN quý II/2026 đều phải nộp lại.

Trường hợp người nộp thuế đã nộp hồ sơ sau ngày 1/7/2026 tại cơ quan thuế khác với Cơ quan Thuế quản lý trực tiếp nơi cá nhân cư trú, người nộp thuế được hướng dẫn thực hiện theo yêu cầu của Cơ quan Thuế để hồ sơ được chuyển đến hoặc được nộp tại Cơ quan Thuế có thẩm quyền.

Điểm quan trọng là việc xác định thời điểm hoàn thành nghĩa vụ nộp hồ sơ và xử lý hồ sơ phải căn cứ vào hồ sơ thực tế, Thông báo tiếp nhận, Thông báo chấp nhận hồ sơ k

4 nội dung cần ghi nhớ

1. Kỳ tính thuế: Tờ khai 02/KK-TNCN quý II/2026 là hồ sơ có kỳ tính thuế trước ngày 1/7/2026, nên áp dụng mẫu biểu theo quy định trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực.

2. Nơi tiếp nhận từ 1/7/2026: Cá nhân cư trú có thu nhập tiền lương, tiền công do tổ chức, cá nhân ở nước ngoài chi trả thuộc trường hợp trực tiếp khai thuế thì cơ quan thuế quản lý trực tiếp nơi cư trú là nơi tiếp nhận, xử lý hồ sơ.

3. Thời điểm nộp hồ sơ điện tử: Được xác định theo thời điểm Hệ thống thông tin quản lý thuế tiếp nhận đầy đủ hồ sơ hợp lệ và ghi nhận trên Thông báo tiếp nhận.

4. Trường hợp phải xử lý lại hồ sơ: Cần căn cứ hồ sơ thực tế, Thông báo tiếp nhận, Thông báo chấp nhận hồ sơ và quá trình xử lý trên hệ thống để xác định thời điểm hoàn thành nghĩa vụ, thay vì chỉ căn cứ ngày nộp lại.

Do đó, trong trường hợp Cơ quan Thuế yêu cầu thực hiện Mẫu 08-MST để thay đổi Cơ quan Thuế quản lý và nộp lại hồ sơ, người nộp thuế nên thực hiện theo hướng dẫn của cơ quan có thẩm quyền, đồng thời lưu giữ đầy đủ hồ sơ đã nộp trước đó, Thông báo tiếp nhận và chứng từ nộp thuế.

Không nên mặc nhiên xem việc nộp lại là nộp chậm

Một vấn đề khác được đặt ra là nếu người nộp thuế phải thực hiện lại tờ khai sau khi thời hạn khai thuế đã kết thúc thì có bị tính là chậm nộp hay không.

Quy định hiện hành về giao dịch thuế điện tử cho thấy thời điểm hệ thống tiếp nhận đầy đủ hồ sơ hợp lệ là căn cứ xác định thời gian nộp hồ sơ và tính thời gian chậm nộp.

Vì vậy, trong tình huống hồ sơ ban đầu đã được hệ thống tiếp nhận đúng thời hạn, sau đó người nộp thuế thực hiện điều chỉnh hoặc nộp lại theo yêu cầu của Cơ quan Thuế do thay đổi cơ quan quản lý, không nên chỉ nhìn vào ngày thao tác lại để kết luận người nộp thuế chậm nộp hồ sơ.

Theo hướng dẫn được Cơ quan Thuế đưa ra cho tình huống này, thời điểm hoàn thành nghĩa vụ và việc xử lý hồ sơ phải được xác định trên cơ sở hồ sơ thực tế cùng dữ liệu tiếp nhận, xử lý trên hệ thống thuế.

Đối với cá nhân nước ngoài trực tiếp khai thuế TNCN tại Việt Nam, đây cũng là lý do cần đặc biệt lưu lại Thông báo tiếp nhận hồ sơ điện tử, chứng từ nộp thuế và các thông báo của Cơ quan Thuế trong giai đoạn chuyển tiếp.

Việc thay đổi Cơ quan Thuế quản lý không đồng nghĩa tự động làm mất giá trị của quá trình khai, nộp thuế đã được thực hiện trước đó. Căn cứ cuối cùng để xác định tình trạng hồ sơ vẫn phải dựa trên hồ sơ thực tế và dữ liệu được hệ thống thuế ghi nhận.
Tin bài khác
Dự thảo mới: Nhà đầu tư nước ngoài có thể góp vốn, quản lý và vận hành chợ

Dự thảo mới: Nhà đầu tư nước ngoài có thể góp vốn, quản lý và vận hành chợ

Bộ Công Thương đề xuất cho phép nhà đầu tư nước ngoài tham gia góp vốn, quản lý và vận hành hạ tầng chợ thông qua liên doanh với doanh nghiệp Việt Nam, với tỷ lệ góp vốn tối đa 49% vốn điều lệ.
Từ đơn vị sự nghiệp công lập sang doanh nghiệp: Những tiêu chí mới cần lưu ý

Từ đơn vị sự nghiệp công lập sang doanh nghiệp: Những tiêu chí mới cần lưu ý

Chính phủ vừa ban hành Nghị định số 373/2026/NĐ-CP ngày 30/9/2026, quy định việc chuyển đơn vị sự nghiệp công lập thành doanh nghiệp. Quy định mới xác lập rõ đối tượng, nguyên tắc, tiêu chí và hình thức chuyển đổi, trong đó đặt điều kiện quan trọng về khả năng tự bảo đảm chi thường xuyên của đơn vị trong 2 năm gần nhất.
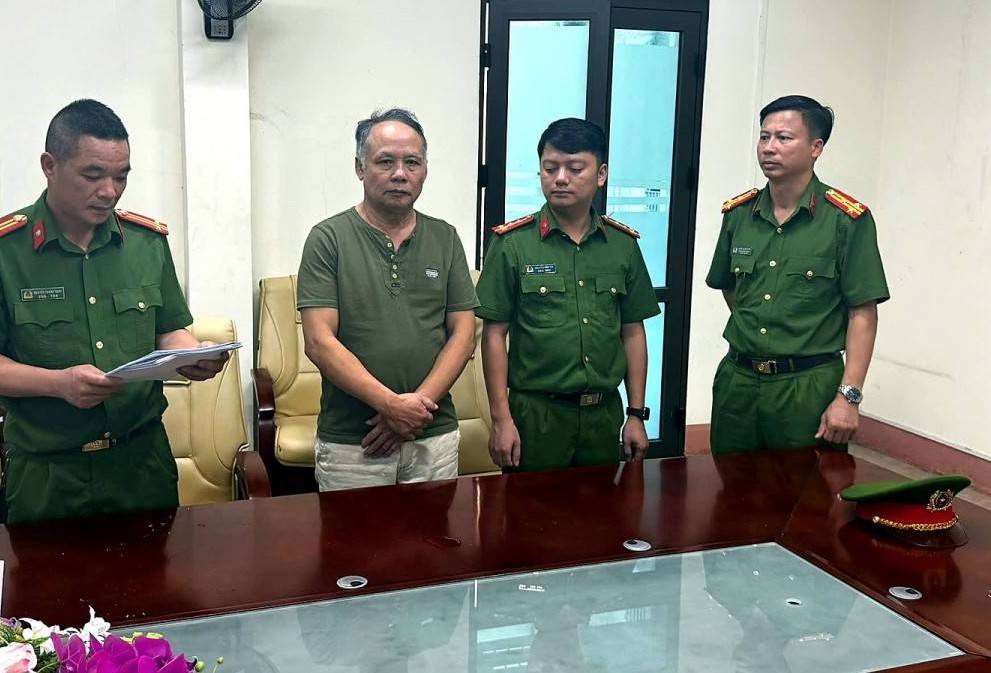
Bốn cựu công chức thuế bị khởi tố, bài toán minh bạch trong thực thi thuế

Bốn cựu công chức thuế bị khởi tố, bài toán minh bạch trong thực thi thuế

Từ một vụ sai phạm xảy ra năm 2020 tại Cửa khẩu đường bộ số II Kim Thành, Cơ quan Cảnh sát điều tra Công an tỉnh Lào Cai đã lần lượt khởi tố 4 cựu công chức thuế trong năm 2026. Diễn biến này cùng một vụ án tại Cần Thơ cho thấy yêu cầu minh bạch, kiểm soát quyền lực và chuẩn hóa quan hệ giữa Cơ quan Thuế với doanh nghiệp đang được đặt ra rất thực tế.
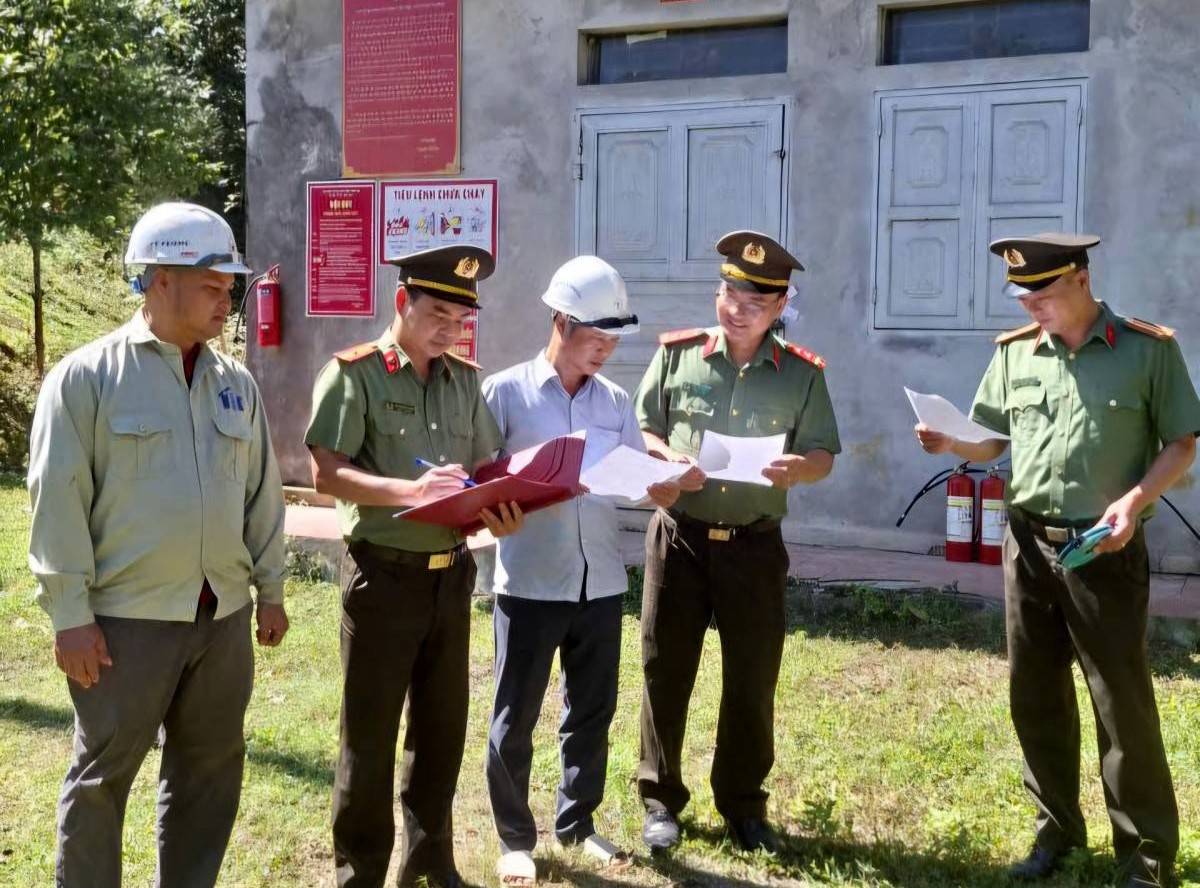
Phú Thọ tăng cường kiểm tra doanh nghiệp sử dụng vật liệu nổ công nghiệp

Phú Thọ tăng cường kiểm tra doanh nghiệp sử dụng vật liệu nổ công nghiệp

Thanh tra Công an tỉnh Phú Thọ tăng cường kiểm tra việc chấp hành pháp luật về quản lý, sử dụng vật liệu nổ công nghiệp, chủ động phòng ngừa nguy cơ mất an toàn.
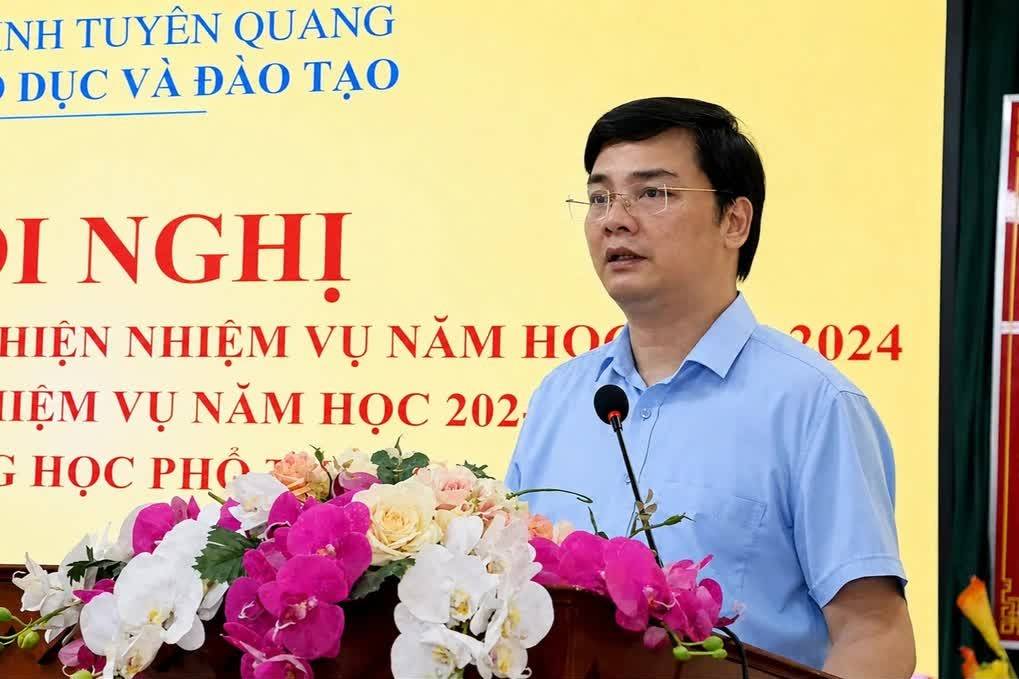
Tuyên Quang: Khởi tố Giám đốc Sở Giáo dục và Đào tạo Vũ Đình Hưng

Tuyên Quang: Khởi tố Giám đốc Sở Giáo dục và Đào tạo Vũ Đình Hưng

Liên quan vụ án xảy ra tại điểm thi Trường THPT Chuyên Tuyên Quang trong kỳ thi tốt nghiệp THPT năm 2026, Cơ quan An ninh điều tra Bộ Công an đã khởi tố ông Vũ Đình Hưng, Giám đốc Sở Giáo dục và Đào tạo tỉnh Tuyên Quang. Tổng số bị can trong vụ án được nâng lên 41 người.
Đề xuất một đầu mối quản lý an toàn thực phẩm từ Trung ương đến địa phương

Đề xuất một đầu mối quản lý an toàn thực phẩm từ Trung ương đến địa phương

Dự thảo Luật An toàn thực phẩm (sửa đổi) đề xuất Bộ Y tế là đầu mối quản lý nhà nước về an toàn thực phẩm ở Trung ương, UBND các cấp chịu trách nhiệm tại địa phương, đồng thời chuyển mạnh từ tiền kiểm sang hậu kiểm dựa trên mức độ rủi ro.
Phá đường dây "phù phép" phân bón ngoại giả, quy mô 159 tỷ đồng: Bài học đắt giá cho hệ thống đại lý kinh doanh

Phá đường dây "phù phép" phân bón ngoại giả, quy mô 159 tỷ đồng: Bài học đắt giá cho hệ thống đại lý kinh doanh

Việc triệt phá đường dây sản xuất, buôn bán hơn 24.000 tấn phân bón giả nhãn mác quốc tế trị giá gần 160 tỷ đồng không chỉ là chiến công lớn của Công an tỉnh Đắk Lắk, mà còn là hồi chuông cảnh báo khẩn cấp đối với hơn 200 doanh nghiệp, đại lý phân phối trong việc kiểm soát nguồn gốc hàng hóa và quản trị rủi ro pháp lý.
Phú Thọ: Khởi tố thêm 2 bị can trong vụ giữ lại 482 triệu đồng tiền ăn học sinh

Phú Thọ: Khởi tố thêm 2 bị can trong vụ giữ lại 482 triệu đồng tiền ăn học sinh

Công an tỉnh Phú Thọ khởi tố thêm 2 bị can trong vụ án tại Trường Phổ thông DTNT THCS và THPT Yên Lập, liên quan hơn 482 triệu đồng tiền ăn học sinh.
Vụ án Bạch Mai, Việt Đức: Có khắc phục hậu quả khiến tòa lùi thời điểm tuyên án

Vụ án Bạch Mai, Việt Đức: Có khắc phục hậu quả khiến tòa lùi thời điểm tuyên án

Ngay trước thời điểm tuyên án vụ án xảy ra tại hai dự án Bệnh viện Bạch Mai và Việt Đức cơ sở 2, 8/10 bị cáo đề nghị tiếp tục nộp tiền khắc phục hậu quả. HĐXX quyết định tạm dừng, phiên tòa phúc thẩm tiếp tục vào chiều 1/10.
Bờ Biển Vàng nợ thuế, Chủ tịch HĐQT bị tạm hoãn xuất cảnh

Bờ Biển Vàng nợ thuế, Chủ tịch HĐQT bị tạm hoãn xuất cảnh

Khoản nợ thuế của Tập đoàn Bờ Biển Vàng đã tăng từ hơn 8,2 tỷ đồng được công khai trước đó lên hơn 9,3 tỷ đồng. Doanh nghiệp này đang phát triển phân khu Limassol thuộc Khu nhà ở sinh thái An Điền, dự án có quy mô hơn 36,2 ha trong giai đoạn 1.
Hải Phòng: Xử phạt 2 cơ sở kinh doanh ăn uống vi phạm quy định an toàn thực phẩm

Hải Phòng: Xử phạt 2 cơ sở kinh doanh ăn uống vi phạm quy định an toàn thực phẩm

Hai cơ sở kinh doanh dịch vụ ăn uống tại phường Hòa Bình, thành phố Hải Phòng bị xử phạt hàng triệu đồng do vi phạm quy định về điều kiện an toàn thực phẩm.
Cục Hải quan công nhận mới, gia hạn chế độ ưu tiên cho 7 doanh nghiệp

Cục Hải quan công nhận mới, gia hạn chế độ ưu tiên cho 7 doanh nghiệp

Cục Hải quan vừa trao quyết định công nhận và gia hạn áp dụng chế độ doanh nghiệp ưu tiên cho 7 doanh nghiệp, trong đó có 3 doanh nghiệp được công nhận mới và 4 doanh nghiệp được gia hạn. Chương trình tiếp tục được định hướng gắn với quản lý rủi ro, chuyển đổi số và tạo thuận lợi cho hoạt động xuất nhập khẩu.
Hải quan xây dựng quy định mới về quản lý rủi ro

Hải quan xây dựng quy định mới về quản lý rủi ro

Trước yêu cầu quản lý ngày càng hiện đại, số hóa và dựa trên dữ liệu, Cục Hải quan đang nghiên cứu xây dựng Thông tư thay thế các quy định hiện hành về quản lý rủi ro, hướng tới phân bổ nguồn lực kiểm tra theo mức độ tuân thủ và nguy cơ vi phạm.
Luật Quảng cáo tiếp tục lên bàn nghị sự tại Hội nghị đại biểu Quốc hội chuyên trách

Luật Quảng cáo tiếp tục lên bàn nghị sự tại Hội nghị đại biểu Quốc hội chuyên trách

Dự án Luật sửa đổi, bổ sung một số điều của Luật Quảng cáo sẽ được các đại biểu Quốc hội hoạt động chuyên trách cho ý kiến tại Hội nghị lần thứ nhất, nhiệm kỳ khóa XVI. Việc tiếp tục rà soát dự án luật được đặt trong yêu cầu chung về nâng cao chất lượng chính sách, bảo đảm tính thống nhất và khả năng thực thi của pháp luật.
TP. Hồ Chí Minh rút ngắn gần 30% thời gian giải quyết thủ tục đấu nối hạ tầng đường bộ

TP. Hồ Chí Minh rút ngắn gần 30% thời gian giải quyết thủ tục đấu nối hạ tầng đường bộ

UBND TP. Hồ Chí Minh vừa phê duyệt phương án đơn giản hóa thủ tục hành chính thuộc phạm vi quản lý của Sở Xây dựng, trong đó đáng chú ý là việc cắt giảm gần 30% thời gian giải quyết thủ tục chấp thuận thiết kế nút giao đấu nối vào đường địa phương đang khai thác. Động thái này được kỳ vọng góp phần cải thiện môi trường đầu tư, giảm chi phí tuân thủ và đẩy nhanh tiến độ triển khai các dự án hạ tầng trên địa bàn thành phố.