Thứ năm 05/11/2026 16:45
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Bài liên quan |
| 21 người ở Huế bị tạm hoãn xuất cảnh do nghĩa vụ thuế |
| Nợ thuế chưa chắc bị hoãn xuất cảnh, dữ liệu sai mới đáng lo |
Trong quá trình tư vấn thuế, bà Lê Yến, CEO Công ty TNHH Tư vấn Thuế Hà Nội, Chuyên gia tư vấn thuế, cho biết đã gặp không ít trường hợp người dân rơi vào tình huống dở khóc dở cười khi chuẩn bị xuất cảnh mới phát hiện mình bị áp dụng biện pháp tạm hoãn xuất cảnh do nghĩa vụ thuế liên quan đến một doanh nghiệp đã thành lập từ 15-20 năm trước.
Điều đáng nói, nhiều người trong số này đã ngừng kinh doanh từ rất lâu, không còn lưu giữ đầy đủ sổ sách, chứng từ, hồ sơ kế toán và thậm chí không còn nhớ rõ tình trạng hoạt động của doanh nghiệp. Họ cho rằng việc đóng cửa cửa hàng, ngừng giao dịch hay không còn phát sinh doanh thu đồng nghĩa với việc doanh nghiệp đã chấm dứt mọi nghĩa vụ pháp lý.
Tuy nhiên, theo bà Lê Yến, đây chính là sự nhầm lẫn khiến nhiều người gặp rắc rối. Ngừng hoạt động trên thực tế và hoàn tất thủ tục chấm dứt hoạt động theo quy định pháp luật là hai vấn đề hoàn toàn khác nhau.
Một doanh nghiệp có thể đã ngừng kinh doanh nhiều năm nhưng nếu chưa hoàn tất các thủ tục cần thiết với cơ quan đăng ký kinh doanh và cơ quan thuế, những nghĩa vụ liên quan vẫn có thể tồn tại. Trong đó, các hồ sơ khai thuế chưa nộp, nghĩa vụ tài chính chưa hoàn thành hoặc những vi phạm phát sinh trong quá trình hoạt động có thể trở thành vấn đề cần giải quyết khi cơ quan thuế rà soát dữ liệu.
Đặc biệt, khi người từng giữ vị trí đại diện theo pháp luật của doanh nghiệp thuộc trường hợp bị áp dụng biện pháp tạm hoãn xuất cảnh theo quy định, những vướng mắc tưởng chừng đã bị bỏ quên từ nhiều năm trước có thể ảnh hưởng trực tiếp đến kế hoạch đi lại của cá nhân.
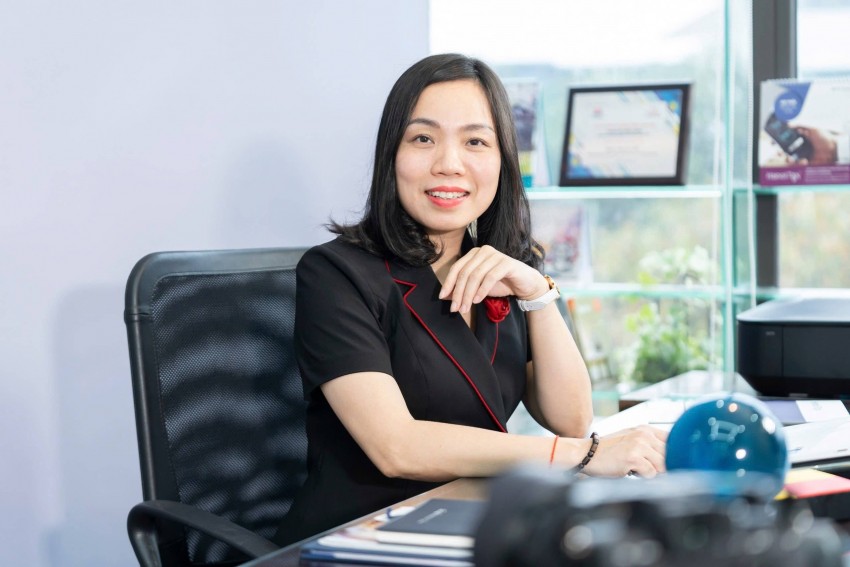 |
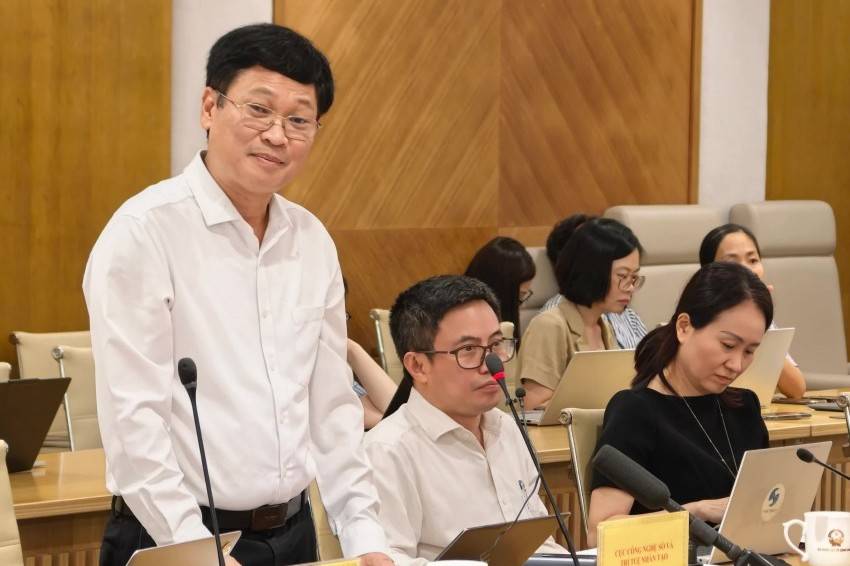
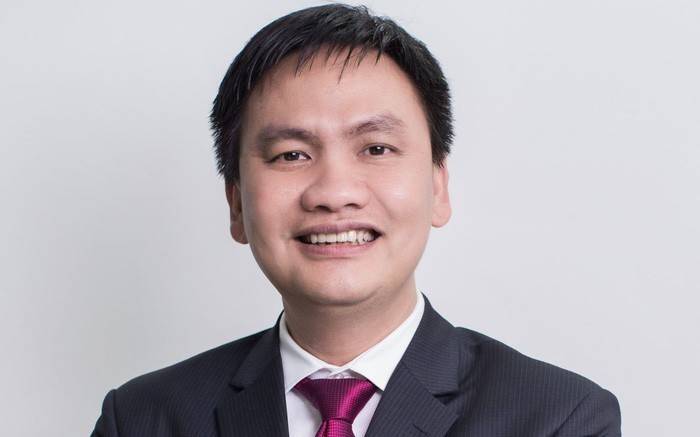
| Bà Lê Yến, CEO Công ty TNHH Tư vấn Thuế Hà Nội, Chuyên gia tư vấn thuế. |
Trước tình huống này, lời khuyên đầu tiên của bà Lê Yến là người dân cần bình tĩnh, chủ động liên hệ với cơ quan thuế quản lý trực tiếp doanh nghiệp để xác định tình trạng pháp lý và nghĩa vụ còn tồn đọng.
Theo chuyên gia, người có liên quan cần xác định doanh nghiệp trước đây đăng ký tại địa bàn nào, hiện thuộc cơ quan thuế cơ sở nào quản lý và cán bộ, bộ phận nào đang phụ trách hồ sơ. Trên cơ sở đó, đề nghị cơ quan thuế hướng dẫn cụ thể các thủ tục cần thực hiện để xử lý tình trạng hiện tại.
Việc rà soát cần tập trung vào một số nội dung: Thời điểm thành lập doanh nghiệp; thời gian thực tế hoạt động; thời điểm ngừng kinh doanh; số năm chưa thực hiện kê khai thuế; các loại tờ khai, báo cáo tài chính còn thiếu; tình trạng sử dụng hóa đơn; số tiền thuế còn nợ và những khoản tiền chậm nộp, tiền phạt (nếu có).
Đây là bước quan trọng để người nộp thuế hình dung đầy đủ quy mô nghĩa vụ còn tồn đọng, thay vì tự ước tính hoặc vội vàng thực hiện các thủ tục khi chưa nắm rõ tình trạng hồ sơ.
Bà Lê Yến cho biết, đối với những doanh nghiệp đã ngừng hoạt động nhiều năm, việc khôi phục và hoàn thiện hồ sơ kế toán, kê khai thuế có thể khá phức tạp. Không ít trường hợp người đại diện không còn lưu giữ chứng từ, báo cáo tài chính hoặc các tài liệu liên quan của những năm trước.
Trong trường hợp đó, người nộp thuế cần phối hợp với cơ quan thuế để xác định cụ thể hồ sơ còn thiếu, phương án bổ sung và những tài liệu cần thiết. Không nên tự ý lập lại số liệu khi chưa có căn cứ, bởi việc kê khai phải bảo đảm tính trung thực, chính xác và phù hợp với quy định pháp luật.
Một trong những vấn đề khiến người dân lo lắng nhất khi xử lý các mã số thuế tồn đọng là số tiền phạt có thể phát sinh sau nhiều năm không thực hiện nghĩa vụ kê khai.
Theo bà Lê Yến, mức tiền phải nộp không giống nhau ở mọi trường hợp mà phụ thuộc vào thời gian doanh nghiệp ngừng hoạt động, số lượng hồ sơ chưa kê khai, tình trạng nghĩa vụ thuế trước đó và các vi phạm cụ thể.
Chẳng hạn, một doanh nghiệp ngừng hoạt động 5 năm nhưng chưa hoàn thành các nghĩa vụ kê khai có thể còn thiếu nhiều loại hồ sơ như tờ khai thuế giá trị gia tăng, hồ sơ quyết toán thuế thu nhập doanh nghiệp và báo cáo tài chính theo quy định áp dụng đối với từng năm.
Tuy nhiên, chuyên gia lưu ý người nộp thuế cần tìm hiểu kỹ quy định về xử phạt trong trường hợp nộp bổ sung nhiều hồ sơ cùng thời điểm. Theo quy định tại Nghị định số 27/2026/VBHN-NĐ-BTC, trường hợp cùng một ngày người nộp thuế chậm nộp nhiều hồ sơ khai thuế của cùng một sắc thuế thì chỉ bị xử phạt về một hành vi chậm nộp hồ sơ khai thuế có khung tiền phạt cao nhất trong số các hành vi đã thực hiện.
Quy định này có ý nghĩa thiết thực đối với những doanh nghiệp còn thiếu nhiều hồ sơ khai thuế của các kỳ khác nhau. Việc rà soát, lập đầy đủ hồ sơ và phối hợp với cơ quan thuế để thực hiện nộp bổ sung theo đúng trình tự có thể giúp hạn chế việc phát sinh nhiều lần xử phạt đối với các trường hợp thuộc diện được áp dụng quy định trên.
Dù vậy, cần hiểu rằng quy định này không đồng nghĩa với việc mọi hồ sơ chậm nộp, mọi sắc thuế và mọi hành vi vi phạm đều được gộp thành một lỗi. Việc xác định số hành vi vi phạm và mức xử phạt phải căn cứ vào tính chất, loại hồ sơ, thời điểm nộp và quy định pháp luật tương ứng.
Bên cạnh tiền phạt hành chính, người nộp thuế cũng cần đặc biệt lưu ý các khoản thuế còn thiếu, tiền chậm nộp và những nghĩa vụ tài chính khác. Đây mới là những yếu tố có thể khiến tổng số tiền phải xử lý tăng lên đáng kể.
Chuyên gia cũng khuyến nghị không nên chỉ quan tâm đến số tiền phạt mà bỏ qua việc xác định bản chất của từng khoản nợ. Người nộp thuế cần đề nghị cơ quan thuế cung cấp thông tin, đối chiếu số liệu và làm rõ căn cứ tính toán để bảo đảm quyền, lợi ích hợp pháp của mình.
Liên quan đến biện pháp tạm hoãn xuất cảnh do nợ thuế, pháp luật hiện hành đã quy định cụ thể các nhóm đối tượng, điều kiện và trình tự áp dụng.
Theo Nghị định số 252/2026/NĐ-CP, biện pháp này có thể được áp dụng đối với cá nhân là chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật của doanh nghiệp thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 500 triệu đồng trở lên và khoản nợ đã quá thời hạn nộp từ 120 ngày trở lên.
Đáng chú ý, đối với cá nhân là chủ sở hữu hưởng lợi, người đại diện theo pháp luật của doanh nghiệp không còn hoạt động tại địa chỉ đã đăng ký, trường hợp cơ quan thuế có đủ căn cứ xác định và đã ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đăng ký, nếu sau 120 ngày kể từ ngày ban hành thông báo mà không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế thì cũng thuộc diện xem xét áp dụng biện pháp tạm hoãn xuất cảnh theo quy định.
Đối với nhóm đối tượng thuộc diện áp dụng theo ngưỡng nợ thuế, cơ quan thuế phải thông báo trước 30 ngày về việc dự kiến áp dụng biện pháp này. Nếu đến thời hạn ghi trong thông báo, người nộp thuế vẫn chưa hoàn thành nghĩa vụ theo quy định, cơ quan thuế thực hiện thông báo áp dụng biện pháp tạm hoãn xuất cảnh đến cơ quan quản lý xuất nhập cảnh.
Như vậy, không phải cứ từng thành lập doanh nghiệp hoặc còn tồn tại một mã số thuế cũ là đương nhiên bị tạm hoãn xuất cảnh. Việc áp dụng phải căn cứ vào tình trạng pháp lý, nghĩa vụ thuế, tư cách của cá nhân liên quan và các điều kiện cụ thể được pháp luật quy định.
Theo bà Lê Yến, người dân khi phát hiện có thông tin tạm hoãn xuất cảnh cần nhanh chóng xác minh nguyên nhân, đối chiếu nghĩa vụ thuế và thực hiện các thủ tục xử lý theo hướng dẫn của cơ quan có thẩm quyền.
Khi người nộp thuế đã hoàn thành nghĩa vụ theo quy định, cơ quan thuế có trách nhiệm thông báo hủy bỏ biện pháp tạm hoãn xuất cảnh đến cơ quan quản lý xuất nhập cảnh. Do đó, việc chủ động xử lý hồ sơ và hoàn thành nghĩa vụ là yếu tố quan trọng để tháo gỡ vướng mắc.
Từ những trường hợp thực tế đã gặp, bà Lê Yến cho rằng bài học quan trọng nhất đối với chủ doanh nghiệp và người kinh doanh là phải thực hiện đầy đủ thủ tục pháp lý khi quyết định dừng hoạt động.
Việc ngừng kinh doanh không thể chỉ dừng lại ở chuyện đóng cửa cơ sở, ngừng giao dịch hay không phát sinh doanh thu. Doanh nghiệp cần thực hiện các thủ tục liên quan đến đăng ký kinh doanh, thuế, hóa đơn, hoàn thành nghĩa vụ tài chính và chấm dứt hiệu lực mã số thuế theo quy định.
Đối với những doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục, người đại diện theo pháp luật cần chủ động rà soát tình trạng đăng ký thuế, nghĩa vụ kê khai và các khoản phải nộp. Nếu doanh nghiệp không còn hoạt động tại địa chỉ đã đăng ký, cần sớm làm việc với cơ quan thuế để xác định hướng xử lý phù hợp, tránh để tình trạng tồn đọng kéo dài.
Đối với doanh nghiệp đang hoạt động, việc thay đổi người đại diện theo pháp luật, chuyển địa chỉ trụ sở hoặc tái cơ cấu cũng cần được thực hiện đồng bộ với các thủ tục đăng ký và nghĩa vụ thuế liên quan.
Theo chuyên gia, quản lý thuế ngày càng được số hóa, dữ liệu giữa các cơ quan quản lý được kết nối và đối chiếu chặt chẽ hơn. Những nghĩa vụ tưởng chừng đã bị bỏ quên từ nhiều năm trước vì thế vẫn có thể được phát hiện và yêu cầu xử lý khi cá nhân phát sinh các giao dịch hoặc thủ tục hành chính liên quan.