Thứ sáu 20/11/2026 16:33
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Trong quá trình làm sạch dữ liệu thuế, một vấn đề tưởng như nằm ở khâu quản lý doanh nghiệp lại có thể tác động trực tiếp đến một quyền rất cụ thể của cá nhân: quyền xuất cảnh. Một khoản nợ thuế, một trạng thái doanh nghiệp chưa được xử lý dứt điểm hay một dữ liệu chưa cập nhật đúng thời điểm đều có thể khiến người nộp thuế phải dành thêm thời gian để xác minh trước khi lên đường. Và nếu người nộp thuế bị lỡ chuyến bay có thể kéo theo hàng loạt lỡ làng gây tổn hại cả tinh thần và vật chất mà khó có thể đo đếm được.
Nhưng cần phân biệt rõ: không phải cứ có nợ thuế là bị tạm hoãn xuất cảnh!
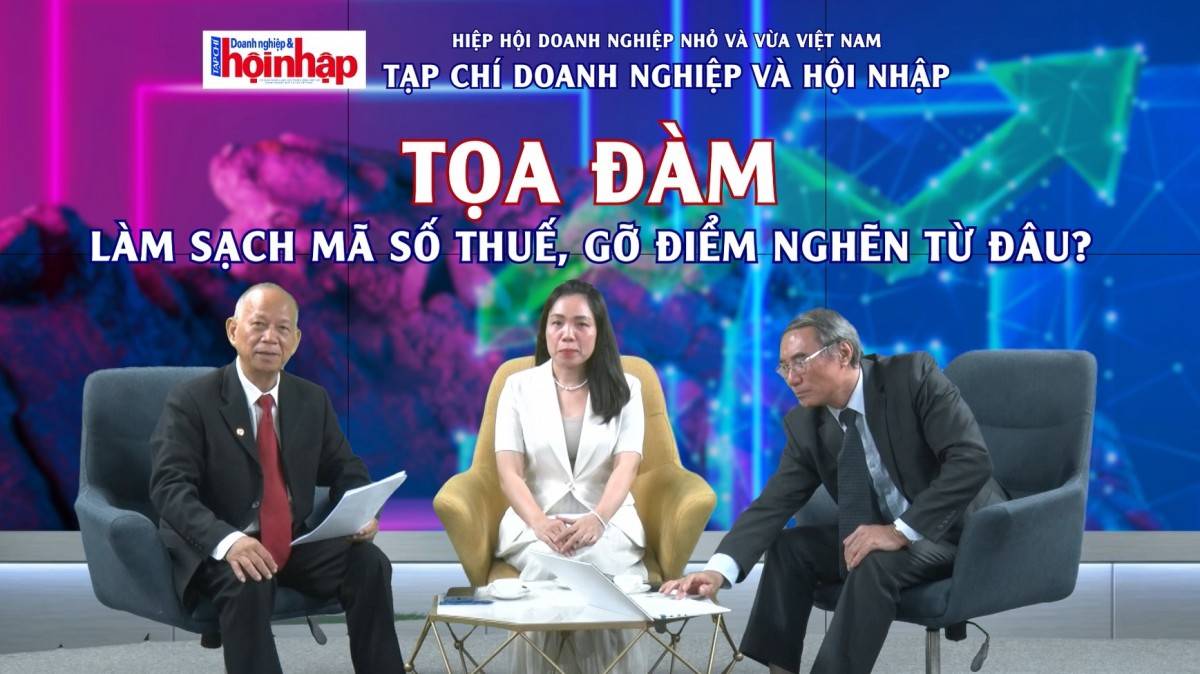 |
| Tọa đàm: "Làm sạch mã số thuế, gỡ điểm nghẽn từ đâu" do Tạp chí điện tử Doanh nghiệp và Hội nhập thực hiện. |
Theo thông tin Cục Thuế công bố, biện pháp tạm hoãn xuất cảnh được áp dụng theo từng nhóm đối tượng và điều kiện cụ thể.
Đối với cá nhân kinh doanh, chủ hộ kinh doanh thuộc diện bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, ngưỡng áp dụng là số tiền nợ từ 50 triệu đồng trở lên và quá thời hạn nộp trên 120 ngày.
Với người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc diện bị cưỡng chế, mức nợ từ 500 triệu đồng trở lên và quá hạn trên 120 ngày là một trong những điều kiện để áp dụng biện pháp này.
Đáng chú ý, một nhóm khác liên quan trực tiếp đến câu chuyện làm sạch mã số thuế: cá nhân kinh doanh, chủ hộ kinh doanh, người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã không còn hoạt động tại địa chỉ đã đăng ký nhưng vẫn còn nợ thuế quá hạn. Nếu sau 30 ngày kể từ khi cơ quan thuế thông báo sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà người nộp thuế vẫn chưa hoàn thành nghĩa vụ, biện pháp này có thể được áp dụng.
Như vậy, giữa trạng thái “không hoạt động tại địa chỉ đăng ký”, nợ thuế và tạm hoãn xuất cảnh có thể tồn tại mối liên hệ, nhưng không thể đồng nhất ba vấn đề này thành một.
Từ thực tế tư vấn doanh nghiệp, bà Lê Yến - CEO Công ty TNHH Tư vấn Thuế Hà Nội (HanoiTax), cho biết có những trường hợp người đại diện pháp luật không nắm được tình trạng hồ sơ của doanh nghiệp sau nhiều năm hoạt động hoặc ngừng hoạt động.
Có doanh nghiệp được thành lập từ lâu, sau đó ngừng kinh doanh, thất lạc chứng từ, thay đổi địa chỉ hoặc người quản lý. Người đứng tên pháp luật đôi khi chỉ phát hiện vấn đề khi có nhu cầu thực hiện một giao dịch quan trọng.
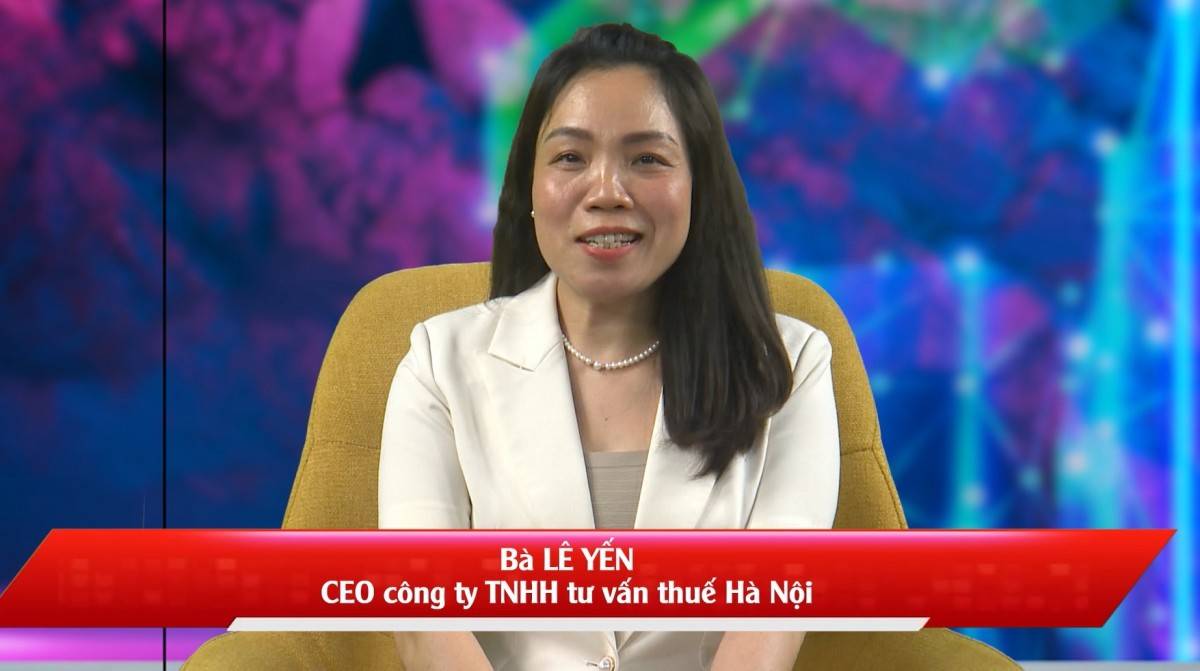 |
| Bà Lê Yến - CEO Công ty TNHH Tư vấn Thuế Hà Nội (HanoiTax). |
Trong trao đổi với phóng viên Doanh nghiệp và Hội nhập, bà Lê Yến kể một trường hợp đáng chú ý: một người phụ nữ đứng tên doanh nghiệp do chồng thành lập từ năm 2012. Người vợ gần như không trực tiếp điều hành doanh nghiệp và chỉ đứng tên theo đề nghị của chồng. Sau khi người chồng qua đời, bà trở thành người phải xử lý một doanh nghiệp đã tồn tại hơn 10 năm nhưng bản thân gần như không có đầy đủ hồ sơ về tình trạng thuế, kế toán.
Điều đáng nói là khi muốn sang Canada thăm con, bà mới phát hiện mình vướng vấn đề liên quan đến tình trạng doanh nghiệp và nghĩa vụ thuế.
Trường hợp này cho thấy một vấn đề lớn hơn câu chuyện “có nợ hay không”: người đứng tên pháp luật phải biết chính xác doanh nghiệp của mình đang ở trạng thái nào trên hệ thống quản lý thuế.
Trao đổi với phóng viên Doanh nghiệp và Hội nhập, ông Nguyễn Văn Phụng - chuyên gia cao cấp về thuế và quản trị doanh nghiệp, nguyên Cục trưởng Cục Thuế Doanh nghiệp lớn (Tổng cục Thuế), cho rằng quá trình làm sạch dữ liệu phải hướng tới một hệ thống “đúng, đủ, sạch, sống, thống nhất và dùng chung”.
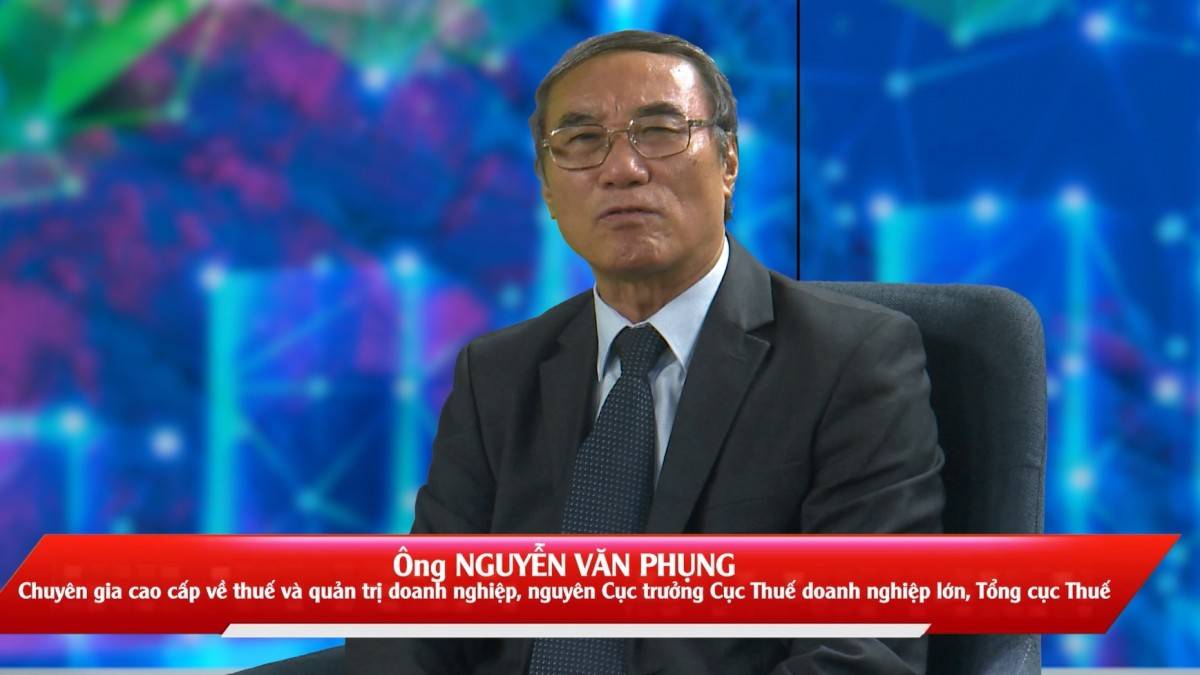 |
| Ông Nguyễn Văn Phụng - chuyên gia cao cấp về thuế và quản trị doanh nghiệp, nguyên Cục trưởng Cục Thuế Doanh nghiệp lớn (Tổng cục Thuế). |
Đây cũng chính là vấn đề cốt lõi khi dữ liệu thuế ngày càng được kết nối với các cơ sở dữ liệu khác của Nhà nước.
Nếu một doanh nghiệp đã ngừng hoạt động nhưng trạng thái chưa được cập nhật; địa chỉ đăng ký không còn phù hợp với thực tế; người đại diện pháp luật thay đổi nhưng dữ liệu chưa được điều chỉnh; hoặc nghĩa vụ thuế cũ chưa được xác định đầy đủ, những thông tin đó có thể tạo ra hệ quả cho chính doanh nghiệp và cá nhân liên quan.
Vì vậy, làm sạch dữ liệu không chỉ là chuyện giảm số lượng hồ sơ tồn trên hệ thống. Đó còn là quá trình xác định hồ sơ nào đang sống, hồ sơ nào đã kết thúc, nghĩa vụ nào còn tồn tại và ai là người chịu trách nhiệm thực hiện.
Một bước thay đổi quan trọng đã được thực hiện trong năm 2026.
Ngày 12/5/2026, Cục Thuế và Cục Quản lý xuất nhập cảnh ký Quy chế phối hợp số 01/QCPH-CT-QLXNC về truyền nhận thông tin tạm hoãn xuất cảnh và hủy bỏ tạm hoãn xuất cảnh bằng phương thức điện tử.
Theo Cục Thuế, khi Cơ quan Thuế ký điện tử thông báo tạm hoãn hoặc hủy bỏ tạm hoãn xuất cảnh, dữ liệu được truyền tự động sang Cơ quan quản lý xuất nhập cảnh. Cách làm này nhằm rút ngắn thời gian xử lý và bảo đảm quyền lợi của người nộp thuế sau khi hoàn thành nghĩa vụ.
Đây là thay đổi có ý nghĩa lớn đối với doanh nghiệp.
Trước đây, câu chuyện phối hợp giữa các cơ quan thường được hình dung qua văn bản, danh sách và quy trình hành chính. Nay, khi dữ liệu đã được truyền nhận bằng phương thức điện tử, vấn đề không còn chỉ nằm ở tốc độ chuyển hồ sơ.
Chất lượng của dữ liệu đầu vào và thời điểm cập nhật trở thành yếu tố quyết định.
Một dữ liệu sai có thể được truyền rất nhanh. Nhưng truyền nhanh không làm cho dữ liệu sai trở thành đúng.
Với người đại diện pháp luật, việc chủ động kiểm tra tình trạng nghĩa vụ thuế của doanh nghiệp trước chuyến đi nước ngoài có thể giúp tránh những tình huống phát sinh vào phút cuối.
 |
| Nếu người nộp thuế bị lỡ chuyến bay có thể kéo theo hàng loạt lỡ làng gây tổn hại cả tinh thần và vật chất mà khó có thể đo đếm được - Ảnh minh họa: https://vn.trip.com |
Không nên chỉ nhìn vào một khoản thuế đã nộp mà kết luận toàn bộ nghĩa vụ đã hoàn thành. Hệ thống quản lý thuế còn có thể liên quan đến hồ sơ khai thuế, tiền chậm nộp, khoản nợ, thủ tục chưa hoàn tất hoặc những nghĩa vụ khác cần được xử lý.
Trong thực tế tư vấn, bà Lê Yến cho rằng doanh nghiệp nhiều khi không cố tình vi phạm nhưng do thiếu hiểu biết, thay đổi nhân sự, thất lạc hồ sơ hoặc bỏ doanh nghiệp trong thời gian dài nên không nhận diện được đầy đủ nghĩa vụ của mình.
Ở chiều ngược lại, ông Nguyễn Văn Phụng cho rằng quản lý thuế cũng cần phân loại rủi ro. Không nên nhìn tất cả doanh nghiệp có hồ sơ tồn đọng bằng cùng một cách tiếp cận, mà cần phân biệt trường hợp không hiểu pháp luật, doanh nghiệp thất bại, hồ sơ thiếu với những trường hợp cố tình trốn thuế, gian lận hoặc bỏ nghĩa vụ.
Đây cũng là tinh thần phù hợp với mục tiêu của quá trình làm sạch mã số thuế: lấy người nộp thuế làm trung tâm nhưng vẫn giữ kỷ luật pháp luật, xử lý theo mức độ rủi ro.
Khi hệ thống thuế và xuất nhập cảnh đã có cơ chế kết nối điện tử, câu hỏi quan trọng tiếp theo là: nếu người nộp thuế đã hoàn thành nghĩa vụ nhưng thông tin chưa được cập nhật kịp thời thì sao?
Cục Thuế cho biết việc hủy bỏ tạm hoãn xuất cảnh cũng được truyền nhận điện tử. Một tài liệu của Bộ Tài chính nêu quy trình theo đó cơ quan quản lý thuế phải gửi thông báo hủy bỏ tạm hoãn xuất cảnh cho Cơ quan quản lý xuất nhập cảnh trong thời hạn không quá 24 giờ kể từ khi người nộp thuế đã nộp đủ số tiền thuế nợ vào ngân sách Nhà nước trong trường hợp thuộc diện áp dụng.
Điều này cho thấy cải cách không chỉ nằm ở việc “kết nối hệ thống”, mà còn nằm ở quy trình cập nhật, kiểm tra và xác nhận trạng thái của từng người nộp thuế.
Với doanh nghiệp, bài toán vì thế cũng thay đổi. Không chỉ là đóng thuế đúng hạn, mà còn phải bảo đảm hồ sơ doanh nghiệp được cập nhật đúng, các thủ tục chấm dứt nghĩa vụ được hoàn tất và dữ liệu trên hệ thống phản ánh đúng thực tế.
Với cơ quan quản lý, dữ liệu càng được liên thông thì yêu cầu về độ chính xác, tính kịp thời và khả năng giải thích của dữ liệu càng cao.
Bởi cuối cùng, một hệ thống dữ liệu tốt không chỉ giúp Nhà nước quản lý chặt hơn, mà còn phải giúp người tuân thủ chứng minh mình đã hoàn thành nghĩa vụ một cách nhanh và rõ ràng hơn.
Và trong câu chuyện này, dữ liệu được cập nhật kịp thời có thể tránh cho một doanh nghiệp phải phát hiện vấn đề quan trọng nhất của mình… ngay trước giờ lên máy bay.