Chủ nhật 20/09/2026 21:59
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Ngày 18/9, Thuế cơ sở 3 thành phố Huế công khai danh sách 21 người nộp thuế bị thông báo tạm hoãn xuất cảnh theo quy định về quản lý thuế và xuất nhập cảnh. Biện pháp được áp dụng từ ngày ban hành thông báo và kéo dài cho đến khi người nộp thuế đáp ứng điều kiện để được hủy bỏ.
Đáng chú ý, từ ngày 1/7/2026, Nghị định 252/2026/NĐ-CP đã có hiệu lực, thay đổi một số điều kiện liên quan đến việc hủy tạm hoãn xuất cảnh.
21 người cần lưu ý tình trạng nghĩa vụ thuế
Danh sách được Thuế cơ sở 3 thành phố Huế công khai gồm 21 người nộp thuế thuộc diện bị thông báo tạm hoãn xuất cảnh.
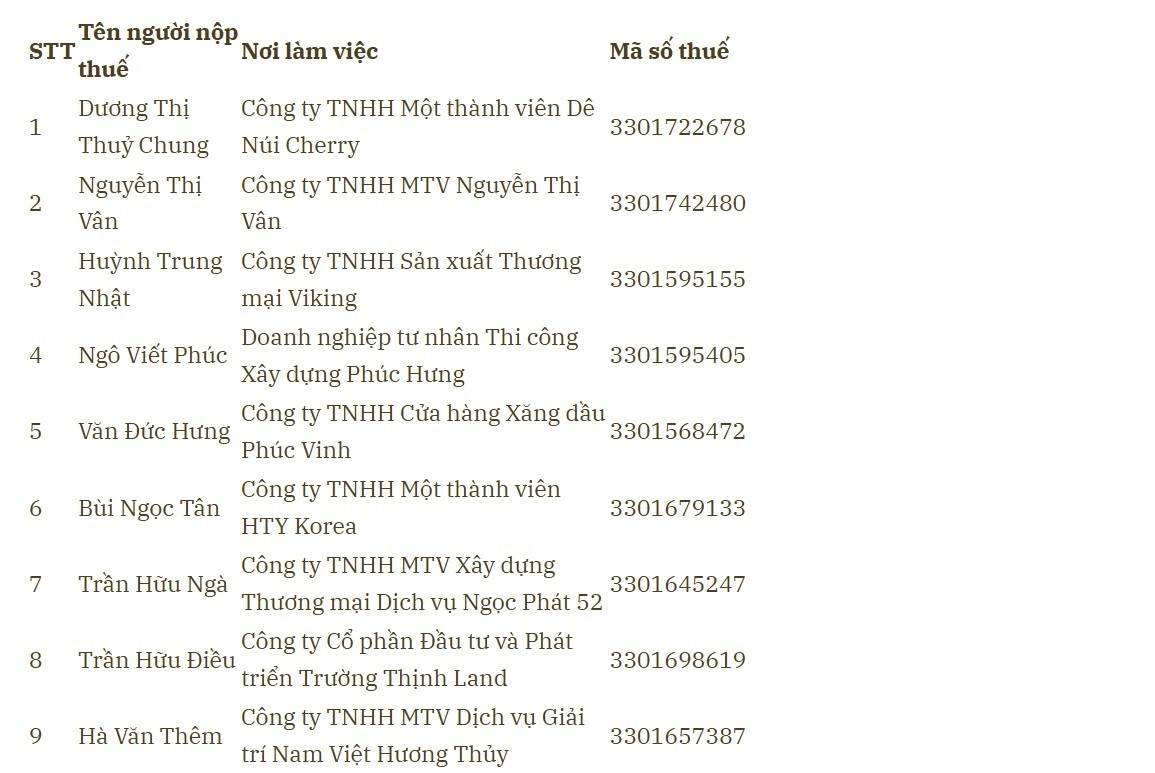 |
| Danh sách người nộp thuế bị thông báo tạm hoãn xuất cảnh. |
Việc công khai và áp dụng biện pháp này nhằm tăng cường quản lý, thu hồi nợ thuế và bảo đảm người nộp thuế thực hiện nghĩa vụ với ngân sách Nhà nước.
Theo quy định hiện hành, tạm hoãn xuất cảnh có thể được áp dụng đối với cá nhân kinh doanh, chủ hộ kinh doanh có số tiền thuế nợ từ 50 triệu đồng trở lên và khoản nợ đã quá thời hạn nộp từ 120 ngày trở lên; người đại diện theo pháp luật hoặc chủ sở hữu hưởng lợi của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp bị cưỡng chế có số tiền thuế nợ từ 500 triệu đồng trở lên và quá hạn từ 120 ngày trở lên.
Ngoài ra, Nghị định 252/2026/NĐ-CP còn quy định các trường hợp liên quan đến người nộp thuế không hoạt động tại địa chỉ đã đăng ký, người nước ngoài có nợ thuế quá hạn và một số trường hợp xuất cảnh để định cư.
Không phải cứ nộp hết nợ mới được hủy
Điểm đáng chú ý với người đang bị tạm hoãn xuất cảnh là quy định mới không còn đặt việc hoàn thành toàn bộ nghĩa vụ thuế làm điều kiện duy nhất.
Theo Nghị định 252/2026/NĐ-CP, cơ quan thuế thực hiện hủy bỏ tạm hoãn xuất cảnh khi số tiền thuế nợ còn phải nộp giảm xuống dưới 50 triệu đồng đối với cá nhân kinh doanh, hộ kinh doanh; hoặc dưới 500 triệu đồng đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã.
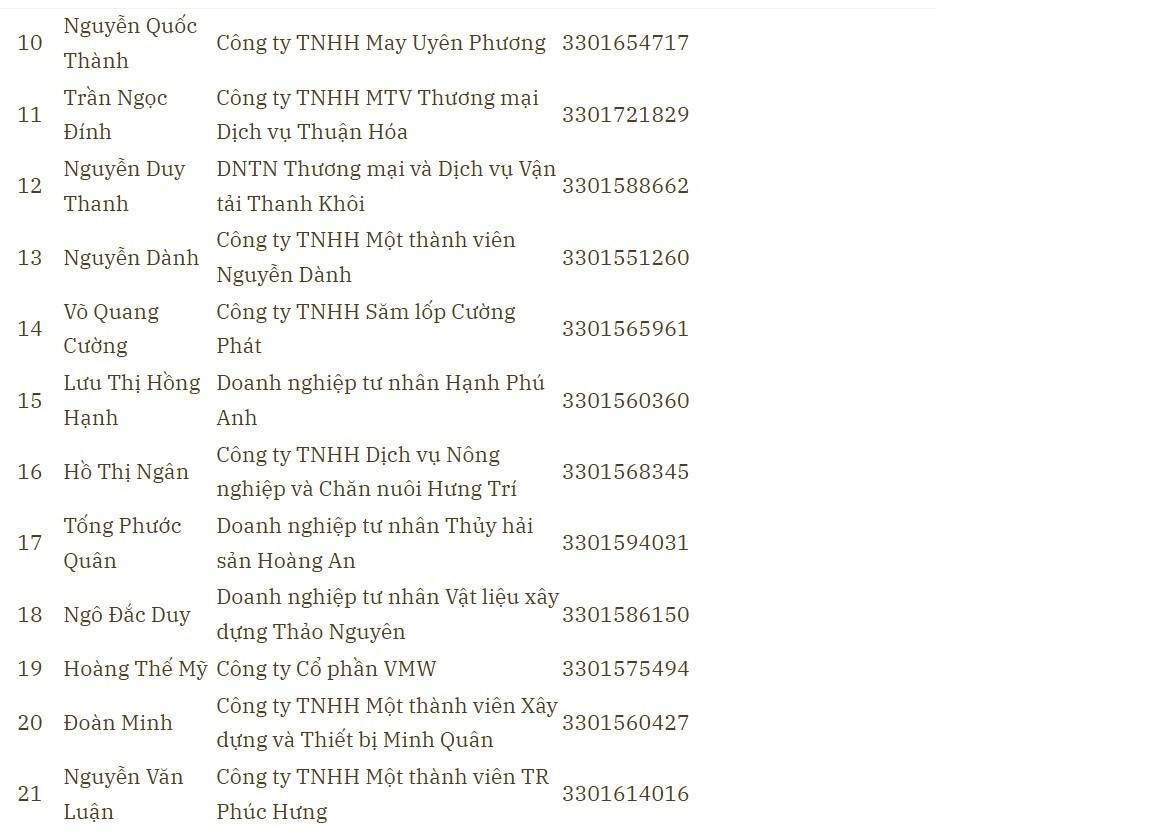 |
| Danh sách người nộp thuế bị thông báo tạm hoãn xuất cảnh. |
Điều này có nghĩa, trong trường hợp thuộc diện áp dụng ngưỡng nợ nêu trên, người nộp thuế có thể được xem xét hủy tạm hoãn xuất cảnh sau khi đã đưa số tiền nợ xuống dưới mức quy định, thay vì phải thanh toán toàn bộ khoản nợ như trước.
Với người nộp thuế không hoạt động tại địa chỉ đã đăng ký, quy định mới cũng cho phép hủy tạm hoãn xuất cảnh sau khi người nộp thuế thực hiện thủ tục khôi phục mã số thuế, hoàn thành nghĩa vụ khai và nộp thuế để số nợ giảm xuống dưới ngưỡng; hoặc được chấm dứt hiệu lực mã số thuế theo quy định.
Đã nộp tiền nhưng hệ thống chưa cập nhật thì sao?
Một tình huống thực tế khác được quy định mới xử lý là người nộp thuế đã thực hiện nghĩa vụ nhưng dữ liệu chưa kịp cập nhật trên hệ thống quản lý thuế.
Theo hướng dẫn của Cục Thuế, người nộp thuế có thể gửi phản hồi bằng phương thức điện tử kèm bản chụp chứng từ nộp tiền. Cơ quan Thuế sẽ kiểm tra, đối chiếu và cập nhật dữ liệu để thực hiện hủy tạm hoãn xuất cảnh nếu người nộp thuế đã đáp ứng đầy đủ điều kiện.
Cục Thuế cũng yêu cầu cơ quan thuế các cấp rà soát chính xác nghĩa vụ thuế, thông tin người đại diện theo pháp luật, chủ sở hữu hưởng lợi, trạng thái mã số thuế và số tiền nợ trước khi ban hành thông báo tạm hoãn xuất cảnh.
Đáng chú ý, hệ thống thông tin quản lý thuế được hướng dẫn để tự động gửi thông báo hủy tạm hoãn xuất cảnh bằng phương thức điện tử ngay khi người nộp thuế đáp ứng điều kiện.
Thêm thời gian khắc phục với mã số thuế không hoạt động
Nghị định 252/2026/NĐ-CP cũng bổ sung quy định đáng chú ý đối với người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Theo đó, biện pháp tạm hoãn xuất cảnh chỉ được áp dụng sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký mà người nộp thuế vẫn không thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế. (xaydungchinhsach.chinhphu.vn)
Quy định này tạo thêm khoảng thời gian để người nộp thuế xử lý tình trạng mã số thuế trước khi bị áp dụng biện pháp hạn chế xuất cảnh.
Đồng thời, Nghị định 252/2026/NĐ-CP bổ sung cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp vào nhóm đối tượng có thể bị tạm hoãn xuất cảnh trong những trường hợp đáp ứng điều kiện theo quy định.
Với 21 trường hợp vừa được Thuế cơ sở 3 thành phố Huế công khai, người có tên trong danh sách cần chủ động kiểm tra tình trạng nghĩa vụ thuế và các điều kiện liên quan. Trường hợp đã nộp tiền nhưng dữ liệu chưa cập nhật, việc gửi chứng từ điện tử cho cơ quan thuế có thể giúp quá trình đối chiếu và xử lý được thực hiện kịp thời.