Thứ năm 24/09/2026 16:17
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Một lần bán đất, vì sao có thể phát sinh hai nghĩa vụ thuế TNCN?

Một hợp đồng ủy quyền toàn quyền định đoạt bất động sản có thể làm phát sinh nghĩa vụ thuế thu nhập cá nhân (TNCN) đối với cả người ủy quyền và người nhận ủy quyền khi tài sản được bán.

Một thửa đất chỉ được bán một lần nhưng trong trường hợp ủy quyền toàn quyền định đoạt, nghĩa vụ thuế TNCN có thể phát sinh ở cả người ủy quyền và người nhận ủy quyền. Quy định này đang khiến không ít người dân đặt câu hỏi về căn cứ tính thuế và bản chất của giao dịch.

Hãy nhìn vào một ví dụ điển hình: ông A ủy quyền toàn quyền định đoạt bất động sản cho ông B. Ông A là người sử dụng hợp pháp một thửa đất đủ điều kiện chuyển nhượng và đã lập hợp đồng ủy quyền không có thù lao, trao cho ông B toàn quyền định đoạt tài sản. Sau đó, ông B đứng tên thực hiện chuyển nhượng thửa đất cho bên C để triển khai dự án thí điểm theo Nghị quyết 171.
Thu nhập từ chuyển nhượng bất động sản quy định tại khoản 5 Điều 3 của Luật Thuế thu nhập cá nhân là thu nhập từ hoạt động chuyển nhượng, hoạt động ủy quyền mà người nhận ủy quyền có đầy đủ nội dung như quyền sở hữu đối với bất động sản theo quy định của pháp luật về dân sự - (Ảnh minh họa).

Quá trình diễn biến giao dịch, ông A cho rằng chỉ có một lần chuyển nhượng thực tế nên người được ủy quyền (ông B) thực hiện việc bán đất là bên phải kê khai, nộp thuế. Tuy nhiên, Cơ quan Thuế xác định nghĩa vụ thuế phát sinh đối với cả người ủy quyền và người nhận ủy quyền.

Ủy quyền toàn quyền được xem là thu nhập chuyển nhượng

Điểm cần lưu ý nằm ở quy định mới về thu nhập từ chuyển nhượng bất động sản.

Theo Điều 11 Nghị định 253/2026/NĐ-CP, thu nhập từ chuyển nhượng bất động sản bao gồm hoạt động ủy quyền mà người nhận ủy quyền có đầy đủ nội dung như quyền sở hữu đối với bất động sản theo quy định của pháp luật dân sự.

Nói cách khác, không phải mọi hợp đồng ủy quyền liên quan đến bất động sản đều bị xem như một giao dịch chuyển nhượng. Điểm quyết định là phạm vi quyền mà bên nhận ủy quyền được trao.

Nếu người nhận ủy quyền chỉ thực hiện một số công việc nhất định hoặc nhận thù lao theo phạm vi ủy quyền, cách tính thuế được áp dụng theo quy định tương ứng. Nhưng nếu được trao đầy đủ quyền định đoạt như chủ sở hữu thì giao dịch ủy quyền được đặt trong nhóm thu nhập từ chuyển nhượng bất động sản.

Đây chính là điểm khiến trường hợp của ông A khác với một hợp đồng ủy quyền thông thường.

Vì sao người ủy quyền vẫn là người nộp thuế?

Điểm b khoản 6 Điều 57 Nghị định 253/2026/NĐ-CP quy định, với hoạt động ủy quyền mà người nhận ủy quyền có đầy đủ nội dung như quyền sở hữu đối với bất động sản, người nộp thuế là cá nhân ủy quyền.

Đối với thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú, thuế TNCN được xác định bằng giá chuyển nhượng nhân thuế suất 2%.

Theo cách áp dụng được Cơ quan Thuế giải thích trong ví dụ nêu ở trên, ông A phải kê khai, nộp thuế TNCN đối với hoạt động ủy quyền toàn quyền định đoạt.

Nhưng khi ông B tiếp tục đứng tên bán bất động sản cho bên C, ông B lại phát sinh nghĩa vụ kê khai, nộp thuế TNCN từ hoạt động chuyển nhượng bất động sản.

Như vậy, xét về bản chất pháp lý của quy định, đây không đơn thuần là việc Cơ quan Thuế “thu hai lần cho cùng một hợp đồng”. Cơ quan quản lý đang xác định hai hoạt động chịu thuế ở hai chủ thể và hai thời điểm khác nhau: hoạt động ủy quyền toàn quyền và hoạt động chuyển nhượng bất động sản.

Ủy quyền định đoạt có thể được phân loại thành hai loại chính:

  • Ủy quyền định đoạt tài sản: Thực hiện quyền và nghĩa vụ liên quan đến tài sản như chuyển nhượng, cho thuê, thừa kế, hoặc thực hiện các hành vi pháp lý khác liên quan đến tài sản.
  • Ủy quyền định đoạt quyền lợi: Liên quan đến các quyền lợi pháp lý, chẳng hạn như quyền đề xuất theo thỏa thuận hợp đồng, quyền khởi kiện hoặc yêu cầu cơ quan nhà nước giải quyết.

Nguyên tắc bản chất giao dịch được đặt ra

Một căn cứ quan trọng khác là Luật Quản lý thuế số 108/2025/QH15.

Điểm a khoản 3 Điều 6 của Luật Quản lý thuế số 108/2025/QH15 quy định nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế, nhằm xác định bản chất thương mại, kinh tế, tài chính của giao dịch, không phụ thuộc hoàn toàn vào hình thức thể hiện trong hợp đồng. Luật có hiệu lực từ ngày 1/7/2026.

Với ủy quyền toàn quyền định đoạt bất động sản, pháp luật thuế mới đã đưa chính hoạt động ủy quyền có bản chất tương đương quyền sở hữu vào phạm vi thu nhập từ chuyển nhượng bất động sản.

Do đó, việc hợp đồng ủy quyền không có thù lao không đồng nghĩa với việc đương nhiên không phát sinh nghĩa vụ thuế. Yếu tố quyết định là người nhận ủy quyền có được trao đầy đủ quyền như quyền sở hữu đối với bất động sản hay không.

Ủy quyền không toàn quyền được xử lý khác

Quy định cũng phân biệt trường hợp người nhận ủy quyền chỉ nhận thù lao và không có đầy đủ quyền như chủ sở hữu.

Theo điểm b khoản 6 Điều 57 Nghị định 253/2026/NĐ-CP, với hình thức ủy quyền chuyển nhượng bất động sản mà người nhận ủy quyền chỉ nhận thù lao, không có đầy đủ nội dung như quyền sở hữu đối với bất động sản, nghĩa vụ thuế được thực hiện theo Điều 8 của Nghị định.

Khi đó, việc bán bất động sản vẫn được xác định theo giao dịch chuyển nhượng của cá nhân có quyền sử dụng đất, và người sử dụng đất thực hiện nghĩa vụ thuế TNCN từ chuyển nhượng bất động sản theo quy định.

Điểm mấu chốt vì vậy không nằm ở tên gọi “hợp đồng ủy quyền”, mà ở phạm vi quyền được chuyển giao trong hợp đồng.

Với người dân đang có nhu cầu ủy quyền định đoạt bất động sản, việc xác định rõ nội dung ủy quyền ngay từ khi lập hợp đồng có ý nghĩa quan trọng, bởi phạm vi quyền được trao có thể quyết định cách xác định nghĩa vụ thuế sau đó.
Tin bài khác
Nhập khẩu máy photocopy có chức năng mật mã dân sự phải kiểm tra những gì?

Nhập khẩu máy photocopy có chức năng mật mã dân sự phải kiểm tra những gì?

Máy photocopy có chức năng mật mã dân sự có thể chịu đồng thời yêu cầu quản lý về mật mã và thiết bị in, khiến việc xác định đúng đặc tính kỹ thuật trở thành khâu quan trọng khi nhập khẩu.
Khai thấp giá hàng hóa vào Singapore có thể bị phạt tù 12 tháng

Khai thấp giá hàng hóa vào Singapore có thể bị phạt tù 12 tháng

Cảnh báo mới của Hải quan Singapore (Singapore Customs) đặt yêu cầu kiểm soát giá trị giao dịch và chứng từ cao hơn đối với hàng thủy hải sản, trái cây, rau củ nhập khẩu.
Hải quan hướng dẫn doanh nghiệp về xe loại G và máy móc nhập khẩu tháo rời

Hải quan hướng dẫn doanh nghiệp về xe loại G và máy móc nhập khẩu tháo rời

Cục Hải quan vừa có hướng dẫn liên quan đến phương tiện vận tải Việt Nam được cấp phép loại G và việc xác định tính đồng bộ đối với máy móc, thiết bị nhập khẩu tháo rời qua nhiều container.
Cảnh báo website giả mạo Cơ quan Thế, người nộp thuế cần nhận diện gì?

Cảnh báo website giả mạo Cơ quan Thế, người nộp thuế cần nhận diện gì?

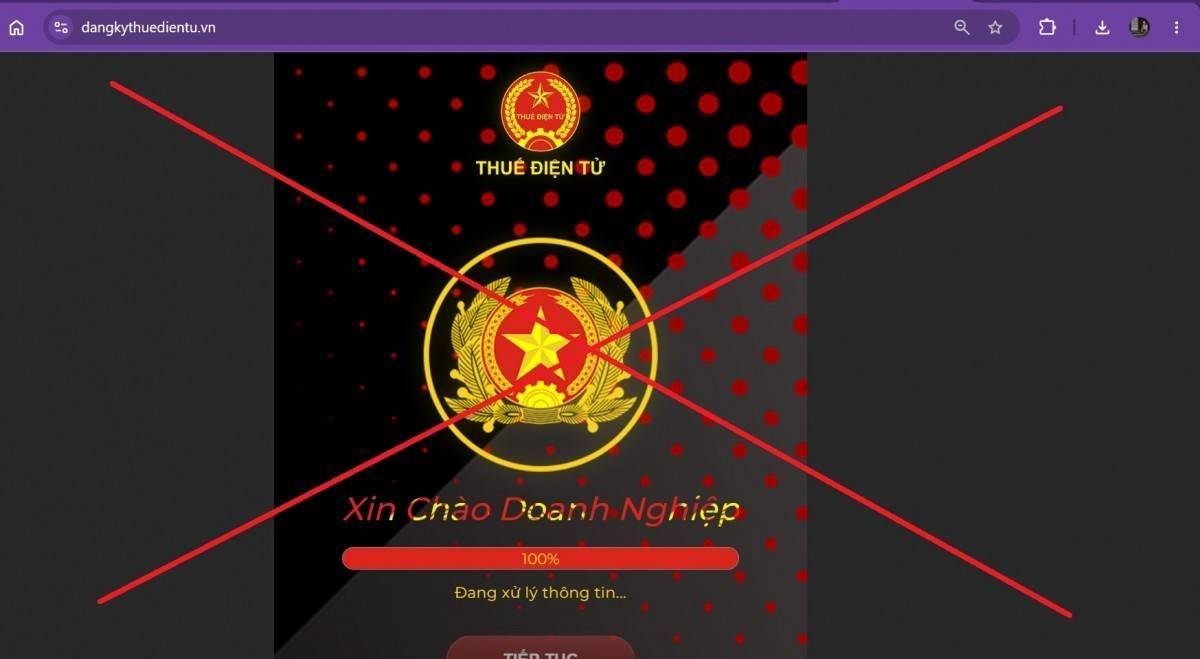
Không chỉ tránh 3 website vừa được cảnh báo, người nộp thuế cần biết cách kiểm tra tên miền, chứng chỉ bảo mật và dấu hiệu bất thường trước mỗi lần đăng nhập.
Thông tư 85/2026/TT-BTC và cuộc sát hạch dữ liệu hàng hóa của doanh nghiệp

Thông tư 85/2026/TT-BTC và cuộc sát hạch dữ liệu hàng hóa của doanh nghiệp

Thông tư số 85/2026/TT-BTC có hiệu lực từ ngày 15/9/2026, chính thức thay thế hai Thông tư 14/2015/TT-BTC và 17/2021/TT-BTC, đánh dấu bước chuyển quan trọng trong quy định phân tích, phân loại hàng hóa xuất nhập khẩu. Thay vì tiếp cận theo tên gọi thương mại hay hóa đơn thông thường, cơ quan quản lý bắt buộc việc xác định mã HS phải tựa trên bản chất kỹ thuật thực tế. Ranh giới giữa thông quan suôn sẻ và rủi ro ách tắc giờ đây phụ thuộc hoàn toàn vào năng lực chuẩn hóa dữ liệu của doanh nghiệp ngay trước khi mở tờ khai.
Tên bị chiếm dụng để lập doanh nghiệp trái phép, người dân cần làm gì?

Tên bị chiếm dụng để lập doanh nghiệp trái phép, người dân cần làm gì?

Không thành lập doanh nghiệp nhưng phát hiện mình đang đứng tên người đại diện theo pháp luật, hoặc không mở hộ kinh doanh nhưng tên lại xuất hiện trong hồ sơ đăng ký là tình huống một số người dân gặp phải. Từ ngày 23/8/2026, eTax Mobile được nâng cấp để cá nhân chủ động tra cứu và phản ánh khi phát hiện dấu hiệu bị sử dụng trái phép thông tin cá nhân.
Doanh nghiệp chuyển khẩu hàng hóa phải kiểm soát cả dòng tiền đi và về

Doanh nghiệp chuyển khẩu hàng hóa phải kiểm soát cả dòng tiền đi và về

Từ ngày 5/9/2026, doanh nghiệp kinh doanh chuyển khẩu hàng hóa phải thực hiện thanh toán qua ngân hàng được phép, đồng thời đáp ứng yêu cầu về hợp đồng, chứng từ và theo dõi cả tiền chuyển ra nước ngoài lẫn tiền nhận về Việt Nam.
Chứng từ sai bản chất giao dịch, doanh nghiệp có thể trả giá bằng nghĩa vụ thuế

Chứng từ sai bản chất giao dịch, doanh nghiệp có thể trả giá bằng nghĩa vụ thuế

Vụ việc tại Công ty Cổ phần Tập đoàn Giáo dục Trí Việt cho thấy chứng từ kế toán không chỉ cần đúng hình thức mà còn phải phản ánh đúng bản chất giao dịch phía sau.
Xuất khẩu trực tiếp hay gián tiếp, doanh nghiệp nên chọn cách nào?

Xuất khẩu trực tiếp hay gián tiếp, doanh nghiệp nên chọn cách nào?

Cùng đưa hàng hóa ra nước ngoài nhưng xuất khẩu trực tiếp và xuất khẩu gián tiếp tạo ra hai cách vận hành hoàn toàn khác nhau. Một bên đòi hỏi doanh nghiệp tự nắm thị trường, khách hàng và chuỗi xuất khẩu; bên còn lại dựa vào đơn vị trung gian để giảm áp lực vốn, nhân sự và rủi ro.
Doanh nghiệp bỏ hoạt động nhiều năm: Làm sao đóng mã số thuế đúng luật?

Doanh nghiệp bỏ hoạt động nhiều năm: Làm sao đóng mã số thuế đúng luật?

Nhiều doanh nghiệp rời thị trường trên thực tế nhưng chưa hoàn tất thủ tục pháp lý, để lại nhiều năm hồ sơ thuế chưa xử lý. Từ ngày 01/7/2026, quy định mới về quản lý thuế và đăng ký thuế đã làm rõ hơn cách xử lý trường hợp doanh nghiệp không còn hoạt động tại địa chỉ đăng ký nhưng có nhu cầu chấm dứt hiệu lực mã số thuế.
Một người có thể đăng ký nhiều người phụ thuộc để giảm thuế

Một người có thể đăng ký nhiều người phụ thuộc để giảm thuế

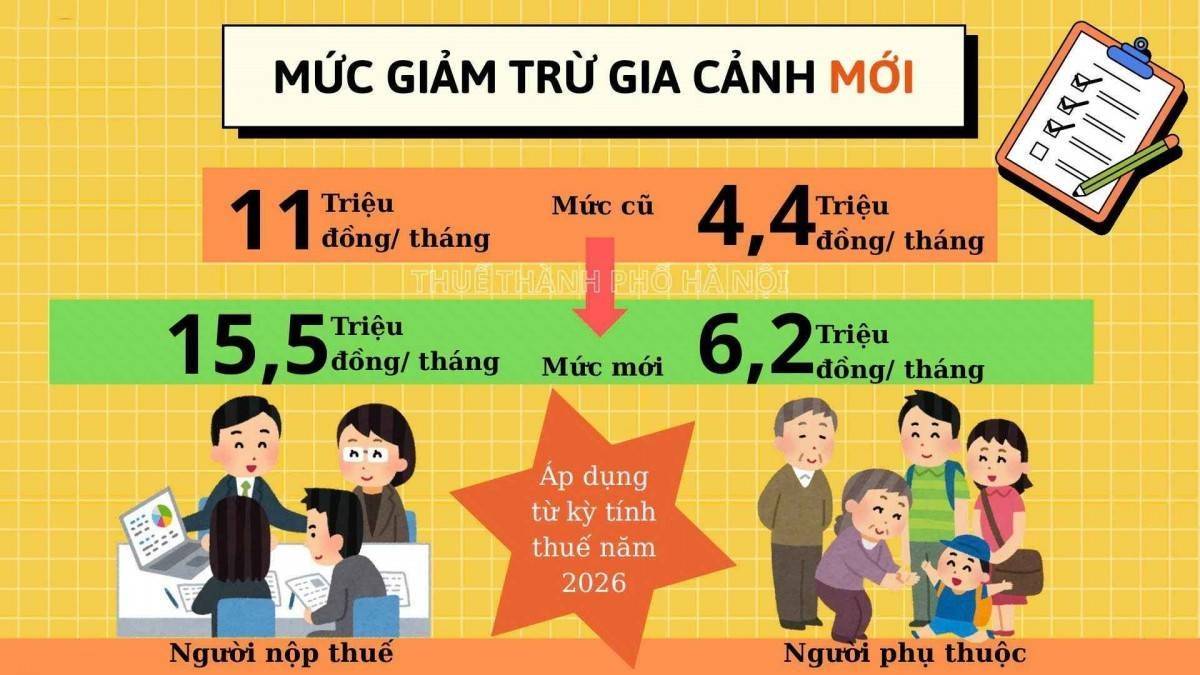
Từ năm 2026, mức giảm trừ gia cảnh được nâng lên 15,5 triệu đồng/tháng đối với người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Tuy nhiên, không phải cứ có người thân đang được nuôi dưỡng là mặc nhiên được đăng ký giảm trừ.
Doanh nghiệp cần làm gì để giữ và khôi phục mã số thuế?

Doanh nghiệp cần làm gì để giữ và khôi phục mã số thuế?

Gần 600.000 doanh nghiệp ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt mã số thuế hoặc không còn hoạt động tại địa chỉ đăng ký tính đến tháng 6/2026. Với doanh nghiệp còn nhu cầu kinh doanh, việc chủ động kiểm tra và xử lý sớm có thể giúp giữ trạng thái pháp lý ổn định hoặc mở lại đường hoạt động khi mã số thuế đã bị tạm dừng sử dụng.
Mất sổ sách, hóa đơn không làm mất quyền giải thể doanh nghiệp

Mất sổ sách, hóa đơn không làm mất quyền giải thể doanh nghiệp

Theo Thạc sĩ, Luật sư Võ Mộng Thu, Phó Giám đốc Công ty Luật TNHH LCP, mất sổ sách, hóa đơn, chứng từ hay con dấu không làm doanh nghiệp mất quyền giải thể. Tuy nhiên, việc chứng minh đã hoàn thành nghĩa vụ thuế mới là “nút thắt” khiến nhiều doanh nghiệp kéo dài thủ tục giải thể trong nhiều năm.
Ai được mua nhà ở xã hội và người đang thuê có được đăng ký?

Ai được mua nhà ở xã hội và người đang thuê có được đăng ký?

Nhà ở xã hội là chính sách hỗ trợ dành cho những nhóm đối tượng đáp ứng các điều kiện theo Luật Nhà ở. Trong đó, tình trạng nhà ở tại thời điểm đăng ký là một điều kiện quan trọng. Với người có công, việc xác định đúng đối tượng theo pháp luật chuyên ngành cũng quyết định quyền được hưởng chính sách.
Xe chở hàng hóa nguy hiểm qua hầm từ 100m sẽ bị kiểm soát chặt từ 15/9

Xe chở hàng hóa nguy hiểm qua hầm từ 100m sẽ bị kiểm soát chặt từ 15/9

Quy định cấm vận chuyển một số loại hàng hóa nguy hiểm qua hầm đường bộ dài từ 100m trở lên sẽ được triển khai đồng bộ hơn từ ngày 15/9, đặt ra yêu cầu tuân thủ rõ hơn đối với doanh nghiệp vận tải và đơn vị quản lý hạ tầng.