Thứ sáu 09/10/2026 14:19
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Mã số thuế bị bỏ quên có thể kéo theo nhiều hệ quả mà doanh nghiệp chỉ nhận ra khi cần xuất hóa đơn, kê khai thuế, thực hiện giao dịch hoặc khôi phục hoạt động.
Trong chiến dịch làm sạch mã số thuế, ngành Thuế đã xử lý một lượng lớn hồ sơ tồn đọng. Nhưng phía sau những con số đó có cả doanh nghiệp muốn rời thị trường đúng quy định và những doanh nghiệp vẫn muốn quay lại kinh doanh.
Với doanh nghiệp còn nhu cầu hoạt động, việc cần làm lúc này không phải chờ Cơ quan Thuế rà soát mà là tự kiểm tra trạng thái mã số thuế, địa chỉ đăng ký, hồ sơ khai thuế, hóa đơn và các khoản phải nộp.
Theo Thông tư số 90/2026/TT-BTC, từ ngày 1/7/2026, người nộp thuế được phân loại theo các trạng thái mã số thuế cụ thể. Mã số thuế đã bị chấm dứt hiệu lực không được sử dụng trong các giao dịch liên quan đến nghĩa vụ thuế và chỉ được tiếp tục sử dụng sau khi được khôi phục theo quy định.
Trước hết, doanh nghiệp phải biết mình đang ở trạng thái nào
Việc đầu tiên chủ doanh nghiệp nên làm là kiểm tra tình trạng mã số thuế và đối chiếu với tình trạng hoạt động thực tế.
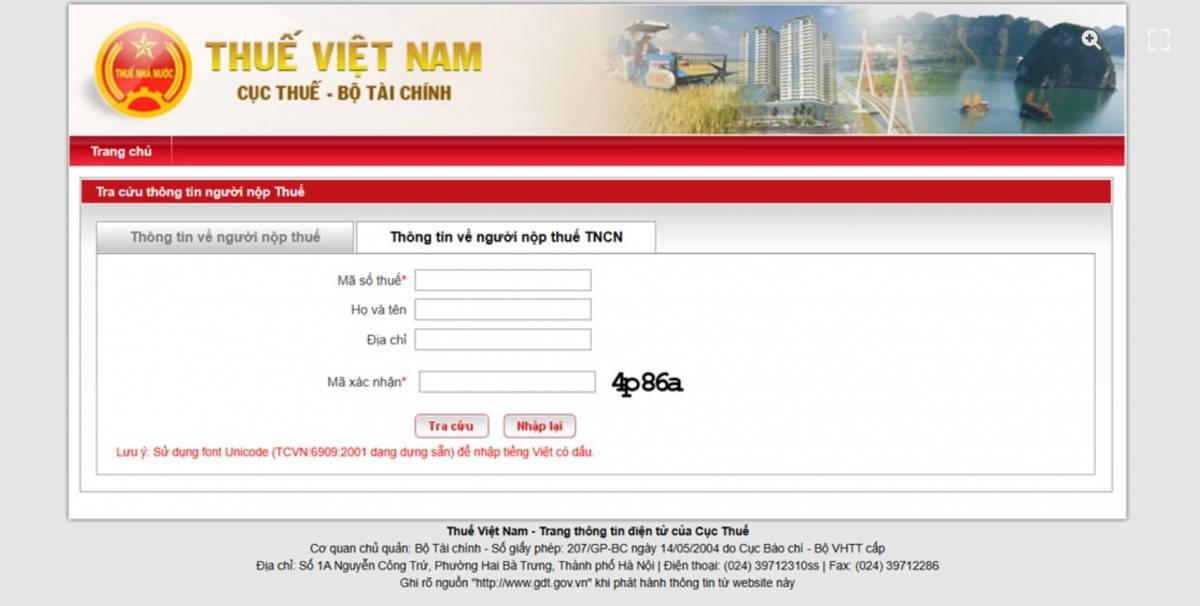 |
| Để tránh ảnh hưởng đến việc thực hiện các thủ tục thuế, người nộp thuế cần chủ động tra cứu tình trạng mã số thuế của mình đã được cập nhật, hợp nhất với số định danh cá nhân hay chưa. |
Nếu doanh nghiệp vẫn đang sản xuất, kinh doanh nhưng thông tin trên hệ thống thuế không chính xác, cần chủ động liên hệ cơ quan thuế quản lý trực tiếp để xác định nguyên nhân và thực hiện thủ tục cần thiết.
Đặc biệt, doanh nghiệp thay đổi địa chỉ nhưng không cập nhật thông tin rất dễ phát sinh vấn đề. Khi Cơ quan Thuế xác định doanh nghiệp không hoạt động tại địa chỉ đã đăng ký, mã số thuế có thể chuyển sang trạng thái quản lý khác và doanh nghiệp phải thực hiện thủ tục để khôi phục nếu muốn tiếp tục kinh doanh.
Nghị định số 252/2026/NĐ-CP cũng quy định Cơ quan Thuế có thể công khai thông tin đối với người nộp thuế không hoạt động tại địa chỉ đã đăng ký, người ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế hoặc một số trường hợp khác theo quy định.
Vì vậy, địa chỉ đăng ký kinh doanh không nên chỉ được xem là thông tin trên giấy tờ. Đây là một trong những dữ liệu quan trọng để cơ quan quản lý xác định doanh nghiệp có đang hoạt động thực tế hay không.
Bốn nhóm việc doanh nghiệp nên rà soát ngay
Doanh nghiệp đang hoạt động cần đặc biệt kiểm tra bốn nhóm thông tin.
Thứ nhất là địa chỉ và thông tin đăng ký. Trụ sở phải được cập nhật đúng thực tế. Nếu doanh nghiệp đã chuyển địa điểm, thay đổi người đại diện hoặc có thay đổi thông tin đăng ký thì cần thực hiện thủ tục cập nhật theo đúng quy định.
Thứ hai là hồ sơ khai thuế. Doanh nghiệp cần rà soát các kỳ khai còn thiếu, nghĩa vụ quyết toán và các hồ sơ chưa hoàn tất. Việc ngừng kinh doanh trên thực tế không tự làm mất nghĩa vụ thuế đã phát sinh.
Thứ ba là hóa đơn. Cần kiểm tra tình hình sử dụng hóa đơn, những hóa đơn có sai sót và các yêu cầu giải trình hoặc xử lý liên quan nếu có.
Thứ tư là tiền thuế, tiền chậm nộp và các khoản phải nộp ngân sách Nhà nước. Đây là phần doanh nghiệp không nên để kéo dài, bởi nghĩa vụ tài chính chưa hoàn thành có thể tiếp tục được Cơ quan Thuế quản lý ngay cả khi doanh nghiệp đã ngừng hoạt động.
Nghị định số 252/2026/NĐ-CP quy định Cơ quan Thuế có trách nhiệm phân tích, đánh giá thông tin về người nộp thuế và các cá nhân liên quan để phân loại rủi ro, trong đó có doanh nghiệp không hoạt động tại địa chỉ đăng ký hoặc có vi phạm về thuế, hóa đơn.
Dù bị xác định không hoạt động vẫn có đường quay lại
Một điểm đáng chú ý đối với doanh nghiệp muốn tiếp tục kinh doanh là không phải mọi trường hợp bị xác định không hoạt động tại địa chỉ đăng ký đều đồng nghĩa với việc phải rời thị trường.
 |
| Cục Thuế phối hợp với Cục C06, Bộ Công an rà soát, chuẩn hóa thông tin định danh của người đại diện theo pháp luật đối với các doanh nghiệp ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế và doanh nghiệp không hoạt động tại địa chỉ đăng ký (Ảnh minh họa). |
Theo Điều 17 Thông tư số 90/2026/TT-BTC, doanh nghiệp đăng ký thuế cùng với đăng ký kinh doanh có thể được khôi phục mã số thuế khi đã được khôi phục tình trạng pháp lý; hoặc khi Cơ quan Thuế thông báo doanh nghiệp không hoạt động tại địa chỉ đã đăng ký nhưng doanh nghiệp chưa bị thu hồi giấy phép và chưa bị chấm dứt hiệu lực mã số thuế.
Doanh nghiệp cũng có thể đề nghị khôi phục mã số thuế khi đã nộp hồ sơ chấm dứt hiệu lực mã số thuế nhưng Cơ quan Thuế chưa ban hành thông báo chấm dứt hiệu lực và doanh nghiệp phát sinh nhu cầu tiếp tục hoạt động kinh doanh.
Đây là cơ chế có ý nghĩa với những doanh nghiệp từng gặp khó khăn, tạm dừng hoạt động hoặc có vấn đề về địa chỉ nhưng nay đã có kế hoạch quay lại thị trường.
Muốn khôi phục, doanh nghiệp phải xử lý phần việc còn thiếu
Với trường hợp bị xác định không hoạt động tại địa chỉ đăng ký, doanh nghiệp trước hết cần xác định địa chỉ sẽ tiếp tục hoạt động, sau đó rà soát toàn bộ nghĩa vụ thuế và hóa đơn.
Theo hướng dẫn của cơ quan chức năng, hồ sơ nội bộ cần được kiểm tra gồm các tờ khai chưa nộp, tiền thuế còn nợ, tiền chậm nộp, tiền phạt nếu có và tình trạng sử dụng hóa đơn. Doanh nghiệp sau đó nộp văn bản đề nghị khôi phục mã số thuế theo mẫu quy định và phối hợp với Cơ quan Thuế trong quá trình xử lý.
Sau khi nhận đủ hồ sơ đề nghị khôi phục, Cơ quan Thuế lập danh sách các hồ sơ khai thuế còn thiếu, tình hình sử dụng hóa đơn và các khoản thuế, khoản phải nộp hoặc còn nợ để doanh nghiệp thực hiện.
Điều này có nghĩa, khôi phục mã số thuế không phải chỉ là nộp một tờ đơn. Doanh nghiệp phải quay lại xử lý những nghĩa vụ đã phát sinh trong thời gian hoạt động trước đó.
Khi hoàn tất các yêu cầu theo quy định, mã số thuế được tiếp tục sử dụng từ ngày cơ quan có thẩm quyền khôi phục tình trạng pháp lý hoặc ngày cơ quan thuế thông báo khôi phục mã số thuế.
Đừng để doanh nghiệp “mất liên lạc” với Cơ quan Thuế
Số liệu của ngành Thuế cho thấy chiến dịch không chỉ đóng mã số thuế. Trong 8 tháng đầu năm 2026, cơ quan thuế đã khôi phục mã số thuế cho 3.554 doanh nghiệp quay trở lại hoạt động sản xuất, kinh doanh.
Con số này cho thấy trong nhóm hồ sơ tồn đọng vẫn có những doanh nghiệp còn khả năng phục hồi. Vấn đề là doanh nghiệp phải chủ động xử lý hồ sơ thay vì để tình trạng pháp lý kéo dài.
Thực tế từ chiến dịch cũng cho thấy doanh nghiệp không hoạt động tại địa chỉ đăng ký cần đặc biệt thận trọng. Nếu mã số thuế đã bị xác định ở trạng thái không hoạt động tại địa chỉ đăng ký, doanh nghiệp không nên tiếp tục vận hành theo cách cũ mà phải làm rõ với Cơ quan Thuế về hướng khôi phục hoạt động hoặc chấm dứt hoạt động.
Đây cũng là lúc doanh nghiệp nên kiểm tra thường xuyên thông tin trên hệ thống thuế điện tử và các thông báo của cơ quan quản lý. Việc nhận được cảnh báo sớm giúp doanh nghiệp có thời gian xử lý trước khi phát sinh thêm nghĩa vụ hoặc biện pháp quản lý.
Giữ mã số thuế cũng là giữ khả năng kinh doanh
Chiến dịch làm sạch mã số thuế đang đưa hàng trăm nghìn hồ sơ trở lại đúng trạng thái. Nhưng với từng doanh nghiệp, lợi ích thiết thực nhất lại nằm ở việc biết chính xác mình đang ở đâu và phải làm gì tiếp theo.
Nếu còn hoạt động, doanh nghiệp cần giữ thông tin đăng ký chính xác, thực hiện đầy đủ nghĩa vụ kê khai, nộp thuế và quản lý hóa đơn.
Nếu tạm dừng nhưng còn ý định trở lại, cần theo dõi trạng thái mã số thuế và chủ động xử lý các nghĩa vụ phát sinh.
Nếu đã bị xác định không hoạt động tại địa chỉ đăng ký nhưng muốn tiếp tục kinh doanh, cần làm thủ tục khôi phục và hoàn thành những nghĩa vụ mà cơ quan thuế xác định.
Còn nếu doanh nghiệp thực sự không còn nhu cầu hoạt động, việc hoàn tất thủ tục chấm dứt hiệu lực mã số thuế và giải thể đúng quy định sẽ giúp kết thúc rõ ràng trạng thái pháp lý, thay vì để hồ sơ tiếp tục tồn tại trong hệ thống.
Điều doanh nghiệp cần tránh nhất là bỏ mặc mã số thuế. Một trạng thái bị bỏ quên hôm nay có thể trở thành hồ sơ phải xử lý phức tạp hơn về sau. Ngược lại, việc chủ động rà soát và hoàn thiện nghĩa vụ sẽ giúp doanh nghiệp giữ được trạng thái hoạt động minh bạch hoặc có cơ hội trở lại thị trường khi điều kiện kinh doanh cho phép.