Thứ năm 22/10/2026 14:29
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Một doanh nghiệp hoạt động trong lĩnh vực lương thực, thực phẩm tại Tây Ninh được thông tin đã bị áp dụng biện pháp cưỡng chế dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu do nợ thuế quá hạn hơn 15,2 tỷ đồng. Vụ việc là tình huống đáng lưu ý với các doanh nghiệp có hoạt động xuất nhập khẩu, bởi nghĩa vụ thuế không chỉ liên quan đến chi phí tài chính mà còn có thể ảnh hưởng đến tiến độ giao nhận hàng hóa và thực hiện hợp đồng.
Thông tin từ Chi cục Hải quan khu vực XVII cho hay, ngày 7/10/2026 cơ quan này đã ban hành Quyết định số 649/QĐ-HQKV17 đối với Công ty TNHH Lương thực - Thực phẩm Long An, có địa chỉ đăng ký tại phường Long An, tỉnh Tây Ninh. Lý do được nêu là doanh nghiệp còn nợ thuế quá hạn 90 ngày và chưa chấp hành thông báo về tiền thuế nợ. Thông tin về quyết định và số tiền nợ chưa được đối chiếu độc lập với bản quyết định gốc.
Khi nào doanh nghiệp có thể bị dừng làm thủ tục hải quan?
Theo Điều 68 Nghị định số 252/2026/NĐ-CP, biện pháp dừng làm thủ tục hải quan được áp dụng trong trường hợp người nộp thuế có tiền thuế nợ và cơ quan quản lý thuế đã áp dụng biện pháp trích tiền từ tài khoản, phong tỏa tài khoản hoặc khấu trừ một phần tiền lương, thu nhập nhưng không thu được hoặc thu không đủ số tiền nợ.
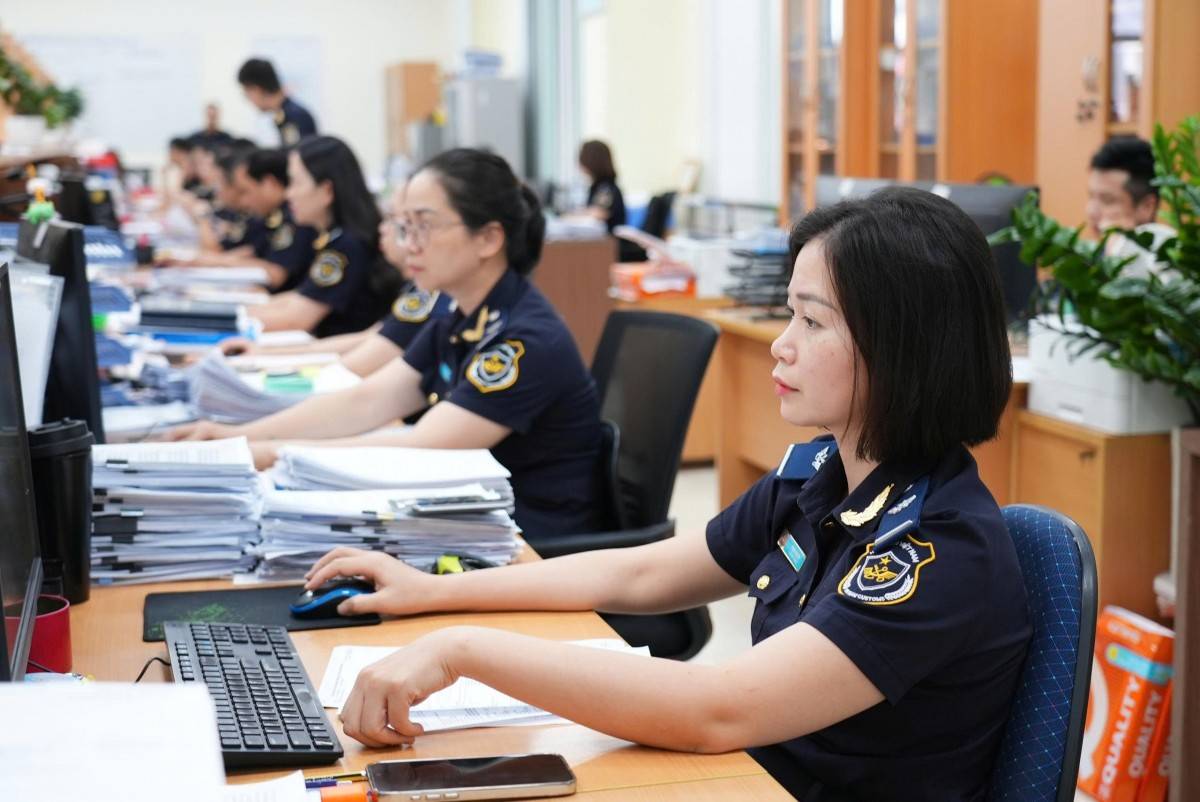 |
| Việc cưỡng chế bằng biện pháp dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu được quy định tại Điều 68 Nghị định số 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức hướng dẫn, thi hành Luật Quản lý thuế - Ảnh minh họa: La Hằng. |
Quy định này cho thấy việc áp dụng biện pháp cưỡng chế cần căn cứ vào tình trạng nghĩa vụ thuế và quá trình thực hiện các biện pháp trước đó theo quy định. Doanh nghiệp không nên mặc nhiên cho rằng cứ phát sinh khoản nợ thuế là lập tức bị dừng toàn bộ hoạt động xuất nhập khẩu.
Đối với trường hợp Cơ quan Hải quan ấn định thuế sau thông quan, nếu quá 90 ngày kể từ ngày hết thời hạn chấp hành quyết định ấn định thuế mà người nộp thuế hoặc người bảo lãnh không tự nguyện chấp hành, Cơ quan Hải quan thực hiện các biện pháp cưỡng chế theo quy định.
Những hàng hóa nào không bị áp dụng biện pháp này?
Nghị định quy định một số trường hợp không áp dụng biện pháp dừng làm thủ tục hải quan. Trong đó, có hàng hóa xuất khẩu thuộc đối tượng miễn thuế, không chịu thuế hoặc có thuế suất thuế xuất khẩu 0%.
Ngoài ra, hàng hóa xuất khẩu, nhập khẩu phục vụ trực tiếp an ninh, quốc phòng, phòng, chống thiên tai, dịch bệnh, cứu trợ khẩn cấp, viện trợ nhân đạo và viện trợ không hoàn lại cũng thuộc nhóm ngoại lệ được quy định.
Doanh nghiệp cần lưu ý các trường hợp này được xác định theo tính chất và điều kiện pháp luật quy định đối với hàng hóa cụ thể. Không thể suy rộng ngoại lệ cho mọi lô hàng của doanh nghiệp chỉ vì doanh nghiệp có một mặt hàng thuộc diện được ưu tiên.
Quyết định cưỡng chế phải được thông báo trước
Theo Điều 68 Nghị định 252/2026/NĐ-CP, quyết định cưỡng chế phải được gửi đến người nộp thuế bị cưỡng chế và thông báo trên Trang thông tin điện tử hải quan chậm nhất 5 ngày làm việc trước ngày áp dụng biện pháp dừng làm thủ tục hải quan.
Trường hợp Cơ quan Thuế hoặc cơ quan nhà nước, tổ chức được giao quản lý thu đề nghị cơ quan hải quan thực hiện cưỡng chế đối với người nộp thuế có hoạt động xuất nhập khẩu trong 12 tháng gần nhất, Cơ quan Hải quan thực hiện theo trình tự quy định. Thời hạn xử lý đề nghị là 3 ngày làm việc kể từ khi nhận được đề nghị; nếu không thể thực hiện, Cơ quan Hải quan phải thông báo và nêu rõ lý do.
Khi người nộp thuế thuộc trường hợp chấm dứt hiệu lực quyết định cưỡng chế theo quy định, Cơ quan Thuế hoặc cơ quan có thẩm quyền phải thông báo để cơ quan hải quan chấm dứt thực hiện biện pháp.
Doanh nghiệp cần làm gì để hạn chế rủi ro?
Để giảm nguy cơ gián đoạn hoạt động xuất nhập khẩu, doanh nghiệp nên thường xuyên đối chiếu số liệu thuế phải nộp, các khoản nợ và thời hạn thực hiện nghĩa vụ; kịp thời xử lý chênh lệch giữa dữ liệu kế toán với thông tin của Cơ quan Thuế. Khi nhận được thông báo tiền thuế nợ hoặc quyết định liên quan, doanh nghiệp cần kiểm tra căn cứ, số tiền, thời hạn và chủ động làm việc với cơ quan có thẩm quyền.
Nếu phát sinh vướng mắc về số nợ, doanh nghiệp cần chuẩn bị chứng từ nộp thuế, hồ sơ khai bổ sung và tài liệu liên quan để đề nghị kiểm tra, xử lý theo quy định. Việc đã gửi văn bản giải trình hoặc đang trao đổi với cơ quan thuế không đồng nghĩa quyết định cưỡng chế tự động bị đình chỉ.
Đối với doanh nghiệp phụ thuộc vào nguyên liệu nhập khẩu hoặc giao hàng xuất khẩu theo thời hạn hợp đồng, quản trị nghĩa vụ thuế cần được xem là một phần của quản trị rủi ro chuỗi cung ứng. Chủ động phát hiện và xử lý nợ thuế trước khi phát sinh cưỡng chế là giải pháp thiết thực để hạn chế nguy cơ chậm giao hàng, tăng chi phí lưu kho và ảnh hưởng đến uy tín với đối tác.