Thứ năm 22/10/2026 11:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Mặt bằng lãi suất đang có tín hiệu hạ nhiệt sau động thái điều hành quyết liệt của Chính phủ và Ngân hàng Nhà nước. Tuy nhiên, với doanh nghiệp, điều quan trọng không chỉ là vay vốn với chi phí thấp hơn, mà còn phải có đầu ra, dòng tiền và phương án kinh doanh đủ khả thi để sử dụng đồng vốn hiệu quả. Đây là bài toán đòi hỏi những giải pháp đồng bộ, thay vì chỉ trông chờ vào một đợt giảm lãi suất.
 |
| Trong nỗ lực hỗ trợ nền kinh tế thực hiện mục tiêu tăng trưởng hai con số, Chính phủ và Ngân hàng Nhà nước vừa chỉ đạo các ngân hàng thương mại triển khai các giải pháp giảm lãi suất, với mức giảm lãi suất cho vay 1,5-2%, chấp nhận chia sẻ lợi nhuận để hỗ trợ doanh nghiệp - Ảnh minh họa. |
Giảm chi phí vốn, nhưng không hạ chuẩn tín dụng
Tính đến chiều 20/10, có 19 ngân hàng giảm lãi suất tiền gửi, chủ yếu ở mức 0,5 điểm phần trăm/năm. Động thái này diễn ra sau khi Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm tối thiểu 0,5 điểm phần trăm/năm lãi suất tiền gửi niêm yết đối với kỳ hạn từ 6 tháng trở lên, đồng thời triển khai giải pháp giảm 1,5-2 điểm phần trăm/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Theo Báo Điện tử Chính phủ.
Theo số liệu Ngân hàng Nhà nước công bố tại cuộc họp với 46 ngân hàng thương mại ngày 19/10, huy động vốn tăng 11,22%, trong khi tín dụng tăng 11,44%. Tín dụng tăng nhanh hơn huy động đặt ra yêu cầu cân đối nguồn vốn, kiểm soát thanh khoản và bảo đảm an toàn hệ thống.
Với doanh nghiệp, giảm lãi suất có thể giúp tiết kiệm chi phí tài chính, cải thiện dòng tiền và tạo điều kiện duy trì sản xuất, kinh doanh. Tuy nhiên, lãi suất tiền gửi giảm không đồng nghĩa chi phí vay vốn sẽ giảm tương ứng ngay lập tức. Mức lãi vay còn phụ thuộc vào chính sách của từng ngân hàng, thời hạn vay, hồ sơ tín dụng và khả năng trả nợ của khách hàng.
Do đó, giảm lãi suất cần đi cùng việc hướng vốn vào hoạt động sản xuất, kinh doanh có hiệu quả. Ngân hàng phải chia sẻ khó khăn với khách hàng, nhưng không thể đánh đổi chất lượng tín dụng hoặc hạ thấp tiêu chuẩn cho vay để chạy theo mục tiêu tăng trưởng dư nợ.
Chính sách tiền tệ cần thêm trợ lực
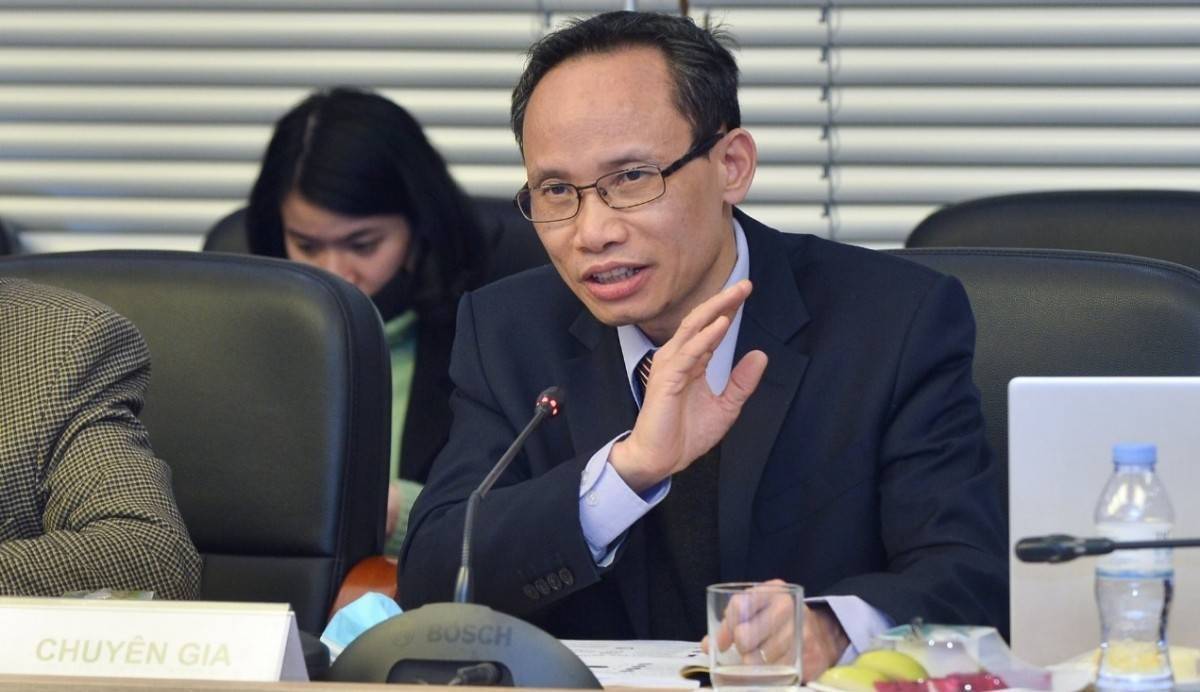
Trong cuộc phỏng vấn với Thời báo Ngân hàng, đại biểu Quốc hội Trần Hoàng Ngân cho rằng điều hành chính sách tiền tệ tại Việt Nam chịu áp lực lớn bởi phải đồng thời hỗ trợ tăng trưởng, kiểm soát lạm phát, ổn định kinh tế vĩ mô và bảo đảm an toàn hệ thống ngân hàng. Theo phân tích của ông, khi dư địa chính sách tiền tệ chịu sức ép, việc phát huy hiệu quả chính sách tài khóa càng có ý nghĩa quan trọng.
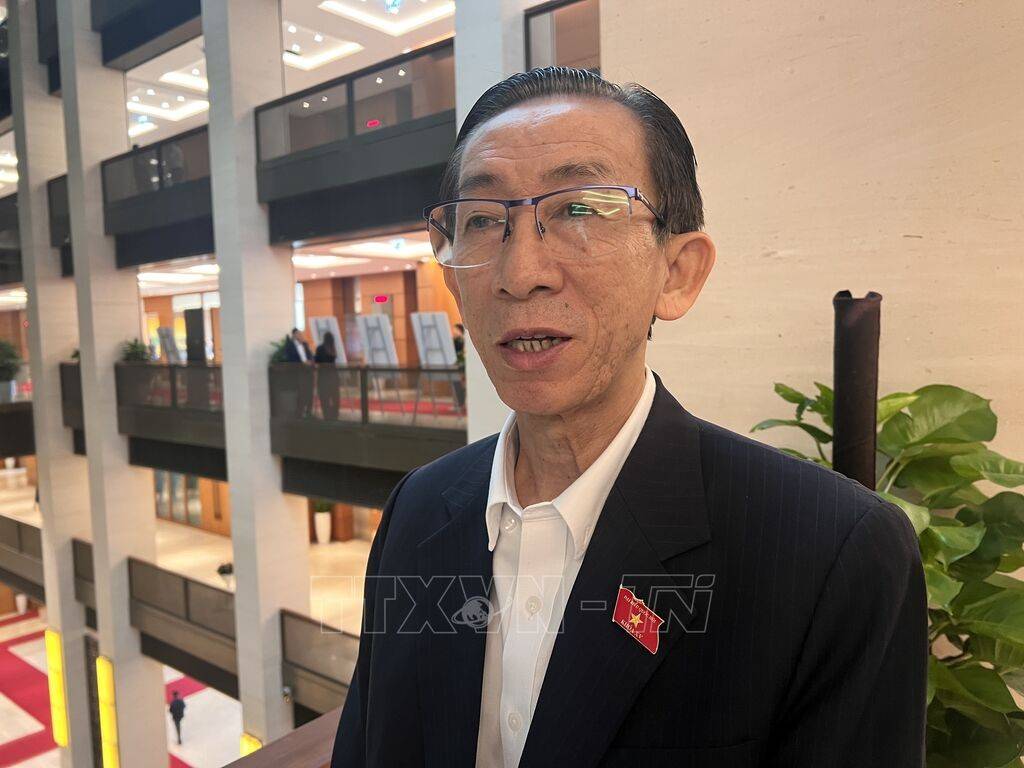 |
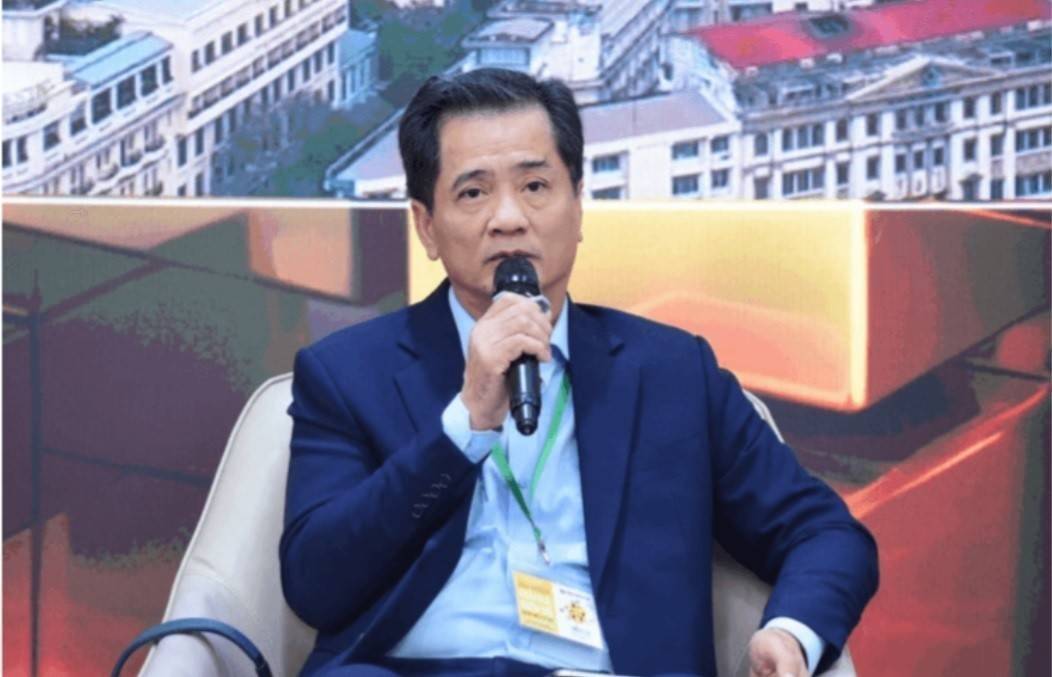
| Đại biểu Quốc hội Trần Hoàng Ngân - Ảnh: TTXVN. |
Từ góc nhìn này, giảm lãi suất không nên là giải pháp đơn lẻ. Việc xem xét miễn, giảm thuế, phí phù hợp, đẩy nhanh giải ngân đầu tư công và tiết giảm những chi phí tác động trực tiếp đến doanh nghiệp có thể giúp giảm áp lực tài chính, tạo thêm nguồn lực cho đầu tư và sản xuất.
Bởi chi phí vốn chỉ là một phần trong tổng chi phí kinh doanh. Nếu đơn hàng chưa phục hồi, sức mua yếu hoặc chi phí logistics, năng lượng vẫn cao, doanh nghiệp có thể tiếp tục trì hoãn đầu tư ngay cả khi lãi suất cho vay giảm. Khi triển vọng đầu ra chưa rõ ràng, vay thêm vốn cũng đồng nghĩa với việc doanh nghiệp phải cân nhắc kỹ hơn về khả năng trả nợ.
Vì vậy, chính sách tín dụng cần được đặt trong mối liên hệ với ba động lực tăng trưởng gồm đầu tư, tiêu dùng và xuất khẩu. Khi nhu cầu thị trường cải thiện, doanh nghiệp có thêm đơn hàng và kế hoạch mở rộng sản xuất khả thi, nhu cầu vốn phục vụ hoạt động thực chất mới có cơ sở tăng lên.
Khơi thông vốn cho doanh nghiệp nhỏ và vừa
Một vấn đề được ông Trần Hoàng Ngân nhấn mạnh là cần quan tâm hơn đến khu vực kinh tế tư nhân, doanh nghiệp nhỏ và vừa; đồng thời cải thiện khả năng tiếp cận các nguồn vốn, trong đó có việc hỗ trợ hoạt động của quỹ bảo lãnh tín dụng dành cho doanh nghiệp nhỏ và vừa.
Với nhóm doanh nghiệp này, lãi suất thấp hơn chưa đủ nếu hồ sơ tài chính chưa đáp ứng yêu cầu, tài sản bảo đảm hạn chế hoặc dòng tiền thiếu ổn định. Vì vậy, bên cạnh các chương trình tín dụng ưu đãi, cần cải thiện cơ chế bảo lãnh phù hợp, minh bạch điều kiện vay và giúp doanh nghiệp tiếp cận thông tin về các chương trình hỗ trợ.
Về dài hạn, bài toán còn nằm ở cơ cấu nguồn vốn của nền kinh tế. Sự phụ thuộc lớn vào tín dụng ngân hàng khiến áp lực huy động và cho vay tiếp tục dồn lên hệ thống tổ chức tín dụng. Phát triển thị trường vốn, mở rộng các kênh huy động trung và dài hạn sẽ giúp doanh nghiệp có thêm lựa chọn tài chính, đồng thời giảm sức ép cho hệ thống ngân hàng.
Làn sóng giảm lãi suất vì thế chỉ phát huy đầy đủ ý nghĩa khi đi cùng các giải pháp thúc đẩy đầu tư, hỗ trợ sức mua và cải thiện khả năng tiếp cận vốn. Mục tiêu cuối cùng không chỉ là làm cho khoản vay rẻ hơn, mà là giúp nguồn vốn chuyển hóa thành sản xuất, việc làm, thu nhập và giá trị gia tăng cho nền kinh tế.