Thứ tư 07/10/2026 17:05
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Đánh thuế cao đối với đất bỏ hoang là một hướng chính sách nhằm tăng chi phí của việc giữ đất nhưng không đưa nguồn lực này vào sử dụng. Tuy nhiên, mức thuế 0,2% chỉ phát huy tác dụng khi chính sách xác định đúng đối tượng chịu thuế, có dữ liệu đủ tin cậy và cơ chế xử lý rõ với những trường hợp chậm triển khai vì nguyên nhân khách quan.
Theo dự thảo được Bộ Tài chính trình Chính phủ, đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng được đề xuất áp dụng thuế suất 0,2% trên toàn bộ diện tích, không áp dụng hạn mức. Mức này cao gần 7 lần mức thuế suất cơ sở 0,03% đang áp dụng với đất ở trong hạn mức.
Thuế cao nhưng phải xác định đúng đất bỏ hoang
Tại họp báo thường kỳ quý III/2026 của Bộ Tài chính, ông Trương Bá Tuấn - Phó Vụ trưởng Vụ Chính sách thuế, phí và lệ phí - nêu quan điểm cho biết việc xác định đất bỏ hoang, đất chậm đưa vào sử dụng sẽ được dẫn chiếu theo các tiêu chí, khái niệm trong hệ thống pháp luật về đất đai.
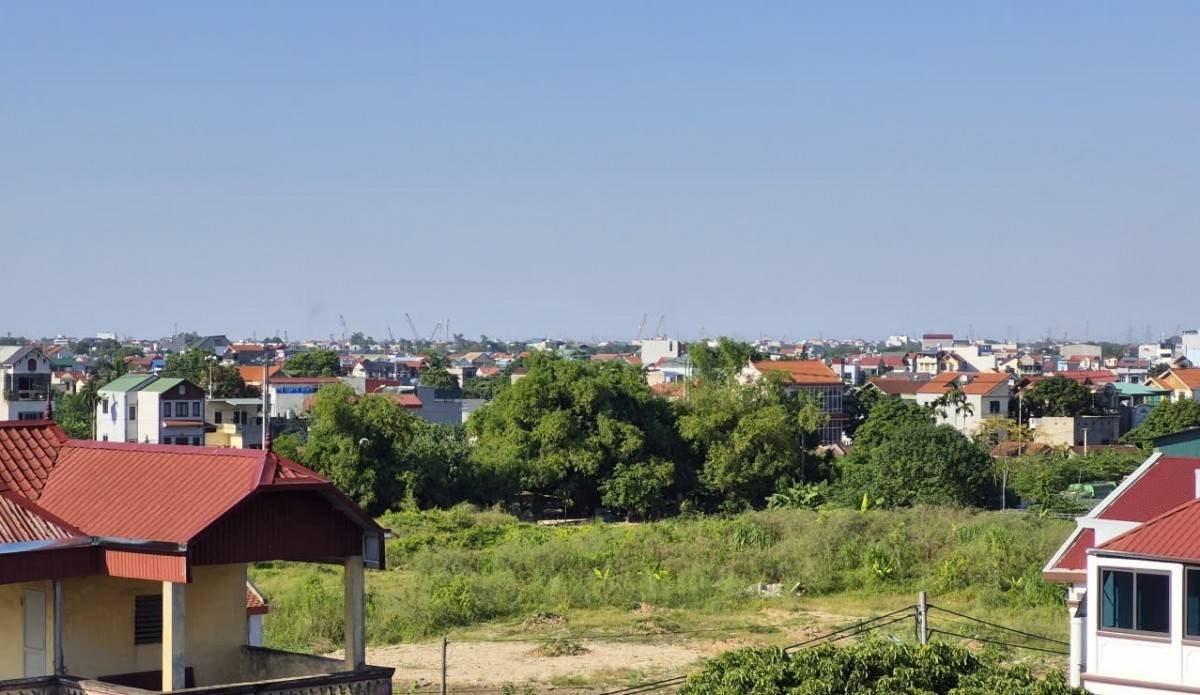 |
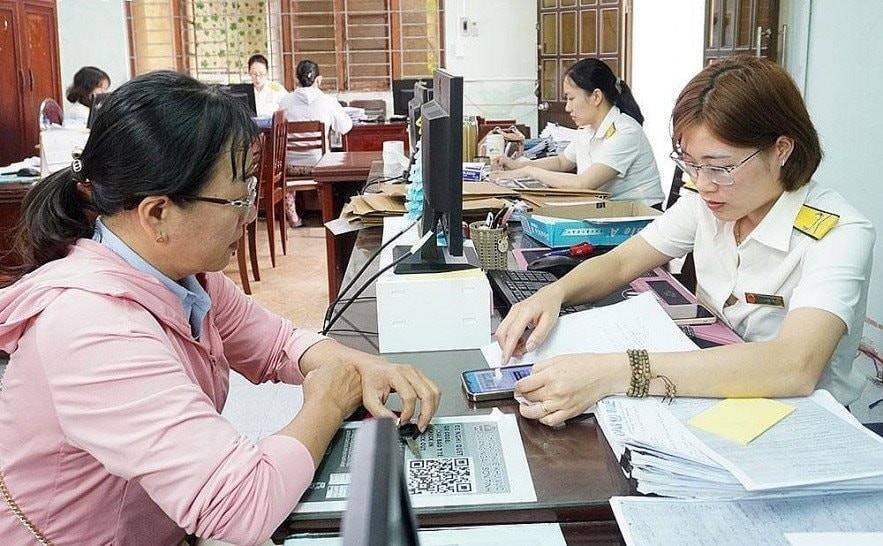
| Bộ Tài chính đề xuất áp dụng mức thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Bộ Nông nghiệp và Môi trường được giao nhiệm vụ quy định rõ các tiêu chí, khái niệm cụ thể để phân định rõ ràng giữa lỗi chủ quan và lỗi khách quan trước khi áp dụng thực tế - Ảnh minh họa: Trần Linh. |
Ông Tuấn phân tích cho thấy tình trạng pháp lý và thực tế sử dụng đất sẽ do cơ quan chuyên môn về tài nguyên và môi trường xác định, làm căn cứ để cơ quan thuế áp dụng chính sách. Bộ Tài chính cũng sẽ phối hợp với cơ quan quản lý đất đai để xây dựng hướng dẫn chi tiết, bảo đảm tiêu chí phân loại minh bạch, rõ ràng.
Đây là khâu có ý nghĩa quyết định. Bởi trên thực tế, một khu đất chưa được đưa vào sử dụng có thể xuất phát từ nhiều nguyên nhân. Có trường hợp chủ sử dụng cố tình giữ đất để chờ tăng giá. Nhưng cũng có dự án đã có chủ trương đầu tư, nhà đầu tư có nhu cầu triển khai nhưng phải chờ hoàn thiện quy hoạch, thủ tục đất đai, thủ tục đầu tư hoặc những điều kiện pháp lý khác.
Nếu hai trường hợp này cùng bị xếp vào một nhóm để áp một nghĩa vụ thuế, chính sách có thể tạo ra tác động không như mong muốn.
Chuyên gia cảnh báo bài toán pháp lý và dữ liệu
TS Phan Đức Hiếu - Ủy viên Thường trực Ủy ban Kinh tế và Tài chính của Quốc hội, Đại biểu Quốc hội khóa XVI, cho rằng việc sử dụng công cụ tài chính, thuế cao hơn đối với đất chậm đưa vào sử dụng, đất bỏ hoang có thể góp phần hạn chế tình trạng "găm giữ đất" và thúc đẩy sử dụng hiệu quả nguồn lực này.
Tuy nhiên, theo ông Hiếu, thiết kế chính sách cần giải quyết rõ câu hỏi thế nào là “chậm đưa vào sử dụng”, thế nào là “bỏ hoang”.
Với các dự án đầu tư, tiến độ thực hiện dự án có thể là một căn cứ để nhận diện tình trạng chậm triển khai. Nhưng với đất của cá nhân, tổ chức ngoài các dự án đầu tư, việc xác định thời điểm nào được coi là chậm đưa vào sử dụng hoặc bỏ hoang phức tạp hơn.
Bên cạnh đó là vấn đề mức thuế tính trên cơ sở nào và dữ liệu nào được sử dụng để xác định nghĩa vụ thuế. Ông Hiếu cho rằng việc này phải bảo đảm nguyên tắc công bằng giữa các chủ thể, tránh tình trạng cùng một trạng thái sử dụng đất nhưng cách xác định và nghĩa vụ thuế lại khác nhau.
Điều này cho thấy trọng tâm của chính sách không chỉ nằm ở con số 0,2%, mà còn nằm ở khả năng chứng minh một khu đất thực sự thuộc diện phải chịu mức thuế cao.
Doanh nghiệp sẽ phải tính lại bài toán giữ đất
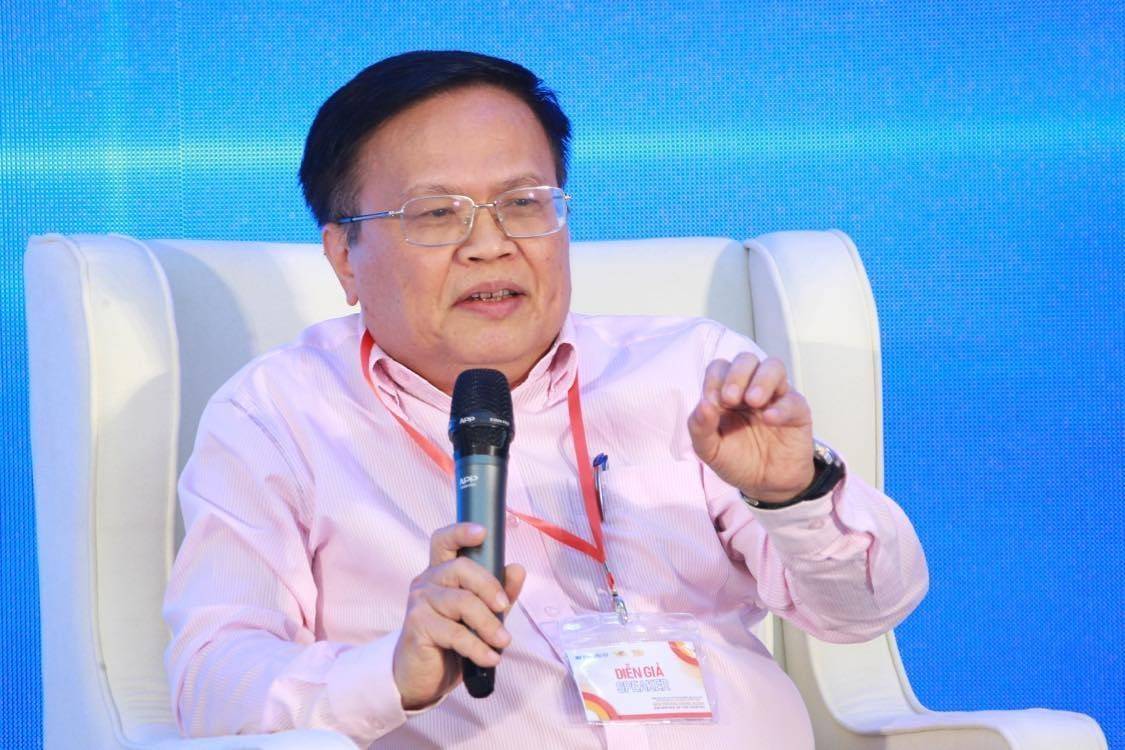
Ở góc độ thị trường, ông Nguyễn Văn Đính - Phó Chủ tịch Hiệp hội Bất động sản Việt Nam (VNREA) - cho rằng thuế là một trong những công cụ có thể điều tiết hành vi trên thị trường bất động sản, tác động đến việc găm giữ đất, đầu cơ, đẩy giá, thổi giá.
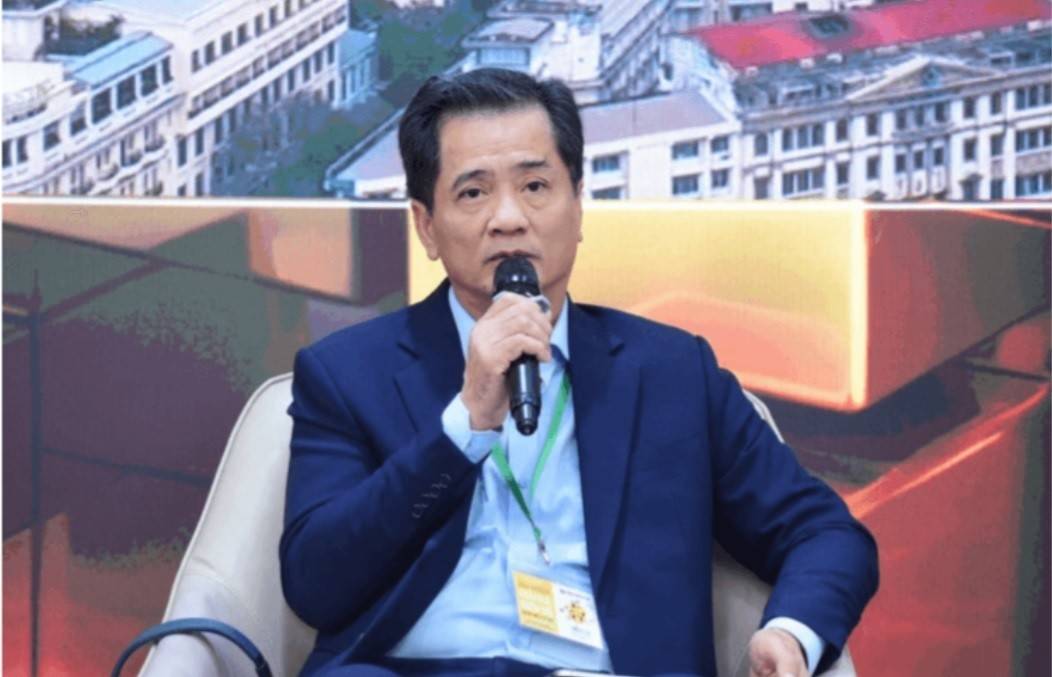 |
| TS. Nguyễn Văn Đính, Phó chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS). |
Theo ông Đính: “Đất càng để lâu thì người sử dụng càng phải nộp nhiều tiền và đóng thuế cao”.
Nếu chính sách được thiết kế và thực thi minh bạch, chi phí nắm giữ đất tăng lên sẽ buộc doanh nghiệp và người dân phải tính toán lại phương án sử dụng tài sản. Thay vì giữ đất trong thời gian dài để chờ giá tăng, chủ sử dụng có thể phải lựa chọn giữa đưa đất vào khai thác, chuyển nhượng hoặc tìm phương án hợp tác đầu tư.
Đối với doanh nghiệp bất động sản, tác động này có thể rõ hơn khi chi phí tài chính, chi phí vốn và nghĩa vụ thuế cùng gia tăng theo thời gian. Một dự án không tạo ra dòng tiền nhưng tiếp tục phải duy trì quỹ đất sẽ trở thành khoản tài sản ngày càng đắt đỏ.
Khi đó, thuế không chỉ là công cụ thu ngân sách mà còn trở thành một phép thử về năng lực triển khai dự án của doanh nghiệp.
Thuế phải đi cùng đường ra cho dự án
Tuy nhiên, nếu chỉ tăng chi phí nắm giữ mà không tạo điều kiện để những dự án không còn khả năng triển khai được chuyển sang chủ thể có năng lực hơn, chính sách có thể chưa giải quyết trọn vẹn mục tiêu sử dụng đất hiệu quả.
Đây là vấn đề đặc biệt đáng chú ý với các dự án bất động sản đã hoàn tất một phần thủ tục nhưng chủ đầu tư không còn đủ năng lực tài chính hoặc không còn phù hợp để tiếp tục thực hiện.
Trong trường hợp đó, lựa chọn hiệu quả không nhất thiết là để doanh nghiệp tiếp tục giữ đất và chịu thuế cao. Quan trọng hơn là phải tạo được cơ chế để dự án có thể tái cấu trúc, chuyển nhượng hoặc tìm được nhà đầu tư mới đủ năng lực.
Góc nhìn này cũng phù hợp với yêu cầu phân bổ nguồn lực đất đai cho chủ thể có khả năng sử dụng hiệu quả hơn. Khi một doanh nghiệp không còn khả năng triển khai, việc mở đường cho M&A hoặc chuyển giao dự án có thể giúp nguồn lực được đưa trở lại thị trường thay vì tiếp tục nằm im.
“Đánh đúng” quan trọng không kém “đánh cao”
Đề xuất thuế 0,2% đang tạo ra một tín hiệu chính sách khá rõ: chi phí của việc để đất bỏ hoang hoặc chậm đưa vào sử dụng có thể tăng đáng kể. Đây là cơ chế có khả năng tác động trực tiếp đến quyết định của người sử dụng đất.
Nhưng để chính sách đạt mục tiêu, cần đồng thời giải quyết bốn vấn đề: xác định đúng đối tượng, có dữ liệu đủ tin cậy, loại trừ hợp lý các trường hợp chậm do nguyên nhân khách quan và tạo đường ra cho những dự án không còn khả năng triển khai.
Khi đó, thuế mới thực sự trở thành công cụ thúc đẩy đất đai vận động theo hướng hiệu quả hơn, thay vì đơn thuần làm tăng nghĩa vụ tài chính.
Mục tiêu cuối cùng không phải là thu được nhiều thuế hơn từ đất bỏ hoang, mà là làm cho đất không còn bị giữ lại một cách lãng phí và được chuyển tới chủ thể có khả năng khai thác tốt hơn.