Thứ tư 07/10/2026 16:34
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Xe điện và xe nhập khẩu ngày càng mở rộng với tốc độ nhanh, cuộc cạnh tranh về giá buộc doanh nghiệp ô tô phải chi nhiều hơn cho bán hàng, khuyến mại và vốn lưu động. Áp lực này còn kéo dài sang nửa cuối năm khi chi phí vay tăng và khoảng 2.500 tỷ đồng trái phiếu đến kỳ đáo hạn.
Thị trường ô tô Việt Nam đang có một nghịch lý đáng chú ý: xe bán ra nhiều hơn nhưng bài toán tiền mặt của doanh nghiệp lại trở nên khó hơn.
Theo báo cáo triển vọng ngành ô tô nửa cuối năm 2026 của VIS Rating, tổng doanh số ô tô tại Việt Nam đạt 303.391 xe trong 6 tháng đầu năm, tăng 33,8% so với cùng kỳ. Tuy nhiên, phía sau mức tăng doanh số là sự thay đổi mạnh về cơ cấu sản phẩm, mặt bằng giá và chi phí để giành khách hàng. (Visrating)
Xe điện và xe nhập khẩu cùng thay đổi cuộc chơi
Một trong những thay đổi lớn nhất của thị trường nằm ở tốc độ điện hóa.
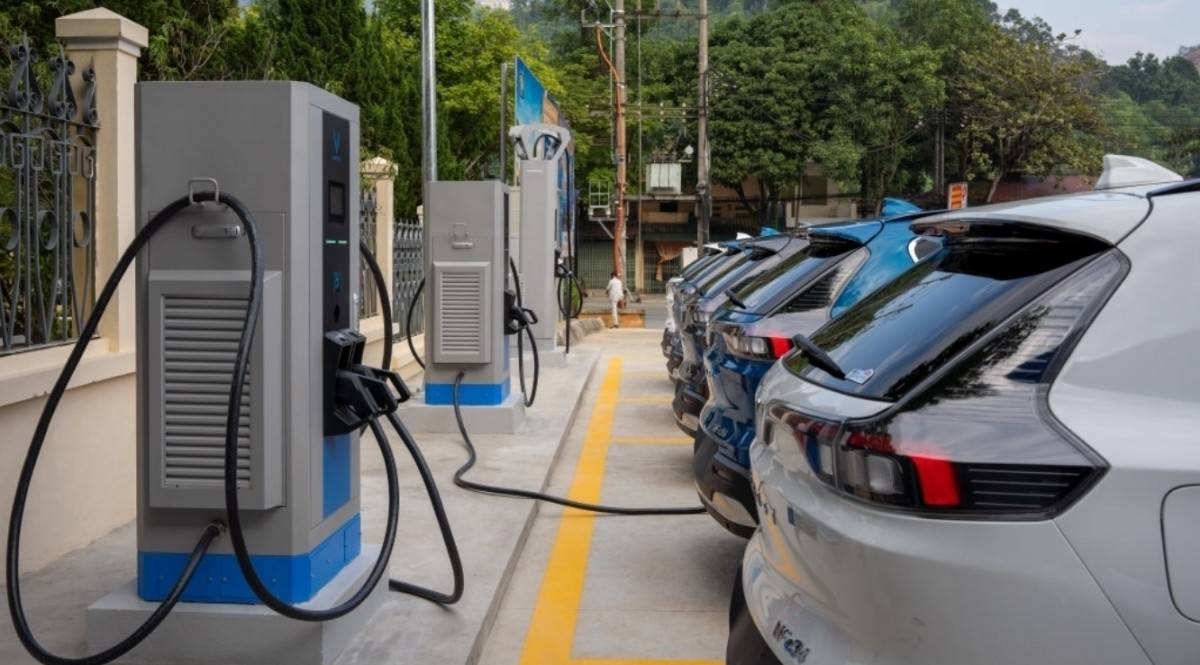 |
| Sự bùng nổ của ô tô điện VinFast cùng làn sóng xe Trung Quốc nhập khẩu với lợi thế giá cạnh tranh đã đảo lộn mặt bằng giá ô tô trong 6 tháng đầu năm 2026, các đại lý bắt buộc phải đẩy mạnh khuyến mại, chiết khấu và gia tăng chi phí tiếp thị. |
VinFast công bố đã bàn giao 115.916 ô tô điện tại Việt Nam trong nửa đầu năm 2026, tăng 72% so với cùng kỳ năm trước. Riêng tháng 6, hãng bàn giao 17.955 xe. Đây cũng là lần đầu một thương hiệu ô tô tại Việt Nam vượt mốc 100.000 xe bàn giao trong một nửa năm.
Theo VIS Rating, doanh số xe hybrid trong 6 tháng cũng tăng 83%, lên 10.865 xe. Xe điện và hybrid chiếm khoảng 44% tổng doanh số thị trường, tăng mạnh so với mức 22% năm 2024 và 35% năm 2025.
Chính sách thuế tiếp tục tạo thêm dư địa cho xu hướng này. Luật số 09/2026/QH16 duy trì mức thuế tiêu thụ đặc biệt 3%, 2% và 1% đối với các nhóm xe điện chạy pin theo số chỗ đến hết năm 2030, trước khi chuyển sang các mức cao hơn từ năm 2031.
Với lệ phí trước bạ, Nghị định 202/2026/NĐ-CP quy định ô tô điện chạy pin được áp dụng mức thu lần đầu 0% đến hết ngày 31/12/2030; quy định này có hiệu lực từ ngày 1/3/2027.
Ở chiều nhập khẩu, ô tô nguyên chiếc đạt giá trị khoảng 2,8 tỷ USD trong nửa đầu năm, tăng 28,9%. Riêng xe nhập từ Trung Quốc đạt khoảng 1,26 tỷ USD, tăng 71,2%. VIS Rating đánh giá lợi thế về giá và trang bị công nghệ của xe Trung Quốc đang làm cạnh tranh trên thị trường quyết liệt hơn.
Sự thay đổi này khiến các doanh nghiệp kinh doanh xe không chỉ cạnh tranh bằng thương hiệu. Giá bán, trang bị, chính sách hậu mãi và mức ưu đãi tại đại lý ngày càng trở thành những biến số quyết định khả năng chốt đơn.
Bán nhiều xe hơn nhưng biên lợi nhuận lại mỏng hơn
Đây là phần đáng chú ý nhất đối với doanh nghiệp.
Theo VIS Rating, doanh thu của nhóm doanh nghiệp ô tô niêm yết tăng 17,5% trong 6 tháng đầu năm 2026. EBITDA tăng 28,9%, giúp tỷ lệ nợ vay/EBITDA bình quân giảm từ 4,66 lần xuống 4,47 lần; hệ số EBIT/chi phí lãi vay cũng tăng từ 2,16 lần lên 2,43 lần.
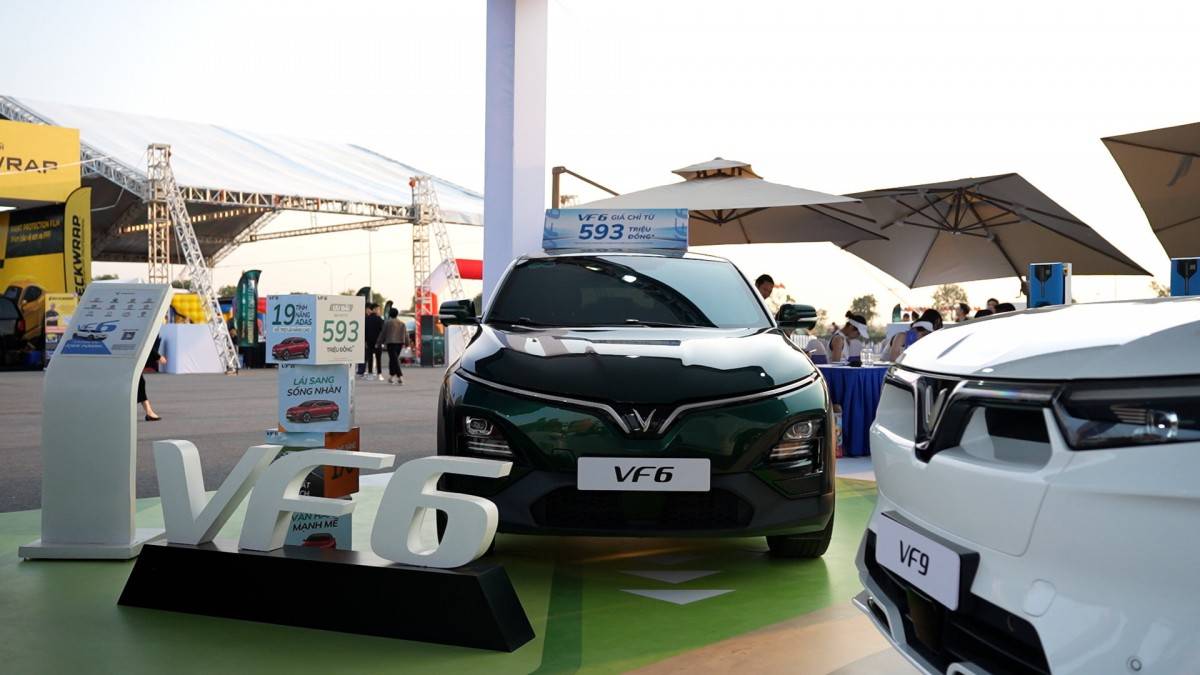 |
| VinFast sở hữu dải sản phẩm trải dài từ xe đô thị cỡ nhỏ đến các dòng SUV hạng sang như VF 8 và VF 9 là thế mạnh đưa hãng xe dần chiếm lĩnh thị phần - Ảnh: https://phapluat.suckhoedoisong.vn |
Nhìn qua, các chỉ tiêu này cho thấy sức khỏe tài chính được cải thiện. Nhưng khi loại phần thu nhập tài chính để nhìn vào hoạt động kinh doanh cốt lõi, câu chuyện trở nên thận trọng hơn.
Biên EBITDA lõi của hoạt động kinh doanh ô tô giảm từ 3,20% trong 6 tháng đầu năm 2025 xuống 3,06% trong cùng kỳ năm 2026. Trong khi đó, chi phí bán hàng tăng tới 38%.
Nói cách khác, doanh nghiệp đang phải bỏ ra nhiều chi phí hơn để tạo ra doanh thu.
Khi thị trường xuất hiện thêm các mẫu xe giá cạnh tranh, doanh nghiệp phải tăng mức hỗ trợ bán hàng, khuyến mại, chiết khấu và tiếp thị. Với các nhà phân phối, mỗi đợt giảm giá có thể giúp đẩy nhanh tốc độ bán xe nhưng đồng thời làm giảm phần lợi nhuận còn lại trên mỗi sản phẩm.
Đây là khác biệt quan trọng giữa tăng trưởng doanh số và tăng trưởng chất lượng lợi nhuận.
Hàng tồn kho trở thành áp lực lên tiền mặt
Nếu biên lợi nhuận giảm mới là sức ép ở phía kết quả kinh doanh, lượng hàng tồn kho lại tác động trực tiếp hơn đến dòng tiền.
VIS Rating cho biết hàng tồn kho của nhóm doanh nghiệp ô tô niêm yết tăng 37% so với cuối năm 2025. Trong khi đó, vòng quay hàng tồn kho giảm từ 6,7 lần xuống 5,5 lần. Phần lớn doanh nghiệp trong phạm vi phân tích ghi nhận dòng tiền từ hoạt động kinh doanh âm trong 6 tháng đầu năm.
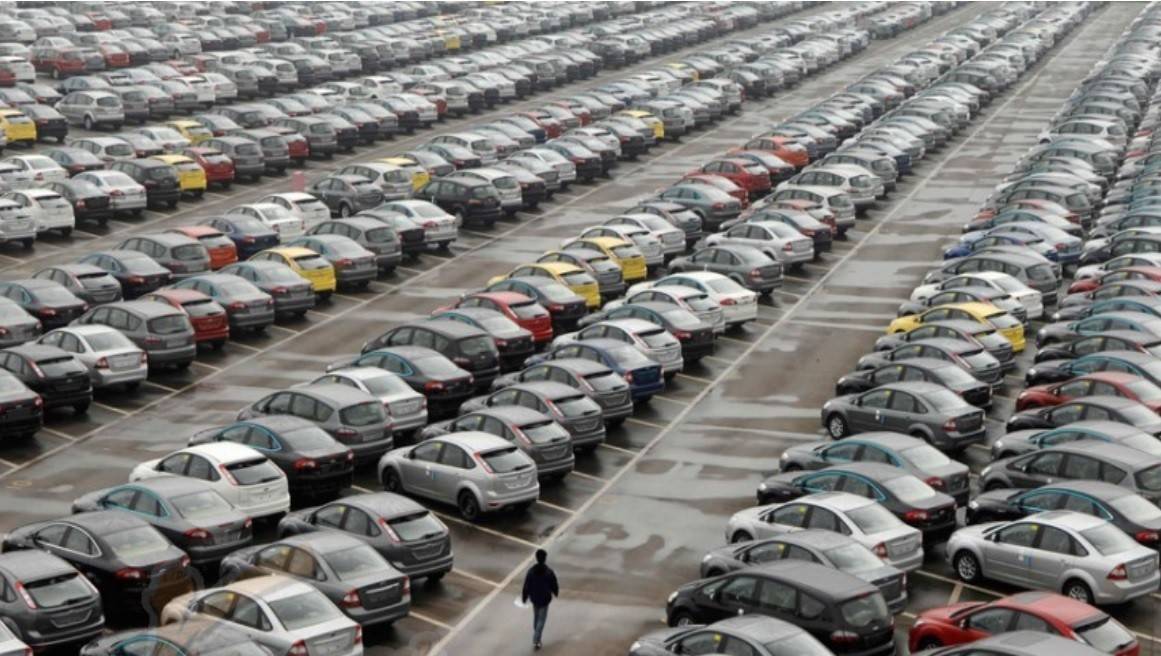 |
| Sự bùng nổ của ô tô điện VinFast cùng làn sóng xe Trung Quốc nhập khẩu với lợi thế giá cạnh tranh đã đảo lộn mặt bằng giá ô tô trong 6 tháng đầu năm 2026, các đại lý bắt buộc phải đẩy mạnh khuyến mại, chiết khấu và gia tăng chi phí tiếp thị - Ảnh: https://vietnamarch.com.vn |
Khi xe nằm lâu hơn trong kho, vốn lưu động bị giữ lại lâu hơn. Doanh nghiệp vẫn phải thanh toán các khoản chi phí liên quan đến nhập hàng, phân phối, mặt bằng và tài chính, trong khi tiền bán xe chưa quay trở lại với tốc độ tương ứng.
Trong bối cảnh cạnh tranh giá, bài toán càng trở nên nhạy cảm.
Nếu giảm giá để giải phóng hàng tồn kho, doanh nghiệp có thể cải thiện tốc độ quay vòng nhưng phải chấp nhận hy sinh một phần biên lợi nhuận. Nếu giữ giá để bảo vệ biên lợi nhuận, tốc độ tiêu thụ có thể chịu áp lực và vốn tiếp tục nằm trong hàng tồn kho.
Vì vậy, quản trị tồn kho đang trở thành một trong những yếu tố quyết định khả năng chống chịu của doanh nghiệp phân phối ô tô.
Chi phí vốn tiếp tục đè lên dòng tiền
Sức ép chưa dừng ở hoạt động bán hàng.
Tổng dư nợ vay của các doanh nghiệp ô tô niêm yết tăng 7,3% trong 6 tháng đầu năm. VIS Rating cho biết mức tăng nợ tập trung tại một số doanh nghiệp lớn, trong đó có HUT và HAX, nhằm phục vụ mở rộng hoạt động phân phối.
Trong khi đó, lãi suất vay thực tế của doanh nghiệp tăng 1-4% so với cùng kỳ. Lãi vay thực tế đã trả tăng 47%.
Một mặt, doanh nghiệp cần vốn để duy trì hàng hóa và mở rộng mạng lưới; mặt khác, chi phí sử dụng nguồn vốn đó lại tăng. Đây là sức ép đặc biệt đáng chú ý với những doanh nghiệp có tỷ trọng vốn vay lớn và chu kỳ thu hồi vốn dài.
Ở phía người mua xe, lãi suất vay ngân hàng cũng tăng khoảng 1,5-2% so với cùng kỳ. VIS Rating dự báo mặt bằng lãi suất có thể duy trì ở mức cao trong 12-18 tháng tới, tạo sức ép đồng thời lên nhu cầu mua xe và chi phí vốn lưu động của doanh nghiệp.
2.500 tỷ đồng trái phiếu bước vào kỳ đáo hạn
Một bài toán "đau đầu" khác đang chờ doanh nghiệp ô tô trong nửa cuối năm là tái cấp vốn.
Theo VIS Rating, 6 tháng đầu năm 2026 không ghi nhận đợt phát hành trái phiếu mới nào của nhóm được phân tích. Trong khi đó, khoảng 2.500 tỷ đồng trái phiếu sẽ đáo hạn trong 6 tháng cuối năm.
Khoản đáo hạn này không nhất thiết đồng nghĩa với rủi ro mất khả năng thanh toán. VIS Rating vẫn đánh giá khả năng tiếp cận nguồn vốn của ngành ở mức ổn định.
Tuy nhiên, doanh nghiệp sẽ phải tính toán kỹ hơn phương án nguồn tiền: sử dụng dòng tiền hiện hữu, tăng vay ngân hàng hay quay lại thị trường trái phiếu.
Trong bối cảnh chi phí vốn cao, việc tái cấp vốn cũng có thể khiến chi phí tài chính tăng thêm nếu doanh nghiệp phải chấp nhận mặt bằng lãi suất cao hơn trước.
Cuộc cạnh tranh mới nằm ở khả năng giữ tiền
Nửa cuối năm 2026 được dự báo vẫn có những yếu tố hỗ trợ thị trường ô tô. Xu hướng điện hóa tiếp tục mở rộng, chính sách ưu đãi đối với xe điện được duy trì và nhu cầu mua sắm cuối năm có thể tạo thêm động lực cho doanh số.
Nhưng với doanh nghiệp, bài toán quan trọng không còn đơn thuần là bán được bao nhiêu xe.
Khả năng giữ biên lợi nhuận, kiểm soát hàng tồn kho, thu hồi tiền nhanh và sử dụng vốn với chi phí hợp lý mới quyết định doanh thu tăng thêm có thực sự chuyển thành tiền mặt hay không.
Đây cũng là lý do thị trường ô tô có thể tiếp tục tăng trưởng trong khi mức độ phân hóa giữa các doanh nghiệp ngày càng rõ.
Những doanh nghiệp có bảng cân đối lành mạnh, vòng quay hàng tồn kho tốt và dư địa tài chính đủ lớn sẽ có nhiều khả năng duy trì cuộc đua giá mà không làm suy yếu quá mức dòng tiền. Ngược lại, doanh nghiệp phụ thuộc nhiều vào vốn vay và phải duy trì lượng tồn kho lớn sẽ chịu sức ép cao hơn khi mặt bằng giá tiếp tục thay đổi.
Trong cuộc đua ô tô mới, bán được nhiều xe là điều kiện cần; giữ được tiền sau mỗi vòng quay hàng hóa mới là bài toán sống còn của doanh nghiệp.