Thứ hai 19/10/2026 11:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Thu hút nhân tài đang trở thành bài toán quan trọng đối với doanh nghiệp trong bối cảnh nhu cầu nhân lực chất lượng cao ngày càng gia tăng, nhất là ở các lĩnh vực công nghệ và đổi mới sáng tạo. Một dự thảo Nghị quyết của Quốc hội đề xuất cơ chế ưu đãi thuế cho người tài và doanh nghiệp sử dụng nhân tài để thực hiện nhiệm vụ chiến lược. Nếu được thông qua và hướng dẫn triển khai rõ ràng, chính sách có thể tạo thêm động lực đầu tư vào con người, đồng thời đặt ra yêu cầu kiểm soát chặt chẽ điều kiện hưởng ưu đãi.
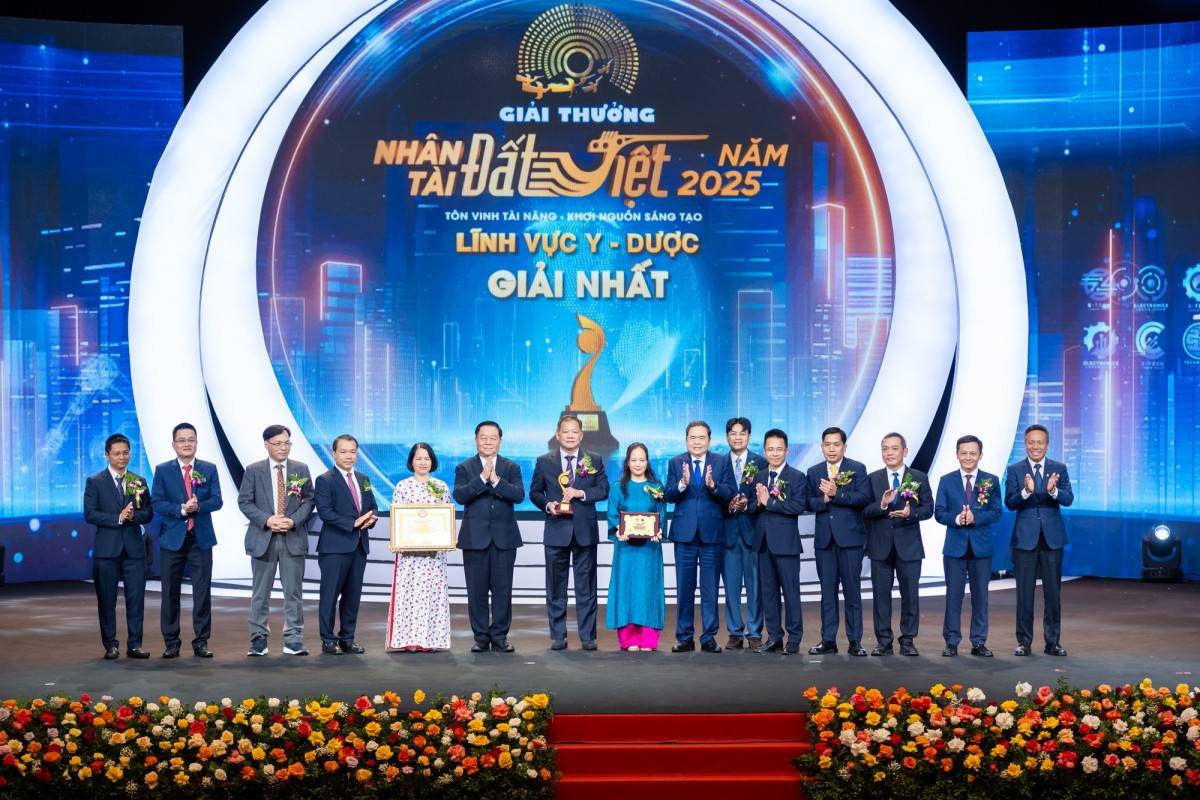 |
| Chủ tịch Quốc hội Trần Thanh Mẫn, Trưởng Ban Tuyên giáo và Dân vận Trung ương Nguyễn Trọng Nghĩa và Chủ tịch Hội đồng thành viên Tập đoàn VNPT Tô Dũng Thái trao 1 Giải Nhất thuộc lĩnh vực Y tế cho nhóm tác giả TS.BS Dương Đức Hùng và cộng sự, Bệnh viện Hữu nghị Việt Đức - Ảnh: VGP/PT |
Ưu đãi kép cho người tài và doanh nghiệp
Theo nội dung dự thảo, cá nhân được công nhận là nhân tài có thể được miễn thuế thu nhập cá nhân đối với tiền lương, tiền thưởng trong thời gian 5 năm. Đáng chú ý, tại Điều 13, cơ quan soạn thảo đề xuất cho phép doanh nghiệp được tính thêm khoản chi phí bằng 50% tiền lương, tiền thưởng thực trả cho nhân tài và đội ngũ cộng sự khi thực hiện các nhiệm vụ chiến lược, phục vụ việc xác định thu nhập chịu thuế.
Cơ chế này hướng tới hai mục tiêu: tăng thu nhập thực nhận của người lao động đủ điều kiện và giảm chi phí thuế cho doanh nghiệp đầu tư vào nhân lực chiến lược.
Chẳng hạn, nếu doanh nghiệp chi trả 10 tỷ đồng tiền lương, tiền thưởng cho nhóm nhân sự đủ điều kiện, khoản chi phí được trừ bổ sung theo đề xuất có thể là 5 tỷ đồng. Với giả định doanh nghiệp áp dụng thuế suất thuế thu nhập doanh nghiệp 20% và có đủ thu nhập chịu thuế, phần chi phí bổ sung này tương ứng mức giảm thuế tối đa 1 tỷ đồng.
Đây là phép tính minh họa, không phải khoản tiết kiệm chắc chắn dành cho mọi doanh nghiệp. Lợi ích thực tế phụ thuộc vào điều kiện áp dụng, mức thuế suất doanh nghiệp đang chịu và tình hình kinh doanh. Doanh nghiệp chưa phát sinh thuế thu nhập phải nộp có thể chưa nhận được lợi ích dòng tiền ngay trong kỳ.
Chính sách cần đáp ứng nhu cầu nhân lực thực tế
Đề xuất ưu đãi được đặt ra trong bối cảnh Việt Nam cần nhân lực chất lượng cao ở các lĩnh vực như trí tuệ nhân tạo, bán dẫn, dữ liệu lớn và an toàn thông tin mạng. Nghị định 353/2025/NĐ-CP đã quy định các tiêu chí xác định nhân lực công nghiệp công nghệ số chất lượng cao, cho thấy việc thu hút nhân lực cho các ngành công nghệ mũi nhọn đang được cụ thể hóa bằng chính sách.
Điểm đáng chú ý của dự thảo mới là việc gắn ưu đãi với nhiệm vụ chiến lược, thay vì chỉ căn cứ vào chức danh, học hàm, học vị hoặc thâm niên. Theo hướng tiếp cận này, năng lực thực tế, nhiệm vụ được giao và kết quả cần đạt có ý nghĩa quan trọng trong quá trình xác định đối tượng hưởng chính sách.
Từ góc độ doanh nghiệp, cách tiếp cận dựa trên nhiệm vụ có thể phù hợp với các dự án nghiên cứu, phát triển công nghệ hoặc đổi mới sản phẩm cần huy động chuyên gia và đội ngũ cộng sự. Tuy nhiên, tiêu chí xác định nhân tài phải đủ rõ để doanh nghiệp biết trường hợp nào được hưởng ưu đãi, cơ quan thuế có căn cứ kiểm tra và người lao động tránh gặp vướng mắc khi kê khai thu nhập.
Doanh nghiệp cần cơ chế minh bạch, dễ áp dụng
Bài toán thu hút nhân tài không chỉ được giải quyết bằng tiền lương. Tại hội thảo về thu hút, trọng dụng nhân tài do Bộ Nội vụ tổ chức ngày 3/6/2026, hơn 20 tập đoàn, doanh nghiệp lớn thuộc khu vực tư nhân đã tham gia trao đổi về cơ chế sử dụng nhân lực chất lượng cao. Thứ trưởng Bộ Nội vụ Trương Hải Long nhấn mạnh yêu cầu liên thông giữa khu vực công và khu vực tư, đồng thời phát huy mối liên kết Nhà nước – nhà trường – doanh nghiệp.
Thực tế này cho thấy chính sách ưu đãi thuế cần đi cùng môi trường làm việc, cơ hội phát triển nghề nghiệp, điều kiện nghiên cứu và khả năng ứng dụng kết quả vào hoạt động sản xuất, kinh doanh. Với doanh nghiệp công nghệ, khả năng tiếp cận dự án có giá trị, dữ liệu, hạ tầng nghiên cứu và đội ngũ cộng sự phù hợp cũng là yếu tố quan trọng để giữ chân chuyên gia.
Một vấn đề khác cần được làm rõ là cơ chế quản lý thu nhập khi nhân tài làm việc tại nhiều cơ quan, đơn vị hoặc tham gia đồng thời nhiều nhiệm vụ. Hướng dẫn thực hiện cần xác định cụ thể khoản thu nhập nào đủ điều kiện miễn thuế, cách phân bổ tiền lương, tiền thưởng và trách nhiệm kê khai của các bên.
Thời gian ưu đãi 5 năm cũng cần được theo dõi thống nhất khi cá nhân chuyển nơi làm việc, nhằm tránh hưởng trùng hoặc xác định sai thời gian còn lại. Nếu thủ tục phức tạp, thiếu nhất quán, doanh nghiệp có thể khó tính toán lợi ích trước khi tuyển dụng và xây dựng kế hoạch nhân lực dài hạn.
Đo hiệu quả bằng kết quả tạo ra
Về bản chất, ưu đãi thuế là công cụ hỗ trợ chứ không thể thay thế năng lực quản trị nhân sự của doanh nghiệp. Hiệu quả chính sách cần được đánh giá qua khả năng thu hút chuyên gia phù hợp, hình thành đội ngũ nghiên cứu, phát triển sản phẩm mới, chuyển giao công nghệ và nâng năng suất lao động.
Để đạt mục tiêu đó, cơ quan quản lý cần xây dựng tiêu chí xác nhận nhiệm vụ chiến lược, yêu cầu về sản phẩm đầu ra và cơ chế kiểm tra khoản chi được hưởng ưu đãi. Doanh nghiệp cũng cần có hợp đồng hoặc quyết định giao nhiệm vụ rõ ràng, hồ sơ tiền lương minh bạch và căn cứ chứng minh kết quả thực hiện.
Giá trị lớn nhất của chính sách không nằm ở số thuế được giảm, mà ở khả năng giúp doanh nghiệp tạo ra năng lực mới từ nguồn nhân lực chất lượng cao. Khi ưu đãi được thiết kế minh bạch, dễ áp dụng và gắn với kết quả đo lường được, nguồn lực dành cho nhân tài mới có thể trở thành khoản đầu tư dài hạn cho năng suất và sức cạnh tranh của nền kinh tế.