Thứ hai 05/10/2026 17:23
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

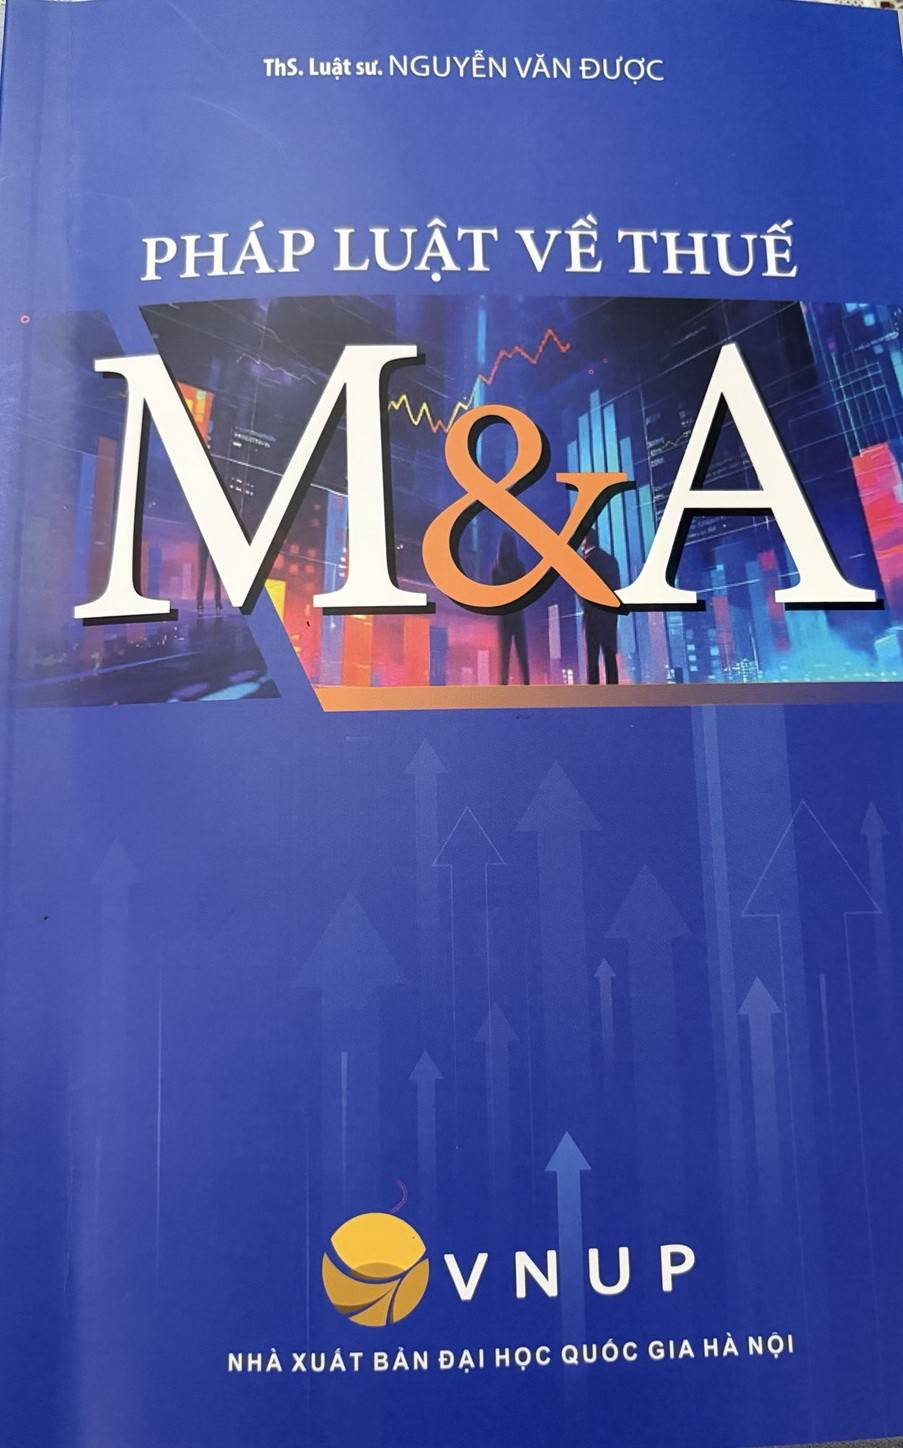
Trong các thương vụ mua bán và sáp nhập doanh nghiệp (M&A), thuế không chỉ là nghĩa vụ tài chính phải tính toán mà còn có thể tác động trực tiếp đến giá trị giao dịch, cấu trúc thương vụ và quyền, nghĩa vụ của các bên. Đây cũng là lý do ThS. Luật sư Nguyễn Văn Được biên soạn cuốn sách “Pháp luật về thuế M&A”, do Nhà xuất bản Đại học Quốc gia Hà Nội xuất bản.
Theo tác giả, trong mỗi giao dịch M&A, các vấn đề về số tiền thuế phải nộp, nghĩa vụ đăng ký, kê khai, nộp thuế và việc thực thi pháp luật thuế đều có ảnh hưởng nhất định đến tính pháp lý cũng như hiệu quả của thương vụ. Việc nhận diện và xử lý các nghĩa vụ thuế ngay từ giai đoạn cấu trúc giao dịch vì vậy có ý nghĩa quan trọng đối với cả bên mua và bên bán.
Cuốn sách được phát triển từ Luận văn thạc sĩ Luật Kinh tế với đề tài “Hoàn thiện pháp luật về thuế trong giao dịch M&A tại Việt Nam, thực trạng và kiến nghị”, được Hội đồng khoa học đánh giá xuất sắc. Nội dung sách được tác giả tiếp tục hoàn thiện trên nền tảng nghiên cứu khoa học và hơn 20 năm kinh nghiệm thực tiễn trong lĩnh vực thuế.
|
|
Về cấu trúc, sách gồm 3 chương. Chương 1 trình bày tổng quan về bản chất và các hình thức M&A, công việc chủ yếu trong giao dịch M&A, đồng thời xây dựng mối liên hệ giữa các loại thuế với từng hình thức M&A và những công việc thuế cần thực hiện.
Chương 2 đi sâu hệ thống hóa các quy định pháp luật thuế có liên quan đến giao dịch M&A, gồm khái niệm pháp luật về thuế M&A, các loại thuế, phương pháp tính thuế, thuế suất, hóa đơn, chứng từ, quản lý thuế và những vấn đề liên quan. Đáng chú ý, tác giả dành nội dung phân tích chính sách thuế đối với “giao dịch liên kết” và “Hiệp định tránh đánh thuế hai lần”, những vấn đề có ý nghĩa lớn trong các thương vụ M&A có yếu tố nước ngoài.
Chương 3 tiếp cận theo từng hình thức M&A, phân tích và bình luận các quy định pháp luật về thuế dựa trên kinh nghiệm thực tiễn của tác giả trong quá trình tham gia, nghiên cứu các thương vụ M&A. Cách trình bày theo hướng “cầm tay, chỉ việc” giúp người đọc có thể hình dung các vấn đề thuế và lựa chọn, cấu trúc giao dịch phù hợp hơn với yêu cầu của các bên.
Theo tác giả, cuốn sách hướng đến nhiều nhóm độc giả, từ sinh viên các ngành tài chính, kế toán, kiểm toán, thuế và luật đến luật sư, chuyên gia pháp lý, doanh nghiệp, doanh nhân, nhà nghiên cứu, giảng viên và những người làm công tác quản lý nhà nước về thuế.
Điểm đáng chú ý của “Pháp luật về thuế M&A” là sự kết hợp giữa nền tảng pháp lý và kinh nghiệm thực tiễn. Trong bối cảnh hoạt động M&A tại Việt Nam ngày càng đa dạng, các vấn đề về thuế không còn là nội dung xử lý ở giai đoạn cuối của giao dịch mà cần được tính toán ngay từ khi doanh nghiệp lựa chọn phương án và cấu trúc thương vụ.
Với cách tiếp cận này, cuốn sách có thể được xem như một tài liệu tham khảo cho quá trình học tập, nghiên cứu, tư vấn và thực hiện các giao dịch M&A, đồng thời cung cấp thêm góc nhìn thực tiễn cho việc tiếp tục hoàn thiện pháp luật thuế tại Việt Nam.
Sách do Nhà Xuất bản Đại học Quốc gia Hà Nội xuất bản, có giá bìa 300.000 đồng.