Thứ tư 04/11/2026 08:38
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

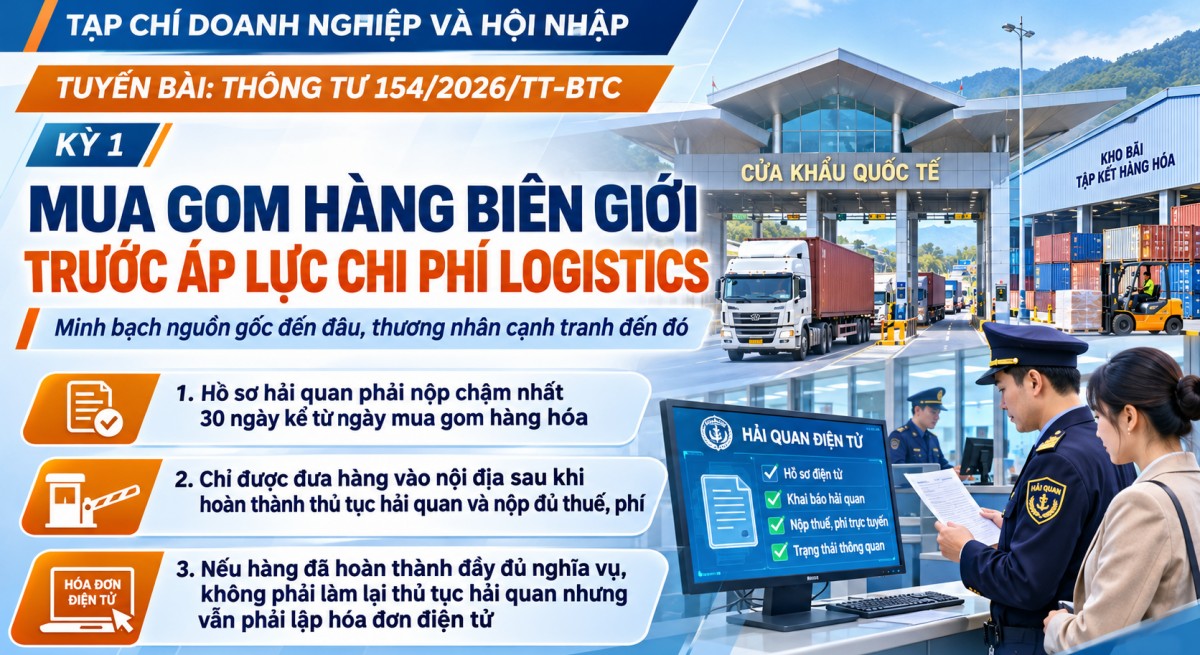
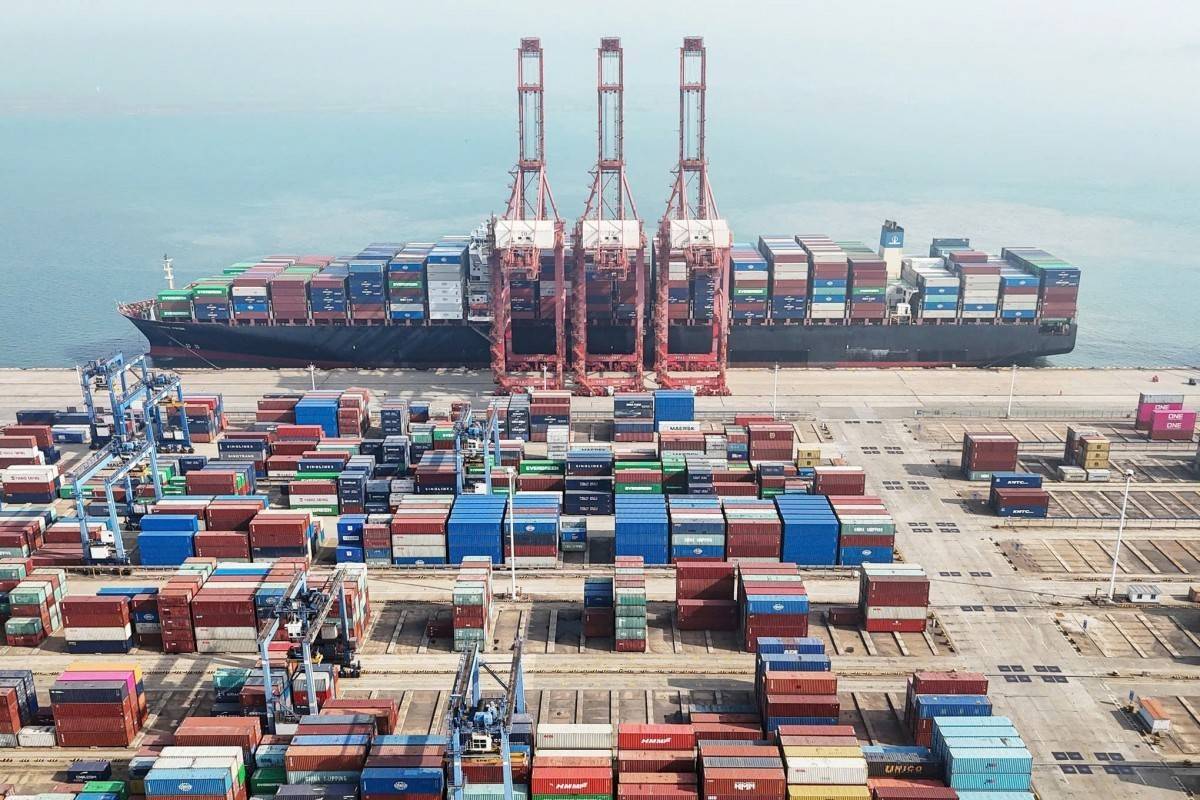
| Thông tư 154/2026/TT-BTC: Mua gom hàng biên giới, doanh nghiệp đối mặt áp lực chi phí logistics Thời hạn 30 ngày để khai hải quan hàng mua gom của cư dân biên giới |
Định mức miễn thuế đối với hàng hóa mua bán, trao đổi của cư dân biên giới gắn với chính sách thương mại đặc thù và sinh kế khu vực cửa khẩu. Tuy nhiên, khi hàng nhập khẩu được chuyển từ mục đích sản xuất, tiêu dùng của cư dân sang mua gom thương mại, ranh giới pháp lý trở nên đáng chú ý. Thông tư 154/2026/TT-BTC làm rõ nghĩa vụ khai báo, kiểm tra hàng vượt định mức và chứng từ khi bán lại, đặt ra yêu cầu cân bằng giữa bảo vệ ưu đãi chính đáng và ngăn ngừa nguy cơ lợi dụng chính sách.
Miễn thuế không đồng nghĩa hàng hóa được tự do lưu thông
Theo khoản 1 Điều 6 Thông tư 80/2019/TT-BTC, được sửa đổi tại Điều 3 Thông tư 154/2026/TT-BTC, hoạt động mua bán, trao đổi hàng hóa của cư dân biên giới qua cửa khẩu, lối mở là hoạt động xuất khẩu, nhập khẩu theo pháp luật.
Hàng hóa thuộc phạm vi này được hưởng định mức miễn thuế theo Phụ lục V Nghị định 134/2016/NĐ-CP và các quy định liên quan.
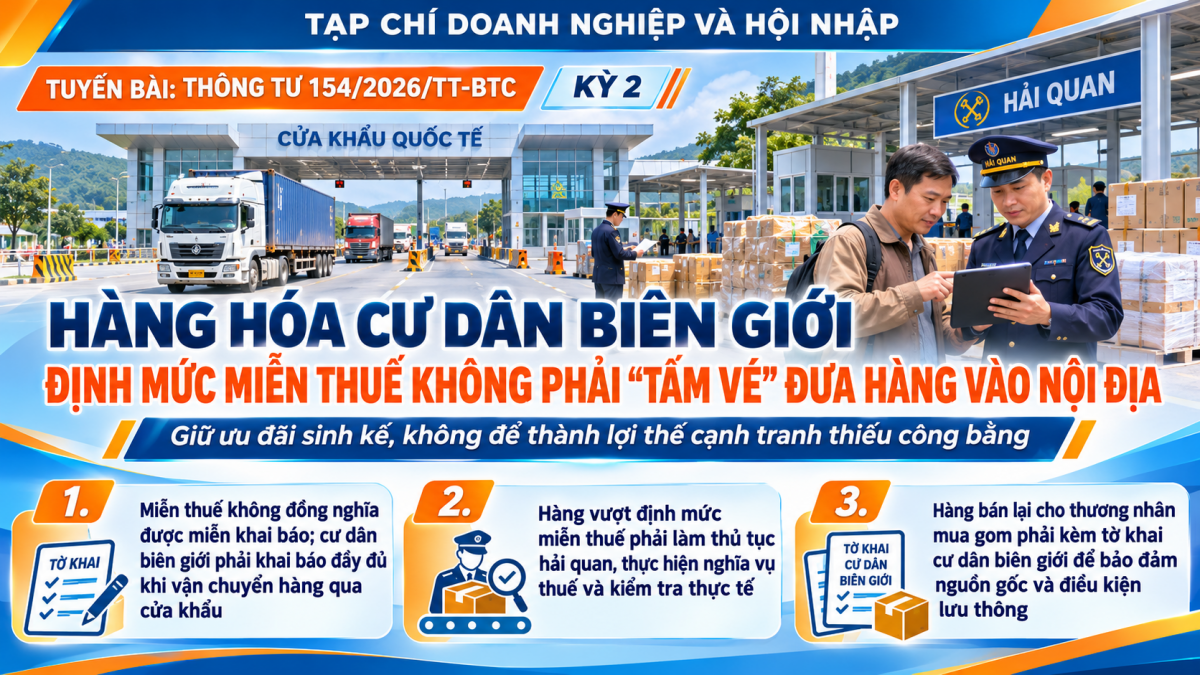
Điều cần nhấn mạnh là miễn thuế không đồng nghĩa miễn nghĩa vụ khai báo.
Khoản 2 Điều 6 yêu cầu cư dân biên giới khai báo đầy đủ các chỉ tiêu thông tin theo Phụ lục I ban hành kèm Thông tư 154 trên hệ thống xử lý dữ liệu điện tử hải quan, đồng thời chịu trách nhiệm về nội dung khai báo.
Nếu hệ thống gặp sự cố hoặc chưa đáp ứng, Hải quan cửa khẩu hướng dẫn khai giấy theo Phụ lục II; khi hệ thống hoạt động trở lại, thông tin phải được cập nhật.
Từ góc độ chính sách, cơ chế khai báo góp phần nhận diện hàng hóa, theo dõi việc hưởng ưu đãi và tạo căn cứ cho những giao dịch tiếp theo.
Tuy nhiên, với cư dân biên giới có điều kiện tiếp cận công nghệ hạn chế, yêu cầu khai báo điện tử có thể tạo thêm khó khăn nếu không được hỗ trợ phù hợp.
Vì vậy, hiệu quả quản lý không chỉ phụ thuộc vào hệ thống công nghệ mà còn ở khả năng hướng dẫn người dân khai báo đúng và thuận tiện.
 |
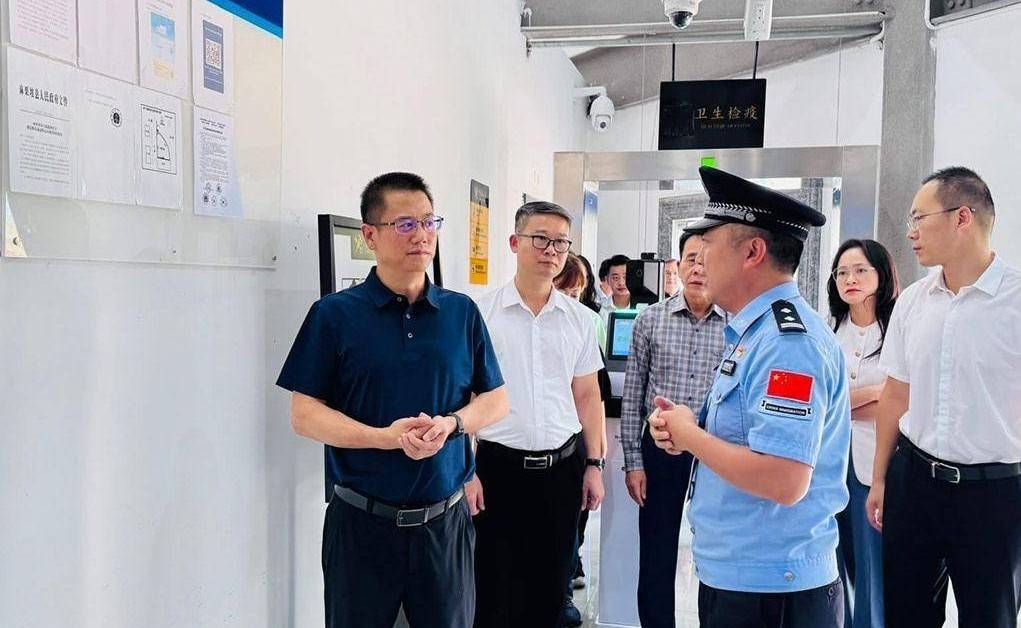
| Thông tư 154/2026/TT-BTC: Hàng cư dân biên giới miễn thuế vẫn phải khai báo hải quan? |
Hàng vượt định mức: Ranh giới giữa ưu đãi và nghĩa vụ thương mại
Khoản 3 Điều 6 được sửa đổi quy định hàng mua bán, trao đổi của cư dân biên giới phải làm thủ tục hải quan; thực hiện đầy đủ nghĩa vụ thuế đối với trường hợp vượt định mức miễn thuế, cùng các khoản phí, lệ phí và khoản thu khác nếu có.
Khi thông tin khai báo chưa đầy đủ, cơ quan Hải quan kiểm tra thực tế để xác định tên hàng, chủng loại, số lượng và căn cứ tính thuế tại cửa khẩu, lối mở.
Theo khoản 4 Điều 6, hàng hóa xuất khẩu và hàng nhập khẩu vượt định mức trong hoạt động mua bán, trao đổi của cư dân biên giới phải thực hiện đầy đủ quy định về thuế và chính sách mặt hàng.
Đặc biệt, khoản 2 Điều 7 được sửa đổi tại Điều 4 Thông tư 154 quy định hàng nhập khẩu của cư dân biên giới vượt định mức miễn thuế khi làm thủ tục hải quan phải kiểm tra thực tế.
Đây là quy định có ý nghĩa trong việc phân biệt hàng được hưởng ưu đãi với hàng phát sinh nghĩa vụ quản lý bổ sung.
Tuy nhiên, không thể suy diễn mọi lô hàng của cư dân biên giới đều bắt buộc kiểm tra thực tế. Đối với hàng xuất khẩu, khoản 1 Điều 7 quy định việc kiểm tra do Đội trưởng Hải quan cửa khẩu quyết định trên cơ sở thông tin về hàng hóa theo các quy định được viện dẫn.
Ở góc độ cạnh tranh, nếu hàng hóa vượt phạm vi ưu đãi nhưng không được nhận diện đầy đủ, nguy cơ chênh lệch nghĩa vụ thuế giữa các kênh nhập khẩu có thể phát sinh.
Điều đó có thể làm bất lợi cho những doanh nghiệp nhập khẩu chính thức, thực hiện đầy đủ nghĩa vụ tài chính và kiểm tra chuyên ngành.
Đây là nguy cơ cần phòng ngừa, không phải kết luận rằng hiện đã tồn tại hành vi lợi dụng ưu đãi trên diện rộng.
Bán lại hàng miễn thuế: Mắt xích quyết định tính minh bạch của thị trường
Theo khoản 8 Điều 6 được sửa đổi, hàng nhập khẩu của cư dân biên giới trong định mức miễn thuế nhưng không sử dụng cho sản xuất, tiêu dùng của mình, khi bán nhượng lại phải kèm tờ khai hàng nhập khẩu cư dân biên giới để thương nhân mua gom thực hiện đăng ký, khai báo theo Điều 4.
Quy định này giúp nối kết hai hoạt động có bản chất khác nhau: mua bán, trao đổi của cư dân biên giới và mua gom để kinh doanh.
Đây là điểm then chốt nếu muốn duy trì ưu đãi đúng mục đích mà vẫn tạo điều kiện cho giao dịch hợp pháp.
Cùng với đó, khoản 3 Điều 6 chỉ cho phép cư dân biên giới nhập khẩu hàng hóa thuộc danh mục được viện dẫn tại Thông tư 34/2025/TT-BCT, sửa đổi, bổ sung Thông tư 02/2018/TT-BCT.
Khoản 7 Điều 6 dẫn chiếu quy định kiểm dịch, kiểm tra chất lượng và an toàn thực phẩm tại Điều 15 Nghị định 14/2018/NĐ-CP.
Như vậy, một loại hàng được mua tại khu vực biên giới không đương nhiên đủ điều kiện nhập khẩu hoặc bán trong nội địa.
Đối với hộ kinh doanh mua hàng về phân phối, cần kiểm tra danh mục được phép, chứng từ nguồn gốc và điều kiện quản lý chuyên ngành trước khi quyết định giao dịch.
Đối với thương nhân mua gom, yêu cầu quan trọng là không tách hoạt động thu mua khỏi trách nhiệm chứng minh tính hợp pháp của hàng hóa.
Ưu đãi phải đúng đối tượng, cạnh tranh phải dựa trên nghĩa vụ công bằng
Thông tư 154/2026/TT-BTC làm rõ trách nhiệm khai báo, kiểm tra và chứng minh nguồn gốc hàng hóa trong giao dịch cư dân biên giới.
Đối với người dân, ưu đãi miễn thuế cần được bảo đảm đúng điều kiện. Đối với thương nhân, việc mua gom phải gắn với chứng từ và nghĩa vụ hải quan tương ứng.
Về phía cơ quan quản lý, thách thức là ngăn nguy cơ lợi dụng chính sách mà không làm mất ý nghĩa hỗ trợ sinh kế của cơ chế thương mại biên giới.
Một thị trường cạnh tranh lành mạnh không thể duy trì nếu cùng loại hàng hóa nhưng nghĩa vụ pháp lý bị áp dụng thiếu nhất quán giữa các kênh nhập khẩu và phân phối.
| Đón đọc kỳ 3: Thông tư 154/2026/TT-BTC: Đưa hàng biên giới vào nội địa, doanh nghiệp cần lưu ý gì? |