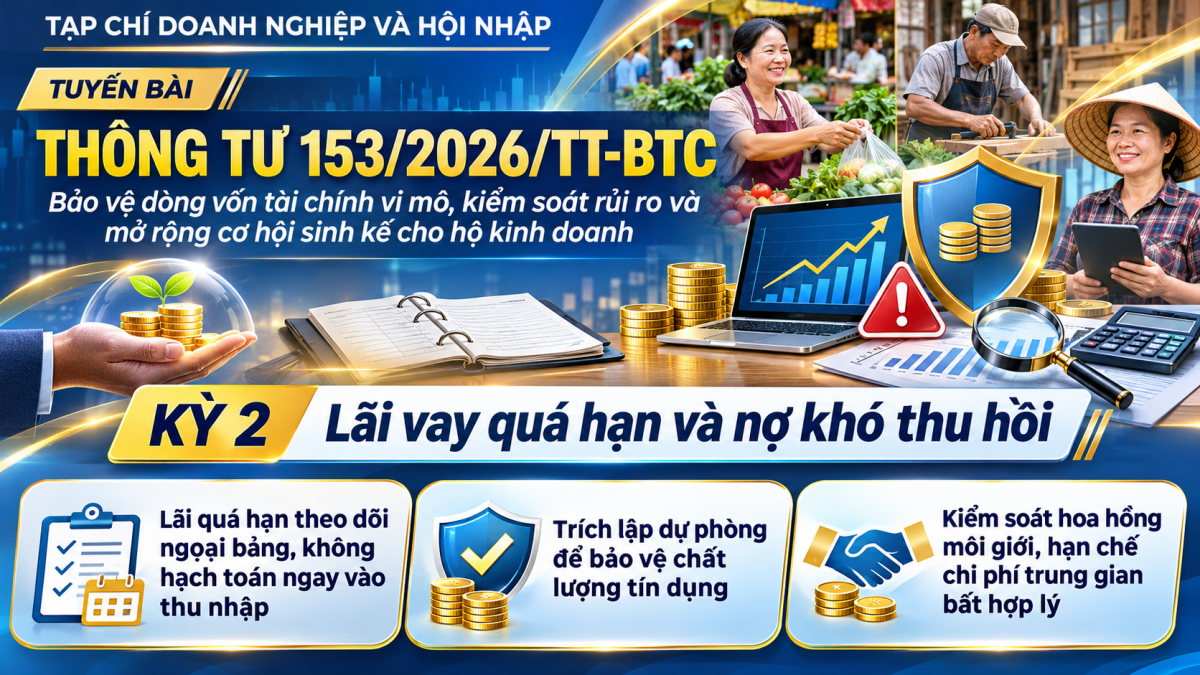
Một chương trình tài chính vi mô có thể mở rộng số lượng khoản vay, nhưng điều đó chưa đủ để khẳng định chất lượng tín dụng được cải thiện. Khi khách hàng chậm trả, lãi phải thu và dư nợ thực tế có thể kể hai câu chuyện khác nhau. Thông tư 153/2026/TT-BTC quy định cách ghi nhận lãi vay quá hạn, xử lý khoản thu khó thu hồi, trích lập dự phòng và kiểm soát chi phí môi giới. Đây là những điểm cần nhìn dưới góc độ bảo vệ dòng vốn, tránh chạy theo kết quả tài chính thiếu bền vững.
Lãi trên sổ sách không đồng nghĩa tiền đã quay về
Theo điểm a khoản 2 Điều 6 Thông tư 153/2026/TT-BTC, đối với khoản cho vay vi mô trong hạn, chương trình, dự án hạch toán số lãi phải thu phát sinh trong kỳ vào thu nhập.
Nhưng đối với khoản vay quá hạn, số lãi phải thu không phải hạch toán vào thu nhập mà được theo dõi ngoại bảng để đôn đốc thu; chỉ khi thu được mới ghi nhận vào thu nhập.
Quy định này có ý nghĩa quan trọng trong đánh giá chất lượng tín dụng.
Nếu phần lãi chưa có khả năng thu hồi vẫn tiếp tục được phản ánh như doanh thu thông thường, kết quả tài chính có nguy cơ không tương xứng với dòng tiền thực tế.
Đối với chương trình có nhiều khoản vay nhỏ, sai lệch từ từng khoản có thể tích tụ, ảnh hưởng đến việc đánh giá khả năng thu hồi vốn.
Khoản 6 Điều 6 còn quy định cách xử lý doanh thu phải thu đã ghi nhận nhưng được đánh giá không thu được hoặc đến hạn không thu được: ghi giảm doanh thu nếu cùng kỳ kế toán, hoặc hạch toán vào chi phí nếu khác kỳ, đồng thời theo dõi ngoại bảng để tiếp tục đôn đốc thu.
Từ góc độ chính sách, đây là cơ chế hạn chế nguy cơ kết quả tài chính được thể hiện tích cực hơn khả năng thu tiền thực tế.
Tuy nhiên, theo dõi ngoại bảng không có nghĩa khoản nợ được tự động xóa bỏ. Nghĩa vụ của người vay vẫn được xác định theo hợp đồng và pháp luật liên quan.
 |
| Thông tư 153/2026/TT-BTC: Lãi vay quá hạn, nợ khó thu hồi và rủi ro đối với nguồn vốn tài chính vi mô |
Dự phòng rủi ro phải đi trước tổn thất, không chạy sau nợ xấu
Khoản 5 Điều 4 Thông tư 153 quy định việc trích lập và sử dụng dự phòng đối với các khoản cho vay thực hiện theo quy định đối với tổ chức tài chính vi mô. Khoản 10 Điều 7 xác định chi trích lập dự phòng là một khoản chi phí của chương trình.
Điểm đáng chú ý là Thông tư không tự thiết lập một bảng tỷ lệ trích lập dự phòng riêng trong các điều khoản này, mà dẫn chiếu sang quy định áp dụng đối với tổ chức tài chính vi mô.
Vì vậy, đơn vị quản lý cần đối chiếu đầy đủ quy định chuyên ngành trước khi xác định mức dự phòng.
Về quản trị, không thể chỉ đánh giá hiệu quả chương trình qua tăng trưởng dư nợ hoặc số lượng khách hàng mới.
Một khoản vay được giải ngân nhưng không phù hợp với khả năng trả nợ có thể khiến cả người vay lẫn chương trình đối mặt áp lực tài chính.
Đối với hộ kinh doanh quy mô nhỏ, dòng tiền thường chịu ảnh hưởng bởi chu kỳ bán hàng, chi phí đầu vào hoặc biến động nhu cầu thị trường. Nếu nghĩa vụ trả nợ không phù hợp với nhịp thu tiền, nguy cơ quá hạn có thể xuất hiện dù phương án kinh doanh ban đầu có triển vọng.
Từ thực tế đó, chương trình cần chú trọng đánh giá khả năng trả nợ, theo dõi dấu hiệu khó khăn và tổ chức thu hồi nợ đúng quy định.
Người vay cũng cần chủ động tính toán dòng tiền trước khi vay, thay vì chỉ quan tâm đến số tiền được giải ngân.
Thông tư 153 không quy định cơ chế tự động giảm lãi suất, khoanh nợ hoặc xóa nợ cho hộ kinh doanh. Những quyền lợi này, nếu có, phải được xác định theo hợp đồng và căn cứ pháp luật tương ứng.
Hoa hồng môi giới: Chi phí nhỏ có thể trở thành điểm yếu kiểm soát
Điều 7 Thông tư 153 quy định nhiều nhóm chi phí phục vụ hoạt động tài chính vi mô, trong đó khoản 2 đề cập chi phí dịch vụ và hoa hồng môi giới.
Theo điểm b khoản 2 Điều 7, hoa hồng môi giới được chi cho bên thứ ba làm trung gian, không áp dụng đối với đại lý, người quản lý hoặc nhân viên của chương trình, dự án.
Điểm c yêu cầu khoản chi phải có hợp đồng hoặc văn bản xác nhận với các nội dung cơ bản về người nhận, công việc, mức chi, phương thức thanh toán, thời gian và trách nhiệm.
Đáng chú ý, điểm d giới hạn chi môi giới cho thuê mỗi tài sản ở mức tối đa 5% tổng số tiền thu được từ cho thuê tài sản do môi giới mang lại.
Điểm đ quy định hoa hồng môi giới bán mỗi tài sản thế chấp, cầm cố hoặc tài sản bảo đảm thuộc trường hợp quy định không vượt quá 1% số tiền thu được từ việc bán tài sản qua môi giới.
Đây không phải mức trần hoa hồng áp dụng cho mọi hoạt động cho vay hay mọi loại giao dịch.
Giới hạn nói trên cho thấy chi phí trung gian cần có căn cứ và phạm vi rõ ràng, nhất là khi liên quan đến tài sản bảo đảm.
Điểm e khoản 2 Điều 7 còn yêu cầu bộ phận quản lý ban hành quy định chi hoa hồng môi giới để áp dụng thống nhất và công khai.
Về quản trị, nếu chi phí trung gian thiếu chứng từ hoặc người nhận không đúng đối tượng, nguồn lực của chương trình có thể bị sử dụng không hiệu quả, làm giảm khả năng phục vụ khách hàng.
Chất lượng tín dụng quan trọng hơn tốc độ mở rộng dư nợ
Thông tư 153/2026/TT-BTC đặt ra những nguyên tắc cần thiết để phản ánh trung thực lãi vay, kiểm soát khoản thu khó thu hồi, trích lập dự phòng và quản lý hoa hồng môi giới.
Đối với chương trình tài chính vi mô, tăng trưởng chỉ bền vững khi đi cùng chất lượng thu hồi nợ và khả năng kiểm soát chi phí.
Đối với hộ kinh doanh, tiếp cận được vốn mới là bước đầu; sử dụng vốn hiệu quả và bảo đảm khả năng trả nợ mới quyết định lợi ích lâu dài.
Một chính sách hỗ trợ sinh kế không thể được đánh giá chỉ bằng số tiền đã cho vay. Điều cần được quan tâm là đồng vốn có tạo ra thu nhập thực tế cho người vay và quay trở lại chương trình để tiếp tục phục vụ cộng đồng hay không.
| Đón đọc kỳ 3: Thông tư 153/2026/TT-BTC: Không được chia chênh lệch thu chi tài chính vi mô, nguồn vốn được bảo vệ ra sao? |