Thứ tư 28/10/2026 08:37
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Thông tư 145/2026/TT-BTC: Một dữ liệu cổ đông sai, doanh nghiệp có thể mất gì ngoài chi phí sửa hồ sơ? |
Một giao dịch được khớp lệnh chưa đồng nghĩa mọi nghĩa vụ tài chính đã hoàn tất. Khi nhà đầu tư không đủ tiền hoặc tổ chức trung gian mất khả năng thanh toán, rủi ro có thể lan từ một tài khoản sang nhiều mắt xích của thị trường. Thông tư 145/2026/TT-BTC thiết lập khuôn khổ pháp lý cho cơ chế đối tác bù trừ trung tâm, đặt trọng tâm vào ký quỹ, năng lực thành viên và nguồn lực xử lý đổ vỡ thanh toán. Nhưng cơ chế mới chỉ phát huy giá trị nếu trách nhiệm được kiểm soát đến từng chủ thể.
Đối tác bù trừ trung tâm: Thêm tầng bảo vệ, thêm áp lực lên tổ chức trung gian
Điều 31 Thông tư 145 quy định hoạt động bù trừ, thanh toán giao dịch cổ phiếu, chứng chỉ quỹ và chứng quyền có bảo đảm theo cơ chế đối tác bù trừ trung tâm (CCP) khi cơ chế này được triển khai.
Trong mô hình đó, quản trị rủi ro không thể chỉ dựa vào việc nhà đầu tư có đủ tiền tại thời điểm đặt lệnh. Hệ thống cần xác định nghĩa vụ thanh toán, tài sản ký quỹ và khả năng đáp ứng trách nhiệm của các thành viên.
Đáng chú ý, khoản 8 Điều 32 đặt ra yêu cầu đối với năng lực tài chính của thành viên bù trừ. Khoản 9 Điều 32 yêu cầu thành viên hằng ngày tính toán, lưu giữ thông tin, hồ sơ chứng minh việc đáp ứng quy định.
Đây là điểm thể hiện rõ định hướng chính sách: năng lực tham gia bù trừ phải được duy trì thường xuyên, không chỉ chứng minh tại thời điểm đăng ký.
Đối với công ty chứng khoán, yêu cầu đó kéo theo sức ép về vốn, quản trị thanh khoản, dữ liệu và công nghệ.
Doanh nghiệp quy mô nhỏ có thể phải cân nhắc mô hình tham gia phù hợp thay vì đầu tư dàn trải vào mọi nghiệp vụ.
Tuy nhiên, không có căn cứ để kết luận chỉ vì quy mô nhỏ mà một công ty chứng khoán đương nhiên không được tham gia thị trường.
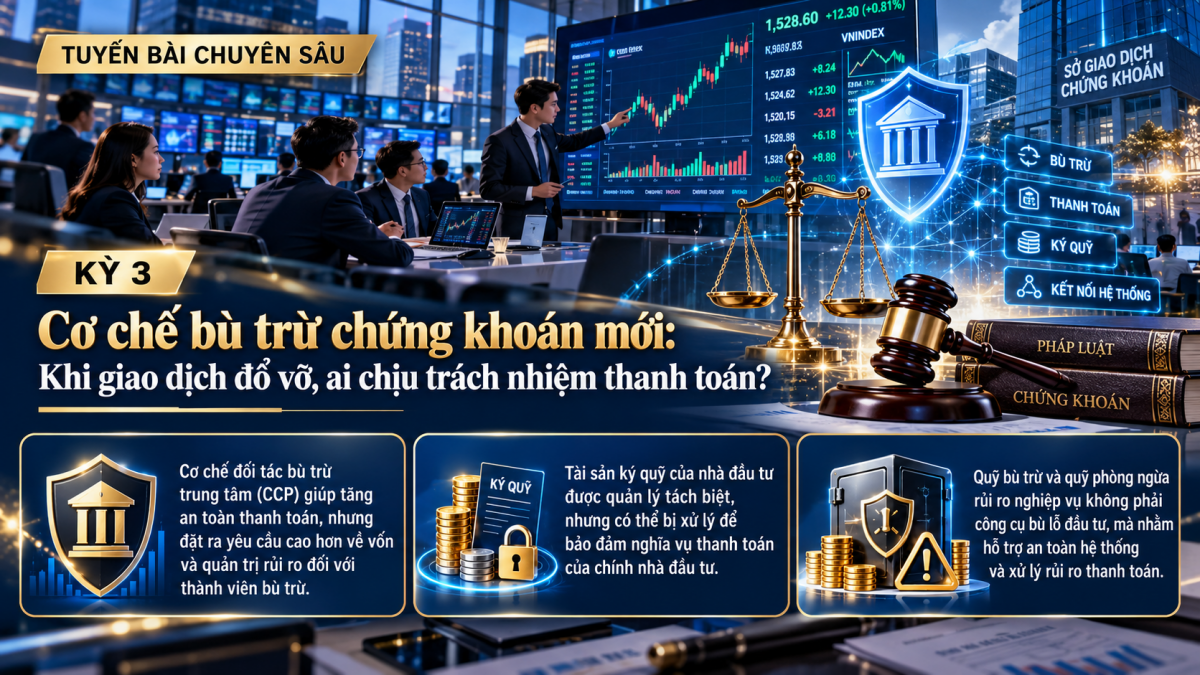 |
| Thông tư 145/2026/TT-BTC Cơ chế bù trừ chứng khoán mới: Khi giao dịch đổ vỡ, ai chịu trách nhiệm thanh toán? |
Không đủ tiền thanh toán: Tài sản ký quỹ không phải vùng bất khả xâm phạm
Khoản 1 Điều 38 yêu cầu thành viên bù trừ, ngân hàng lưu ký thanh toán quản lý tách biệt tài sản ký quỹ đến từng khách hàng và tách biệt với tài sản của chính mình.
Khoản 2 Điều 38 cho phép sử dụng tài sản ký quỹ của nhà đầu tư để bảo đảm và thực hiện nghĩa vụ thanh toán cho giao dịch của chính nhà đầu tư đó.
Đặc biệt, khoản 3 Điều 38 xác định khi thành viên bù trừ hoặc ngân hàng lưu ký thanh toán giải thể, phá sản, tài sản ký quỹ của nhà đầu tư không được phân chia cho chủ nợ hoặc cổ đông của tổ chức đó. Phần tài sản còn lại phải được hoàn trả sau khi hoàn tất nghĩa vụ thanh toán của nhà đầu tư.
Đây là giới hạn pháp lý quan trọng nhằm bảo vệ tài sản khách hàng.
Nhưng sự bảo vệ ấy không có nghĩa nhà đầu tư có thể bỏ qua nghĩa vụ của mình.
Theo khoản 4 Điều 38, trong trường hợp tương ứng, thành viên bù trừ chung có thể đề nghị ngân hàng lưu ký thanh toán phối hợp xử lý tiền ký quỹ và chứng khoán nhận về từ giao dịch mua thiếu tiền khi nhà đầu tư mất khả năng thanh toán.
Khoản 5 Điều 38 còn yêu cầu thông báo cho nhà đầu tư trong thời hạn một ngày làm việc kể từ ngày thực hiện biện pháp xử lý, với những thông tin về lý do, loại tài sản, phương thức, thời gian và giá trị xử lý.
Đối với nhà đầu tư là doanh nhân hoặc doanh nghiệp, bài học ở đây là không đánh đồng khả năng sở hữu tài sản với khả năng đáp ứng tiền thanh toán đúng hạn.
Dùng dòng tiền phục vụ sản xuất, trả lương hoặc thanh toán nhà cung cấp để theo đuổi giao dịch chứng khoán vượt khả năng tài chính có thể đẩy doanh nghiệp vào rủi ro thanh khoản.
Quỹ bù trừ không phải quỹ bảo hiểm cho mọi khoản thua lỗ
Khoản 1 Điều 55 quy định khi triển khai CCP, quỹ hỗ trợ thanh toán được thay thế bằng quỹ bù trừ nhằm bảo đảm thanh toán giao dịch cổ phiếu, chứng chỉ quỹ và chứng quyền có bảo đảm.
Điểm a, b và c khoản 1 Điều 60 xác định các mục đích sử dụng quỹ phòng ngừa rủi ro nghiệp vụ của Công ty Bù trừ Chứng khoán Việt Nam, bao gồm bảo đảm nghĩa vụ thanh toán trong trường hợp quy định, bù đắp thiệt hại tài chính và bồi thường thiệt hại do sự cố kỹ thuật hoặc lỗi nghiệp vụ.
Điều này cho thấy hệ thống được thiết kế với nhiều nguồn lực quản trị rủi ro.
Tuy nhiên, các quỹ không phải công cụ bảo đảm nhà đầu tư không bị thua lỗ do giá chứng khoán giảm.
Cũng cần phân biệt thời điểm Thông tư có hiệu lực với thời điểm triển khai CCP.
Chương IV quy định hoạt động bù trừ, thanh toán trước khi triển khai cơ chế đối tác bù trừ trung tâm; Chương V quy định hoạt động khi triển khai cơ chế này. Khoản 1 Điều 55 cũng gắn việc thay thế quỹ với thời điểm chính thức triển khai.
Vì vậy, không nên thông tin rằng toàn bộ giao dịch đã chuyển sang CCP ngay khi Thông tư bắt đầu có hiệu lực.
Doanh nghiệp chứng khoán cần chuẩn bị khả năng đáp ứng yêu cầu thành viên, kiểm soát thanh khoản và xử lý sự cố. Nhà đầu tư cần hiểu nghĩa vụ ký quỹ, thanh toán và giới hạn xử lý tài sản trước khi tham gia giao dịch.
Hạ tầng an toàn phải đi cùng trách nhiệm có thể kiểm chứng
Thông tư 145 xây dựng khuôn khổ cho cơ chế bù trừ trung tâm, yêu cầu quản lý tách biệt tài sản ký quỹ và xác định các nguồn lực xử lý rủi ro thanh toán.
Lợi ích dài hạn phụ thuộc năng lực triển khai, trách nhiệm của thành viên và khả năng giám sát thực tế.
Thị trường chứng khoán chỉ có thể phát triển bền vững khi giao dịch được hoàn tất an toàn, quyền tài sản được tôn trọng và mọi rủi ro thanh toán đều có cơ chế xử lý minh bạch, đúng pháp luật.