Một sai sót trong hồ sơ xuất nhập khẩu có thể bắt đầu bằng mức phạt vài trăm nghìn đồng, nhưng hệ quả kinh doanh không nhất thiết dừng ở đó. Nghị định 169/2026/NĐ-CP đặt ra những giới hạn pháp lý rõ ràng đối với hành vi khai báo chậm, sai thông tin và không tuân thủ thủ tục hải quan. Với doanh nghiệp nhỏ và vừa, điều đáng ngại nhất không phải một khoản phạt đơn lẻ, mà là những lỗ hổng quản trị có thể lặp lại trên nhiều lô hàng.
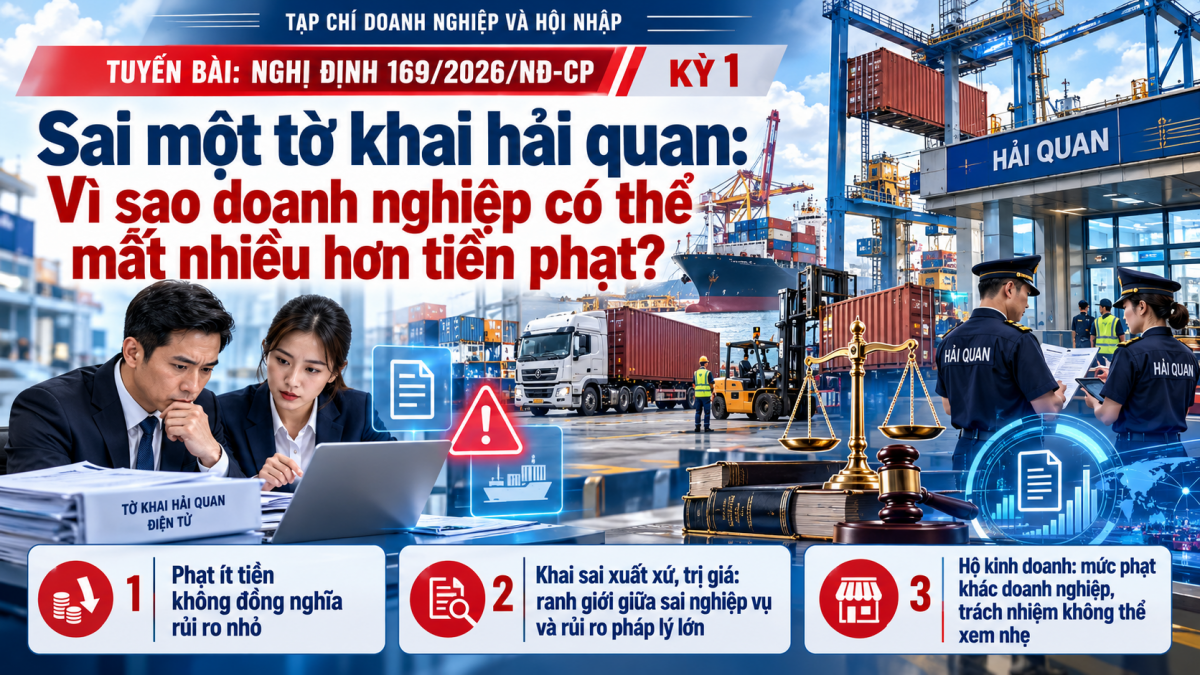
Phạt ít tiền không đồng nghĩa rủi ro nhỏ
Theo điểm a khoản 1 Điều 8 Nghị định 169, hành vi không thực hiện đúng thời hạn khai, nộp, xuất trình, cung cấp thông tin hồ sơ hải quan thuộc trường hợp quy định có khung phạt từ 500.000 đồng đến 1 triệu đồng đối với tổ chức.
Khoản 3 Điều 8 quy định mức phạt từ 2 triệu đến 5 triệu đồng đối với một số vi phạm thời hạn, trong đó có chậm nộp báo cáo quyết toán, chậm thông báo thay đổi cơ sở sản xuất hoặc không xử lý đúng hạn nguyên liệu, vật tư dư thừa khi kết thúc hợp đồng gia công.
Nhìn vào tiền phạt, có thể cho rằng đây chỉ là những lỗi hành chính thông thường. Nhưng xét về quản trị doanh nghiệp, việc liên tục chậm báo cáo hoặc không cập nhật thông tin kho bãi cho thấy vấn đề sâu hơn: không ai thực sự kiểm soát toàn bộ chu trình xuất nhập khẩu.
Một phòng kinh doanh ký hợp đồng, bộ phận kho xác nhận hàng, kế toán ghi nhận chứng từ, trong khi nhân viên khai báo phải tổng hợp thông tin từ nhiều nguồn. Chỉ cần thiếu cơ chế đối chiếu, sai sót có thể phát sinh dù từng bộ phận đều cho rằng mình đã làm đúng.
Khoản 1 Điều 3 Nghị định 169 còn quy định nguyên tắc xử lý vi phạm nhiều lần và những trường hợp đặc biệt bị xử phạt một lần nhưng áp dụng tình tiết tăng nặng.
Doanh nghiệp vì thế không nên đánh đồng việc nhiều tờ khai có cùng lỗi với khả năng chỉ chịu một khoản phạt.
 |
| Nghị định 169/2026/NĐ-CP Sai một tờ khai hải quan: Vì sao doanh nghiệp có thể mất nhiều hơn tiền phạt? |
Khai sai xuất xứ, trị giá: Ranh giới giữa sai nghiệp vụ và rủi ro pháp lý lớn
Điều 9 Nghị định 169 phân loại hành vi khai sai theo tính chất hàng hóa, nội dung khai báo và hậu quả pháp lý.
Theo điểm a, điểm b khoản 3 Điều 9, hành vi khai sai về lượng, tên hàng, chất lượng, trị giá hải quan hoặc xuất xứ trong những trường hợp cụ thể có thể bị phạt từ 3 triệu đến 5 triệu đồng đối với tổ chức.
Đáng chú ý, khoản 7 Điều 9 quy định nếu hành vi khai sai thuộc phạm vi điều chỉnh dẫn đến thiếu thuế, trốn thuế hoặc vi phạm chính sách quản lý xuất nhập khẩu thì phải xử lý theo điều khoản tương ứng, thay vì mặc nhiên áp dụng mức phạt khai báo thông thường.
Đây chính là ranh giới mà nhiều doanh nghiệp cần đặc biệt lưu tâm.
Một mã hàng sai có thể liên quan đến thuế suất; một thông tin xuất xứ thiếu chính xác có thể ảnh hưởng đến điều kiện hưởng ưu đãi; một chênh lệch về lượng hàng có thể làm phát sinh nghĩa vụ giải trình.
Không phải mọi sai sót đều cấu thành trốn thuế. Nhưng cũng không thể cho rằng mọi sai sót đều được giải quyết bằng việc sửa lại tờ khai.
Đối với doanh nghiệp nhỏ, giải pháp phòng ngừa cần bắt đầu từ việc chuẩn hóa danh mục hàng hóa, mã HS, mô tả sản phẩm, chứng từ xuất xứ và kiểm soát người phê duyệt hồ sơ trước khi khai báo.
Hộ kinh doanh: Mức phạt khác doanh nghiệp, trách nhiệm không thể xem nhẹ
Khoản 5 Điều 2 Nghị định 169 xác định hộ kinh doanh vi phạm hành chính áp dụng mức phạt tiền đối với cá nhân.
Theo điểm a khoản 3 Điều 6, khung tiền phạt tại Chương II về nguyên tắc dành cho tổ chức; mức phạt đối với cá nhân bằng một nửa, trừ những trường hợp ngoại lệ tại điểm b và điểm c.
Điều này có ý nghĩa đối với hộ kinh doanh tham gia hoạt động xuất nhập khẩu hoặc có hành vi thuộc phạm vi xử phạt hải quan.
Tuy nhiên, mức phạt theo Điều 10 và Điều 15 liên quan đến quản lý thuế được áp dụng cho cả cá nhân và tổ chức. Do đó, không thể máy móc lấy mọi mức phạt của doanh nghiệp chia đôi để tính cho hộ kinh doanh.
Sự khác biệt về chủ thể xử phạt không làm thay đổi yêu cầu phải kiểm soát chứng từ và tính trung thực của thông tin khai báo.
Hộ kinh doanh cần xác định ai là người khai hải quan, đơn vị vận chuyển hoặc đại lý khai thuê thực hiện công việc gì, thông tin do bên nào cung cấp và hồ sơ được lưu giữ ở đâu.
Thỏa thuận dịch vụ rõ ràng có thể giúp giải quyết tranh chấp giữa các bên, nhưng không tự động loại trừ trách nhiệm hành chính của người thực hiện hành vi vi phạm.
Lợi thế cạnh tranh bắt đầu từ một tờ khai đáng tin cậy
Nghị định 169 không xử lý mọi sai sót hải quan theo một mức tiền phạt duy nhất. Hậu quả pháp lý phụ thuộc hành vi, chủ thể và tình tiết cụ thể.
Doanh nghiệp cần kiểm soát dữ liệu trước khi đăng ký tờ khai, rà soát các khâu có nguy cơ sai lặp lại và làm rõ trách nhiệm với đơn vị dịch vụ.
Một doanh nghiệp có thể chấp nhận khoản phạt nhỏ, nhưng không nên chấp nhận một hệ thống vận hành khiến sai sót nhỏ trở thành chuyện thường xuyên. Bởi tổn thất lớn nhất đôi khi là năng lực giao hàng đúng hạn và uy tín với đối tác quốc tế.
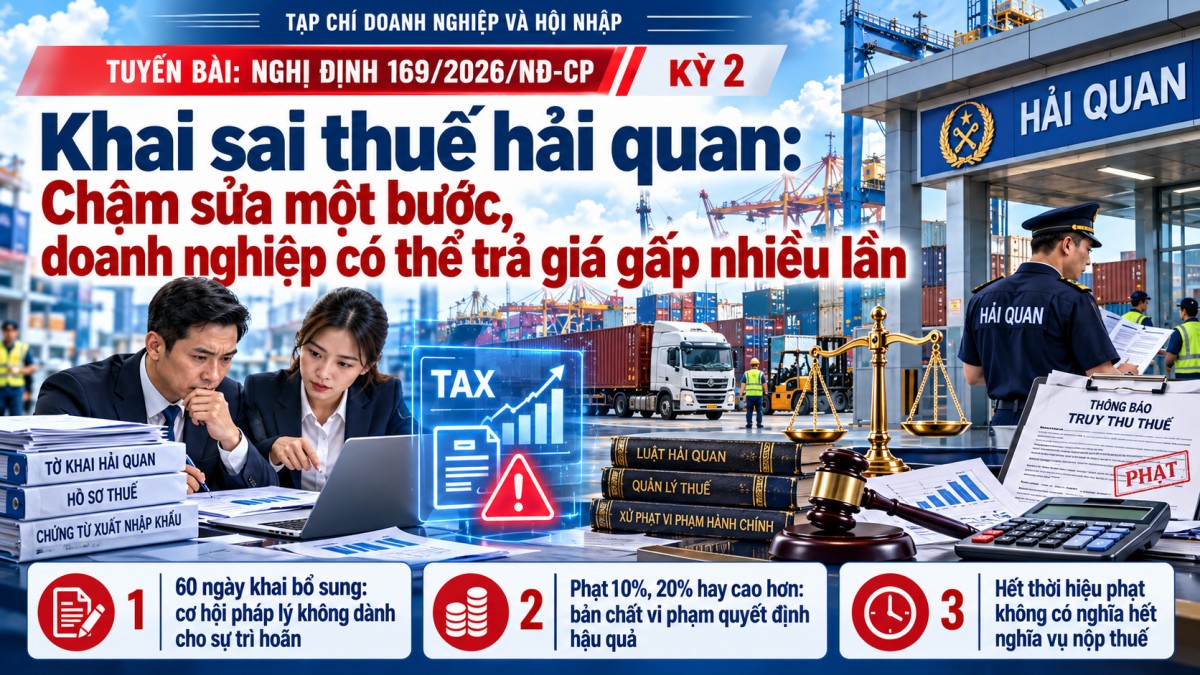
| Đón đọc kỳ 2: Nghị định 169/2026/NĐ-CP Khai sai thuế hải quan: Chậm sửa một bước, doanh nghiệp có thể trả giá gấp nhiều lần |