Thứ tư 21/10/2026 15:07
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Thông tư số 142/2026/TT-BTC sửa đổi hàng loạt biểu mẫu, chỉ tiêu thông tin về khai báo và giám sát hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế. Nhưng vấn đề lớn hơn những mã số hay trường dữ liệu là năng lực phối hợp giữa người bán, đơn vị vận chuyển, kho hàng và cơ quan hải quan. Trong thương mại xuyên biên giới, một sai lệch thông tin có thể trở thành điểm nghẽn khiến thời gian giao hàng, chi phí và uy tín doanh nghiệp cùng chịu sức ép.
Biểu mẫu thay đổi, cuộc cạnh tranh chuyển sang chất lượng dữ liệu
Điều 3 Thông tư 142 sửa đổi, bổ sung và thay thế nhiều biểu mẫu, phụ lục thuộc hệ thống quy định về thủ tục hải quan đối với hàng hóa gửi qua dịch vụ bưu chính, chuyển phát nhanh quốc tế.
Các nội dung liên quan được cụ thể hóa tại năm phụ lục kèm theo văn bản.
Phụ lục I điều chỉnh những bảng kê hàng hóa xuất nhập khẩu, tờ khai trị giá thấp và bảng tổng hợp tiền thuế.
Phụ lục II quy định chỉ tiêu thông tin khai báo đối với hàng hóa xuất nhập khẩu trị giá thấp; trong đó có mã loại hình A45 dành cho mẫu tờ khai nhập khẩu trị giá thấp.
Phụ lục IV hướng dẫn dữ liệu đối với các nhóm tờ khai khác, bao gồm mã A47 tại mẫu tờ khai nhập khẩu tài liệu, chứng từ không có giá trị thương mại.
Những quy định này đòi hỏi doanh nghiệp áp dụng đúng biểu mẫu, đúng nhóm hàng và đúng quy trình.
Từ góc độ quản trị, thay đổi không chỉ nằm ở khâu nhập dữ liệu.
Một hệ thống bán hàng có thể ghi nhận sản phẩm bằng tên thương mại, trong khi hệ thống vận chuyển sử dụng tên mô tả khác. Nếu việc đối chiếu không được thực hiện trước khi khai báo, doanh nghiệp có nguy cơ phải bổ sung thông tin hoặc giải trình.
Đối với đơn vị chuyển phát, dữ liệu không còn đơn thuần là công việc hành chính. Khả năng bảo đảm thông tin chính xác ngay từ đầu trở thành yếu tố ảnh hưởng đến chất lượng dịch vụ.
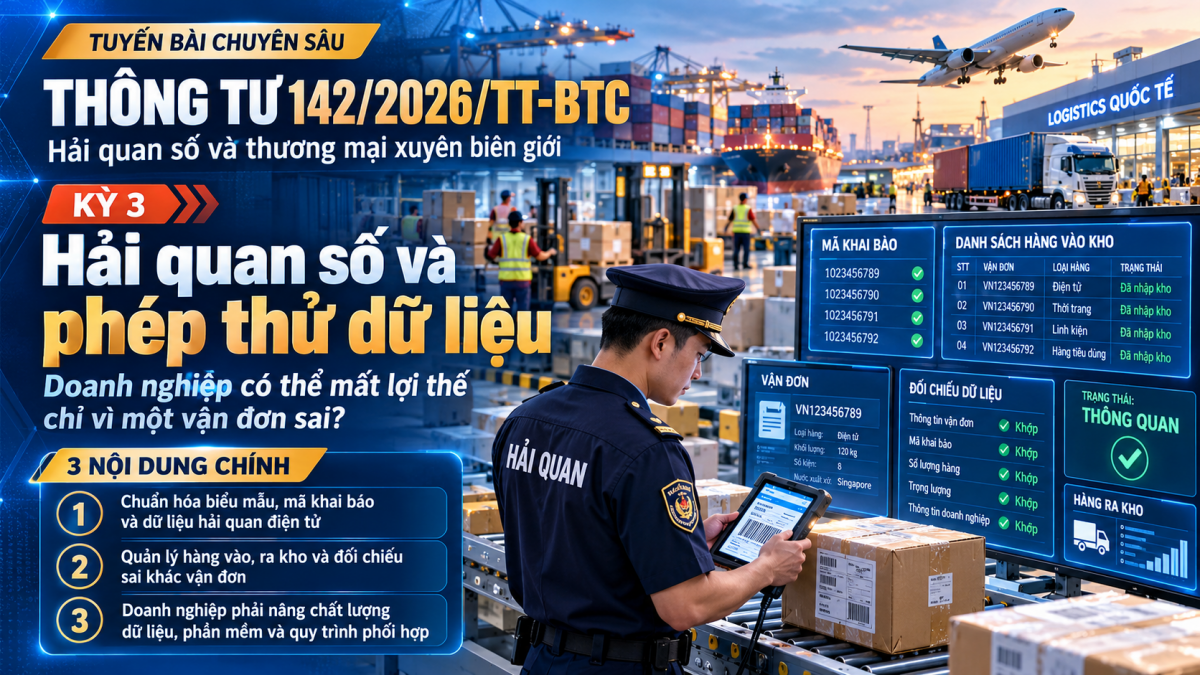 |
| Thông tư số 142/2026/TT-BTC (kỳ 3): Hải quan số và phép thử dữ liệu, doanh nghiệp có thể mất lợi thế chỉ vì một vận đơn sai? |
Kiện hàng sai khác: Ai chịu trách nhiệm trong chuỗi vận chuyển?
Phụ lục III và Phụ lục V ban hành kèm Thông tư 142 thiết lập các chỉ tiêu thông tin phục vụ giám sát hải quan đối với hàng hóa xuất khẩu, nhập khẩu.
Nội dung bao gồm danh sách hàng vào kho, sửa đổi hoặc hủy danh sách, ghi nhận hàng hóa sai khác và thông tin hàng ra khỏi kho.
Đáng chú ý, tại Mẫu số 04 Phụ lục III, những tình huống sai khác được mô tả gồm: hàng thực tế có nhưng không nằm trong danh sách dự kiến; có trong danh sách nhưng không thực tế nhập kho; hàng bị rách, vỡ; hoặc không bảo đảm nguyên niêm phong.
Đây không phải những hiện tượng xa lạ đối với hoạt động logistics.
Điểm đáng chú ý về chính sách nằm ở việc các sai khác được nhận diện bằng dữ liệu có cấu trúc, tạo điều kiện đối chiếu giữa thông tin dự kiến và tình trạng thực tế.
Tuy nhiên, minh bạch dữ liệu không tự động giải quyết mọi tranh chấp.
Nếu hàng hóa thiếu, hư hỏng hoặc chậm giao, việc xác định trách nhiệm vẫn phải dựa trên sự việc thực tế, chứng từ, hợp đồng và các quy định pháp luật liên quan.
Đối với doanh nghiệp chuyển phát, yêu cầu đặt ra là lưu giữ được lịch sử thay đổi dữ liệu, ghi nhận đầy đủ tình trạng hàng hóa và phân định trách nhiệm giữa các khâu.
Với doanh nghiệp nhỏ và hộ kinh doanh, chứng từ giao nhận, hình ảnh đóng gói và thông tin vận đơn cần được quản lý như bằng chứng thương mại quan trọng, thay vì chỉ là giấy tờ phục vụ gửi hàng.
Hải quan số phải giảm chi phí thực chất, không chỉ thay giấy bằng màn hình
Phụ lục III còn phân biệt các chỉ tiêu thông tin hàng ra khỏi kho theo những trường hợp tờ khai được mở trên Hệ thống AVP-Ecom và trên hệ thống khác hoặc bằng tờ khai giấy, thông qua Mẫu số 05a và 05b.
Điều đó cho thấy quá trình giám sát có sự liên hệ giữa nhiều nguồn dữ liệu, đòi hỏi doanh nghiệp hiểu đúng quy trình phù hợp với hệ thống được sử dụng.
Khoản 2 Điều 4 Thông tư 142 giao Cục Hải quan xây dựng hệ thống xử lý dữ liệu điện tử hải quan và ban hành định dạng thông điệp dữ liệu để đáp ứng yêu cầu mới.
Đây là cơ sở cho sự chuẩn bị kỹ thuật của các đơn vị liên quan, nhưng cũng đặt ra yêu cầu về tính thống nhất, khả năng kết nối và xử lý khi thông tin bị sai lệch.
Với doanh nghiệp chuyển phát, cần kiểm thử phần mềm, rà soát luồng dữ liệu từ kho đến khai báo và đào tạo nhân sự xử lý ngoại lệ.
Doanh nghiệp nhỏ nên chuẩn hóa danh mục hàng hóa, chứng từ mua bán, thông tin khách hàng và mã vận đơn.
Hộ kinh doanh không nhất thiết phải tự đầu tư một hệ thống hải quan điện tử riêng chỉ vì Thông tư thay đổi. Điều thiết thực hơn là chọn đơn vị vận chuyển có quy trình rõ ràng và cung cấp thông tin đầu vào chính xác.
Ở góc độ chính sách, số hóa sẽ chỉ có ý nghĩa kinh tế khi giúp giảm sai sót, giảm công việc lặp lại và hỗ trợ giao hàng ổn định hơn.
Chất lượng dữ liệu sẽ quyết định chất lượng dịch vụ
Thông tư 142 đặt ra yêu cầu cập nhật biểu mẫu và chỉ tiêu thông tin, tác động trực tiếp đến quy trình khai báo, giám sát của doanh nghiệp bưu chính, chuyển phát nhanh quốc tế.
Các chủ thể kinh doanh nhỏ tuy không phải đều trực tiếp vận hành hệ thống hải quan nhưng vẫn cần nâng chất lượng thông tin và chứng từ hàng hóa.
Hải quan số không nên chỉ được đo bằng số lượng thủ tục thực hiện trên hệ thống. Thước đo quan trọng hơn là khả năng bảo đảm một kiện hàng được xử lý chính xác, minh bạch và với chi phí hợp lý từ lúc gửi đến lúc nhận.